🎁 TẶNG BẠN: bộ “15 năm kinh nghiệm mua bán nhà đất” — nhận miễn phí tại mục Quà tặng.
Tóm tắt nhanh: Đầu tư bất động sản là bỏ vốn vào nhà đất để thu lợi, qua dòng tiền cho thuê hoặc qua chênh lệch giá. Khác biệt với đầu cơ không nằm ở thời gian nắm giữ, mà nằm ở chỗ khoản đó có tự nuôi được mình hay không khi giá đứng yên.
Nội dung bài viết
- Đầu tư bất động sản là gì?
- Đầu tư khác đầu cơ ở chỗ nào?
- Ba câu hỏi tự kiểm trước khi xuống tiền
- Rủi ro thật nằm ở đâu?
- Có mấy cách đầu tư bất động sản?
- Người mới nên bắt đầu từ đâu?
- Bảng tính tối thiểu cho một khoản cho thuê
- Ba loại chi phí hay bị bỏ quên
- Vị trí quyết định điều gì, và không quyết định điều gì?
- Ba dấu hiệu của một quyết định đang lệch
- Đầu tư một mình hay góp vốn với người khác?
- Bao lâu thì biết mình quyết định đúng?
- Ba việc làm được ngay
Ngày 31/08/2026, khi soạn bài này, chúng tôi mở năm kết quả xếp hạng cao nhất cho từ khóa “đầu tư bất động sản là gì”. Hai trong năm là bên bán sản phẩm: một chủ đầu tư và một ngân hàng.
Cả hai định nghĩa đầu tư rất chuẩn, rồi dẫn sang sản phẩm của mình. Đó là việc bình thường của họ, nhưng nó để lại một khoảng trống.
Không bài nào cho người đọc một cách tự phân biệt mình đang đầu tư hay đang đầu cơ. Và không bài nào nói thẳng rằng phần lớn rủi ro của người mới nằm ở dòng tiền, không nằm ở giá.
Bài này lấp đúng hai chỗ đó.
Đầu tư bất động sản là gì?
Là bỏ vốn vào nhà đất với kỳ vọng thu lợi. Lợi đó đến từ hai nguồn, và chỉ hai:
Nguồn thứ nhất: dòng tiền. Tiền cho thuê hàng tháng, sau khi trừ chi phí.
Nguồn thứ hai: chênh lệch giá. Bán ra cao hơn mua vào.
Một khoản đầu tư có thể trông vào cả hai, hoặc chỉ một. Nhưng nếu nó không trông vào nguồn nào trong hai nguồn trên thì đó không phải đầu tư, đó là mua để dùng.
Mua nhà để ở là một quyết định tiêu dùng, dù nhà có tăng giá. Điều này không làm nó kém giá trị, chỉ là nó thuộc loại khác và phải tính bằng thước khác.
Phân biệt được hai loại này ngay từ đầu sẽ tránh được rất nhiều quyết định lệch. Người mua để ở mà tính bằng thước đầu tư thường chọn nhầm căn. Người đầu tư mà tính bằng thước để ở thường trả giá quá tay.
Đầu tư khác đầu cơ ở chỗ nào?
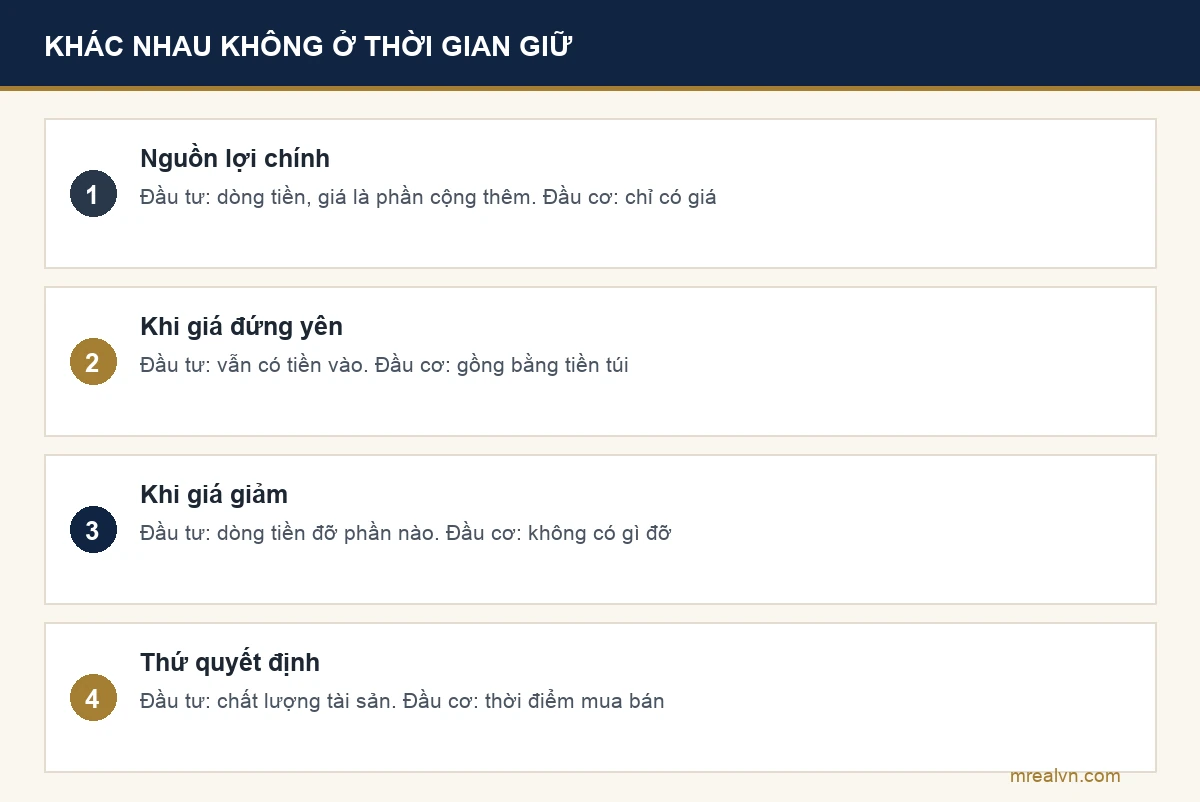
Không phải ở thời gian nắm giữ. Đây là hiểu nhầm phổ biến nhất.
Nhiều người nghĩ giữ lâu là đầu tư, lướt nhanh là đầu cơ. Nhưng một người giữ mảnh đất mười năm mà mảnh đó không sinh ra đồng nào, chỉ chờ giá lên, thì bản chất vẫn là đặt cược vào giá.
Khác biệt thật nằm ở câu hỏi này: khi giá đứng yên, khoản đó có tự nuôi được mình không?
| Đầu tư | Đầu cơ | |
|---|---|---|
| Nguồn lợi chính | dòng tiền, giá là phần cộng thêm | chỉ có giá |
| Khi giá đứng yên | vẫn có tiền vào, vẫn cầm cự được | phải gồng bằng tiền túi |
| Khi giá giảm | dòng tiền đỡ được phần nào | không có gì đỡ |
| Thứ quyết định thành bại | chất lượng tài sản và người thuê | thời điểm mua và bán |
Bảng này không nói đầu cơ là xấu. Nó nói đầu cơ là một trò chơi khác, cần vốn dự phòng dày hơn và chịu được thời gian chờ dài hơn.
Vấn đề chỉ xảy ra khi người ta nghĩ mình đang đầu tư trong khi thực chất đang đầu cơ, rồi tính vốn dự phòng theo kiểu đầu tư.
Ba câu hỏi tự kiểm trước khi xuống tiền
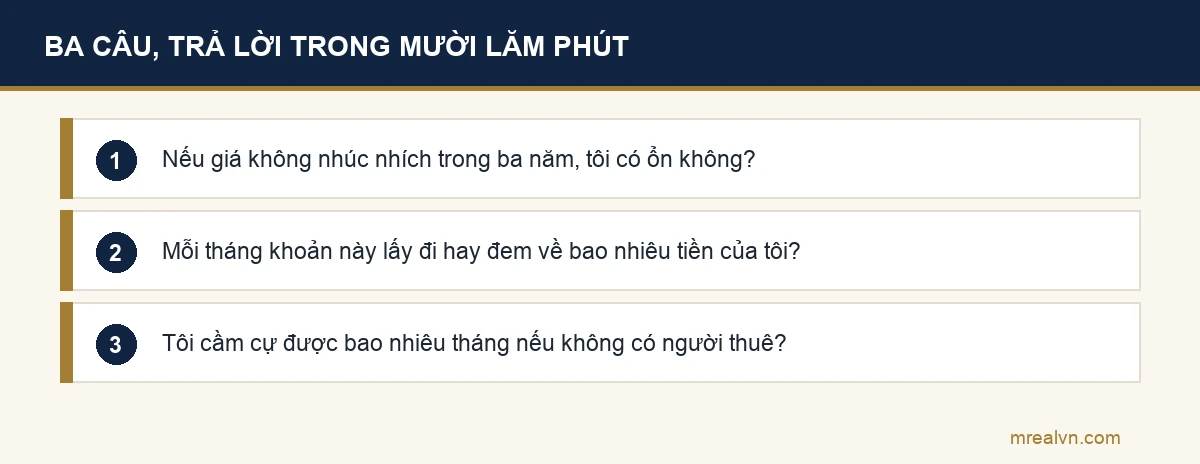
Câu một: nếu giá không nhúc nhích trong ba năm, tôi có ổn không?
Nếu câu trả lời là không, khoản đó đang phụ thuộc vào giá. Bạn vẫn có thể làm, nhưng phải biết mình đang ở đâu.
Câu hai: mỗi tháng khoản này lấy đi hay đem về bao nhiêu tiền của tôi?
Tính đủ: tiền trả nợ ngân hàng, phí quản lý, thuế và phí, chi phí sửa chữa dự phòng, và thời gian trống không có người thuê. Rất nhiều bảng tính bỏ quên hai khoản cuối.
Câu ba: tôi cầm cự được bao nhiêu tháng nếu không có người thuê?
Đây là câu quyết định. Không phải giá giảm làm người ta mất tài sản, mà là hết tiền trả nợ giữa lúc chờ.
Ba câu này trả lời được bằng một tờ giấy và mười lăm phút. Chúng lọc được phần lớn quyết định sai.
Rủi ro thật nằm ở đâu?
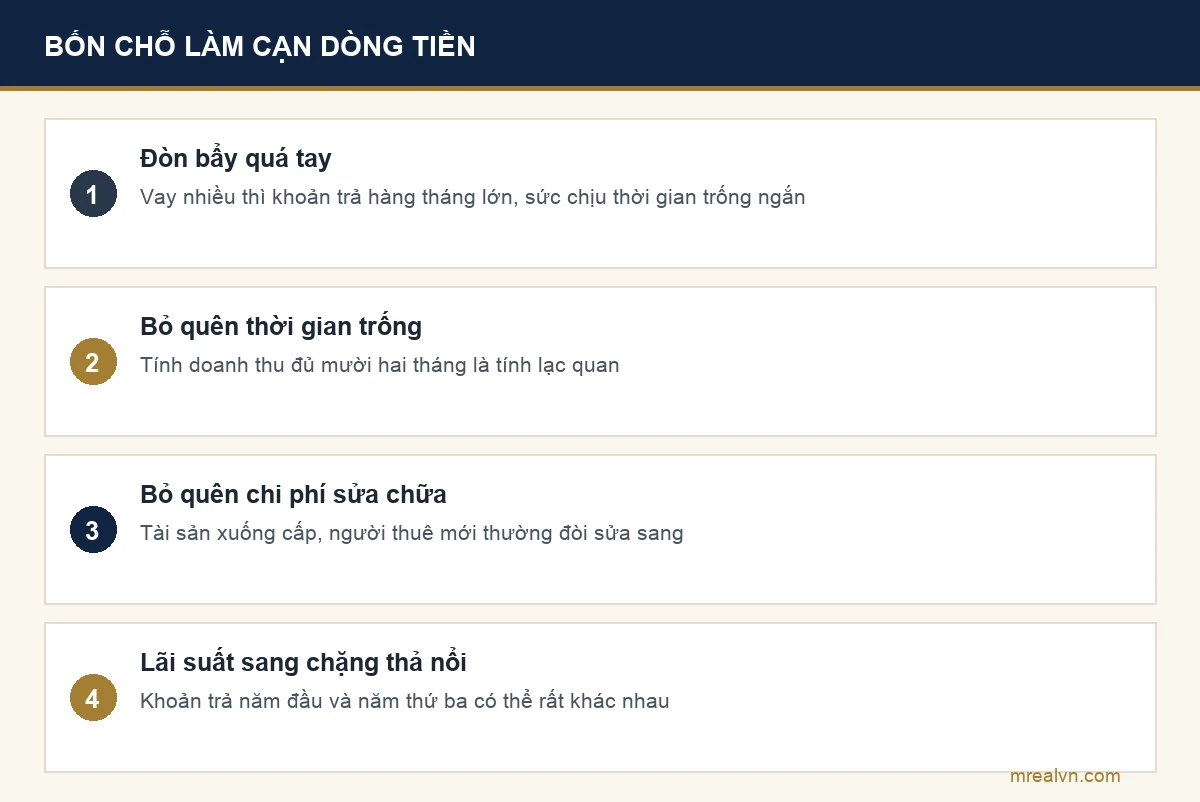
Ở dòng tiền, không ở giá.
Giá bất động sản dao động, và ai cũng biết điều đó. Nhưng dao động giá chỉ thành mất mát khi bạn buộc phải bán. Và thứ buộc bạn phải bán thường là hết tiền, không phải giá thấp.
Bốn chỗ làm cạn dòng tiền nhanh nhất:
Đòn bẩy quá tay. Vay càng nhiều thì khoản trả hàng tháng càng lớn, và khả năng chịu đựng thời gian trống càng ngắn.
Bỏ quên thời gian trống. Một căn cho thuê không phải lúc nào cũng có khách. Tính doanh thu mười hai tháng đầy là tính lạc quan.
Bỏ quên chi phí sửa chữa. Tài sản xuống cấp theo thời gian, và người thuê mới thường đòi sửa sang.
Lãi suất chuyển sang chặng thả nổi. Khoản trả hàng tháng ở năm đầu và ở năm thứ ba có thể rất khác nhau. Chúng tôi phân tích riêng ở bài lãi suất vay mua nhà.
Bốn chỗ này đều tính trước được. Chúng chỉ nguy hiểm khi không được đưa vào bảng tính.
Có mấy cách đầu tư bất động sản?
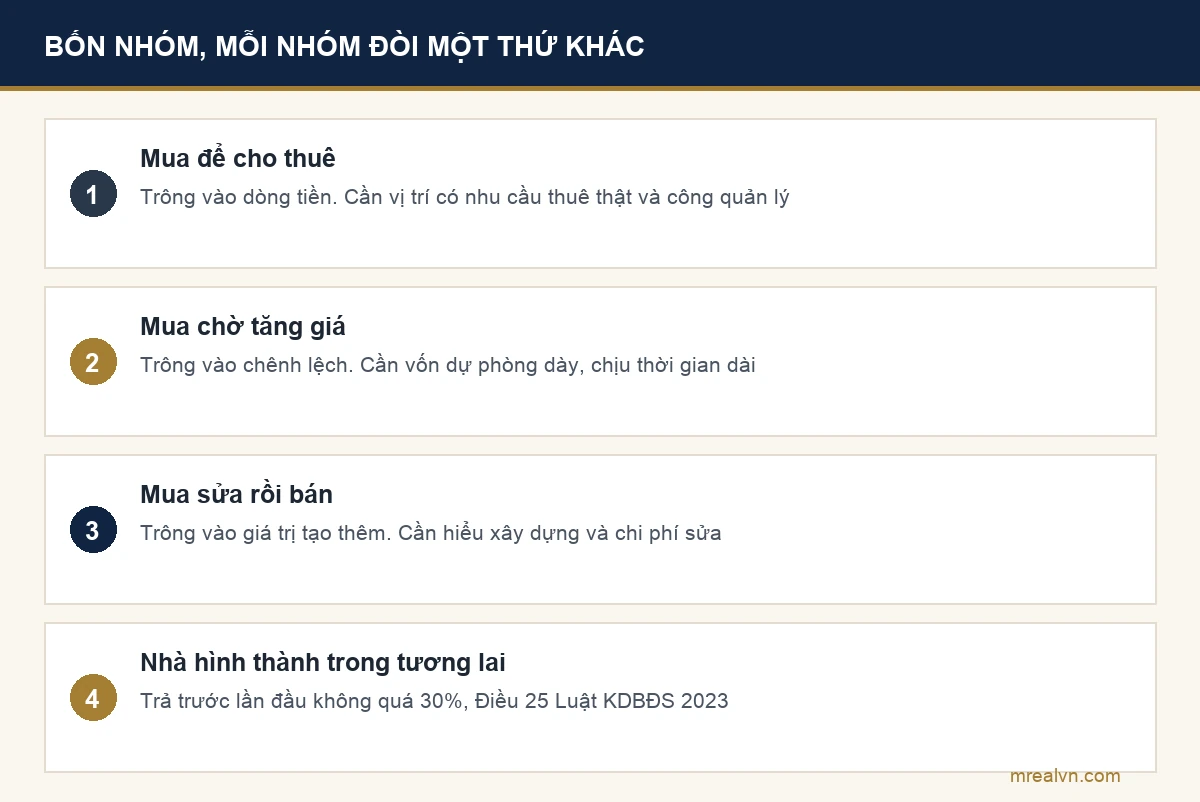
Bốn nhóm chính, và mỗi nhóm đòi một thứ khác nhau.
Nhóm một: mua để cho thuê.
Trông vào dòng tiền. Đòi hỏi chọn đúng vị trí có nhu cầu thuê thật, và đòi hỏi công quản lý. Đây là nhóm gần với nghĩa đầu tư nhất.
Nhóm hai: mua chờ tăng giá.
Trông vào chênh lệch. Đòi vốn dự phòng dày và chịu được thời gian dài. Đây là nhóm hay bị gọi nhầm thành đầu tư dài hạn.
Nhóm ba: mua sửa rồi bán.
Trông vào giá trị tạo thêm chứ không chỉ vào thị trường. Đòi hiểu về xây dựng và về chi phí sửa chữa. Chi phí thực tế thường vượt dự toán, nên phần dự phòng phải rộng. Chúng tôi có bảng dự toán ở bài chi phí sửa nhà.
Nhóm bốn: mua nhà hình thành trong tương lai.
Trông vào tiến độ và vào uy tín chủ đầu tư. Điều 25 Luật Kinh doanh bất động sản 2023, Luật số 29/2023/QH15, chốt mức trả trước lần đầu không quá 30% giá trị hợp đồng. Đây là con số nên thuộc, vì nó là mốc để biết một lời chào có nằm trong khuôn khổ hay không.
Người mới nên bắt đầu từ đâu?
Không phải từ việc tìm căn. Từ việc biết mình có bao nhiêu và chịu được bao lâu.
Bước một: tính vốn thật của mình.
Vốn thật là tiền có thể bỏ vào mà không ảnh hưởng chi tiêu sinh hoạt, và không phải vay mượn người thân. Con số này thường nhỏ hơn con số người ta nghĩ.
Bước hai: tính sức chịu đựng.
Nếu khoản này không sinh ra đồng nào trong hai năm, bạn còn sống bình thường không. Nếu không, giảm quy mô xuống.
Bước ba: chọn một nhóm, đừng chọn cả bốn.
Người mới ôm cả bốn nhóm thường không giỏi nhóm nào. Chọn một, làm cho thuộc, rồi mới mở rộng.
Bước bốn: học đọc hồ sơ trước khi học đọc thị trường.
Đây là điểm ngược với thói quen. Người mới hay lao vào dự báo giá, trong khi thứ làm mất tiền nhanh nhất là mua phải tài sản có vấn đề pháp lý. Sáu cửa kiểm tra nằm ở bài cách kiểm tra pháp lý nhà đất.
Bước năm: bắt đầu nhỏ.
Khoản đầu tiên nên là khoản mà nếu sai, bạn vẫn học được bài học mà không mất khả năng làm tiếp.
Bảng tính tối thiểu cho một khoản cho thuê
Không cần phần mềm. Một tờ giấy chia hai cột là đủ, và nó lọc được phần lớn quyết định sai.
Cột tiền vào:
Tiền thuê hàng tháng. Lấy con số thật của khu vực, không lấy con số bên bán đưa. Cách kiểm: xem vài tin cho thuê cùng loại cùng khu, và gọi hỏi hai ba nơi xem đã cho thuê được chưa.
Cột tiền ra:
Khoản trả nợ ngân hàng hàng tháng. Phí quản lý nếu là chung cư. Thuế và phí. Chi phí sửa chữa dự phòng. Và khoản quan trọng nhất mà nhiều bảng tính bỏ quên: thời gian trống.
Cách tính thời gian trống cho gọn: giả định mỗi năm có một tháng không có khách. Nghĩa là lấy tiền thuê nhân mười một, không nhân mười hai. Đây là giả định thận trọng vừa phải, không phải bi quan.
Con số cuối cùng bạn cần:
Lấy cột vào trừ cột ra. Ra số dương thì khoản đó tự nuôi được mình. Ra số âm thì mỗi tháng bạn đang bù thêm tiền, và bạn cần biết mình bù được bao lâu.
Số âm không tự động là sai. Nhiều người chấp nhận bù trong vài năm đầu để đổi lấy vị trí tốt. Nhưng phải là quyết định có ý thức, không phải phát hiện ra sau khi đã mua.
Ba loại chi phí hay bị bỏ quên
Chi phí lúc mua. Bốn khoản trong một giao dịch chuyển nhượng: thuế thu nhập cá nhân, lệ phí trước bạ, phí công chứng, phí thẩm định hồ sơ. Cộng lại không nhỏ, và chúng rơi hết vào đúng lúc bạn đang cạn tiền nhất. Chi tiết ở bài chi phí sang tên sổ đỏ.
Chi phí lúc giữ. Phí quản lý, thuế đất, bảo trì, và tiền sửa mỗi khi đổi người thuê.
Chi phí lúc bán. Thuế thu nhập cá nhân của bên bán, phí môi giới, và thời gian chờ bán. Thời gian chờ cũng là chi phí, vì trong lúc chờ bạn vẫn phải trả lãi.
Ba loại này cộng lại thường ăn mất một phần đáng kể của khoản lãi mà bảng tính ban đầu vẽ ra.
Vị trí quyết định điều gì, và không quyết định điều gì?
Câu “vị trí, vị trí, vị trí” đúng nhưng bị dùng quá rộng.
Vị trí quyết định: khả năng cho thuê được, tốc độ bán lại, và mức giá sàn khi thị trường xấu.
Vị trí không quyết định: pháp lý của thửa. Một căn ở mặt tiền trung tâm mà vướng thừa kế chưa chia hoặc đang tranh chấp thì vẫn là căn không giao dịch được.
Đây là chỗ người mới hay nhầm. Họ dồn hết công sức vào chọn vị trí, rồi bỏ qua khâu kiểm hồ sơ, và mất tiền ở đúng chỗ đã bỏ qua.
Thứ tự đúng là: kiểm pháp lý trước, chọn vị trí sau. Một căn không sạch hồ sơ thì vị trí đẹp tới đâu cũng không cứu được.
Ba dấu hiệu của một quyết định đang lệch
Dấu hiệu một: bảng tính chỉ có một kịch bản.
Nếu bảng tính của bạn chỉ có kịch bản mọi thứ diễn ra như dự kiến, đó chưa phải bảng tính. Thêm ít nhất một kịch bản xấu: trống ba tháng, lãi suất tăng, sửa chữa phát sinh.
Dấu hiệu hai: lý do mua là vì sợ bỏ lỡ.
Cảm giác này rất mạnh và rất hay xuất hiện ở giai đoạn thị trường nóng. Nó không phải một luận điểm đầu tư.
Dấu hiệu ba: chưa kiểm pháp lý đã đặt cọc.
Đây là chỗ mất tiền nhanh nhất, và cũng là chỗ dễ tránh nhất. Kiểm trước khi cọc, không phải sau.
Đầu tư một mình hay góp vốn với người khác?
Góp vốn giải quyết được vấn đề thiếu tiền, nhưng nó tạo ra một vấn đề khác: quyền quyết định.
Nhà đất đứng tên nhiều người là nhà đất cần đủ chữ ký khi bán hoặc thế chấp. Thiếu một chữ ký là hồ sơ dừng. Và các đồng sở hữu còn có quyền ưu tiên mua khi một người muốn bán phần của mình.
Nghĩa là khi bạn muốn ra, bạn không tự quyết được thời điểm. Chúng tôi phân tích kỹ ở bài sổ hồng riêng và sổ chung.
Bốn điều nên thống nhất bằng văn bản trước khi góp vốn:
Ai đứng tên và theo tỷ lệ nào. Ghi rõ tỷ lệ, đừng để miệng.
Ai quyết định bán, và quyết theo cơ chế nào. Đồng thuận toàn bộ hay theo đa số.
Chi phí phát sinh chia thế nào. Sửa chữa, thuế phí, thời gian trống.
Đường ra của từng người. Nếu một người cần tiền gấp thì làm sao. Đây là điều khoản hay bị bỏ nhất, và cũng là điều khoản cứu được tình bạn.
Góp vốn không sai. Góp vốn mà không viết ra bốn điều trên mới là chỗ hay vỡ.
Bao lâu thì biết mình quyết định đúng?
Sớm hơn nhiều người nghĩ, và không cần đợi tới lúc bán.
Với khoản cho thuê, ba tháng đầu đã cho biết khá nhiều: có cho thuê được không, giá thuê thực tế bằng bao nhiêu phần trăm con số dự kiến, và chi phí phát sinh thật là bao nhiêu.
Với khoản chờ tăng giá, tín hiệu chậm hơn. Nhưng có một thứ kiểm được ngay: tính thanh khoản. Thử rao bán ở mức giá bạn mua vào, xem có ai hỏi không. Không ai hỏi nghĩa là mức giá bạn mua đã cao hơn thị trường, và bạn biết điều đó sớm còn hơn biết sau ba năm.
Đây là phép thử ít người làm, vì nó khó chịu. Nhưng nó rẻ và nhanh.
Câu hỏi thường gặp
Đầu tư bất động sản là gì?
Là bỏ vốn vào nhà đất để thu lợi qua dòng tiền cho thuê hoặc qua chênh lệch giá. Nếu không trông vào nguồn nào trong hai nguồn đó thì là mua để dùng, không phải đầu tư.
Đầu tư khác đầu cơ thế nào?
Không khác ở thời gian nắm giữ. Khác ở chỗ khi giá đứng yên, khoản đầu tư vẫn có tiền vào, còn khoản đầu cơ phải gồng bằng tiền túi.
Cần bao nhiêu vốn để bắt đầu?
Không có con số chung, vì nó phụ thuộc vào loại tài sản và địa bàn. Câu hỏi đúng hơn là bạn cầm cự được bao nhiêu tháng nếu khoản đó không sinh ra đồng nào.
Vay bao nhiêu là an toàn?
Cũng không có con số chung. Nguyên tắc dùng được là khoản trả hàng tháng phải nằm trong phần thu nhập bạn còn dư sau khi trừ chi phí sống thật, chứ không phải trong phần ngân hàng duyệt cho bạn.
Mua nhà hình thành trong tương lai thì lưu ý gì?
Mức trả trước lần đầu không quá 30% giá trị hợp đồng theo Điều 25 Luật Kinh doanh bất động sản 2023. Ngoài ra nên đọc kỹ lịch thanh toán và hỏi văn bản của Sở Xây dựng xác nhận dự án đủ điều kiện bán.
Ba việc làm được ngay
- Hôm nay: trả lời ba câu tự kiểm ở mục trên, viết ra giấy chứ đừng nhẩm trong đầu.
- Trước khi xem căn nào: chốt vốn thật và số tháng cầm cự được.
- Trước khi đặt cọc: kiểm pháp lý cho xong, đừng để sau.
Bài này không dự báo giá và không khuyên bạn nên mua hay nên bán. Nội dung mang tính tham khảo, không thay thế tư vấn tài chính hay tư vấn pháp lý.
Căn cứ: Luật Kinh doanh bất động sản 2023, Luật số 29/2023/QH15, hiệu lực 01/8/2024, Điều 25. Luật Đất đai 2024, Luật số 31/2024/QH15, Điều 45.
🎁 TẶNG BẠN: bộ “15 năm kinh nghiệm mua bán nhà đất” — nhận miễn phí tại mục Quà tặng.
Để lại một bình luận