🎁 TẶNG BẠN: bộ “15 năm kinh nghiệm mua bán nhà đất” — nhận miễn phí tại mục Quà tặng.
Tóm tắt nhanh: Không có đáp án chung. Đất nền và chung cư khác nhau ở bốn chỗ quyết định: dòng tiền, thanh khoản, chi phí giữ, và rủi ro pháp lý. Chọn cái nào tuỳ vào bạn cần tiền vào hàng tháng hay chịu được chờ, và tuỳ vốn dự phòng của bạn dày tới đâu.
Nội dung bài viết
- Bốn chỗ khác nhau thật sự
- Câu hỏi một: bạn cần tiền vào hàng tháng không?
- Câu hỏi hai: bạn cầm cự được bao lâu nếu không bán được?
- Câu hỏi ba: bạn kiểm được pháp lý tới đâu?
- Câu hỏi bốn: bạn có thời gian quản lý không?
- Hai trường hợp hay chọn sai
- Kết hợp cả hai được không?
- Chi phí giữ của hai loại khác nhau thế nào?
- Nếu vay ngân hàng thì hai loại khác nhau ra sao?
- Ba câu hỏi nên đặt cho người bán
- Thị trường xấu thì loại nào chịu đựng tốt hơn?
- Người mới nên bắt đầu với loại nào?
- Bảng tự chọn
- Ba việc làm được ngay
Ngày 31/08/2026, khi soạn bài này, chúng tôi mở năm kết quả xếp hạng cao nhất cho từ khóa “nên đầu tư đất nền hay chung cư”. Ba trong năm là báo, viết dạng phỏng vấn chuyên gia rồi kết bằng một lời khuyên chung. Một bài là ngân hàng, dẫn về sản phẩm vay.
Vấn đề của lời khuyên chung là nó bỏ qua thứ quan trọng nhất: hoàn cảnh của bạn.
Người cần tiền vào hàng tháng và người có thể chờ năm năm là hai người khác nhau. Cùng một lời khuyên không thể đúng cho cả hai.
Bài này không khuyên chọn loại nào. Nó đưa khung để bạn tự chọn.
Bốn chỗ khác nhau thật sự
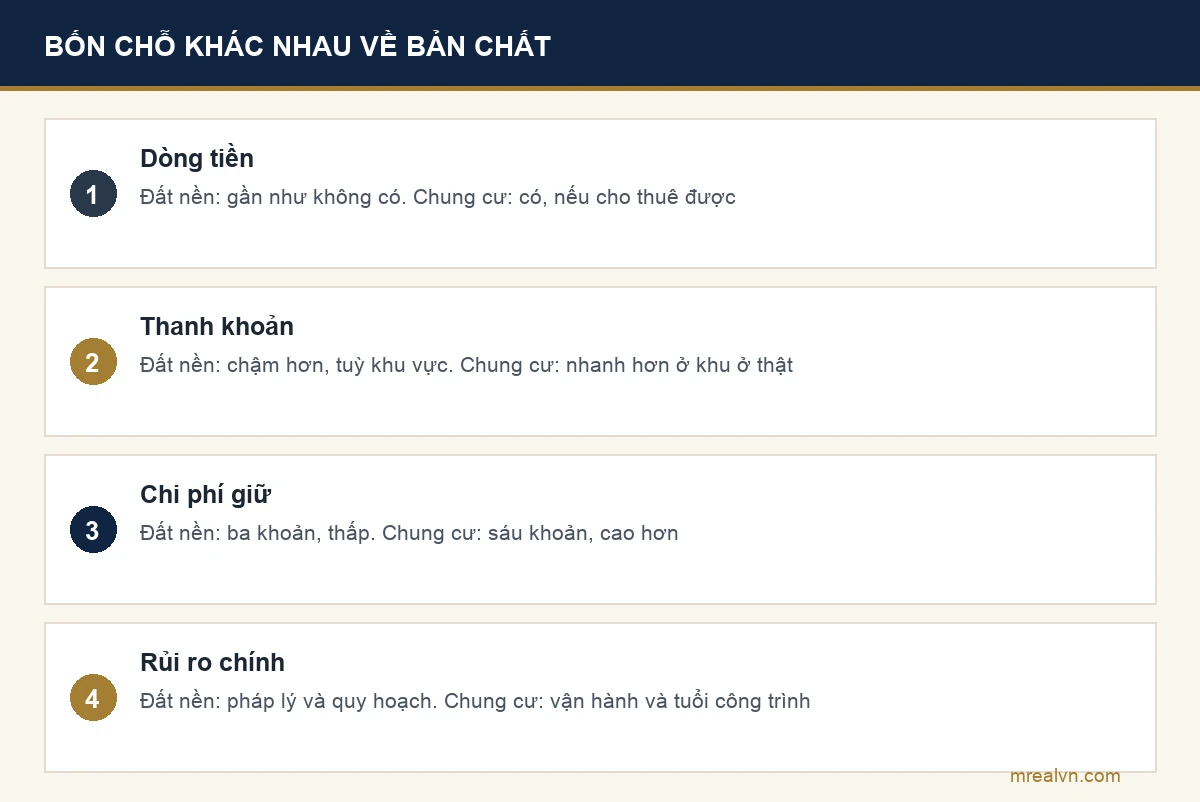
Bỏ qua chuyện loại nào lời hơn, vì câu đó không trả lời được nếu chưa biết bạn là ai. Bốn chỗ dưới đây mới là chỗ khác nhau về bản chất.
| Đất nền | Chung cư | |
|---|---|---|
| Dòng tiền | gần như không có, trừ khi cho thuê làm bãi hoặc kho | có, nếu cho thuê được |
| Thanh khoản | chậm hơn, phụ thuộc khu vực | nhanh hơn ở khu có nhu cầu ở thật |
| Chi phí giữ | thấp, chủ yếu là thuế đất | cao hơn: phí quản lý, bảo trì, sửa khi đổi khách |
| Rủi ro chính | pháp lý và quy hoạch | chất lượng vận hành và giá trị theo thời gian |
Đọc bảng này sẽ thấy hai loại không cạnh tranh trực tiếp với nhau. Chúng phục vụ hai nhu cầu khác nhau.
Đất nền là tài sản giữ. Nó không nuôi bạn hàng tháng, nhưng nó cũng không đòi bạn nuôi nó nhiều.
Chung cư là tài sản vận hành. Nó có thể đem tiền về, nhưng nó đòi công quản lý và đòi chi phí đều đặn.
Câu hỏi một: bạn cần tiền vào hàng tháng không?
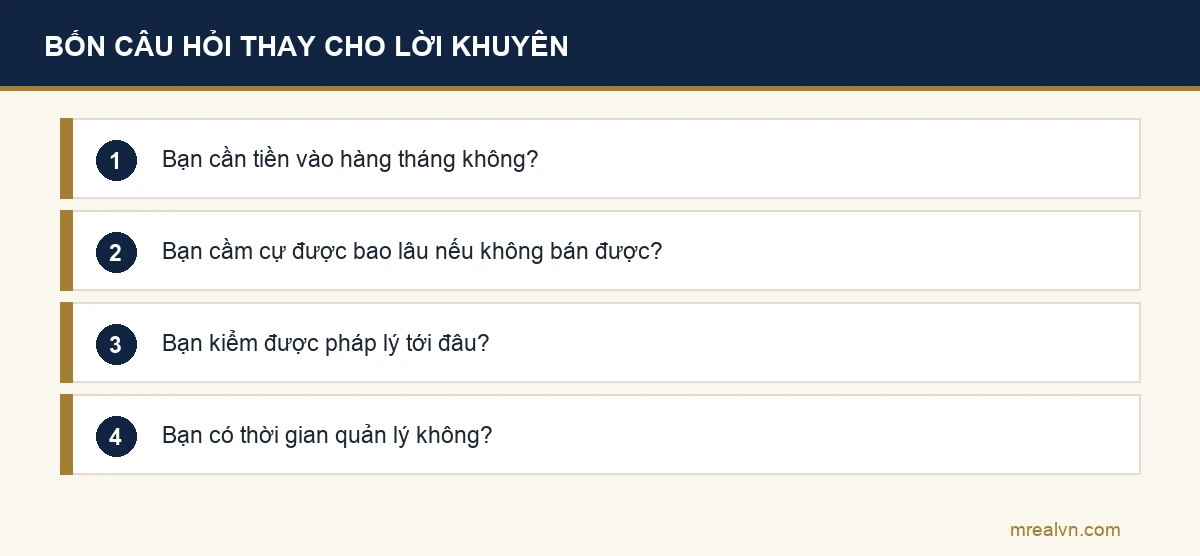
Đây là câu chia đường rõ nhất.
Nếu có: chung cư cho thuê là nhánh phù hợp hơn, vì nó tạo dòng tiền. Đất nền hiếm khi làm được việc này.
Nếu không, và bạn có thể chờ: đất nền là nhánh nhẹ gánh hơn, vì chi phí giữ thấp.
Câu này quan trọng vì nó quyết định bạn chịu được bao lâu. Người cần tiền hàng tháng mà ôm đất nền sẽ phải bán vào lúc không muốn bán, và đó là cách mất tiền phổ biến.
Một lưu ý về dòng tiền chung cư: nó không phải tiền thuê trừ đi khoản trả ngân hàng. Phải trừ thêm phí quản lý, chi phí sửa chữa, và thời gian trống. Chúng tôi mô tả bảng tính tối thiểu ở bài đầu tư bất động sản là gì.
Câu hỏi hai: bạn cầm cự được bao lâu nếu không bán được?
Đây là câu về thanh khoản, và nó bị đánh giá thấp nhất.
Chung cư ở khu có nhu cầu ở thật thường bán lại nhanh hơn, vì tệp người mua rộng: người mua để ở, người mua cho thuê, người mua cho con.
Đất nền phụ thuộc rất nhiều vào khu vực. Đất trong khu dân cư hiện hữu khác hẳn đất ở khu chưa có người ở. Loại thứ hai có thể mất rất lâu mới có người hỏi.
Phép thử rẻ và nhanh: trước khi mua, thử tìm xem trong sáu tháng qua khu đó có bao nhiêu giao dịch thật. Không có giao dịch nào nghĩa là khi bạn muốn ra, bạn cũng sẽ đứng ở chỗ đó.
Nhiều người hỏi giá sẽ lên bao nhiêu. Câu đáng hỏi hơn là bán được cho ai.
Câu hỏi ba: bạn kiểm được pháp lý tới đâu?
Hai loại có hai nhóm rủi ro pháp lý khác nhau, và cần hai bộ kỹ năng khác nhau.
Với đất nền, ba thứ phải kiểm:
Mục đích sử dụng đất trên giấy chứng nhận. Hai mã cần tìm là ONT và ODT, đó là đất ở. Gặp mã của nhóm nông nghiệp thì cách tính giá và cách sử dụng đều khác hẳn, bất kể tin rao mô tả thế nào.
Quy hoạch của thửa. Đất dính quy hoạch là chuyện khác hẳn đất sạch quy hoạch.
Tình trạng tranh chấp và thế chấp. Sổ sạch không có nghĩa là đất không tranh chấp.
Chi tiết sáu cửa kiểm tra ở bài cách kiểm tra pháp lý nhà đất.
Với chung cư, ba thứ khác:
Căn hộ đã có sổ hồng riêng chưa. Chưa có sổ thì giao dịch đi theo đường chuyển nhượng hợp đồng mua bán, khác hẳn về thủ tục.
Nếu là dự án đang xây, dự án đã đủ điều kiện bán chưa. Và mức trả trước lần đầu không quá 30% giá trị hợp đồng theo Điều 25 Luật Kinh doanh bất động sản 2023, Luật số 29/2023/QH15.
Nếu là chung cư mini, toà đó thuộc nhóm được cấp sổ riêng từng căn hay nhóm chỉ được cho thuê. Đây là khác biệt lớn nhất trong loại hình này, và nhìn bên ngoài không phân biệt được. Chúng tôi phân tích ở bài chung cư mini.
Câu hỏi bốn: bạn có thời gian quản lý không?
Chung cư cho thuê là công việc, không phải khoản gửi tiết kiệm.
Tìm khách, làm hợp đồng, xử lý hỏng hóc, xử lý khi khách chậm trả, dọn dẹp giữa hai lượt thuê. Ai đó phải làm những việc này. Nếu không phải bạn thì phải thuê người, và chi phí đó vào cột tiền ra.
Đất nền gần như không đòi công quản lý. Đổi lại nó cũng không đem về gì.
Đây là chỗ nhiều người tính thiếu. Họ so tiền thuê với chi phí, quên mất thời gian của chính mình cũng là một khoản.
Hai trường hợp hay chọn sai
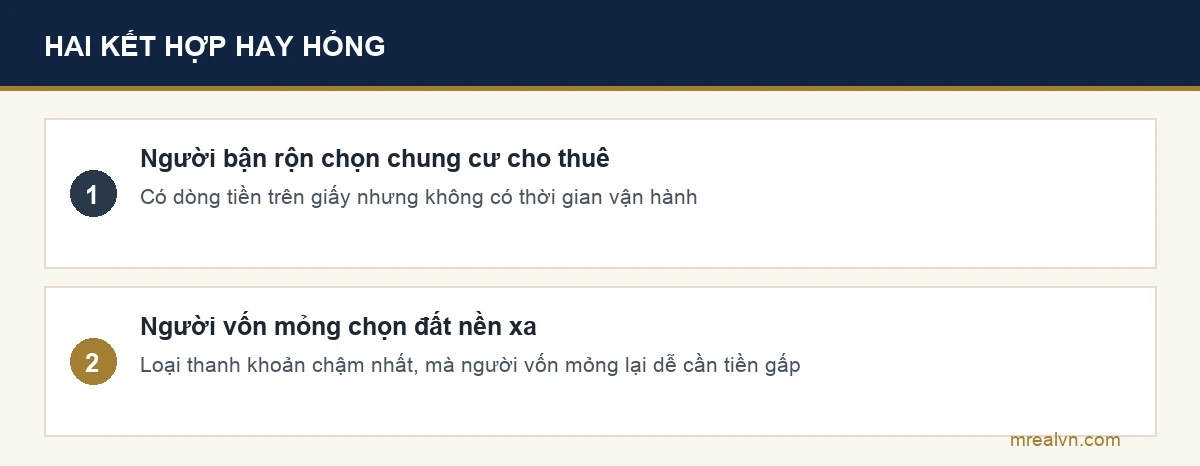
Trường hợp một: người bận rộn chọn chung cư cho thuê.
Có dòng tiền trên giấy, nhưng không có thời gian vận hành. Kết quả là căn để trống lâu, hoặc phải giảm giá thuê để đỡ phải tìm khách.
Nếu vẫn muốn nhánh này, hãy tính luôn chi phí thuê người quản lý vào bảng tính ngay từ đầu, đừng coi đó là khoản phát sinh.
Trường hợp hai: người vốn mỏng chọn đất nền xa.
Đất xa thường rẻ hơn, nên hợp túi tiền. Nhưng nó cũng là loại thanh khoản chậm nhất. Người vốn mỏng lại là người dễ cần tiền gấp nhất.
Hai điều đó cộng lại thành tình huống xấu: cần bán mà không bán được.
Kết hợp cả hai được không?
Được, và nhiều người làm vậy. Nhưng không nên làm cùng lúc khi mới bắt đầu.
Lý do: hai loại đòi hai bộ kỹ năng khác nhau. Người ôm cả hai lúc mới vào thường không thuộc loại nào, và mắc lỗi ở cả hai.
Thứ tự hợp lý hơn là chọn một loại, làm cho thuộc, rồi mới mở sang loại kia. Thuộc ở đây nghĩa là biết giá thật của khu vực, biết nhóm rủi ro của loại đó, và đã đi qua ít nhất một giao dịch trọn vẹn.
Chi phí giữ của hai loại khác nhau thế nào?
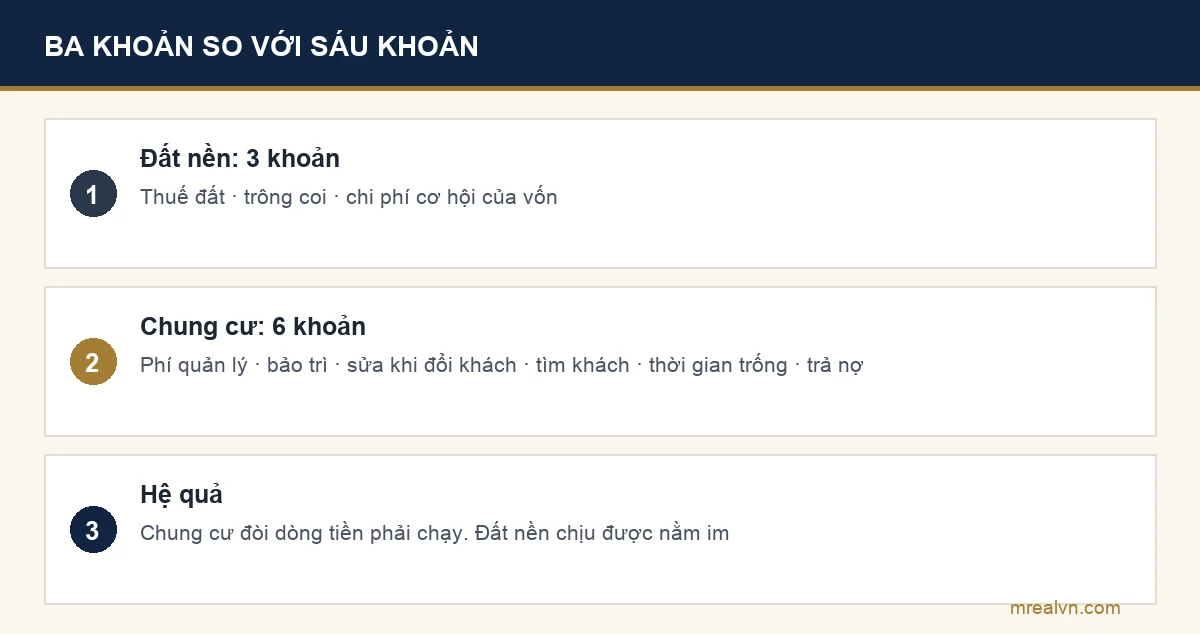
Đây là phần bảng tính hay bỏ sót nhất, và nó quyết định bạn giữ được bao lâu.
Đất nền, ba khoản:
Thuế sử dụng đất phi nông nghiệp, nếu thuộc diện phải nộp. Khoản này thường nhỏ.
Chi phí trông coi, với đất ở khu chưa có người ở. Đất bỏ không dễ bị lấn chiếm hoặc đổ trộm vật liệu.
Chi phí cơ hội của vốn. Tiền nằm đó không sinh ra gì trong lúc chờ.
Chung cư, sáu khoản:
Phí quản lý hàng tháng, tính theo mét vuông. Phí bảo trì. Chi phí sửa chữa khi đổi người thuê. Chi phí tìm khách. Thời gian trống giữa hai lượt thuê. Và khoản trả nợ ngân hàng nếu có vay.
Sáu so với ba. Đó là lý do chung cư đòi dòng tiền phải chạy, còn đất nền thì chịu được nằm im.
Cách so cho công bằng: đừng so tiền thuê với khoản trả ngân hàng. So tổng tiền vào một năm với tổng tiền ra một năm, trong đó tiền vào tính mười một tháng chứ không phải mười hai.
Nếu vay ngân hàng thì hai loại khác nhau ra sao?
Khác ở ba điểm, và cả ba đều ảnh hưởng tới số tiền bạn thực sự vay được.
Điểm một: tỷ lệ cho vay. Ngân hàng thường nhìn hai loại tài sản này khác nhau khi thẩm định. Con số cụ thể tuỳ từng ngân hàng và từng thời kỳ, nên phải hỏi trực tiếp.
Điểm hai: nguồn trả nợ. Với chung cư cho thuê, tiền thuê có thể được tính vào nguồn trả nợ ở một mức nào đó. Với đất nền không có dòng tiền, khoản trả nợ hoàn toàn dựa vào thu nhập khác của bạn.
Điểm ba: thời gian chịu đựng. Đất nền vay dài mà không có dòng tiền là kết hợp căng nhất, vì mỗi tháng bạn bù bằng tiền túi và không biết bù tới bao giờ.
Việc nên làm: hỏi ngân hàng thẩm định trước khi chốt giá, đừng chốt xong mới phát hiện phần vay hụt. Và nhớ rằng lãi suất đi theo hai chặng, chặng sau thả nổi. Chi tiết ở bài lãi suất vay mua nhà.
Ba câu hỏi nên đặt cho người bán
Dùng được cho cả hai loại, và câu trả lời cho biết khá nhiều.
Anh chị giữ tài sản này bao lâu rồi, và vì sao bán?
Câu này không nhằm dò xét. Nó cho biết tài sản đã đi qua bao nhiêu chu kỳ, và có vấn đề gì đang khiến chủ muốn ra hay không.
Trong sáu tháng qua khu này có giao dịch nào không?
Câu về thanh khoản. Người bán thật thà sẽ biết, vì họ đã hỏi giá trước khi rao.
Có gì tôi nên biết mà chưa hỏi không?
Câu mở, và đôi khi cho ra thông tin quan trọng nhất. Người bán tử tế thường sẽ nói. Người né tránh câu này cũng là một tín hiệu.
Thị trường xấu thì loại nào chịu đựng tốt hơn?
Câu này không có đáp án cố định, nhưng có một nguyên tắc dùng được: thứ có dòng tiền chịu đựng tốt hơn thứ không có.
Khi thị trường chậm lại, giá của cả hai loại đều khó tăng. Khác biệt nằm ở chỗ trong lúc chờ, bạn đang được trả tiền hay đang phải trả tiền.
Một căn chung cư cho thuê được vẫn có tiền vào mỗi tháng, dù giá không nhúc nhích. Một lô đất trống thì không, và nếu bạn đang vay để mua nó, mỗi tháng là một khoản đi ra.
Điều này không nói đất nền kém hơn. Nó nói đất nền đòi vốn dự phòng dày hơn để đi qua giai đoạn chậm.
Ba việc nên chuẩn bị trước, dù chọn loại nào:
Biết mình cầm cự được bao nhiêu tháng nếu không có tiền vào. Con số này nên tính trước khi mua, không phải khi đã mua rồi.
Không dùng hết hạn mức vay được duyệt. Ngân hàng duyệt theo hồ sơ hôm nay, còn bạn phải sống với khoản trả đó nhiều năm.
Giữ một khoản riêng cho chi phí phát sinh, tách khỏi tiền mua. Với chung cư là sửa chữa, với đất nền là chi phí trông coi và thuế.
Người mới nên bắt đầu với loại nào?
Không có đáp án đúng cho mọi người, nhưng có một cách chọn ít rủi ro hơn: bắt đầu với loại mà bạn kiểm tra được.
Nếu bạn chưa quen đọc giấy chứng nhận, chưa biết tra quy hoạch, thì đất nền là nhánh có nhiều chỗ để sai hơn. Rủi ro của nó tập trung ở hồ sơ, và hồ sơ là thứ cần kỹ năng để đọc.
Chung cư đã có sổ hồng riêng thường đơn giản hơn về mặt kiểm tra, nhưng đổi lại đòi bạn hiểu về vận hành và về chi phí giữ.
Cách an toàn cho người mới, dù chọn loại nào:
Học đọc hồ sơ trước khi học đọc thị trường. Thứ làm mất tiền nhanh nhất không phải mua sai thời điểm, mà là mua phải tài sản có vấn đề pháp lý.
Bắt đầu ở khu vực bạn biết rõ. Biết rõ nghĩa là bạn tự đi được, tự hỏi được hàng xóm, tự thấy được khu đó có người ở thật hay không.
Làm khoản đầu tiên đủ nhỏ để nếu sai vẫn học được bài học mà không mất khả năng làm tiếp.
Bảng tự chọn
Không phải lời khuyên, chỉ là khung. Bạn tự đối chiếu.
| Hoàn cảnh của bạn | Nhánh hợp hơn |
|---|---|
| Cần tiền vào hàng tháng | chung cư cho thuê |
| Không cần dòng tiền, chịu được chờ nhiều năm | đất nền |
| Vốn mỏng, có thể cần tiền gấp | ưu tiên thanh khoản, tránh đất xa |
| Không có thời gian quản lý | đất nền, hoặc chung cư kèm chi phí thuê quản lý |
| Chưa quen đọc hồ sơ pháp lý | loại nào cũng phải học trước, nhưng chung cư có sổ riêng thường đơn giản hơn |
Câu hỏi thường gặp
Nên đầu tư đất nền hay chung cư?
Không có đáp án chung. Bốn thứ quyết định là dòng tiền, thanh khoản, chi phí giữ và rủi ro pháp lý. Trả lời bốn câu hỏi trong bài rồi tự đối chiếu với hoàn cảnh của mình.
Đất nền có lời hơn chung cư không?
Câu này không trả lời được nếu chưa biết bạn giữ được bao lâu và có cần dòng tiền không. Hai loại phục vụ hai nhu cầu khác nhau chứ không cạnh tranh trực tiếp.
Chung cư có bị mất giá theo thời gian không?
Chất lượng vận hành và tuổi công trình ảnh hưởng tới giá trị. Đây là nhóm rủi ro riêng của chung cư, khác với nhóm rủi ro pháp lý và quy hoạch của đất nền.
Mua đất nền ở xa có nên không?
Đất xa thường rẻ hơn nhưng thanh khoản chậm hơn. Nếu bạn thuộc nhóm có thể cần tiền gấp, đây là kết hợp rủi ro. Phép thử: xem sáu tháng qua khu đó có bao nhiêu giao dịch thật.
Vốn ít thì nên bắt đầu từ đâu?
Từ việc tính vốn thật và số tháng cầm cự được, không phải từ việc tìm căn. Rồi chọn nhánh có thanh khoản tốt hơn, vì người vốn mỏng ít có khả năng chờ.
Ba việc làm được ngay
- Hôm nay: trả lời bốn câu hỏi trong bài, viết ra giấy.
- Trước khi xem tài sản nào: tra xem sáu tháng qua khu đó có bao nhiêu giao dịch thật.
- Trước khi đặt cọc: kiểm đủ ba thứ pháp lý của loại bạn chọn.
Bài này không dự báo giá và không khuyên bạn chọn loại nào. Nội dung mang tính tham khảo, không thay thế tư vấn tài chính hay tư vấn pháp lý.
Căn cứ: Luật Kinh doanh bất động sản 2023, Luật số 29/2023/QH15, Điều 25. Luật Nhà ở 2023, Luật số 27/2023/QH15.
🎁 TẶNG BẠN: bộ “15 năm kinh nghiệm mua bán nhà đất” — nhận miễn phí tại mục Quà tặng.
Để lại một bình luận