Tóm tắt nhanh: Vay mua nhà là khoản vay thế chấp, xét trên bốn điều kiện tại Điều 7 Thông tư 39/2016/TT-NHNN. Ngân hàng đo sức trả nợ bằng Tỷ lệ thu nhập (DSC). Thông tư 22/2023/TT-NHNN có đặt mốc DSC 35% trong bảng hệ số rủi ro, nhưng đó là quy định để ngân hàng tính vốn chứ không phải điều kiện cho vay áp lên người vay.
Có một điều nên nói ngay, vì nó đổi cách bạn chuẩn bị hồ sơ. Ngân hàng không cho vay dựa trên căn nhà bạn muốn mua. Ngân hàng cho vay dựa trên dòng tiền của bạn, rồi mới lấy căn nhà làm chỗ dựa nếu dòng tiền đó đứt.
Hiểu đúng thứ tự này giải quyết được phần lớn thắc mắc phía sau. Vì sao hồ sơ đủ giấy vẫn bị từ chối. Vì sao ngân hàng định giá căn nhà thấp hơn giá bạn mua. Và vì sao con số “được duyệt” không phải con số bạn nên vay.
Bài này đi vào bốn thứ: điều kiện luật đặt ra, hồ sơ phải chuẩn bị, cách bộ phận thẩm định đọc hồ sơ đó, và mức vay còn an toàn so với thu nhập của bạn. Phần lãi suất, biên độ và phí trả nợ trước hạn nằm ở bài riêng về lãi suất vay mua nhà, vì đó là một chủ đề đủ dài để không nên nhét chung.
Ngân hàng thật sự nhìn gì khi xét một hồ sơ vay mua nhà?
Bộ phận thẩm định nhìn ba khối thông tin, theo đúng thứ tự này: bạn là ai, bạn kiếm được bao nhiêu và ổn định tới đâu, tài sản bảo đảm đáng giá bao nhiêu.
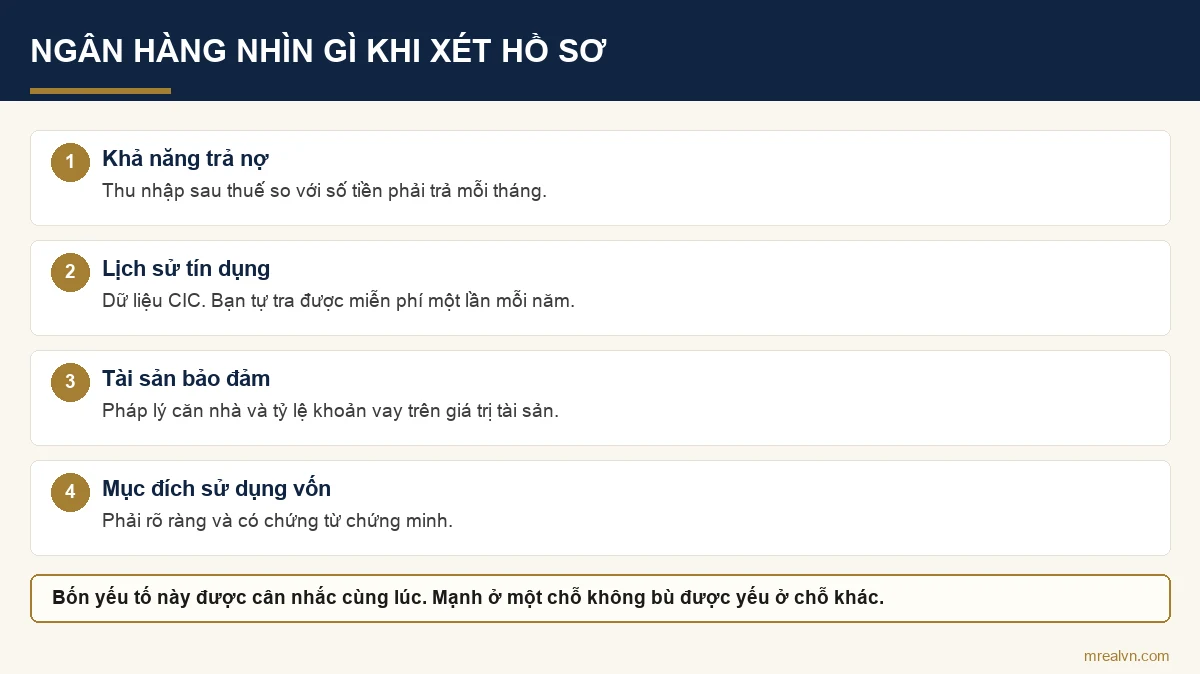
Đây không phải suy đoán. Điều 17 Thông tư 39/2016/TT-NHNN viết rõ: tổ chức tín dụng thẩm định khả năng đáp ứng các điều kiện vay vốn theo Điều 7 để xem xét quyết định cho vay. Trong quá trình đó, ngân hàng được dùng hệ thống xếp hạng tín dụng nội bộ, kết hợp thông tin tại Trung tâm Thông tin tín dụng quốc gia và các kênh khác.
Bốn điểm nên nhớ trước khi bạn bước vào cuộc trao đổi đầu tiên:
- Thẩm định và quyết định là hai khâu tách rời. Khoản 2 Điều 17 buộc ngân hàng xét duyệt theo nguyên tắc phân định trách nhiệm giữa khâu thẩm định và khâu quyết định cho vay. Người tiếp bạn ở quầy thường không phải người ký duyệt.
- Lịch sử tín dụng được tra trước khi bạn kịp giải thích. Hệ thống CIC trả về dư nợ và nhóm nợ của bạn tại mọi tổ chức tín dụng, không chỉ tại ngân hàng bạn đang nộp.
- Tài sản bảo đảm là thoả thuận, không phải bắt buộc theo luật. Khoản 1 Điều 15 Thông tư 39/2016 nêu việc áp dụng hay không áp dụng biện pháp bảo đảm do hai bên thoả thuận. Trên thực tế với khoản vay mua nhà, ngân hàng gần như luôn yêu cầu thế chấp.
- Ngân hàng phải nói lý do nếu bạn hỏi. Khoản 3 Điều 17 quy định trường hợp quyết định không cho vay, tổ chức tín dụng thông báo cho khách hàng lý do khi khách hàng có yêu cầu. Bạn có quyền hỏi, và nên hỏi.
Bản hợp nhất Thông tư 39/2016/TT-NHNN đang có hiệu lực nằm ở văn bản hợp nhất của Ngân hàng Nhà nước, xác thực ngày 30/6/2026. Đây là bản đã gộp các lần sửa của Thông tư 06/2023, Thông tư 12/2024, Thông tư 52/2025 và Thông tư 29/2026.
Điều kiện vay mua nhà theo quy định hiện hành gồm những gì?
Luật chỉ đặt bốn điều kiện. Mọi thứ khác bạn nghe được từ nhân viên tín dụng là quy định nội bộ của từng ngân hàng, không phải quy định của nhà nước.
Điều 7 Thông tư 39/2016/TT-NHNN, sau lần sửa bởi Thông tư 12/2024/TT-NHNN có hiệu lực từ 01/7/2024, liệt kê như sau. Khoản 5 cũ đã bị bãi bỏ.
| Điều kiện theo Điều 7 | Nội dung luật | Thực tế nghĩa là gì với bạn |
|---|---|---|
| Khoản 1: năng lực chủ thể | Cá nhân từ đủ 18 tuổi trở lên có năng lực hành vi dân sự đầy đủ, hoặc từ đủ 15 đến chưa đủ 18 tuổi không bị mất hoặc hạn chế năng lực hành vi dân sự | Giấy tờ tuỳ thân còn hiệu lực, tình trạng hôn nhân rõ ràng. Vợ chồng thường phải cùng ký |
| Khoản 2: mục đích hợp pháp | Nhu cầu vay vốn để sử dụng vào mục đích hợp pháp | Mua nhà để ở hoặc để đầu tư đều hợp pháp, nhưng phải khai đúng. Khai sai mục đích là vi phạm cam kết |
| Khoản 3: phương án khả thi | Có phương án sử dụng vốn khả thi. Điều kiện này không bắt buộc với khoản cho vay có mức giá trị nhỏ | Bạn phải trình bày được mua căn nào, giá bao nhiêu, tự có bao nhiêu, vay bao nhiêu, trả trong bao lâu |
| Khoản 4: khả năng trả nợ | Có khả năng tài chính để trả nợ | Đây là ô khó nhất và là nơi phần lớn hồ sơ rớt. Xem phần DSC bên dưới |
Bốn điểm cần lưu ý khi đọc bảng trên:
- “Khoản cho vay có mức giá trị nhỏ” là một khái niệm có định lượng. Khoản 13 Điều 2 Thông tư 39/2016 xác định mức trần: không quá 200 triệu đồng tại quỹ tín dụng nhân dân, 400 triệu đồng tại các tổ chức tín dụng khác. Mức này do Thông tư 29/2026/TT-NHNN sửa lại, hiệu lực từ 15/8/2026. Khoản vay mua nhà hầu như luôn vượt.
- Không có điều kiện nào về hộ khẩu trong Điều 7. Yêu cầu về nơi cư trú là chính sách riêng của từng ngân hàng, có thể thương lượng.
- Không có điều kiện nào về độ tuổi tối đa trong Điều 7. Trần tuổi khi kết thúc khoản vay cũng là quy định nội bộ.
- Quy định nội bộ phải được ban hành thành văn bản. Điều 22 buộc mỗi tổ chức tín dụng ban hành quy định nội bộ về cho vay, áp dụng trong toàn hệ thống. Bạn có thể yêu cầu được biết tiêu chí nào đang áp cho hồ sơ của mình.
Nếu bạn còn đang ở giai đoạn tìm hiểu thị trường chứ chưa chọn được căn nào, bài bất động sản là gì đi qua các nhóm tài sản và mức độ khó khi thế chấp của từng nhóm.
Hồ sơ vay mua nhà cần chuẩn bị những giấy tờ nào?
Điều 9 Thông tư 39/2016, sửa bởi Thông tư 12/2024, không liệt kê tên từng loại giấy. Điều luật viết rằng khách hàng phải cung cấp thông tin, tài liệu, dữ liệu chứng minh đủ điều kiện vay vốn theo Điều 7, cùng các tài liệu khác do tổ chức tín dụng hướng dẫn.
Nghĩa là danh mục giấy tờ do ngân hàng đặt ra, nhưng nó luôn quy về bốn nhóm tương ứng với bốn điều kiện. Nhóm khó nhất là chứng minh thu nhập, và mức khó thay đổi theo nghề của bạn.
| Nhóm nghề | Chứng minh thu nhập thường được chấp nhận | Điểm hay vướng nhất |
|---|---|---|
| Làm công ăn lương | Hợp đồng lao động còn hiệu lực, sao kê tài khoản nhận lương, xác nhận lương của nơi làm việc | Phần thu nhập nhận tiền mặt hoặc ngoài bảng lương gần như không được tính |
| Hộ kinh doanh cá thể | Giấy chứng nhận đăng ký hộ kinh doanh, sổ sách bán hàng, sao kê tài khoản dòng tiền, chứng từ nộp thuế | Dòng tiền lẫn giữa việc nhà và việc kinh doanh. Ngân hàng phải tách ra mới tính được |
| Chủ doanh nghiệp | Giấy đăng ký doanh nghiệp, báo cáo tài chính, tờ khai thuế, biên bản chia lợi nhuận, sao kê tài khoản cá nhân | Thu nhập của chủ và doanh thu của công ty là hai thứ khác nhau. Chỉ phần chảy về cá nhân mới được tính |
| Thu nhập từ cho thuê tài sản | Hợp đồng cho thuê, chứng từ nhận tiền định kỳ, giấy tờ sở hữu tài sản cho thuê | Tiền thuê chính căn nhà đang vay để mua không được tính vào thu nhập khi tính DSC |
| Nghề tự do, cộng tác viên | Sao kê tài khoản dài hạn, hợp đồng dịch vụ, chứng từ nộp thuế thu nhập cá nhân | Thiếu tính đều đặn. Cách chữa duy nhất là sao kê đủ dài và đều |
Bốn việc nên làm trước khi nộp bộ hồ sơ đầu tiên:
- Tự tra CIC trước ngân hàng. Điều 18 khoản 1 Thông tư 15/2023/TT-NHNN cho phép khách hàng vay khai thác miễn phí thông tin tín dụng về chính mình một lần trong một năm. Quy định về hoạt động thông tin tín dụng được nêu tại thông tin của Cổng Thông tin điện tử Chính phủ, thông tư có hiệu lực từ 01/1/2025. Cổng tra cứu là Trung tâm Thông tin tín dụng quốc gia.
- Gom sao kê sớm hơn bạn nghĩ. Nhiều ngân hàng đọc sao kê 6 tới 12 tháng gần nhất. Nếu dòng tiền của bạn mới đều lại vài tháng, chờ thêm thường tốt hơn là nộp sớm rồi bị từ chối.
- Đối chiếu thông tin trên giấy tờ tuỳ thân với hợp đồng mua bán. Sai một dấu trong tên hoặc lệch địa chỉ là lý do trả hồ sơ rất phổ biến, và mất thời gian sửa hơn bạn tưởng.
- Chuẩn bị giấy tờ pháp lý của căn nhà cùng lúc. Ngân hàng thẩm định con người và thẩm định tài sản song song. Thiếu một bên là cả bộ đứng lại.
Về giấy tờ của căn nhà, thứ ngân hàng cần đọc là bản chính Giấy chứng nhận. Nếu bạn chưa quen soi tờ giấy này, bài đọc giấy chứng nhận đi qua từng mục trên đó. Trường hợp bạn còn phân vân giữa các cách gọi, bài cách gọi theo màu bìa giải thích vì sao chúng là một thứ. Với thửa nhiều người cùng đứng tên, phần sổ chung là gì đáng đọc trước, vì loại này khó thế chấp hơn hẳn.
Một lưu ý về giấy tờ cá nhân, và MREAL giữ nguyên tắc này với chính mình. Bạn nộp bản sao giấy tờ tuỳ thân cho ngân hàng tại quầy, có biên nhận. Bạn không gửi ảnh chụp căn cước công dân hay sổ hộ khẩu qua tin nhắn cho môi giới, cho người bán, hay cho bất kỳ ai khác.
Vay bao nhiêu thì còn an toàn so với thu nhập?
Đây là phần mà gần như mọi bài viết về vay mua nhà đều nêu một con số, và gần như không bài nào dẫn được nguồn. Bạn sẽ đọc thấy “nên dành 35% thu nhập”, “tối đa 50%”, “an toàn nhất là 20%”. Ba con số, không nguồn nào.
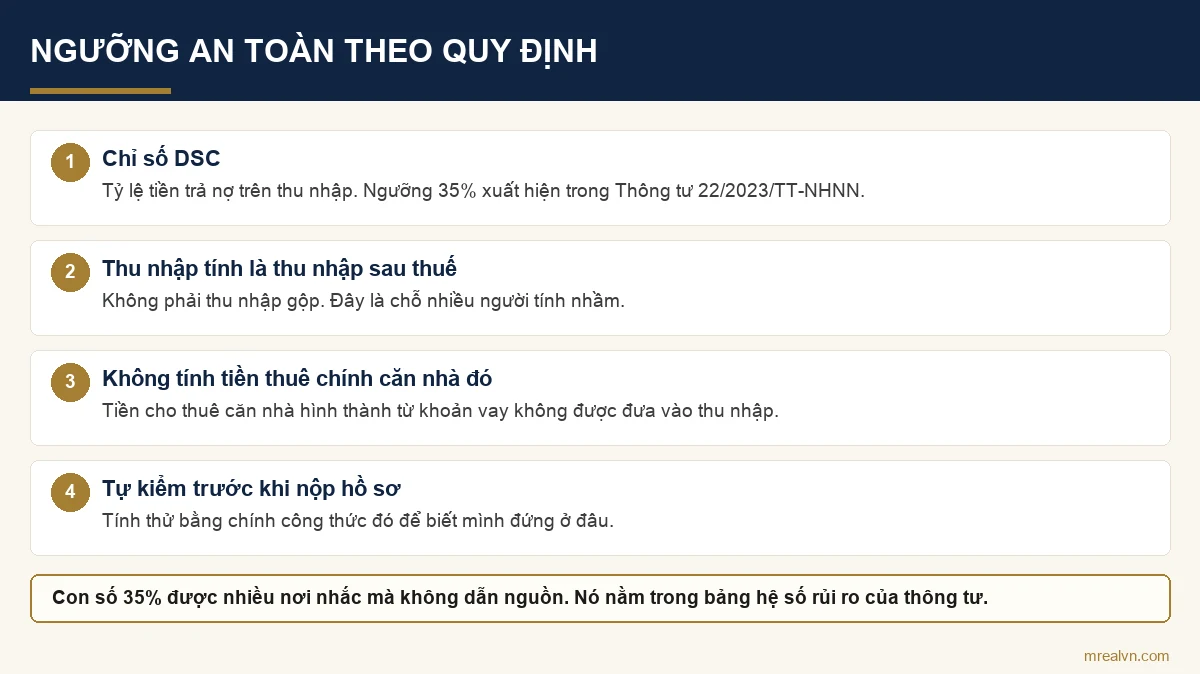
Có một căn cứ thật, và nó nằm ở chỗ ít ai tra tới: quy định về tỷ lệ an toàn vốn của ngân hàng.
Hai tỷ lệ mà Ngân hàng Nhà nước dùng để chấm khoản vay của bạn
Điều 9 Thông tư 41/2016/TT-NHNN định nghĩa hai chỉ tiêu áp cho khoản cho vay thế chấp nhà:
- Tỷ lệ bảo đảm, viết tắt LTV, bằng tổng số dư khoản phải đòi chia cho giá trị của tài sản bảo đảm. Giá trị tài sản bảo đảm được xác định tại thời điểm xét duyệt cho vay, tức là giá ngân hàng thẩm định, không phải giá bạn trả cho người bán.
- Tỷ lệ thu nhập, viết tắt DSC, bằng tổng số dư phải hoàn trả trong năm chia cho tổng thu nhập trong năm của khách hàng. Tổng số dư phải hoàn trả gồm cả nợ gốc và nợ lãi.
Hai chi tiết trong định nghĩa DSC đáng đọc kỹ, vì chúng đổi hẳn con số của bạn:
- Thu nhập tính DSC là thu nhập sau khi đã trừ thuế. Không phải lương gộp ghi trên hợp đồng lao động.
- Về việc có được tính tiền cho thuê chính căn nhà định mua vào thu nhập hay không, mỗi ngân hàng áp một cách khác nhau, hãy hỏi trực tiếp nơi bạn định vay. Kế hoạch “mua rồi cho thuê lấy tiền trả ngân hàng” không được nhận vào ô thu nhập khi ngân hàng tính DSC.
- Nếu bạn đại diện hộ gia đình đi vay, tổng thu nhập được xác định theo tổng thu nhập của các thành viên đồng trả nợ trong hộ.
Vì sao mốc 35% lại là mốc thật
Thông tư 22/2023/TT-NHNN ban hành ngày 29/12/2023, có hiệu lực từ 01/7/2024, sửa Thông tư 41/2016 và đặt lại bảng hệ số rủi ro cho khoản cho vay thế chấp nhà ở. Bảng này chia đúng tại ngưỡng DSC 35%. Nội dung được Cổng Thông tin điện tử Chính phủ tóm tắt trong bài giảm hệ số rủi ro cho nhiều khoản vay.
Dưới đây là nhóm áp cho khoản vay thông thường, tức khoản vay mua nhà ở thương mại của phần lớn người đọc. Nhóm mua nhà ở xã hội có hệ số thấp hơn.
| Tỷ lệ bảo đảm LTV | Hệ số rủi ro khi DSC từ 35% trở xuống | Hệ số rủi ro khi DSC trên 35% |
|---|---|---|
| Dưới 40% | 25% | 30% |
| Từ 40% đến dưới 60% | 30% | 40% |
| Từ 60% đến dưới 80% | 40% | 50% |
| Từ 80% đến dưới 90% | 50% | 70% |
| Từ 90% đến dưới 100% | 60% | 80% |
| Từ 100% trở lên | 80% | 100% |
Cách đọc bảng này cho người đi vay rất đơn giản. Hệ số rủi ro càng cao thì khoản vay của bạn càng ngốn vốn của ngân hàng. Một hồ sơ có LTV dưới 40% và DSC dưới 35% chiếm hệ số 25%. Một hồ sơ có LTV từ 100% trở lên và DSC trên 35% chiếm hệ số 100%, tức gấp bốn lần.
Đó là lý do vì sao hai người cùng thu nhập, cùng căn nhà, lại nhận hai câu trả lời khác nhau. Người có sẵn nhiều tiền tự có và ít nợ khác đang là hồ sơ “rẻ” với ngân hàng, nên thường được duyệt nhanh hơn, được cấp hạn mức thoáng hơn và ít bị đòi thêm giấy tờ bổ sung hơn hẳn. Đây là điều bạn nắm được trước khi ngồi vào bàn.
Bảng tự kiểm mức trả góp theo thu nhập
Bảng dưới đây là ví dụ minh hoạ dựng từ đúng công thức DSC, không phải chính sách của ngân hàng nào. Cột thu nhập là thu nhập ròng hằng tháng sau thuế của toàn bộ những người cùng trả nợ.
| Thu nhập ròng mỗi tháng | Mức trả nợ ở DSC 35% | Ở mức 40% | Ở mức 50% | Còn lại để sống ở mức 35% |
|---|---|---|---|---|
| 20 triệu đồng | 7,0 triệu | 8,0 triệu | 10,0 triệu | 13,0 triệu |
| 30 triệu đồng | 10,5 triệu | 12,0 triệu | 15,0 triệu | 19,5 triệu |
| 40 triệu đồng | 14,0 triệu | 16,0 triệu | 20,0 triệu | 26,0 triệu |
| 60 triệu đồng | 21,0 triệu | 24,0 triệu | 30,0 triệu | 39,0 triệu |
| 100 triệu đồng | 35,0 triệu | 40,0 triệu | 50,0 triệu | 65,0 triệu |
Ba cách dùng bảng này cho đúng:
- Cộng hết mọi khoản nợ đang có vào tử số. DSC tính tổng số dư phải hoàn trả trong năm, không riêng khoản vay nhà. Trả góp xe, dư nợ thẻ tín dụng và vay tiêu dùng đều nằm trong đó.
- Cột cuối mới là cột quyết định. Ở mức 35% với thu nhập 20 triệu đồng, bạn còn 13 triệu đồng cho toàn bộ chi phí sống. Con số đó ở một gia đình bốn người tại thành phố lớn có thể đã chật, dù tỷ lệ vẫn “đẹp” trên giấy.
- Tỷ lệ đẹp không thay được quỹ dự phòng. Mất việc ba tháng là tình huống có thật, và nó không hỏi tỷ lệ DSC của bạn là bao nhiêu.
Nói theo cách thực dụng, có bốn điều kiện nên cùng đúng. Bạn mua để ở. Bạn đã có sẵn 50% tới 70% giá trị căn nhà. Khoản trả góp giữ được dưới 40% tới 50% thu nhập ròng. Bạn còn quỹ dự phòng sáu tháng. Đủ cả bốn thì đây là tình huống có thể cân nhắc. Thiếu một điều, con số nên được tính lại chứ không nên bỏ qua.
Số tiền trả góp hằng tháng còn phụ thuộc vào cách tính lãi và kỳ điều chỉnh. Đó là nội dung của bài cách đọc biểu lãi suất, gồm cả biên độ lãi thả nổi.
Quy trình thẩm định đi qua những bước nào?
Từ lúc bạn nộp hồ sơ tới lúc tiền được giải ngân, có năm chặng. Chặng nào cũng có thể dừng lại, và mỗi chặng dừng vì một lý do khác nhau.
- Chặng 1, tiếp nhận và kiểm tra hồ sơ. Nhân viên tín dụng rà đủ giấy, đúng biểu mẫu. Đây là chặng nhanh nhất và cũng là chặng bị trả về nhiều nhất vì lỗi giấy tờ.
- Chặng 2, thẩm định khách hàng. Ngân hàng chấm bạn bằng hệ thống xếp hạng tín dụng nội bộ, đối chiếu dữ liệu CIC, tính DSC. Đây là lúc các khoản nợ bạn quên mất hiện ra.
- Chặng 3, thẩm định tài sản bảo đảm. Bộ phận định giá xuống xem căn nhà, đối chiếu hồ sơ pháp lý, ra con số thẩm định. Con số này quyết định LTV.
- Chặng 4, phê duyệt. Hồ sơ chuyển sang cấp có thẩm quyền theo nguyên tắc tách bạch tại khoản 2 Điều 17. Kết quả là duyệt, duyệt có điều kiện, hoặc từ chối.
- Chặng 5, ký kết và giải ngân. Ký thoả thuận cho vay và hợp đồng thế chấp, đăng ký biện pháp bảo đảm, rồi giải ngân theo tiến độ đã thoả thuận.
Điểm hay bị hiểu sai nằm ở chặng 3. Ngân hàng định giá theo dữ liệu của chính mình, và con số đó thường thấp hơn giá bạn thoả thuận với người bán. Vì LTV lấy giá thẩm định làm mẫu số chứ không lấy giá trên hợp đồng, một mức định giá thấp sẽ kéo số tiền vay được xuống theo, và phần chênh giữa hai con số đó bạn phải bù bằng tiền mặt của mình. Không có cách nào khác.
Trước khi ký ở chặng 5, hãy đọc kỹ thoả thuận cho vay. Khoản 1 Điều 23 Thông tư 39/2016 liệt kê những nội dung tối thiểu bắt buộc phải có trong văn bản. Trong đó có mục đích sử dụng vốn, thời hạn cho vay, thứ tự thu nợ gốc và lãi. Có cả các trường hợp chấm dứt cho vay và thu nợ trước hạn. Nếu một trong các mục đó bị bỏ trống, đó là chỗ để hỏi lại chứ không phải chỗ để ký cho xong.
Khoản 1 Điều 16 còn buộc ngân hàng cung cấp đầy đủ thông tin trước khi xác lập thoả thuận cho vay, gồm cả loại phí và mức phí áp dụng đối với khoản vay. Bạn có quyền yêu cầu bảng phí bằng văn bản.
Những cái bẫy nào hay gặp trong quy trình vay?
Phần lớn thiệt hại trong chuyện vay mua nhà không đến từ lãi suất. Nó đến từ thứ tự các bước bị đảo ngược.
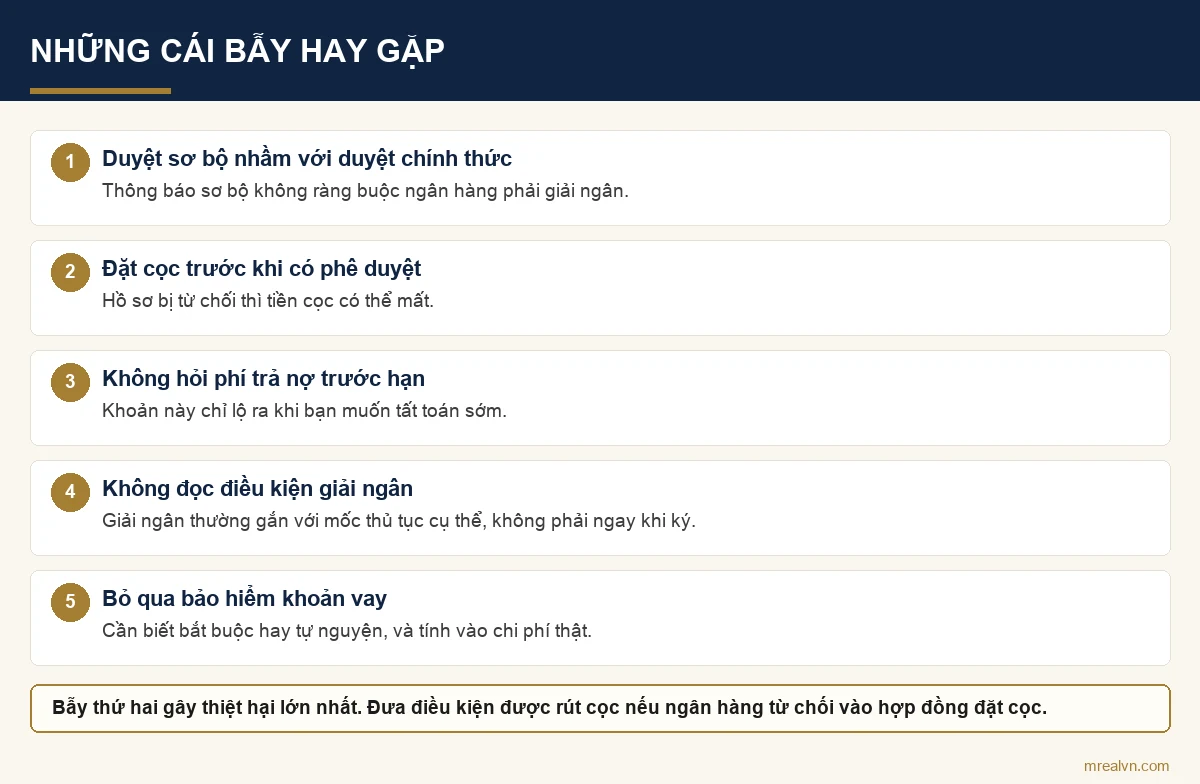
- Đặt cọc trước, hỏi ngân hàng sau. Đây là cái bẫy tốn tiền nhất và cũng phổ biến nhất. Bạn cọc xong mới biết hồ sơ không được duyệt đủ số tiền cần, rồi mất cọc. Cách chặn là đưa điều kiện vay vốn vào hẳn hợp đồng đặt cọc, với điều khoản phạt cọc nêu rõ trường hợp ngân hàng từ chối thì xử lý thế nào. Đây chính là điều kiện rút cọc mà phần lớn hợp đồng mẫu của người bán không có.
- Tin vào con số duyệt sơ bộ qua điện thoại. Duyệt sơ bộ không phải phê duyệt. Nó chưa qua chặng 3 và chặng 4. Chỉ văn bản phê duyệt mới có giá trị để bạn ra quyết định.
- Khai mục đích vay không đúng để được duyệt nhanh. Điều 24 buộc khách hàng sử dụng vốn đúng mục đích đã cam kết và cung cấp tài liệu chứng minh. Ngân hàng có quyền kiểm tra, giám sát theo khoản 1 Điều 102 Luật Các tổ chức tín dụng. Khai sai là lý do để thu hồi nợ trước hạn.
- Vay thêm một khoản tiêu dùng ngay trước khi nộp hồ sơ nhà. Khoản mới đó vào thẳng tử số DSC. Nhiều hồ sơ rớt vì một khoản trả góp điện thoại mua trước đó hai tháng.
- Không hỏi phí và điều kiện điều chỉnh trước khi ký. Đây là nội dung Điều 16 buộc ngân hàng phải cung cấp. Không hỏi là bỏ quyền của mình.
Có một cái bẫy nữa nằm ngoài ngân hàng và thuộc về căn nhà. Người bán đang thế chấp chính căn nhà đó tại một ngân hàng khác, và bạn được đề nghị đưa tiền để họ giải chấp. Đây là tình huống cần giấy trắng mực đen về trình tự giải chấp, về thời điểm sang tên và về thứ tự giải ngân giữa ba bên, kèm cả phương án xử lý nếu một khâu bị chậm. Không phải tình huống xử lý bằng lòng tin.
Nếu căn nhà chưa có giấy chứng nhận và bạn đang được mời mua bằng giấy viết tay, hãy đọc bài mua nhà giấy tay trước. Loại giao dịch đó không thế chấp vay được, vì không có tài sản bảo đảm hợp lệ để đăng ký.
Cần kiểm tra gì về pháp lý căn nhà trước khi nộp hồ sơ?
Ngân hàng sẽ kiểm tra pháp lý, nhưng ngân hàng kiểm tra để bảo vệ ngân hàng. Có những thứ bạn nên biết trước, vì chúng ảnh hưởng tới quyết định mua chứ không chỉ tới khoản vay.
- Giấy chứng nhận có đúng tên người bán và còn nguyên vẹn không. Bước này làm bằng cách đối chiếu bản chính. Với sổ cấp từ 01/8/2024 trở đi, bạn quét thêm mã QR trên sổ. Chi tiết ở bài kiểm tra sổ thật giả.
- Thửa đất có đang bị ngăn chặn, thế chấp hay tranh chấp không. Thông tin có giá trị pháp lý phải lấy từ Văn phòng đăng ký đất đai, theo cơ chế cung cấp thông tin đất đai tại Nghị định 101/2024/NĐ-CP, hiệu lực 01/8/2024.
- Mục đích sử dụng đất ghi trên sổ là gì. Một thửa được rao là đất ở nhưng chỉ có một phần là đất ở sẽ bị định giá thấp hơn hẳn. Bài đất thổ cư là gì nói kỹ về phần chênh này.
- Lối vào thửa đất thuộc về ai. Đây là thứ hay bị bỏ qua và làm rớt giá thẩm định. Bài lối đi chung đi vào cách đọc phần này trên bản vẽ.
Với căn hộ chung cư, có thêm hai mốc đáng nhớ.
Mốc thứ nhất là 50 ngày. Khoản 3 Điều 17 Luật Kinh doanh bất động sản 2023, Luật số 29/2023/QH15, buộc chủ đầu tư nộp hồ sơ đề nghị cấp giấy chứng nhận cho bên mua trong thời hạn đó, tính từ ngày bàn giao nhà. Luật cũng nêu ngoại lệ: trừ trường hợp bên mua tự nguyện tự làm thủ tục.
Mốc thứ hai là 15 ngày. Khoản 4 Điều 24 của cùng luật buộc chủ đầu tư thông báo cho cơ quan quản lý cấp tỉnh trước khi bán nhà ở hình thành trong tương lai. Cơ quan có 15 ngày để kiểm tra và trả lời bằng văn bản. Toàn văn nằm tại Luật Kinh doanh bất động sản 2023.
Văn bản trả lời đó là thứ bạn nên xin xem bản sao trước khi ký hợp đồng mua bán căn hộ hình thành trong tương lai. Về thời điểm nhận sổ, bài sổ hồng chung cư đi qua từng mốc.
Nếu bạn mua nhà đất riêng lẻ và định xây thêm, hãy kiểm tra cả mật độ xây dựng được phép, vì nó ảnh hưởng tới giá trị thẩm định và tới cả kế hoạch sử dụng của bạn.
Hồ sơ bị từ chối thì xử lý thế nào?
Bị từ chối không có nghĩa là bạn không vay được. Nó có nghĩa là một trong bốn điều kiện chưa đạt tại thời điểm đó, ở ngân hàng đó.
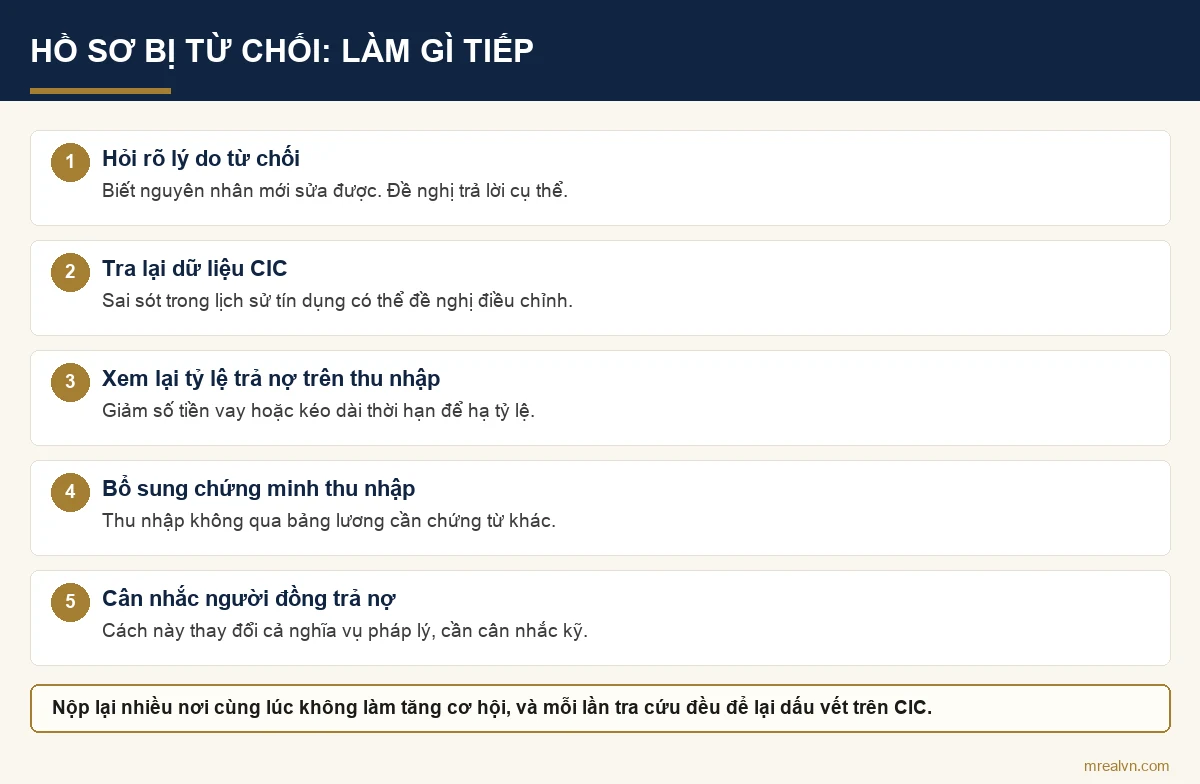
- Hỏi lý do bằng văn bản. Khoản 3 Điều 17 cho bạn quyền này. Biết đúng lý do là điều kiện để sửa đúng chỗ, thay vì đi nộp lại ở ngân hàng khác và rớt vì đúng lý do cũ.
- Nếu vướng nhóm nợ tại CIC, hãy xử lý gốc trước. Tất toán, xin xác nhận đã tất toán, rồi chờ dữ liệu cập nhật. Không có đường tắt nào ở đây, và bất kỳ ai nhận “xoá nợ xấu” thu phí đều đáng đặt dấu hỏi.
- Nếu vướng DSC, có ba hướng. Kéo dài thời hạn vay để giảm số tiền trả mỗi kỳ, giảm số tiền vay bằng cách bù thêm tiền tự có, hoặc thêm người đồng trả nợ có thu nhập chứng minh được.
- Nếu vướng giá thẩm định, hãy hỏi căn cứ định giá. Đôi khi bộ phận định giá thiếu thông tin về hiện trạng hoặc về giao dịch tương đương trong khu vực, và thông tin bổ sung có thể được xem xét lại.
Trường hợp bạn đã vay và đang gặp khó ở giữa chừng, Điều 19 Thông tư 39/2016 cho phép ngân hàng xem xét cơ cấu lại thời hạn trả nợ trên cơ sở đề nghị của khách hàng.
Có một chi tiết về thời điểm rất đáng nhớ. Khoản 3 Điều 19 nêu việc cơ cấu lại được thực hiện trước hoặc trong 10 ngày kể từ ngày đến kỳ hạn trả nợ đã thoả thuận. Đề nghị muộn hơn mốc đó thì khoản nợ đã chuyển sang xử lý theo Điều 20 về nợ quá hạn.
Sau khi hồ sơ được duyệt và giao dịch hoàn tất, bước còn lại là đăng ký sang tên. Quy trình nằm ở bài thủ tục sang tên, gồm cả ba bước sang tên và các khoản phải nộp. Bước đăng ký biến động làm cùng lúc với việc đăng ký thế chấp cho ngân hàng.
500 triệu kẹt nửa năm, và cái giá của việc cọc trước khi chắc
Năm 2025, chúng tôi đặt 500 triệu tiền cọc cho một căn mặt tiền ở Quận 10, phân khúc trên 30 tỷ. Hồ sơ pháp lý sau đó không đi được vì lý do nội bộ gia đình người bán, và giao dịch đổ vỡ.
Tiền cọc cuối cùng lấy lại được, nhưng kẹt nửa năm, trả góp dần từ tháng 5 tới hết tháng 12. Khoảng 30 triệu chi thêm cho thủ tục thì mất trắng vì không có văn bản hoàn trả.
Thiệt hại lớn nhất lại không nằm ở hai con số đó. Trong nửa năm nguồn tiền bị kẹt, chúng tôi mất một căn khác đang theo dõi vì không còn vốn để vào.
Với người vay ngân hàng, cơ chế thiệt hại giống hệt, chỉ khác quy mô. Nếu bạn đặt cọc rồi mới nộp hồ sơ vay, và hồ sơ bị từ chối hoặc giá thẩm định thấp hơn giá mua, bạn đứng trước hai lựa chọn đều xấu: xoay phần chênh trong thời hạn hợp đồng, hoặc bỏ cọc.
Việc phải làm là đưa điều kiện vay vốn vào hợp đồng đặt cọc trước khi ký, ghi rõ được rút và nhận lại cọc nếu ngân hàng không phê duyệt. Một dòng đó rẻ hơn nhiều so với số tiền nó bảo vệ.
Câu hỏi thường gặp
Vay mua nhà cần chuẩn bị trước bao nhiêu phần trăm giá trị căn nhà? Không có mức chung do nhà nước quy định. Tỷ lệ bạn tự có quyết định LTV, và LTV quyết định hệ số rủi ro của khoản vay theo Thông tư 22/2023/TT-NHNN. Tự có càng nhiều thì LTV càng thấp và hồ sơ càng dễ. Mức cho vay tối đa cụ thể là chính sách riêng của từng ngân hàng, bạn cần hỏi trực tiếp nơi định vay.
Trả góp bao nhiêu phần trăm thu nhập thì gọi là an toàn? Không có văn bản nào quy định trần trả góp cho người vay. Mốc 35% xuất hiện trong Thông tư 22/2023/TT-NHNN, nhưng đó là bảng hệ số rủi ro để ngân hàng tính vốn chứ không phải điều kiện cho vay. Mỗi ngân hàng tự đặt chính sách riêng, nên hãy hỏi thẳng nơi bạn định vay về cách họ tính.
Không có bảng lương thì vay mua nhà được không? Được, nếu bạn chứng minh được khả năng tài chính để trả nợ theo khoản 4 Điều 7 Thông tư 39/2016. Luật không đòi bảng lương, luật đòi bằng chứng về khả năng trả nợ. Sao kê tài khoản dài hạn, chứng từ nộp thuế và hợp đồng dịch vụ đều là bằng chứng.
Nợ xấu tại CIC bao lâu thì hết ảnh hưởng? Không có mốc chung áp cho mọi trường hợp, vì mỗi tổ chức tín dụng có tiêu chí riêng trong quy định nội bộ theo Điều 22. Việc bạn làm được là tất toán khoản nợ, giữ xác nhận, rồi tự tra báo cáo tín dụng của mình miễn phí một lần mỗi năm theo Điều 18 khoản 1 Thông tư 15/2023/TT-NHNN.
Ngân hàng định giá căn nhà thấp hơn giá tôi mua thì sao? Bạn bù phần chênh bằng tiền tự có. LTV lấy giá thẩm định tại thời điểm xét duyệt cho vay làm mẫu số, không lấy giá trên hợp đồng mua bán. Đây là lý do nên hỏi mức định giá sơ bộ trước khi đặt cọc.
Ngân hàng từ chối mà không nói lý do thì tôi làm gì? Bạn yêu cầu bằng văn bản. Khoản 3 Điều 17 Thông tư 39/2016 quy định tổ chức tín dụng thông báo lý do cho khách hàng khi khách hàng có yêu cầu.
Vợ chồng có bắt buộc cùng đứng tên khoản vay không? Điều 7 không quy định điều này. Tuy nhiên tài sản hình thành trong thời kỳ hôn nhân và việc thế chấp tài sản chung kéo theo yêu cầu cùng ký trong thực tế. Đây là điểm nên hỏi rõ ngân hàng ngay từ buổi đầu.
Đang vay mua nhà mà thu nhập giảm thì xử lý ra sao? Đề nghị cơ cấu lại thời hạn trả nợ theo Điều 19 Thông tư 39/2016, và đề nghị sớm. Khoản 3 Điều 19 nêu việc cơ cấu được thực hiện trước hoặc trong 10 ngày kể từ ngày đến kỳ hạn trả nợ. Chờ tới lúc quá hạn thì đã sang cơ chế khác.
Một lưu ý trước khi bạn ký
Nội dung trên là chia sẻ kinh nghiệm và tổng hợp quy định hiện hành, không thay thế tư vấn tài chính hay tư vấn pháp lý. Bài không đánh giá sản phẩm của bất kỳ ngân hàng nào. Bài cũng không nêu điều kiện cho vay cụ thể của ngân hàng nào, vì đó là quy định nội bộ và thay đổi theo từng thời kỳ.
Mỗi hồ sơ có tình tiết riêng. Với các vấn đề chạm tới tranh chấp, thừa kế hoặc khởi kiện, bạn nên tham vấn luật sư, đồng thời kiểm tra thông tin thửa đất tại Văn phòng đăng ký đất đai nơi có tài sản. Điều kiện cho vay cụ thể thì hỏi trực tiếp ngân hàng bạn định vay, bằng văn bản.
Nếu bạn đang cân nhắc một căn cụ thể và thấy có điểm chưa yên tâm, nhắn Zalo 0901 287 238, mô tả tình huống bằng chữ. Ba thông tin giúp trao đổi nhanh hơn: căn nhà ở đâu và giá thoả thuận bao nhiêu · bạn đang có sẵn bao nhiêu phần trăm · thu nhập ròng hằng tháng và các khoản nợ đang trả. Bạn đừng gửi ảnh căn cước công dân, sổ hộ khẩu hay giấy tờ tuỳ thân cho bất kỳ ai qua tin nhắn, kể cả chúng tôi. Để trao đổi, chúng tôi không cần những giấy tờ đó. Phần lớn kiến thức nền tảng chúng tôi chia sẻ miễn phí trên blog MREAL, bạn không cần liên hệ ai cả.
Về người viết bài này
Bài viết do Nguyễn Trung Ninh (nhà sáng lập), Nguyễn Thị Huyền (nhà đồng sáng lập) và đội ngũ MREAL biên soạn và kiểm chứng.
MREAL kế thừa từ các công ty môi giới và đầu tư bất động sản của những người sáng lập, sau hơn 15 năm hoạt động trên thị trường Việt Nam với hơn 100 giao dịch mua bán. Những người sáng lập đã đi qua gần như tất cả các vị trí trong ngành: môi giới, chủ sàn giao dịch, nhà đầu tư cá nhân, công ty đầu tư và công ty đào tạo. Đã trực tiếp đầu tư tại Nhơn Trạch, Củ Chi, Bắc Giang và Quận 9.
Xem thêm về đội ngũ tại trang giới thiệu MREAL.
Nguyên tắc biên tập: mọi dẫn chiếu pháp luật trong bài đều nêu tên văn bản, số hiệu, điều khoản và mốc hiệu lực, kèm liên kết tới văn bản gốc.
Bài không nêu mức lãi suất, tỷ lệ cho vay tối đa hay biểu phí của bất kỳ ngân hàng nào, vì những con số đó thay đổi theo từng ngân hàng và từng thời kỳ. Mọi con số trong bảng tự kiểm là ví dụ minh hoạ dựng từ công thức DSC, không phải chính sách của tổ chức tín dụng nào.
Cập nhật lần cuối: 14/8/2026. Bài đã được đối chiếu với các văn bản sau:
- Thông tư 39/2016/TT-NHNN, bản hợp nhất xác thực ngày 30/6/2026
- Thông tư 12/2024/TT-NHNN và Thông tư 29/2026/TT-NHNN
- Thông tư 41/2016/TT-NHNN và Thông tư 22/2023/TT-NHNN
- Thông tư 15/2023/TT-NHNN
- Luật Các tổ chức tín dụng 2024, Luật số 32/2024/QH15
- Luật Kinh doanh bất động sản 2023, Luật số 29/2023/QH15
- Nghị định 101/2024/NĐ-CP
Lịch rà lại: 12/11/2026 (90 ngày, vì bài chạm khung pháp lý tín dụng đang được sửa nhiều lần).
Để lại một bình luận