🎁 TẶNG BẠN: bộ “15 năm kinh nghiệm mua bán nhà đất” — nhận miễn phí tại mục Quà tặng.
Tóm tắt nhanh: Từ 01/01/2026, chuyển đất vườn, ao, đất nông nghiệp trong cùng thửa có đất ở sang đất ở nộp 30% chênh lệch tiền sử dụng đất cho phần diện tích trong hạn mức giao đất ở tại địa phương, 50% cho phần vượt hạn mức nhưng không quá 01 lần hạn mức, 100% cho phần vượt quá 01 lần hạn mức. Căn cứ là điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15, áp cho ba trường hợp nêu ở dưới, và chỉ được tính một lần cho một hộ gia đình, cá nhân, trên 01 thửa đất.
Nội dung bài viết
- Con số 30% đến từ đâu?
- Điều kiện quan trọng nhất mà tin lan truyền hay bỏ
- Ba trường hợp được áp dụng
- Ba mức 30%, 50%, 100% theo hạn mức
- Vì sao khoản này được giảm?
- Hạn mức giao đất ở là gì, và tra ở đâu?
- Cách tự ước con số trước khi đi nộp hồ sơ
- Đã nộp tiền rồi thì sao?
- Tiền không phải rào duy nhất
- Nếu bạn đang MUA một thửa có vườn
- Bốn sai lầm hay gặp
- Bảng tự soi trước khi đi hỏi
- Sau khi chuyển xong thì còn việc gì?
- Ba việc làm được ngay hôm nay
Con số 30% đang lan rất nhanh, và nó có thật. Nhưng câu rút gọn “từ 2026 chuyển đất vườn lên thổ cư chỉ nộp 30%” đã bỏ mất phần quan trọng nhất: điều kiện để được hưởng mức đó.
Nếu thửa đất của bạn không thoả điều kiện, con số áp lên bạn không phải 30%.
Bài này làm ba việc: nói rõ mức 30% áp cho ai, liệt kê đủ ba trường hợp được áp dụng và ba mức 30%, 50%, 100% theo đúng câu chữ điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15, và chỉ ra những chỗ vẫn phải đi hỏi chứ đừng tự suy.
Con số 30% đến từ đâu?
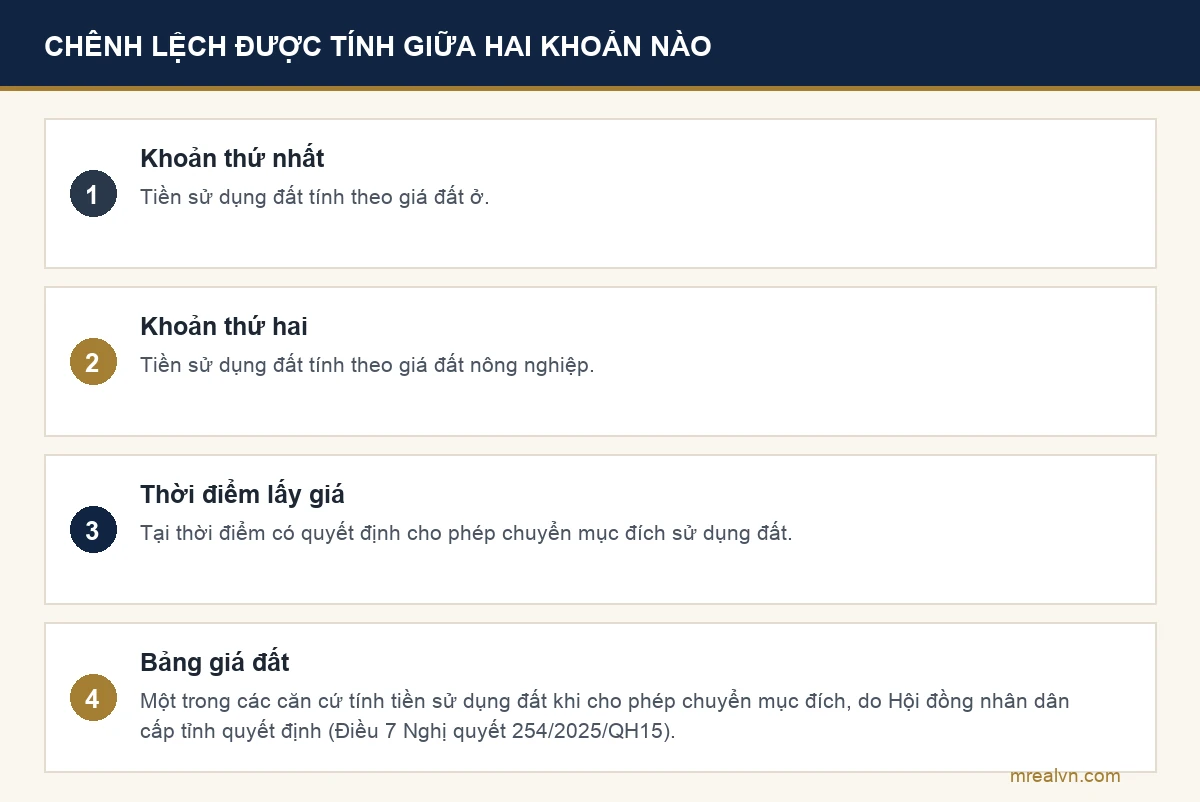
Từ Nghị quyết 254/2025/QH15, được Quốc hội khoá XV thông qua ngày 11/12/2025, có hiệu lực từ 01/01/2026. Đây là nghị quyết về một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai.
Chính phủ có Nghị định 50/2026/NĐ-CP quy định chi tiết nghị quyết này về tiền sử dụng đất và tiền thuê đất. Toàn văn nghị định được đăng trên cổng văn bản của Chính phủ.
Nội dung được nhắc tới nhiều nhất: với phần diện tích trong hạn mức giao đất ở, người sử dụng đất chỉ phải nộp 30% phần chênh lệch giữa tiền sử dụng đất tính theo giá đất ở và tiền sử dụng đất tính theo giá đất nông nghiệp, tại thời điểm có quyết định cho phép chuyển mục đích sử dụng đất. Trước đó, phần chênh lệch này phải nộp đủ.
Nói cho dễ hình dung: khoản phải nộp không phải là giá đất ở, cũng không phải toàn bộ giá trị thửa đất. Nó là phần chênh giữa hai mức giá, và bạn nộp một phần của phần chênh đó.
Điều kiện quan trọng nhất mà tin lan truyền hay bỏ
Mức ưu đãi này không áp cho mọi thửa đất nông nghiệp.
Trường hợp phổ biến nhất nó áp cho là đất vườn, ao, đất nông nghiệp nằm TRONG CÙNG THỬA ĐẤT có đất ở, được xác định khi công nhận quyền sử dụng đất. Hai trường hợp còn lại là đất gốc vườn, ao đã tách thành thửa riêng, nêu ở phần dưới.
Đọc lại câu trên một lần nữa, vì bốn chữ trong cùng thửa quyết định toàn bộ câu chuyện. Một mảnh vườn nằm liền kề nhưng là thửa riêng, có số thửa riêng trên giấy chứng nhận, thì không thuộc trường hợp này. Nó chỉ còn cửa nếu rơi vào một trong hai trường hợp tách thửa bên dưới.
Đây chính là chỗ nhiều người đọc tin rồi tự áp cho trường hợp của mình, và chỉ phát hiện ra khi nhận thông báo nộp tiền.
Ba trường hợp được áp dụng
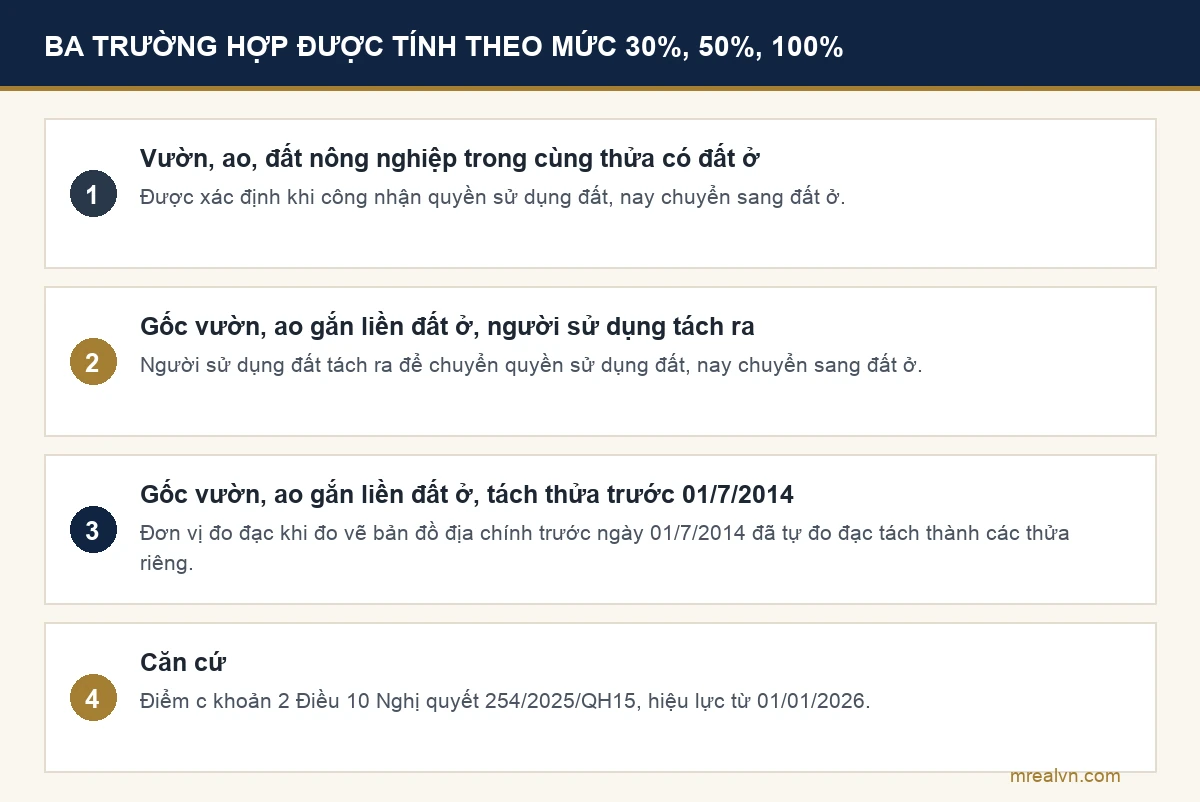
Điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 nêu ba trường hợp chuyển sang đất ở được tính tiền sử dụng đất theo các mức 30%, 50%, 100%:
- Đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở, được xác định khi công nhận quyền sử dụng đất.
- Đất có nguồn gốc là đất vườn, ao gắn liền đất ở, nhưng người sử dụng đất tách ra để chuyển quyền sử dụng đất.
- Đất có nguồn gốc là đất vườn, ao gắn liền đất ở, do đơn vị đo đạc khi đo vẽ bản đồ địa chính trước ngày 01/7/2014 đã tự đo đạc tách thành các thửa riêng.
Không bài nào trong nhóm kết quả tìm kiếm hàng đầu liệt kê đủ ba trường hợp này. Phần lớn chỉ nhắc trường hợp thứ nhất, là trường hợp phổ biến nhất.
Nếu thửa của bạn thuộc trường hợp thứ hai hoặc thứ ba, bạn vẫn có cửa, và đó là thông tin đáng đi hỏi.
Ba mức 30%, 50%, 100% theo hạn mức
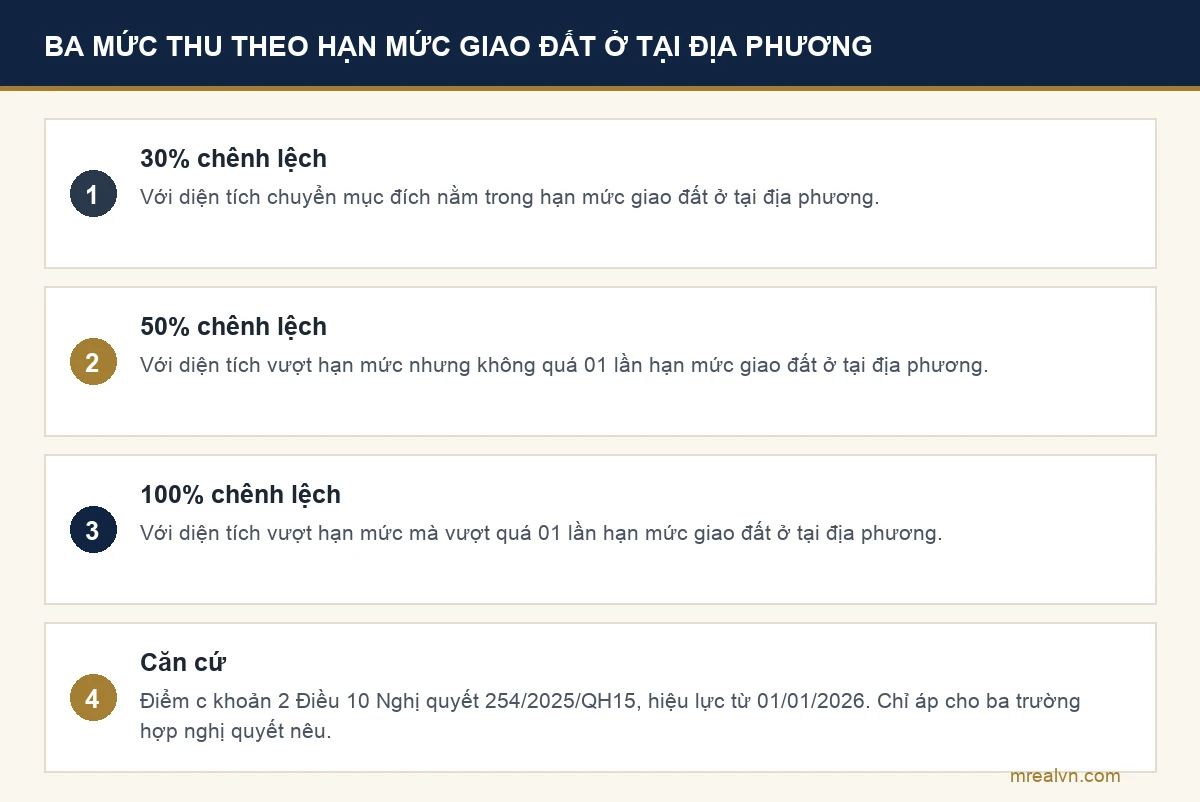
Bản trước của bài này chưa in bảng ba bậc. Ngày 13/9/2026 chúng tôi đã mở bản ký Nghị quyết 254/2025/QH15 đăng trên trang Xây dựng chính sách của Cổng Thông tin điện tử Chính phủ. Điểm c khoản 2 Điều 10 ghi rõ ba mức, cho ba trường hợp nêu ở trên:
- 30% chênh lệch đối với diện tích đất chuyển mục đích sử dụng trong hạn mức giao đất ở tại địa phương.
- 50% chênh lệch đối với diện tích đất vượt hạn mức nhưng không quá 01 lần hạn mức giao đất ở tại địa phương.
- 100% chênh lệch đối với diện tích đất vượt hạn mức mà vượt quá 01 lần hạn mức giao đất ở tại địa phương.
“Chênh lệch” ở đây là chênh lệch giữa tiền sử dụng đất tính theo giá đất ở và tiền sử dụng đất tính theo giá đất nông nghiệp tại thời điểm có quyết định cho phép chuyển mục đích sử dụng đất.
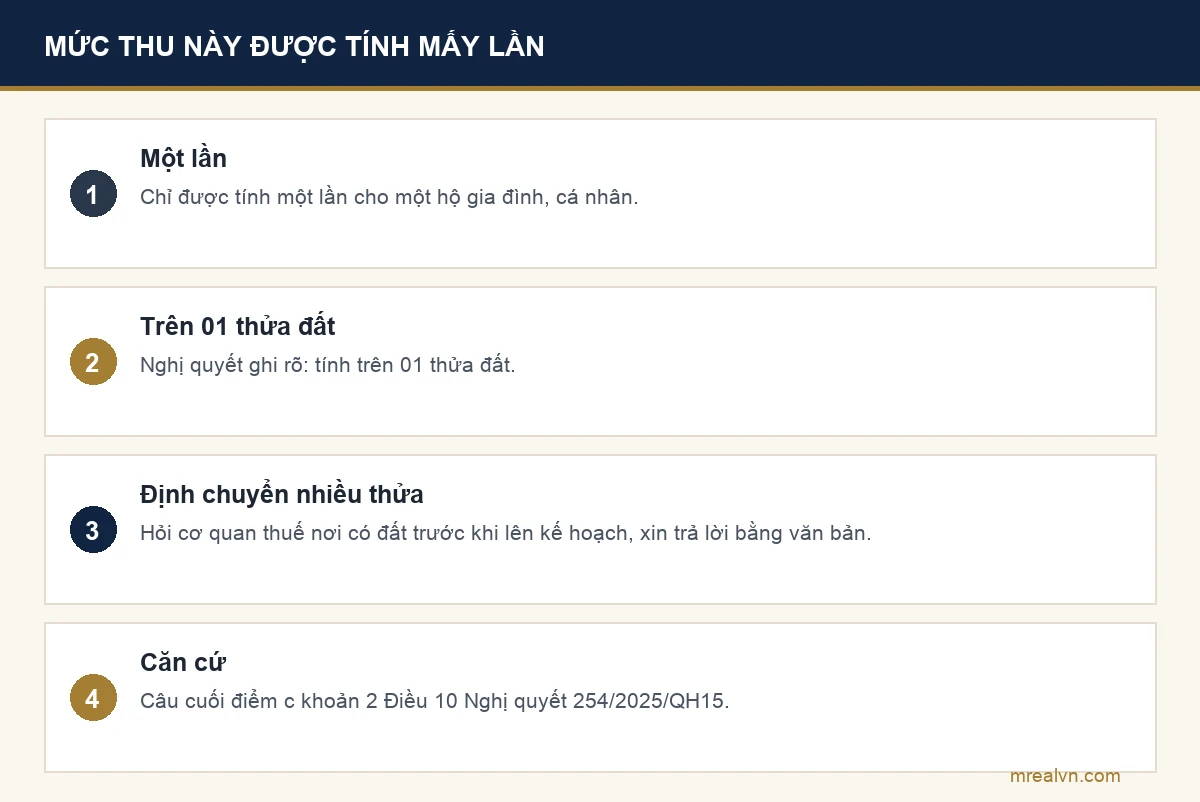
Nghị quyết cũng chốt một giới hạn: mức thu nêu trên chỉ được tính một lần cho một hộ gia đình, cá nhân, tính trên 01 thửa đất.
Số tiền cụ thể của từng hồ sơ vẫn do cơ quan thuế xác định. Nghị định 50/2026/NĐ-CP quy định chi tiết nghị quyết này về tiền sử dụng đất, nên khi đi hỏi, hãy xin cơ quan thuế nêu rõ họ áp dụng điều khoản nào cho hồ sơ của bạn.
Vì sao khoản này được giảm?
Biết lý do giúp bạn đọc đúng phạm vi của chính sách, thay vì kỳ vọng rộng hơn thứ nó cho.
Nghị quyết 254/2025/QH15 không phải một gói ưu đãi để kích cầu. Tên của nó nói rõ mục đích: tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai.
Vướng mắc thật đã tồn tại nhiều năm. Rất nhiều hộ gia đình đang ở trên một thửa đất mà phần nhà nằm trên diện tích đất ở, phần sân vườn phía sau vẫn mang mục đích nông nghiệp. Cả nhà dùng chung một khoảnh đất, sinh hoạt như một thửa đất ở, nhưng trên giấy tờ là hai loại.
Khi muốn hợp thức hoá phần vườn đó, khoản tiền phải nộp tính theo chênh lệch giữa giá đất ở và giá đất nông nghiệp, và nộp đủ. Ở những khu vực giá đất ở đã tăng mạnh, khoản này vượt quá khả năng của phần lớn hộ gia đình, nên hồ sơ nằm lại.
Chính sách mới xử đúng nhóm đó. Đây là lý do điều kiện trong cùng thửa có đất ở lại quan trọng tới vậy: nó khoanh đúng nhóm người mà chính sách nhắm tới.
Hiểu điều này thì bạn cũng bớt kỳ vọng nhầm. Một thửa đất nông nghiệp mua riêng để đầu tư, nằm tách biệt, không thuộc nhóm đang được gỡ vướng.
Hạn mức giao đất ở là gì, và tra ở đâu?
Đây là khái niệm quyết định bạn được hưởng mức ưu đãi trên bao nhiêu mét vuông.
Hạn mức giao đất ở do Uỷ ban nhân dân cấp tỉnh quy định, và mỗi tỉnh một khác. Cùng một diện tích vườn, ở tỉnh này nằm trọn trong hạn mức, ở tỉnh khác đã vượt.
Vì thế không có con số chung để đưa vào bài. Bạn phải tra đúng hạn mức của tỉnh nơi có thửa đất.
Việc làm được ngay: mở cổng thông tin điện tử của tỉnh, tìm quyết định về hạn mức giao đất ở. Không tìm thấy thì hỏi trực tiếp tại bộ phận một cửa, đây là thông tin công khai.
Cách tự ước con số trước khi đi nộp hồ sơ
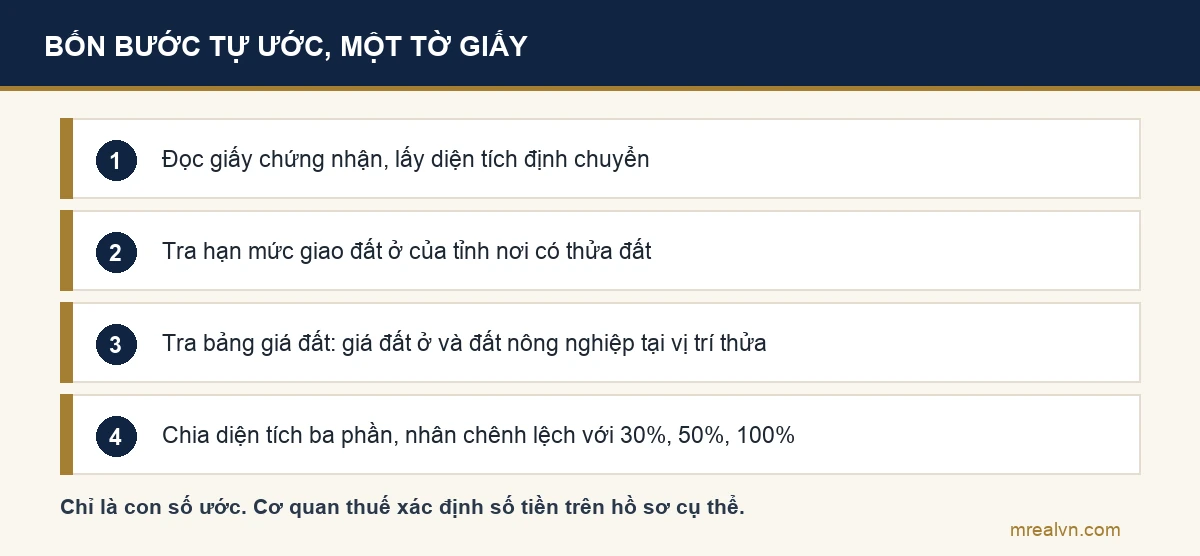
Bốn bước, làm được với một tờ giấy. Kết quả là con số ước, không phải con số cuối cùng, nhưng đủ để bạn biết mình đang bàn tới khoảng tiền nào.
Bước một, xác định diện tích định chuyển. Đọc trên giấy chứng nhận, phần ghi diện tích theo từng mục đích sử dụng.
Bước hai, tra hạn mức giao đất ở của tỉnh. Chia diện tích định chuyển thành ba phần: phần trong hạn mức (30%), phần vượt hạn mức nhưng không quá 01 lần hạn mức (50%), phần vượt quá 01 lần hạn mức (100%).
Bước ba, tra bảng giá đất của địa phương cho đúng vị trí thửa đất, lấy hai con số: giá đất ở và giá đất nông nghiệp. Bảng giá đất do Hội đồng nhân dân cấp tỉnh quyết định và công bố, theo khoản 3 Điều 7 Nghị quyết 254/2025/QH15.
Bước bốn, tính phần chênh. Lấy giá đất ở trừ giá đất nông nghiệp, nhân với diện tích của từng phần, rồi nhân với mức tương ứng 30%, 50% hoặc 100%, cộng các phần lại.
Con số ra được chỉ là con số ước. Chênh lệch được tính theo giá tại thời điểm có quyết định cho phép chuyển mục đích, nên con số cuối cùng do cơ quan thuế xác định trên hồ sơ cụ thể.
Đã nộp tiền rồi thì sao?
Đây là phần nhiều gia đình quan tâm nhất, và cũng là phần cần cẩn thận nhất khi đọc tin.
Nhiều nguồn nêu rằng hộ gia đình, cá nhân đã được chuyển mục đích trong khoảng từ khi Luật Đất đai 2024 có hiệu lực ngày 01/8/2024 tới trước ngày quy định mới áp dụng thì được tính lại. Chưa nộp tiền thì tính lại theo mức mới, đã nộp theo mức cũ thì được xem xét hoàn trả phần chênh.
Chúng tôi ghi lại thông tin này đúng như các nguồn nêu, và nói rõ đây là phần bạn phải xác nhận với cơ quan thuế nơi đã nộp hồ sơ, chứ không nên tự kết luận mình được hoàn tiền.
Việc làm được ngay nếu bạn thuộc nhóm này: mang biên lai nộp tiền sử dụng đất và quyết định cho phép chuyển mục đích tới cơ quan thuế nơi có thửa đất, hỏi thẳng hồ sơ của mình có thuộc diện tính lại theo Nghị quyết 254/2025/QH15 không. Hỏi bằng văn bản và giữ lại bản trả lời.
Tiền không phải rào duy nhất
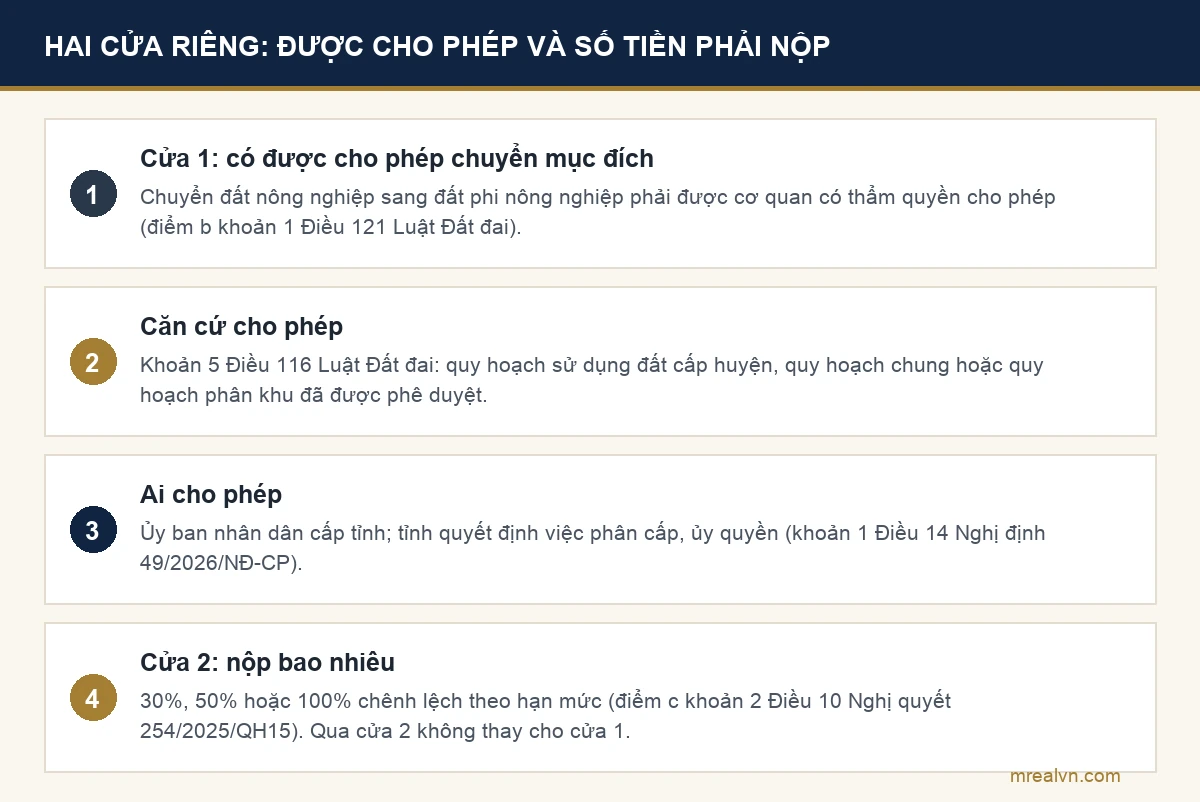
Giảm tiền không có nghĩa là được chuyển. Đó là hai cửa khác nhau, và cửa thứ nhất vẫn đứng nguyên chỗ cũ.
Chuyển mục đích sử dụng đất sang đất ở nằm trong danh sách các trường hợp phải được cơ quan nhà nước có thẩm quyền cho phép, theo Điều 121 Luật Đất đai 2024, Luật số 31/2024/QH15. Điều luật đó liệt kê bảy trường hợp, và đây là một danh sách đóng.
Căn cứ để cho phép chuyển đất nông nghiệp trong cùng thửa đất có đất ở, hoặc đất nông nghiệp trong khu dân cư, sang đất ở đối với hộ gia đình, cá nhân được ghi ở khoản 5 Điều 116 Luật Đất đai: quy hoạch sử dụng đất cấp huyện, hoặc quy hoạch chung, hoặc quy hoạch phân khu theo pháp luật về quy hoạch đô thị và nông thôn, đã được cơ quan có thẩm quyền phê duyệt. Cần lưu ý: từ 11/12/2025, điểm b khoản 3 Điều 12 Nghị quyết 254/2025/QH15 quy định không tổ chức lập quy hoạch sử dụng đất cấp huyện và kế hoạch sử dụng đất hằng năm cấp huyện nữa.
Thẩm quyền cho phép chuyển mục đích sử dụng đất thuộc Ủy ban nhân dân cấp tỉnh, và Ủy ban nhân dân cấp tỉnh quyết định việc phân cấp, ủy quyền cho cơ quan, người có thẩm quyền thực hiện (khoản 1 Điều 14 Nghị định 49/2026/NĐ-CP). Mỗi tỉnh phân cấp một kiểu. Vì vậy, để biết thửa của bạn được đối chiếu với quy hoạch nào và hồ sơ nộp ở đâu, hãy hỏi bộ phận một cửa Ủy ban nhân dân cấp xã nơi có đất, xin trả lời bằng văn bản. Chúng tôi viết chi tiết phần thủ tục ở bài chuyển mục đích sử dụng đất.
Và nếu bạn đang tính mua một thửa có vườn để chuyển lên thổ cư, nhớ kiểm trước năm điều kiện chuyển nhượng tại khoản 1 Điều 45 Luật Đất đai 2024. Chúng tôi có bài riêng về cách kiểm tra pháp lý nhà đất và bài về tranh chấp đất đai.
Nếu bạn đang MUA một thửa có vườn
Người bán rất hay dùng chính sách mới làm điểm bán hàng. Câu quen thuộc: đất này lên thổ cư dễ lắm, giờ chỉ còn 30% thôi.
Ba điều nên kiểm trước khi để câu đó ảnh hưởng tới giá bạn trả.
Một, phần vườn có nằm trong cùng thửa với đất ở không. Mở giấy chứng nhận ra đọc, đừng nghe mô tả. Nếu là hai thửa riêng thì câu chuyện 30% không áp thẳng như người bán nói.
Hai, thửa có đủ căn cứ để được cho phép chuyển mục đích không. Chưa được cho phép thì chưa tới lượt bàn tiền. Câu này hỏi bộ phận một cửa Ủy ban nhân dân cấp xã nơi có đất, xin trả lời bằng văn bản, và hỏi được trước khi đặt cọc.
Ba, mức thu này đã được dùng chưa. Điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 ghi mức thu chỉ được tính một lần cho một hộ gia đình, cá nhân, tính trên 01 thửa đất. Nghị quyết không nói rõ việc này áp thế nào khi thửa đất đã đổi chủ, nên hỏi cơ quan thuế nơi có đất cho chắc.
Và đưa kết quả kiểm vào hợp đồng đặt cọc. Nếu điều kiện chuyển mục đích không đạt thì bạn được rút cọc, nền pháp lý là khoản 2 Điều 328 Bộ luật Dân sự 2015: bên đặt cọc từ chối giao kết thì mất cọc, trừ trường hợp hai bên có thoả thuận khác. Dòng đó phải viết vào trước khi ký. Chúng tôi có bài riêng về những điều khoản cần có trong hợp đồng đặt cọc.
Một lưu ý về giá: phần vườn chưa lên thổ cư thì đang được định giá theo đất nông nghiệp. Người bán tính giá như thể nó đã là đất ở, cộng thêm lời hứa về chính sách, là bạn đang trả trước cho một việc chưa chắc xảy ra. Cách đọc mặt bằng giá một khu vực, chúng tôi viết ở bài định giá nhà đất.
Bốn sai lầm hay gặp
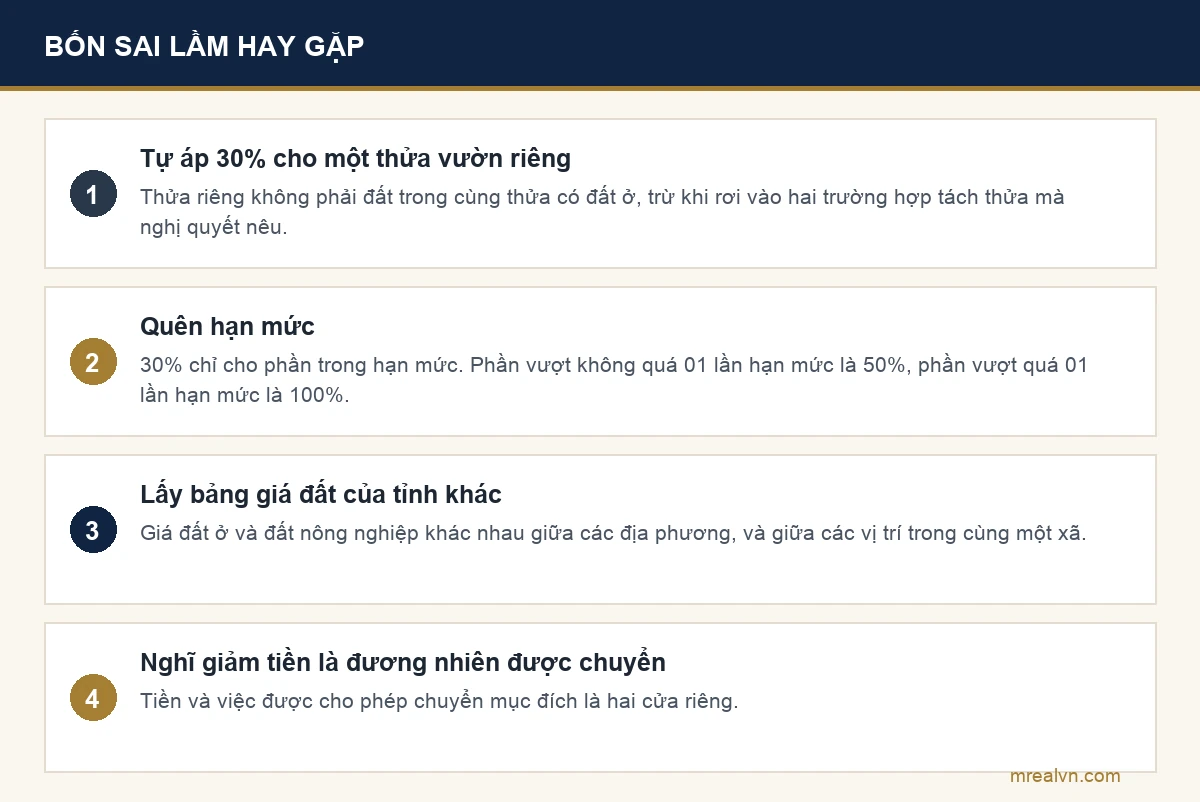
Một, tự áp mức 30% cho một thửa vườn riêng. Thửa riêng không phải đất vườn trong cùng thửa có đất ở, trừ khi rơi vào hai trường hợp tách thửa mà nghị quyết nêu. Đây là sai lầm phổ biến nhất và tốn nhất.
Hai, quên hạn mức. Mức 30% chỉ áp cho phần diện tích trong hạn mức giao đất ở tại địa phương. Phần vượt hạn mức nhưng không quá 01 lần hạn mức là 50%, phần vượt quá 01 lần hạn mức là 100%.
Ba, lấy bảng giá đất của tỉnh khác. Giá đất ở và giá đất nông nghiệp khác nhau rất xa giữa các địa phương, và cả giữa các vị trí trong cùng một xã.
Bốn, nghĩ giảm tiền là đương nhiên được chuyển. Tiền và điều kiện cho phép là hai cửa riêng.
Bảng tự soi trước khi đi hỏi
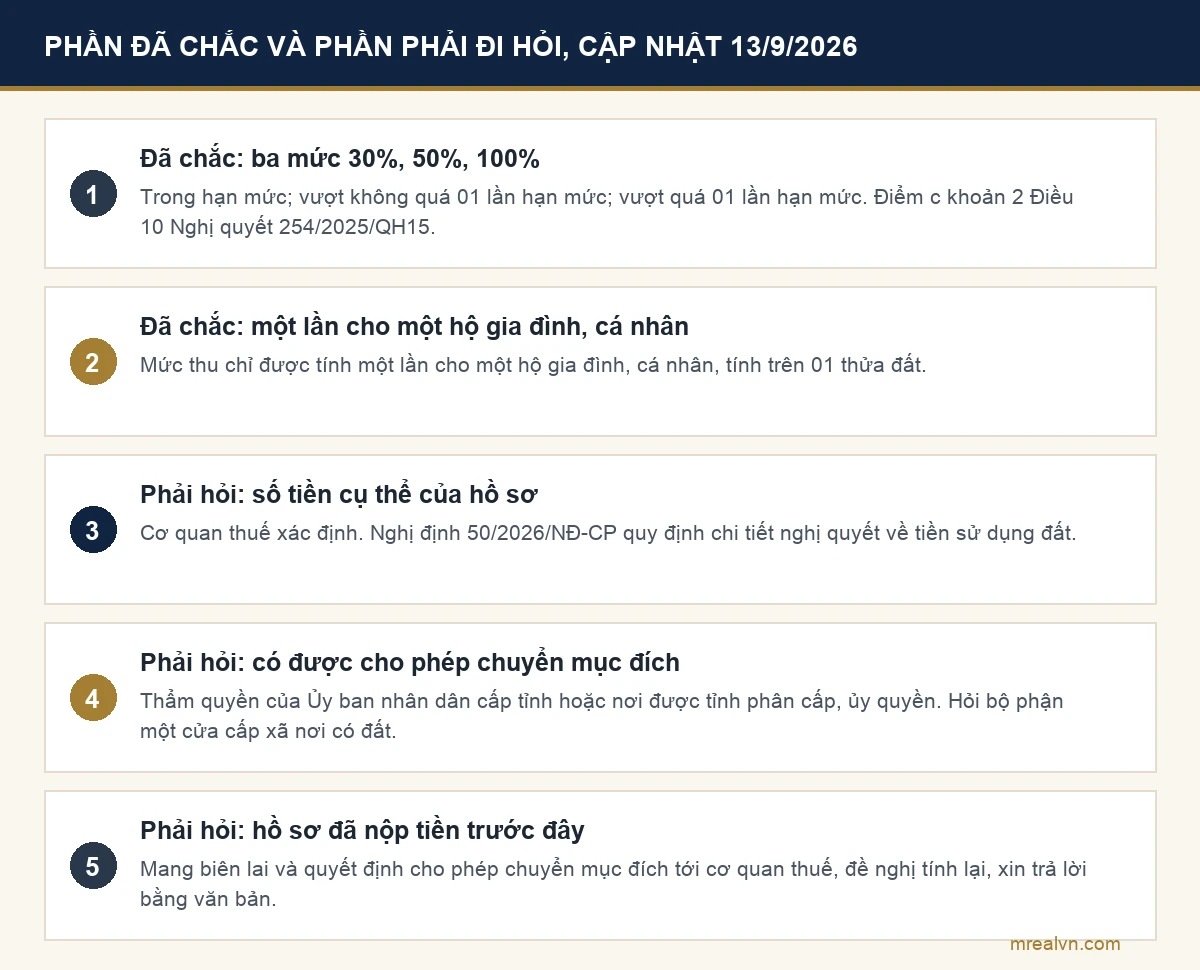
| Câu hỏi | Chỗ tra |
|---|---|
| Phần đất định chuyển có nằm trong cùng thửa với đất ở không | Giấy chứng nhận, phần ghi diện tích theo mục đích sử dụng |
| Hạn mức giao đất ở của tỉnh là bao nhiêu | Quyết định của Uỷ ban nhân dân cấp tỉnh, công bố trên cổng thông tin điện tử của tỉnh |
| Giá đất ở và giá đất nông nghiệp tại vị trí thửa | Bảng giá đất do Hội đồng nhân dân cấp tỉnh quyết định |
| Thửa có đủ căn cứ để được cho phép chuyển mục đích không | Bộ phận một cửa Ủy ban nhân dân cấp xã nơi có đất, xin trả lời bằng văn bản |
| Phần vượt hạn mức tính mức nào | Điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15: 50% nếu không quá 01 lần hạn mức, 100% nếu vượt quá 01 lần hạn mức. Số tiền cụ thể do cơ quan thuế nơi có thửa đất xác định |
| Đã nộp tiền trước đây có được tính lại không | Cơ quan thuế nơi đã nộp hồ sơ, hỏi bằng văn bản |
Xem nhanh ý chính của bài trong video ngắn trên kênh YouTube của MREAL.
Câu hỏi thường gặp
Mức 30% áp dụng từ khi nào? Nghị quyết 254/2025/QH15 có hiệu lực từ 01/01/2026. Nghị định 50/2026/NĐ-CP quy định chi tiết về tiền sử dụng đất và tiền thuê đất.
Phần diện tích vượt hạn mức giao đất ở tính thế nào? 50% chênh lệch cho diện tích vượt hạn mức nhưng không quá 01 lần hạn mức giao đất ở tại địa phương, và 100% chênh lệch cho diện tích vượt quá 01 lần hạn mức, theo điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15. Số tiền cụ thể do cơ quan thuế xác định trên hồ sơ.
Đất vườn nằm cạnh nhà nhưng là thửa riêng thì có được không? Không thuộc trường hợp thứ nhất. Điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 còn hai trường hợp: đất có nguồn gốc là đất vườn, ao gắn liền đất ở mà người sử dụng đất tách ra để chuyển quyền sử dụng đất, và đất có nguồn gốc là đất vườn, ao gắn liền đất ở do đơn vị đo đạc khi đo vẽ bản đồ địa chính trước 01/7/2014 đã tự tách thành thửa riêng. Hãy mang hồ sơ đi hỏi thay vì tự loại mình.
Ưu đãi có áp dụng nhiều lần không? Không. Điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 ghi mức thu 30%, 50%, 100% chỉ được tính một lần cho một hộ gia đình, cá nhân, tính trên 01 thửa đất. Nên xác nhận với cơ quan thuế trước khi lên kế hoạch chuyển nhiều thửa.
Tôi tự tính được con số cuối cùng không? Không. Bốn bước ở trên cho ra con số ước để bạn biết khoảng tiền. Con số cuối cùng do cơ quan thuế xác định trên hồ sơ cụ thể.
Chuyển xong thì đất có được cấp sổ mới không? Sau khi được cho phép chuyển mục đích và hoàn thành nghĩa vụ tài chính, bạn làm thủ tục đăng ký biến động để thông tin trên giấy chứng nhận khớp với hiện trạng mới.
Sau khi chuyển xong thì còn việc gì?
Nhiều người coi việc nộp tiền là đích. Thật ra còn một bước nữa, và bỏ bước đó thì hồ sơ vẫn lệch.
Sau khi được cho phép chuyển mục đích và hoàn thành nghĩa vụ tài chính, bạn phải làm thủ tục đăng ký biến động để thông tin trên giấy chứng nhận khớp với hiện trạng mới. Chưa đăng ký biến động thì trên giấy tờ phần đất đó vẫn mang mục đích cũ, và mọi giao dịch sau này đều va vào chỗ lệch ấy.
Một lưu ý về thời gian: khoản 3 Điều 133 Luật Đất đai đặt hạn 30 ngày cho một số loại biến động như chuyển nhượng, thừa kế, tặng cho; chuyển mục đích sử dụng đất (điểm e khoản 1 Điều 133) không nằm trong danh sách có hạn 30 ngày đó. Dù vậy, đừng để việc này trôi vì đã mệt sau khâu nộp tiền.
Việc làm được ngay: ngay hôm nhận quyết định cho phép chuyển mục đích, hỏi bộ phận một cửa nơi nộp hồ sơ xem việc cập nhật giấy chứng nhận làm ở bước nào và cần nộp gì, rồi chuẩn bị song song với việc nộp tiền.
Ba việc làm được ngay hôm nay
- Mở giấy chứng nhận, xem phần đất định chuyển có nằm trong cùng thửa với đất ở hay không. Đây là câu hỏi quyết định, và bạn tự trả lời được trong năm phút.
- Tra hạn mức giao đất ở của tỉnh trên cổng thông tin điện tử của tỉnh nơi có thửa đất.
- Mang hồ sơ tới cơ quan thuế hỏi ba điều: thửa của tôi thuộc trường hợp nào trong ba trường hợp của điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15, hộ tôi đã được tính mức thu này lần nào chưa, và hồ sơ nộp trước đây có thuộc diện tính lại không. Hỏi bằng văn bản, giữ lại bản trả lời.
Một con số đọc được trên mạng không tự áp cho thửa đất của bạn. Thứ áp cho thửa đất của bạn là hồ sơ của chính nó.
Cập nhật 13/9/2026: in đủ ba mức 30%, 50%, 100% và đúng phạm vi ba trường hợp theo điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15; bỏ căn cứ kế hoạch sử dụng đất hằng năm cấp huyện và phòng chuyên môn cấp huyện (kế hoạch này không còn được lập từ 11/12/2025 theo điểm b khoản 3 Điều 12 nghị quyết), thay bằng khoản 5 Điều 116 Luật Đất đai và khoản 1 Điều 14 Nghị định 49/2026/NĐ-CP; sửa cơ quan quyết định bảng giá đất theo khoản 3 Điều 7 nghị quyết; sửa câu thời hạn đăng ký biến động theo khoản 3 Điều 133 Luật Đất đai; thêm sơ đồ. Bản audio đầu bài được thu trước lần cập nhật này.
Nội dung trong bài mang tính tham khảo, không thay thế tư vấn pháp lý hay tư vấn thuế. Với trường hợp cụ thể, chúng tôi khuyên hỏi cơ quan thuế và cơ quan quản lý đất đai nơi có thửa đất trước khi quyết định.
🎁 TẶNG BẠN: bộ “15 năm kinh nghiệm mua bán nhà đất” — nhận miễn phí tại mục Quà tặng.
Để lại một bình luận