Tóm tắt nhanh: Định giá nhà đất là ước tính giá trị bằng tiền tại một thời điểm. Có ba loại giá khác nhau: giá thị trường, bảng giá đất Nhà nước và giá ngân hàng thẩm định. Bảng giá đất TP.HCM áp dụng từ 01/01/2026 ghi mức đất ở cao nhất 687,2 triệu đồng/m².
Nội dung bài viết
- Định giá nhà đất là gì và ai đang định giá bạn?
- Ba loại giá hay bị gộp làm một: bạn đang nói về giá nào?
- Bảng giá đất của Nhà nước năm 2026 là bao nhiêu?
- Luật quy định định giá đất bằng những phương pháp nào?
- Vì sao phương pháp so sánh là thứ bạn thật sự cần?
- Tự định giá bằng phương pháp so sánh gồm mấy bước?
- Chuyện thật: hơn 20 căn trên một trục đường và mức 350 tới 370 triệu mỗi mét vuông
- Vì sao diện tích trên bản vẽ 60 m² mà sổ chỉ công nhận 40 m²?
- Ba kịch bản trước khi ngồi vào bàn đàm phán
- Thanh khoản: bao nhiêu căn bán được trên tuyến trong 6 tháng?
- Giá trần do ai quyết định?
- Ngân hàng định giá khác thị trường thế nào?
- Công cụ định giá nhà đất online có dùng được không?
- Những sai lầm nào làm lệch định giá nhiều nhất?
Ba con số đó không thay thế được nhau. Đây là chỗ hỏng của gần như mọi cuộc thương lượng mà chúng tôi từng ngồi vào.
Người bán lấy giá rao trên mạng làm căn cứ. Người mua lấy bảng giá đất của Nhà nước ra để nói rẻ. Ngân hàng đưa ra một con số thứ ba, thấp hơn cả hai. Không ai sai, vì cả ba đang nói về ba thứ khác nhau.
Bài này tách ba loại giá đó ra và chỉ cho bạn cách tự tính bằng phương pháp mà chính ngân hàng đang dùng. Kèm theo là ba thương vụ thật của chúng tôi, để bạn thấy chỗ nào con số bị lệch.
Định giá nhà đất là gì và ai đang định giá bạn?
Định giá nhà đất là việc ước tính giá trị của thửa đất và tài sản gắn liền với đất, bằng tiền, tại một thời điểm cụ thể.
Điểm quan trọng nằm ở cụm cuối. Một con số định giá luôn gắn với một ngày. Bỏ ngày đi thì con số đó vô nghĩa, vì thị trường và khung pháp lý đều đổi.
Trong một giao dịch nhà đất bình thường, có ít nhất bốn chủ thể cùng định giá một tài sản:
- Người bán định giá bằng kỳ vọng và số tiền họ đã bỏ vào.
- Người mua định giá bằng khả năng chi trả và mức rủi ro họ chịu được.
- Nhà nước định giá bằng bảng giá đất, để tính nghĩa vụ tài chính.
- Ngân hàng định giá bằng giá trị thu hồi được nếu phải phát mãi.
Bốn con số này gần như không bao giờ trùng nhau. Nếu bạn đang chuẩn bị xuống tiền, việc đầu tiên không phải là tìm ra “giá đúng”. Việc đầu tiên là biết mình đang cần con số nào.
Khái niệm nền về các loại tài sản gắn với đất nằm ở bài bất động sản là gì.
Ba loại giá hay bị gộp làm một: bạn đang nói về giá nào?
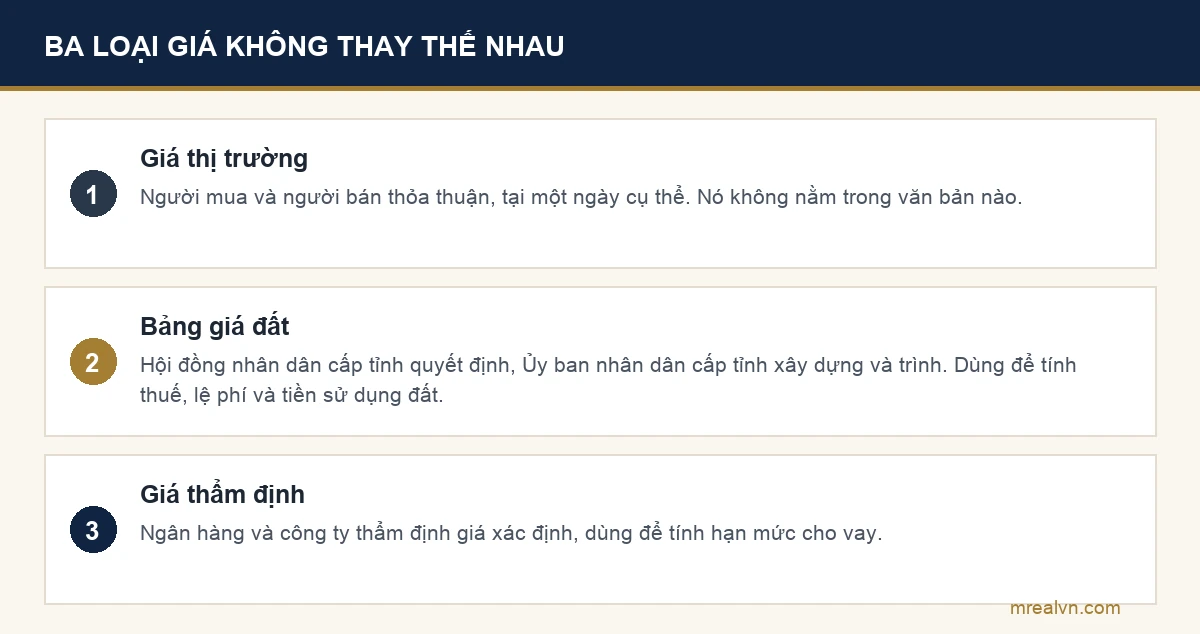
Đây là bảng phân biệt ngắn nhất mà chúng tôi dùng khi ngồi với khách.
| Loại giá | Ai xác định | Dùng vào việc gì |
|---|---|---|
| Giá thị trường | Người mua và người bán | Quyết định giá mua bán thật. |
| Bảng giá đất | Hội đồng nhân dân cấp tỉnh quyết định (Ủy ban nhân dân cấp tỉnh xây dựng, trình) | Tính thuế, lệ phí, tiền sử dụng đất. |
| Giá thẩm định | Ngân hàng, công ty thẩm định giá | Xác định hạn mức cho vay. |
Ba dòng trên giải quyết được phần lớn tranh cãi trong phòng thương lượng.
- Giá thị trường là con số mà một người mua sẵn sàng trả và một người bán sẵn sàng nhận, tại một ngày cụ thể. Nó không nằm trong văn bản nào.
- Bảng giá đất là con số do Hội đồng nhân dân cấp tỉnh quyết định, dùng để tính tiền sử dụng đất, thuế và lệ phí. Cách nó tác động tới chi phí giao dịch của bạn nằm ở bài lệ phí trước bạ nhà đất.
- Giá thẩm định của ngân hàng là con số phục vụ khoản vay, không phải giá bán. Điều kiện vay có trong bài vay mua nhà.
Lấy bảng giá đất ra để mặc cả giá thị trường là nhầm đơn vị đo. Cũng như lấy giá rao trên mạng đi xin hạn mức vay.
Bảng giá đất của Nhà nước năm 2026 là bao nhiêu?
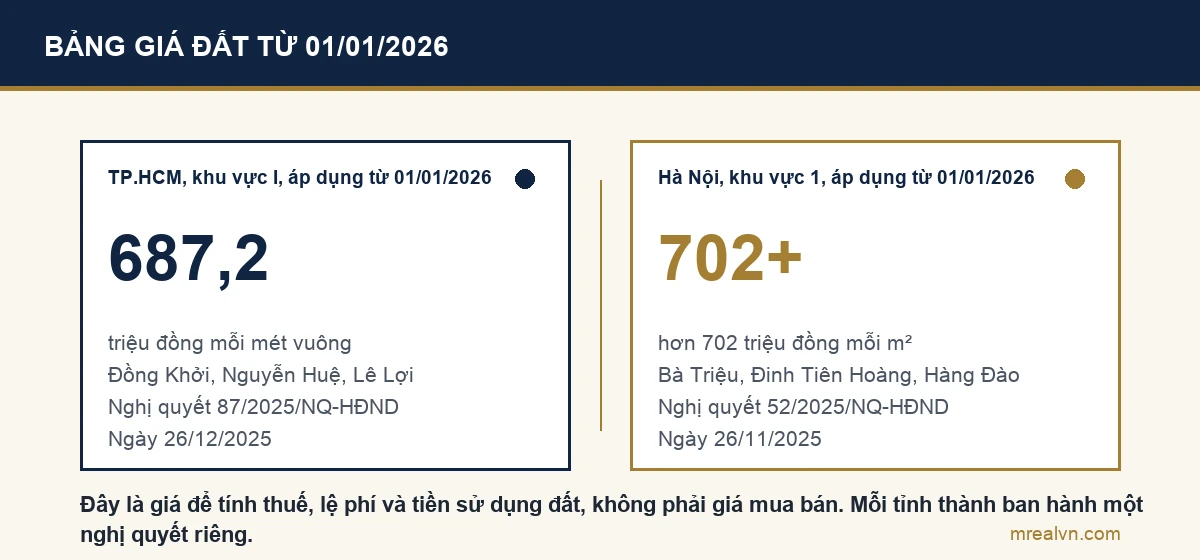
Từ 01/01/2026, hai đô thị lớn nhất nước đều áp dụng bảng giá đất mới. Đây là mốc làm lỗi thời gần như toàn bộ bài viết định giá xuất bản trước đó.
| Địa phương | Văn bản | Giá đất ở cao nhất |
|---|---|---|
| TP.HCM, khu vực I | Nghị quyết 87/2025/NQ-HĐND ngày 26/12/2025 | 687,2 triệu đồng/m². |
| Hà Nội, khu vực 1 | Nghị quyết 52/2025/NQ-HĐND ngày 26/11/2025 | Hơn 702 triệu đồng/m². |
Vài chi tiết cần ghi kèm, vì một con số không có phạm vi thì không dùng được.
- Mức 687,2 triệu đồng/m² của TP.HCM áp dụng cho các tuyến Đồng Khởi, Nguyễn Huệ và Lê Lợi thuộc khu vực I, theo bảng giá áp dụng từ 01/01/2026. Nguồn: cổng thông tin TP.HCM và báo Sài Gòn Giải Phóng, truy cập 15/08/2026.
- Mức hơn 702 triệu đồng/m² của Hà Nội áp dụng cho thửa giáp mặt đường tại Bà Triệu, Đinh Tiên Hoàng, Hàng Đào, Hàng Ngang, Lê Thái Tổ và một số tuyến khác trong khu vực 1. Nguồn: bản tin VnExpress và tin văn bản mới của LuatVietnam, truy cập 15/08/2026.
- Giá theo vị trí giảm dần theo quy tắc ghi trong nghị quyết. Với TP.HCM, thửa không giáp mặt đường được tính theo tỷ lệ phần trăm của vị trí liền trước, và thửa có chiều sâu từ 100 mét trở lên được giảm 10%.
Chúng tôi đối chiếu mỗi con số ở hai nguồn độc lập trước khi đưa vào bài. Bạn nên làm đúng như vậy với địa phương của mình, vì mỗi tỉnh thành ban hành một nghị quyết riêng.
Một lưu ý thực dụng. Bảng giá đất tăng thì chi phí sang tên và nghĩa vụ tài chính tăng theo, không phải giá bán tăng theo. Trình tự và các khoản phải nộp nằm ở bài thủ tục sang tên sổ đỏ.
Luật quy định định giá đất bằng những phương pháp nào?
Khoản 5 Điều 158 Luật Đất đai 2024 số 31/2024/QH15 nêu các phương pháp so sánh, thu nhập, thặng dư và hệ số điều chỉnh giá đất. Từ 01/01/2026, khoản 3 Điều 6 Nghị quyết 254/2025/QH15 quy định: “Các phương pháp định giá đất theo quy định của Chính phủ.” Nghị định 49/2026/NĐ-CP khi dẫn các phương pháp so sánh, thu nhập, thặng dư vẫn trỏ về Điều 4, 5 và 6 Nghị định 71/2024/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 151/2025/NĐ-CP, Nghị định 226/2025/NĐ-CP), đồng thời bãi bỏ một số điều khác của Nghị định 71/2024/NĐ-CP từ 31/01/2026. Bảng dưới chỉ mô tả cách làm rút gọn; một trường hợp cụ thể áp phương pháp nào, hãy hỏi cơ quan có thẩm quyền.
| Phương pháp | Cách làm rút gọn | Khi nào dùng |
|---|---|---|
| So sánh | Lấy giá các thửa tương đồng đã chuyển nhượng rồi điều chỉnh | Nhà ở, đất ở phổ thông. |
| Thu nhập | Lấy thu nhập ròng bình quân năm chia lãi suất tiết kiệm 12 tháng | Tài sản cho thuê. |
| Thặng dư | Lấy doanh thu phát triển ước tính trừ chi phí phát triển ước tính | Đất có tiềm năng phát triển. |
| Hệ số điều chỉnh | Lấy giá trong bảng giá đất nhân hệ số | Cơ quan nhà nước tính nghĩa vụ tài chính. |
Bản tóm tắt của Cổng xây dựng chính sách, Chính phủ mô tả các phương pháp này đúng theo thứ tự trên. Truy cập ngày 15/08/2026.
Với nhà phố và đất ở, gần như chỉ có một phương pháp được dùng trong thực tế: so sánh. Ba phương pháp còn lại phục vụ tài sản cho thuê, dự án phát triển và công việc nội bộ của cơ quan nhà nước.
Vì sao phương pháp so sánh là thứ bạn thật sự cần?
Vì đó cũng là phương pháp ngân hàng dùng khi thẩm định căn nhà bạn định mua.
Cẩm nang định giá của wiki Batdongsan ghi rõ: với đất ở và nhà phố, ngân hàng cùng các đơn vị thẩm định thường áp dụng phương pháp so sánh. Truy cập ngày 15/08/2026.
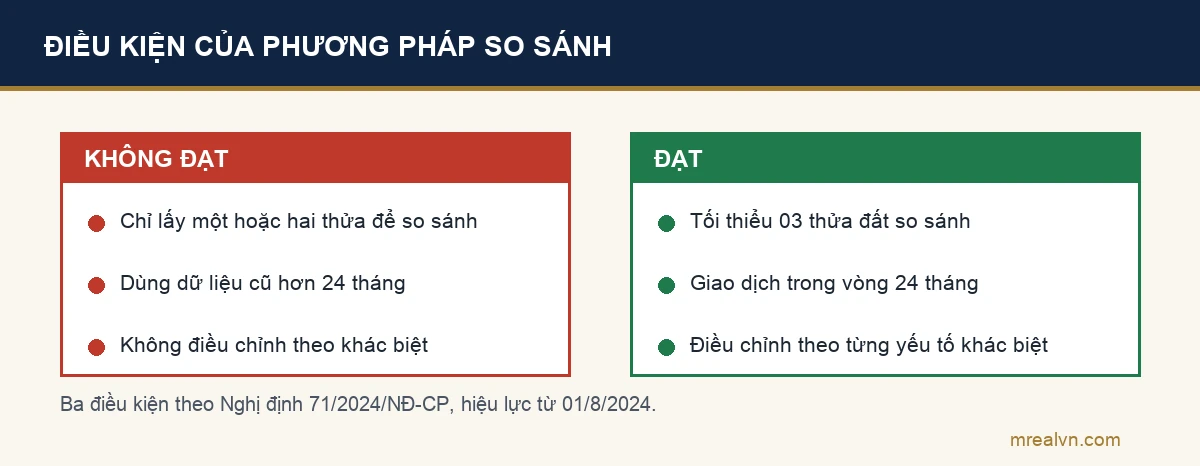
Nghị định 71/2024/NĐ-CP đặt ra hai điều kiện đáng chú ý cho phương pháp này, và đây chính là phần bạn có thể bắt chước.
- Cần tối thiểu 03 thửa đất so sánh. Một căn không đủ để kết luận, hai căn cũng chưa.
- Giao dịch dùng để so sánh phải nằm trong vòng 24 tháng tính từ thời điểm định giá trở về trước. Dữ liệu cũ hơn hai năm bị coi là hết giá trị tham chiếu.
- Phải điều chỉnh theo từng yếu tố khác biệt. Ví dụ minh họa trong nghị định điều chỉnh theo bề ngang mặt tiền, giao thông và hiện trạng tài sản gắn liền với đất.
Ba điều kiện đó nghe rất kỹ thuật. Nhưng dịch sang ngôn ngữ đi mua nhà thì đơn giản: đừng định giá bằng một căn, và đừng định giá bằng dữ liệu cũ.
Tự định giá bằng phương pháp so sánh gồm mấy bước?
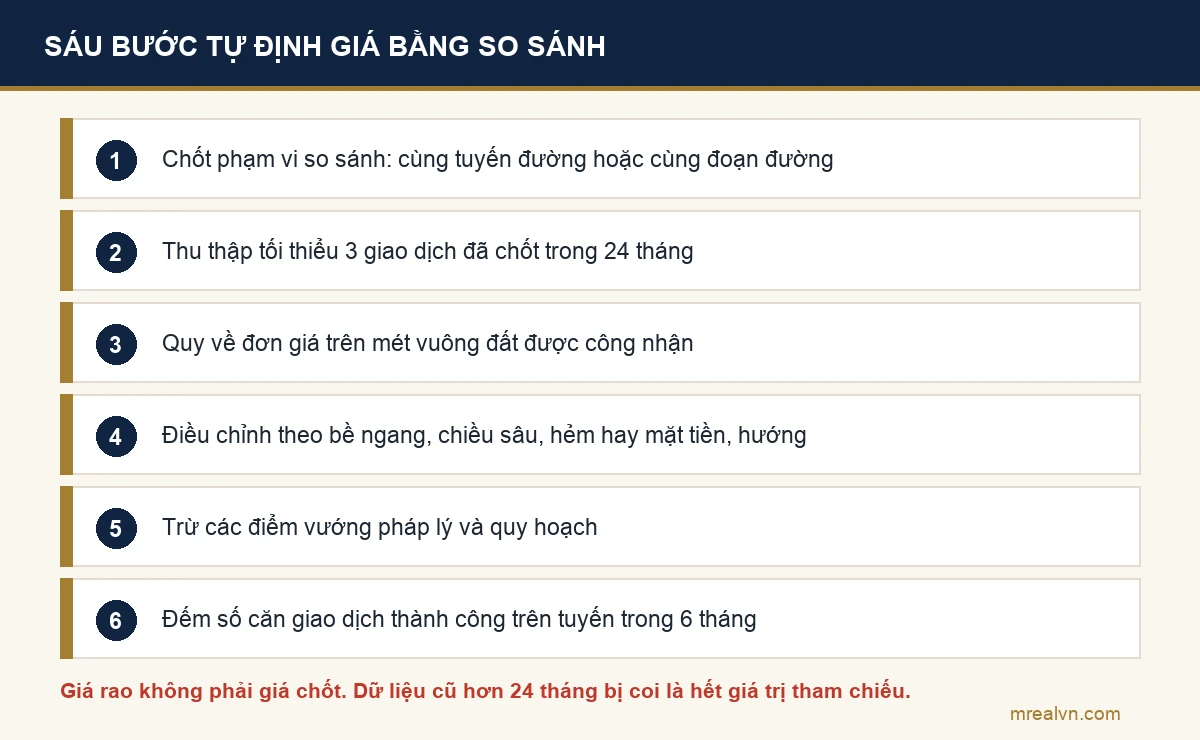
Sáu bước. Làm theo thứ tự, vì bước sau phụ thuộc bước trước.
- Chốt phạm vi so sánh trước khi xem giá. Cùng tuyến đường, hoặc cùng đoạn đường, không phải cùng quận. Giá một trục đường có thể chênh nhau vài chục phần trăm chỉ vì khác đoạn.
- Thu thập tối thiểu 3 giao dịch đã chốt trong 24 tháng. Giá rao không phải giá chốt. Nguồn tốt nhất là môi giới chuyên tuyến, người biết căn nào bán được và bán bao nhiêu.
- Quy về đơn giá trên mét vuông đất được công nhận. Đây là bước bị bỏ nhiều nhất, và cũng là bước làm lệch con số nhiều nhất. Cách đọc phần diện tích trên giấy tờ có trong bài giấy chứng nhận quyền sử dụng đất.
- Điều chỉnh theo khác biệt. Bề ngang mặt tiền, chiều sâu, hình thù khuôn viên, hẻm hay mặt tiền, hướng, hiện trạng công trình. Mỗi yếu tố cộng hoặc trừ một tỷ lệ, và bạn phải ghi ra giấy chứ đừng nhẩm.
- Trừ các điểm vướng pháp lý và quy hoạch. Đất dính lộ giới, dính kế hoạch thu hồi, hoặc đang có hạn chế đều bị thị trường trừ giá. Mốc pháp lý mới nhất nằm ở bài quy hoạch treo, còn rủi ro tranh chấp có trong bài tranh chấp đất đai.
- Kiểm tra thanh khoản của tuyến. Đếm số căn giao dịch thành công trên tuyến trong 6 tháng gần nhất. Con số này quyết định bạn có bán lại được hay không.
Bước 6 là bước mà gần như không công cụ định giá tự động nào làm được. Nó cần người, cần gọi điện, và cần một mạng lưới môi giới quen mặt.
Chuyện thật: hơn 20 căn trên một trục đường và mức 350 tới 370 triệu mỗi mét vuông
Năm 2025, chúng tôi mua một căn hai mặt tiền tại một quận trung tâm TP.HCM. Bề ngang 5 mét, hẻm hông 7 mét, gần chợ.
Trước khi trả giá, chúng tôi đã có sẵn dữ liệu hơn 20 căn trên cùng một trục đường. Đó không phải bảng tính dựng trong một buổi tối. Đó là kết quả của việc mua bán ở khu vực này từ năm 2016.
Mặt bằng đo được lúc đó: mặt tiền gần chợ dao động quanh 350 tới 370 triệu đồng mỗi mét vuông.
Con số này khác hẳn con số 687,2 triệu đồng mỗi mét vuông trong bảng giá đất khu vực I. Hai con số không mâu thuẫn, vì chúng đo hai thứ khác nhau và ở hai tuyến khác nhau. Đây là lý do chúng tôi mở bài bằng việc tách ba loại giá.
Thương vụ đó kết thúc sau gần 80 ngày, hiệu quả trên 30%. Chi phí sửa khoảng 700 triệu đồng, làm trong một tháng.
Nhưng phần đáng kể nhất của thương vụ không nằm ở con số lợi nhuận. Nó nằm ở một chênh lệch diện tích mà suýt nữa chúng tôi đã trả tiền oan.
Vì sao diện tích trên bản vẽ 60 m² mà sổ chỉ công nhận 40 m²?
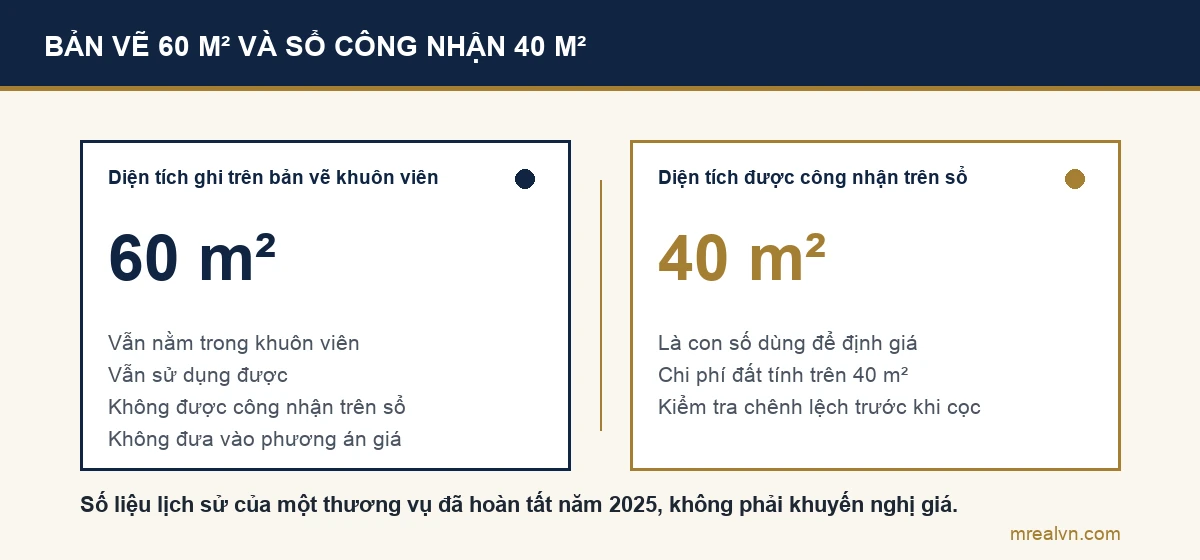
Trên bản vẽ, khuôn viên căn nhà đó ghi 60 mét vuông. Trên sổ, phần được công nhận chỉ khoảng 40 mét vuông.
Chênh lệch 20 mét vuông. Ở mức giá 350 tới 370 triệu đồng mỗi mét vuông, đó là một khoảng tiền rất lớn nếu tính nhầm.
Chúng tôi tính toàn bộ phương án với chi phí đất vẫn tính trên 40 mét vuông. Không tính trên 60.
Vì sao có chênh lệch này? Sổ chỉ công nhận phần đã được cơ quan có thẩm quyền công nhận theo hồ sơ, thường là phần xây dựng thực tế hợp lệ. Phần còn lại vẫn nằm trong khuôn viên, vẫn sử dụng được, nhưng không được tính vào giá trị pháp lý của tài sản.
Đây không phải trường hợp cá biệt. Trong kho hồ sơ của chúng tôi có những căn còn lệch nặng hơn:
- Một căn tại Bình Thạnh năm 2023: diện tích đất khoảng 300 mét vuông, phần công nhận 140 mét vuông.
- Một căn tại Quận 10 năm 2025: ngang 5 mét, dài 28 mét, diện tích công nhận gần 140 mét vuông.
- Một căn tại Quận 3 năm 2024: khuôn nhà ngang 3,97 mét, dài hơn 16 mét, diện tích công nhận trên sổ 44 mét vuông.
Quy tắc rút ra sau nhiều lần: luôn định giá trên diện tích công nhận, luôn kiểm tra chênh lệch với bản vẽ trước khi đặt cọc. Nếu người bán chưa có giấy chứng nhận, rủi ro còn nặng hơn, nói kỹ trong bài mua nhà giấy tay và bài vi bằng là gì.
Nếu bạn còn lẫn lộn giữa các loại giấy tờ, xem bài phân biệt sổ đỏ sổ hồng. Mục đích sử dụng đất ghi trên sổ cũng ảnh hưởng trực tiếp tới đơn giá, xem bài đất thổ cư là gì và bài chuyển mục đích sử dụng đất.
Ba kịch bản trước khi ngồi vào bàn đàm phán
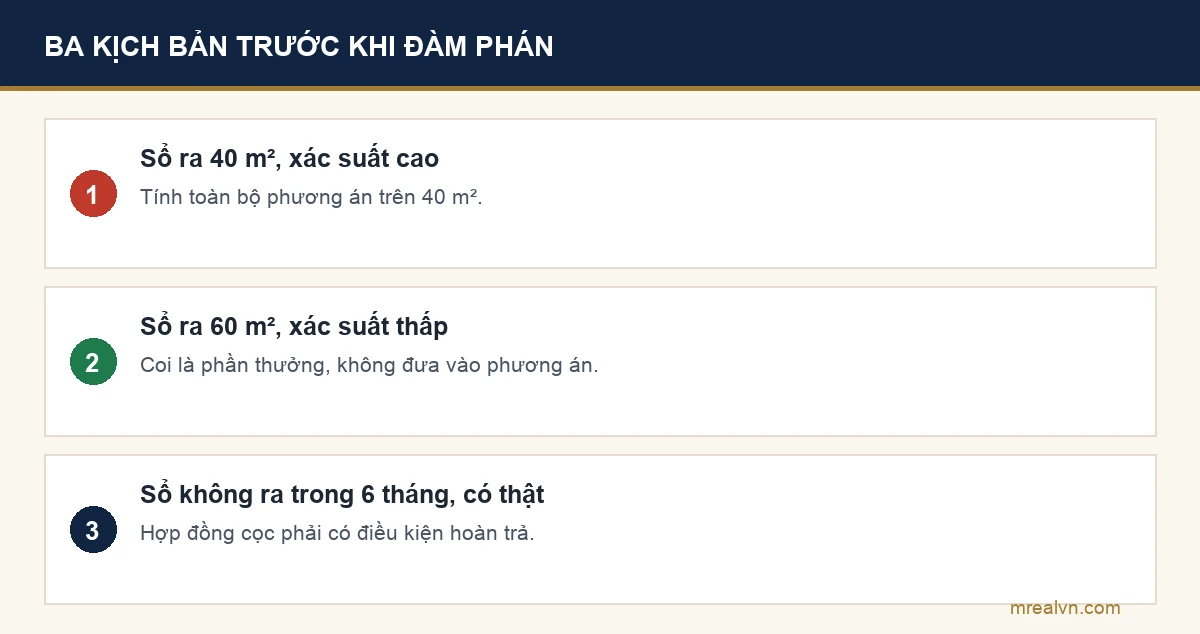
Với căn nhà vừa kể, hồ sơ đang trong quá trình hoàn thiện. Chúng tôi không biết chắc sổ sẽ ra bao nhiêu mét vuông. Nên chúng tôi dựng ba kịch bản trước khi bước vào phòng.
| Kịch bản | Xác suất | Cách xử lý |
|---|---|---|
| Sổ ra 40 m² | Cao | Tính toàn bộ phương án trên 40 m². |
| Sổ ra 60 m² | Thấp | Coi là phần thưởng, không đưa vào phương án. |
| Sổ không ra trong 6 tháng | Có thật | Hợp đồng cọc phải có điều kiện hoàn trả. |
Bảng này là thứ chúng tôi ít thấy ai làm, và cũng là thứ đổi hoàn toàn cách bạn ngồi ở bàn đàm phán.
Khi đã có ba kịch bản trong đầu, bạn không phản ứng theo lời người bán. Bạn chọn.
Kịch bản thứ ba là kịch bản hay bị bỏ qua nhất. Người bán nói “sổ sắp ra”, và chữ “sắp” có thể là ba tháng hoặc ba năm. Cách duy nhất để biết là xem biên bản tiếp nhận hồ sơ và phiếu hẹn trả kết quả, không phải nghe kể.
Các điều kiện cần có trong hợp đồng cọc nằm ở bài hợp đồng đặt cọc mua đất, và các điều khoản của hợp đồng chính thức nằm ở bài hợp đồng mua bán nhà đất.
Thanh khoản: bao nhiêu căn bán được trên tuyến trong 6 tháng?
Đây là chỉ số mà chúng tôi đặt ngang hàng với đơn giá.
Cách đo rất thô sơ nhưng hiệu quả: đếm số căn giao dịch thành công trên tuyến trong 6 tháng gần nhất. Không đếm số căn đang rao. Đếm số căn đã chốt.
Vì sao chỉ số này quan trọng đến vậy? Vì một căn nhà chỉ có giá khi có người mua. Đơn giá thấp trên một tuyến không ai mua không phải là món hời.
Chúng tôi có một thương vụ chứng minh điều đó rất đắt.
Năm 2016, tại Quận 10, chúng tôi mua một căn trong hẻm. Diện tích 37 mét vuông. Đơn giá chỉ khoảng 60 triệu đồng mỗi mét vuông, trong khi mặt bằng khu vực khoảng 100 triệu đồng mỗi mét vuông.
Nhìn qua bảng tính thì đó là một món rẻ. Rẻ bằng khoảng 60% mặt bằng.
Thực tế: hẻm dẫn vào rộng 1,5 mét, mặt tiền tiếp xúc với lối đi chung chỉ 2 mét, và lối đi đó là khu sinh hoạt chung của 5 hộ dân.
Kết quả bán hàng: hơn 40 người đi tới hẻm lớn bên ngoài, chỉ 5 người chịu bước vào hẻm nhỏ bên trong, và trong số đó không ai mua.
Bán được sau hơn 5 tháng, lỗ 17% trên vốn gốc, tương đương 350 triệu đồng.
Bài học không phải là tránh nhà hẻm. Bài học là: đơn giá rẻ và giá trị thấp là hai chuyện khác nhau. Hẻm không mở rộng được, khuôn viên không vuông lại được, vị trí không di chuyển được. Những thứ không xử lý được thì không phải là chiết khấu, mà là giá trị thật của tài sản.
Riêng phần lối đi chung có ràng buộc pháp lý riêng, xem bài lối đi chung trên sổ đỏ.
Giá trần do ai quyết định?
Người mua. Không phải người bán, và cũng không phải bảng tính của bạn.
Đội định giá của chúng tôi thường chỉ lệch quanh 3% so với giá chốt thực tế. Nhưng có một thương vụ mà con số kỹ thuật đúng, còn kết quả thì sai hoàn toàn.
Năm 2024, một căn mặt tiền tại Quận 3. Khuôn nhà ngang 3,97 mét, dài hơn 16 mét, diện tích công nhận trên sổ 44 mét vuông. Giá thuê thị trường khoảng 75 triệu đồng mỗi tháng. Kỳ vọng ban đầu: lợi nhuận trên 20% trong vòng bốn tháng.
Có ba dữ kiện mà bảng tính không phản ánh hết.
- Tổng diện tích sàn sử dụng thực tế chỉ hơn 110 mét vuông, trong khi mặt bằng chung của nhà phố ba tới bốn tầng cùng phân khúc phải từ 250 tới 300 mét vuông trở lên.
- Hẻm hông rộng chưa đầy hai mét, lại cụt, gần như không sử dụng được.
- Căn nhà nằm trong lộ giới quy hoạch một tuyến metro. Diện tích công nhận sau quy hoạch còn khoảng 40 mét vuông, chiều dài còn hơn 9 mét, và phần bị lấy không thuộc phạm vi đền bù.
Kết quả: hai tháng đầu mở bán chỉ có một lượt khách. Bán được sau hơn 250 ngày, hiệu quả chưa đến 6% thay vì trên 20% như kỳ vọng.
Khoảng cách giữa kỳ vọng và thực tế là gần 15 điểm phần trăm. Nguyên nhân không phải tính sai đơn giá. Nguyên nhân là định giá bằng mắt người bán, liệt kê ưu điểm, rồi quên hỏi người mua tiếp theo sẽ nhìn thấy gì.
Cách làm đúng ngược lại. Liệt kê rủi ro qua mắt người mua trước, tính giá trần họ chấp nhận, rồi mới tính ngược ra giá mua tối đa của mình.
Ngân hàng định giá khác thị trường thế nào?
Ngân hàng định giá theo hướng thận trọng, vì con số của họ phục vụ khả năng thu hồi vốn chứ không phục vụ giao dịch của bạn.
Một bài phân tích quy trình định giá của hệ thống ngân hàng trên Thương Trường mô tả mức định giá thường thấp hơn giá thị trường khoảng 10% tới 20%. Truy cập ngày 15/08/2026. Đây là mô tả thực tiễn thị trường, không phải quy định pháp luật, nên mức chênh cụ thể tùy từng ngân hàng và từng hồ sơ.
Ba yếu tố kéo con số của ngân hàng xuống:
- Diện tích công nhận, không phải diện tích thực tế. Phần chưa hợp thức hóa thường không được tính.
- Thanh khoản của khu vực. Tài sản khó bán bị hạ giá trị hoặc hạ hạn mức.
- Điểm vướng pháp lý và quy hoạch. Đất dính lộ giới hoặc dính kế hoạch thu hồi bị trừ nặng.
Hệ quả rất thực tế với người mua. Nếu bạn tính khoản vay dựa trên giá mua bán, mà ngân hàng lại định giá thấp hơn, phần chênh bạn phải bù bằng tiền mặt. Nên hỏi mức thẩm định trước khi ký hợp đồng chính thức, không phải sau.
Chi phí vốn cũng cần đưa vào bài toán định giá, vì thời gian nắm giữ càng dài thì lãi vay càng ăn vào biên. Tham số này có trong bài lãi suất vay mua nhà. Với căn hộ chung cư, thời điểm ra sổ ảnh hưởng trực tiếp tới khả năng thế chấp, xem bài sổ hồng chung cư bao lâu được cấp.
Công cụ định giá nhà đất online có dùng được không?
Dùng được, nhưng chỉ ở bước một. Không dùng được ở bước quyết định.
| Công cụ | Dữ liệu dựa trên | Giới hạn cần biết |
|---|---|---|
| Bản đồ giá Guland | Tin rao và giao dịch ghi nhận | Là giá rao, chưa phải giá chốt. |
| Định giá GNhà | Dữ liệu rao bán theo khu vực | Không đọc được pháp lý từng thửa. |
| Giá nhà đất Cenhomes | Bản đồ dữ liệu tổng hợp | Không thấy diện tích công nhận. |
| Bảng giá đất tỉnh | Nghị quyết Hội đồng nhân dân | Không phải giá mua bán. |
Địa chỉ cụ thể để bạn tự tra: bản đồ giá nhà đất TP.HCM của Guland, công cụ định giá bất động sản của GNhà, và tra giá nhanh bất động sản của Cenhomes.
Cả ba công cụ đều có chung một giới hạn, và giới hạn này không sửa được bằng thuật toán.
Không công cụ nào biết diện tích trên sổ của thửa đất bạn đang xem là bao nhiêu. Không công cụ nào biết căn nhà đó có nằm trong lộ giới hay không. Và không công cụ nào đếm được số căn thực sự bán được trên tuyến trong 6 tháng qua.
Cách dùng đúng: lấy con số từ công cụ làm khoảng tham chiếu ban đầu, rồi đi kiểm ba thứ mà công cụ không thấy. Diện tích công nhận, tình trạng quy hoạch, và thanh khoản của tuyến.
Những sai lầm nào làm lệch định giá nhiều nhất?
Bảy sai lầm dưới đây đều là những sai lầm chúng tôi đã trả giá, không phải danh sách lý thuyết.
- Định giá trên diện tích bản vẽ thay vì diện tích công nhận. Chênh 60 so với 40 mét vuông là con số thật của một thương vụ năm 2025.
- Lấy một căn làm chuẩn. Nghị định 71/2024/NĐ-CP đòi tối thiểu 03 thửa so sánh, và có lý do cho con số đó.
- Dùng dữ liệu cũ hơn 24 tháng. Thị trường 2023 và thị trường 2026 là hai thị trường khác nhau.
- Nhầm đơn giá rẻ với giá trị thấp. Căn hẻm Quận 10 năm 2016 rẻ bằng 60% mặt bằng và lỗ 17%.
- Bỏ qua thanh khoản. Một lượt khách trong hai tháng đầu là tín hiệu, không phải xui rủi.
- Chỉ tính kịch bản tốt nhất rồi gọi đó là phương án. Phải có đủ ba kịch bản trước khi đàm phán.
- Không tính chi phí cơ hội. Vốn nằm im 250 ngày là một khoản chi phí thật, dù không ai ghi nó vào bảng tính.
Với các hồ sơ chạm tới tranh chấp, thừa kế hoặc đang bị kê biên thi hành án, định giá chỉ là một phần của bài toán. Bạn nên tham vấn luật sư và kiểm tra tình trạng thửa đất tại Văn phòng đăng ký đất đai nơi có thửa đất trước khi đặt cọc.
Câu hỏi thường gặp
Định giá nhà đất là gì? Là việc ước tính giá trị của thửa đất và tài sản gắn liền với đất, bằng tiền, tại một thời điểm cụ thể. Một con số định giá không kèm ngày thì không dùng được.
Bảng giá đất có phải là giá mua bán không? Không. Bảng giá đất do Hội đồng nhân dân cấp tỉnh quyết định (khoản 3 Điều 7 Nghị quyết 254/2025/QH15) và dùng để tính thuế, lệ phí, tiền sử dụng đất. Giá mua bán do người mua và người bán thỏa thuận.
Giá đất ở cao nhất theo bảng giá đất TP.HCM áp dụng từ 01/01/2026 là bao nhiêu? 687,2 triệu đồng mỗi mét vuông, áp dụng cho các tuyến Đồng Khởi, Nguyễn Huệ và Lê Lợi thuộc khu vực I, theo Nghị quyết 87/2025/NQ-HĐND ngày 26/12/2025.
Định giá đất theo những phương pháp nào? Khoản 5 Điều 158 Luật Đất đai 2024 nêu phương pháp so sánh, thu nhập, thặng dư và hệ số điều chỉnh giá đất. Từ 01/01/2026, khoản 3 Điều 6 Nghị quyết 254/2025/QH15 quy định các phương pháp định giá đất theo quy định của Chính phủ, nên khi áp cho một trường hợp cụ thể cần hỏi cơ quan có thẩm quyền.
Ngân hàng định giá nhà đất theo phương pháp nào? Với đất ở và nhà phố, ngân hàng cùng các đơn vị thẩm định thường dùng phương pháp so sánh. Con số của ngân hàng phục vụ hạn mức vay, không phải giá bán.
Công cụ định giá nhà đất online có chính xác không? Chỉ nên coi là khoảng tham chiếu ban đầu. Công cụ không đọc được diện tích công nhận trên sổ, không thấy tình trạng lộ giới, và không đếm được số căn thực sự bán được trên tuyến.
Chốt lại
Định giá nhà đất không phải là tìm một con số duy nhất. Là biết mình đang cần con số nào, trong ba con số cùng tồn tại.
Nếu bạn chỉ nhớ được ba việc từ bài này, hãy nhớ ba việc sau. Định giá trên diện tích công nhận. Lấy ít nhất ba giao dịch đã chốt trong 24 tháng. Và đếm số căn bán được trên tuyến trong 6 tháng gần nhất.
Ba việc đó không cần phần mềm. Chúng cần thời gian và vài cuộc gọi.
Trước khi ký bất cứ giấy tờ nào, đọc thêm ba bài dưới đây. Bài hợp đồng đặt cọc mua đất giúp bạn không mất quyền phạt cọc. Bài thủ tục sang tên sổ đỏ cho biết trình tự sau khi chốt giá. Bài lệ phí trước bạ nhà đất giúp bạn tính đủ chi phí phải nộp. Nếu dùng vốn vay, xem trước bài vay mua nhà.
Bài viết mang tính tham khảo, không thay thế tư vấn pháp lý hoặc tư vấn tài chính cho một hồ sơ cụ thể. Các con số định giá trong bài là số liệu lịch sử của những thương vụ đã hoàn tất, không phải khuyến nghị giá cho bất kỳ bất động sản nào. Trước khi giao dịch, đối chiếu thông tin tại Văn phòng đăng ký đất đai nơi có thửa đất.
Căn cứ pháp lý: Luật Đất đai 2024 số 31/2024/QH15, Điều 158, hiệu lực từ 01/8/2024. Nghị quyết 254/2025/QH15, khoản 3 Điều 6 và khoản 3 Điều 7, hiệu lực từ 01/01/2026. Nghị định 71/2024/NĐ-CP ngày 27/6/2024, hiệu lực từ 01/8/2024, được sửa đổi, bổ sung bởi Nghị định 151/2025/NĐ-CP và Nghị định 226/2025/NĐ-CP; một số điều hết hiệu lực từ 31/01/2026 theo điểm a khoản 3 Điều 16 Nghị định 49/2026/NĐ-CP. Nghị quyết 87/2025/NQ-HĐND ngày 26/12/2025 của Hội đồng nhân dân TP.HCM. Nghị quyết 52/2025/NQ-HĐND ngày 26/11/2025 của Hội đồng nhân dân TP Hà Nội. Tra cứu ngày 15/08/2026.
Cập nhật 13/9/2026: sửa thẩm quyền bảng giá đất thành Hội đồng nhân dân cấp tỉnh quyết định, Ủy ban nhân dân cấp tỉnh xây dựng và trình (khoản 3 Điều 7 Nghị quyết 254/2025/QH15); viết lại phần phương pháp định giá theo khoản 3 Điều 6 nghị quyết này; thay sơ đồ ba loại giá. Bản audio đầu bài được thu trước lần cập nhật này.
Về người viết bài này
Bài viết do Nguyễn Trung Ninh (nhà sáng lập), Nguyễn Thị Huyền (nhà đồng sáng lập) và đội ngũ MREAL biên soạn và kiểm chứng.
MREAL kế thừa từ các công ty môi giới và đầu tư bất động sản của những người sáng lập, sau hơn 15 năm hoạt động trên thị trường Việt Nam với hơn 100 giao dịch mua bán. Những người sáng lập đã đi qua gần như tất cả các vị trí trong ngành: môi giới, chủ sàn giao dịch, nhà đầu tư cá nhân, công ty đầu tư và công ty đào tạo. Đã trực tiếp đầu tư tại Nhơn Trạch, Củ Chi, Bắc Giang và Quận 9.
Xem thêm về đội ngũ tại trang giới thiệu MREAL.
Để lại một bình luận