🎁 TẶNG BẠN: bộ “15 năm kinh nghiệm mua bán nhà đất” — nhận miễn phí tại mục Quà tặng.
Tóm tắt nhanh: Nhà đang thế chấp vẫn mua được, nhưng chỉ khi ngân hàng đồng ý bằng văn bản theo khoản 5 Điều 321 Bộ luật Dân sự 2015, và tiền của bạn phải đi thẳng vào ngân hàng để tất toán, không qua tay chủ nhà. Xoá đăng ký thế chấp được giải quyết trong ngày làm việc, kéo dài tối đa 3 ngày làm việc. Sáu bước dưới đây xếp theo đường đi của tiền.
Nội dung bài viết
- Nhà đang thế chấp có được bán không?
- Bước 1: xác minh nhà có đang thế chấp thật không?
- Bước 2: hỏi ngân hàng ba con số nào?
- Bước 3: thoả thuận ba bên ghi những gì?
- Bước 4: tiền của bạn đi đường nào?
- Bước 5: giải chấp và xoá đăng ký thế chấp mất bao lâu?
- Bước 6: công chứng, sang tên và khoản tiền còn lại
- Nợ lớn hơn tiền cọc thì làm sao?
- Mua nhà ngân hàng thanh lý khác gì mua nhà đang thế chấp?
- Sáu dấu hiệu nên dừng lại
- Ba việc làm được ngay hôm nay
Câu chuyện chúng tôi nghe nhiều nhất về loại giao dịch này bắt đầu giống nhau: căn nhà đẹp, giá tốt hơn xung quanh, chủ nhà nói “đang vay chút ít, anh chị cọc đủ số nợ, tôi lấy sổ ra rồi mình công chứng”. Phần lớn kết thúc tốt. Phần còn lại kết thúc ở toà, vì tiền đã rời tay người mua trước khi sổ rời tay ngân hàng. Bài này không nói bạn có nên mua hay không. Bài này nói tiền của bạn phải đi đường nào để lúc nào cũng đổi được thành sổ.
Nhà đang thế chấp có được bán không?
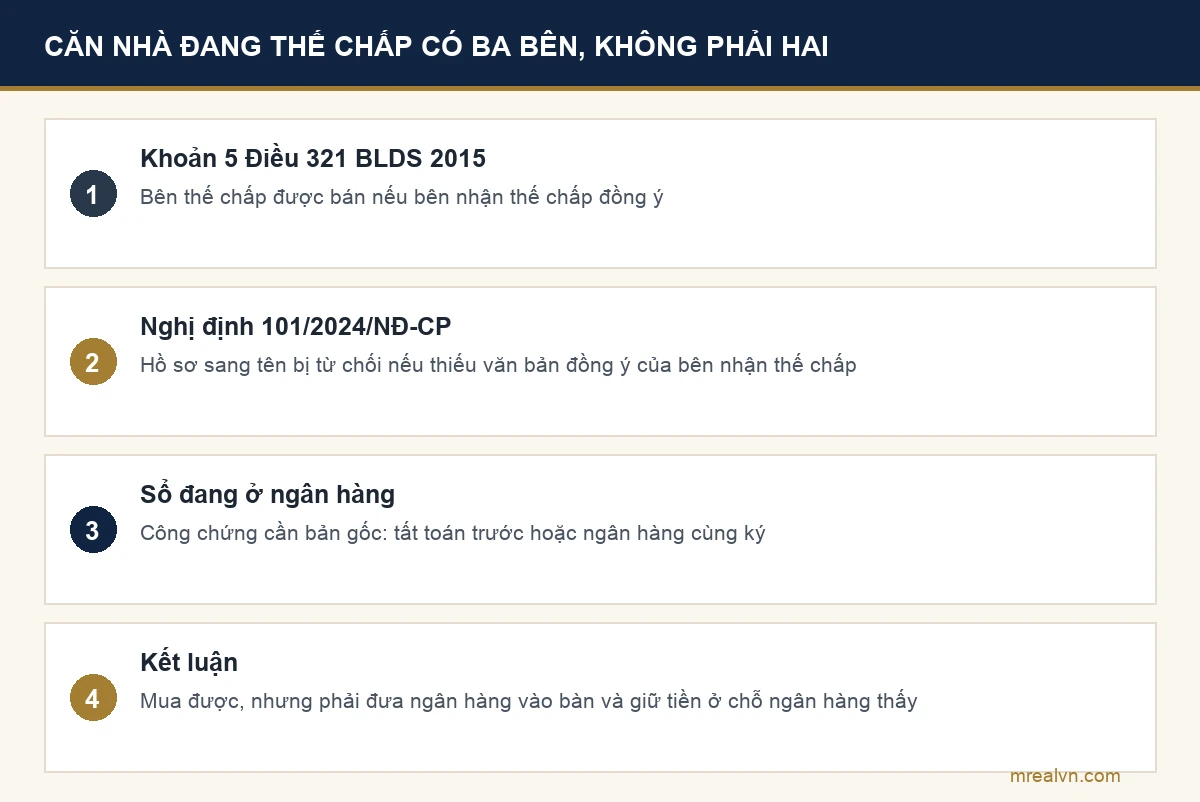
Được, và luật ghi rõ điều kiện. Chỗ người mua hay hiểu sai là tưởng “được bán” nghĩa là “được ký hợp đồng như nhà thường”.
- Bên thế chấp được bán nếu bên nhận thế chấp đồng ý. Khoản 5 Điều 321 Bộ luật Dân sự 2015 cho phép bán, trao đổi, tặng cho tài sản thế chấp nếu được bên nhận thế chấp đồng ý hoặc theo quy định của luật. Không có văn bản đồng ý của ngân hàng thì hợp đồng có vấn đề.
- Không có văn bản đó, hồ sơ sang tên bị trả về. Nghị định 101/2024/NĐ-CP, hiệu lực 01/8/2024, liệt kê các trường hợp bị từ chối hồ sơ đăng ký nhận chuyển nhượng. Một trong số đó là tài sản đang thế chấp đã đăng ký mà hồ sơ không có văn bản của bên nhận thế chấp đồng ý cho chuyển nhượng.
- Sổ đang nằm ở ngân hàng. Công chứng viên cần bản gốc giấy chứng nhận. Nghĩa là trước khi ký hợp đồng chuyển nhượng, sổ phải về tay chủ nhà, tức là khoản vay phải được tất toán hoặc ngân hàng phải tham gia buổi ký.
- Luật sư trên báo cũng nói vậy. Bài tư vấn trên VnExpress ngày 13/5/2022 dẫn Điều 320 và 321 Bộ luật Dân sự để kết luận: mua được, nhưng cần ngân hàng đồng ý và cần xác minh trước.
Nói ngắn: căn nhà đang thế chấp có ba bên, không phải hai. Mọi bước dưới đây đều xoay quanh việc đưa ngân hàng vào bàn, và giữ tiền của bạn ở chỗ ngân hàng nhìn thấy.
Bước 1: xác minh nhà có đang thế chấp thật không?
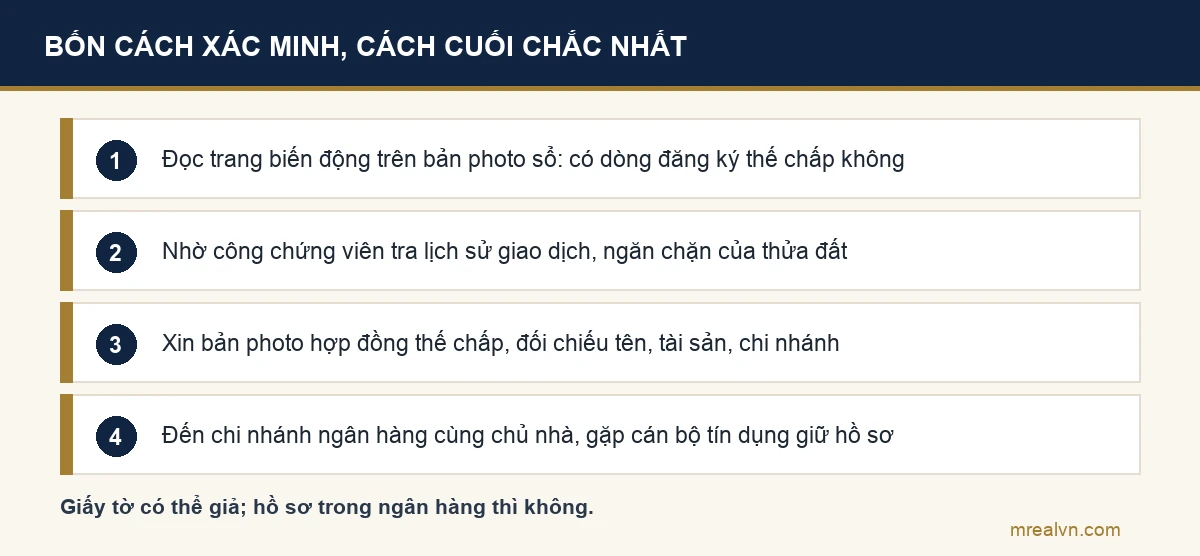
Nghe lạ, nhưng đây là bước nhiều người mua bỏ: họ tin lời “đang vay ngân hàng X” mà không kiểm. Có hai kiểu sai. Nhà đang thế chấp ở nơi khác ngoài ngân hàng chủ nhà nói, hoặc nhà không thế chấp nhưng chủ nhà dùng câu chuyện ngân hàng để giục cọc.
- Đọc trang biến động trên bản photo sổ. Đăng ký thế chấp được ghi ở trang biến động của giấy chứng nhận. Bài cách đọc sổ đỏ chỉ chỗ. Sổ không có dòng thế chấp mà chủ nói “đang vay” thì hỏi kỹ: vay ở đâu, có đăng ký không.
- Hỏi công chứng viên tra lịch sử giao dịch. Văn phòng công chứng tra được thửa đất đã có giao dịch, ngăn chặn gì. Đây là cách luật sư trên VnExpress khuyên, và là cách rẻ nhất.
- Xin bản photo hợp đồng thế chấp. Hợp đồng ghi tài sản thế chấp, bên vay, ngân hàng, chi nhánh. Đối chiếu tên trên hợp đồng với tên trên sổ và với người đang nói chuyện với bạn.
- Đến chi nhánh ngân hàng cùng chủ nhà. Gặp cán bộ tín dụng đang giữ hồ sơ. Đây là bước xác minh chắc nhất, vì giấy tờ có thể giả, còn cán bộ ngân hàng thì không giả được hồ sơ của chính họ.
Cùng lúc, làm việc kiểm tra như với bất kỳ căn nhà nào: kiểm tra sổ thật giả, tranh chấp, đủ người ký, thừa kế chưa chia. Nhà thế chấp không được miễn những rủi ro thường, nó chỉ cộng thêm một rủi ro.
Bước 2: hỏi ngân hàng ba con số nào?
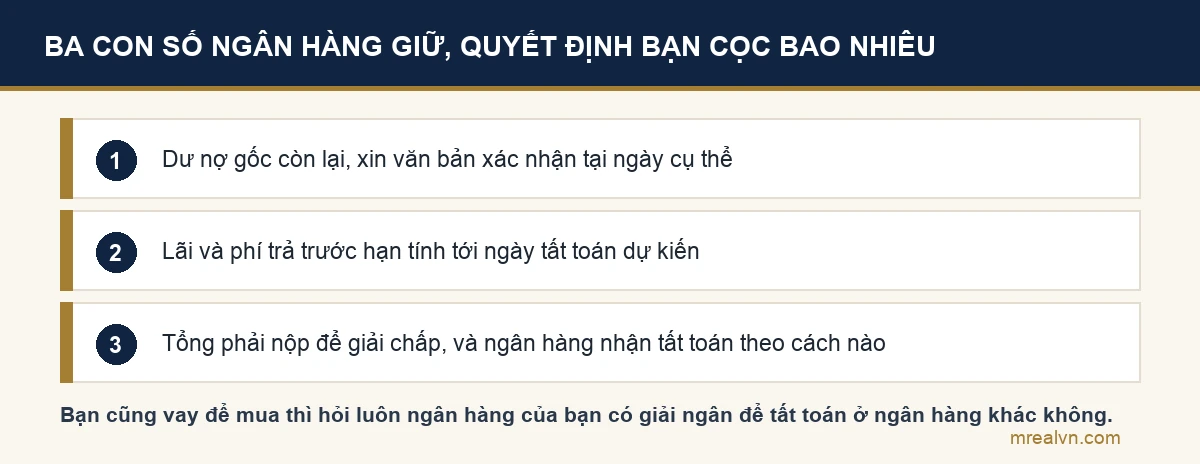
Ngân hàng giữ ba con số quyết định cấu trúc giao dịch của bạn. Không có ba số này, bạn không biết cọc bao nhiêu là đủ, và không biết nhà có thoát được thế chấp trước ngày công chứng không.
- Dư nợ gốc còn lại. Con số này đổi mỗi tháng. Xin văn bản xác nhận dư nợ tại ngày cụ thể, không xin bằng miệng.
- Lãi và phí trả trước hạn tính tới ngày tất toán dự kiến. Nhiều hợp đồng vay có phí trả nợ trước hạn. Mỗi ngân hàng một mức, chúng tôi không nêu con số vì nó nằm trong hợp đồng vay của chủ nhà, không nằm trong luật.
- Tổng số tiền phải nộp để ngân hàng giải chấp. Gốc cộng lãi cộng phí. Số này là mốc để so với tiền cọc và tiền bạn định trả đợt đầu.
- Ngân hàng chấp nhận cách tất toán nào. Có ngân hàng nhận tiền chuyển vào tài khoản vay của khách; có ngân hàng yêu cầu ký thoả thuận ba bên trước; có ngân hàng phong toả tiền của người mua rồi tự tất toán. Hỏi trước, đừng đoán.
Nếu bạn cũng vay ngân hàng để mua căn này, hỏi luôn ngân hàng của bạn: họ có giải ngân để tất toán khoản vay ở ngân hàng khác không, và cần gì. Bài vay mua nhà nói phần hồ sơ; phần “hai ngân hàng nói chuyện với nhau” nằm ở bước 4.
Bước 3: thoả thuận ba bên ghi những gì?
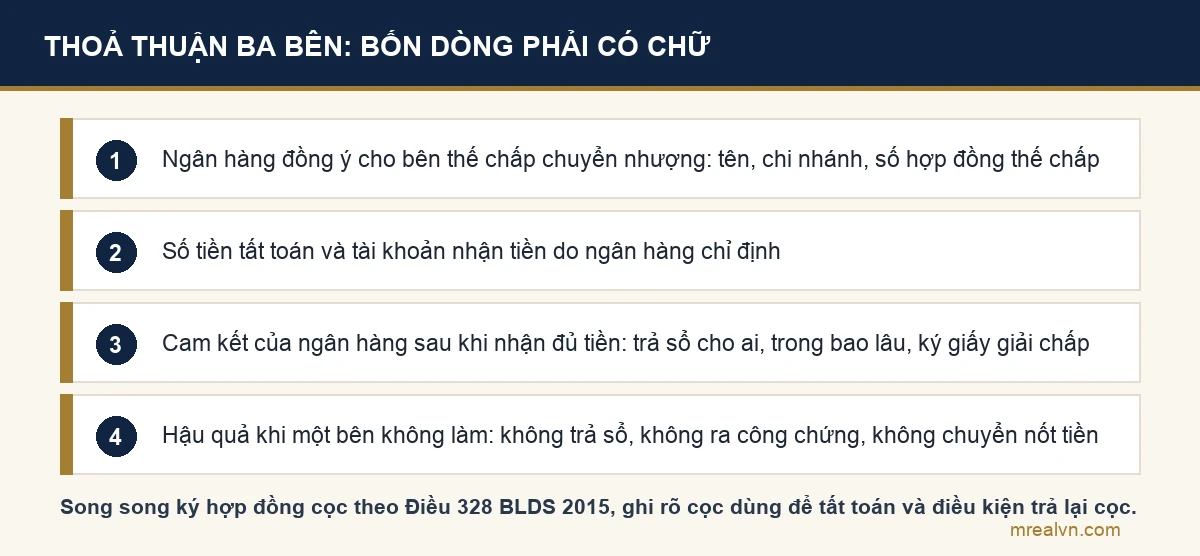
Thoả thuận ba bên là văn bản giữa chủ nhà, bạn, và ngân hàng đang nhận thế chấp. Nó làm hai việc: ghi nhận ngân hàng đồng ý cho bán, và ghi rõ tiền của bạn được dùng để tất toán khoản vay. Không có văn bản này, bạn đang cọc cho một căn nhà mà ngân hàng chưa cho bán.
- Ngân hàng đồng ý cho bên thế chấp chuyển nhượng. Đây là câu ứng với khoản 5 Điều 321. Ghi tên ngân hàng, chi nhánh, số hợp đồng thế chấp.
- Số tiền tất toán và tài khoản nhận tiền. Tiền của bạn chuyển vào đúng tài khoản ngân hàng chỉ định để tất toán, không vào tài khoản cá nhân của chủ nhà.
- Cam kết của ngân hàng sau khi nhận đủ tiền. Trả giấy chứng nhận bản gốc cho ai, trong bao lâu, và ký giấy tờ để xoá đăng ký thế chấp.
- Điều gì xảy ra nếu một bên không làm. Ngân hàng không trả sổ, chủ nhà không ra công chứng, bạn không chuyển nốt tiền. Mỗi trường hợp một hậu quả ghi bằng chữ.
Song song, ký hợp đồng đặt cọc với chủ nhà theo Điều 328 Bộ luật Dân sự 2015: bên nhận cọc từ chối giao kết thì trả cọc cộng một khoản tương đương, trừ khi có thoả thuận khác. Trong hợp đồng cọc, ghi rõ khoản cọc được dùng để tất toán, và ghi điều kiện trả lại cọc nếu ngân hàng không trả sổ đúng hạn. Bài cọc trước hay công chứng trước có bảng tình huống cho căn nhà đang thế chấp.
Bước 4: tiền của bạn đi đường nào?
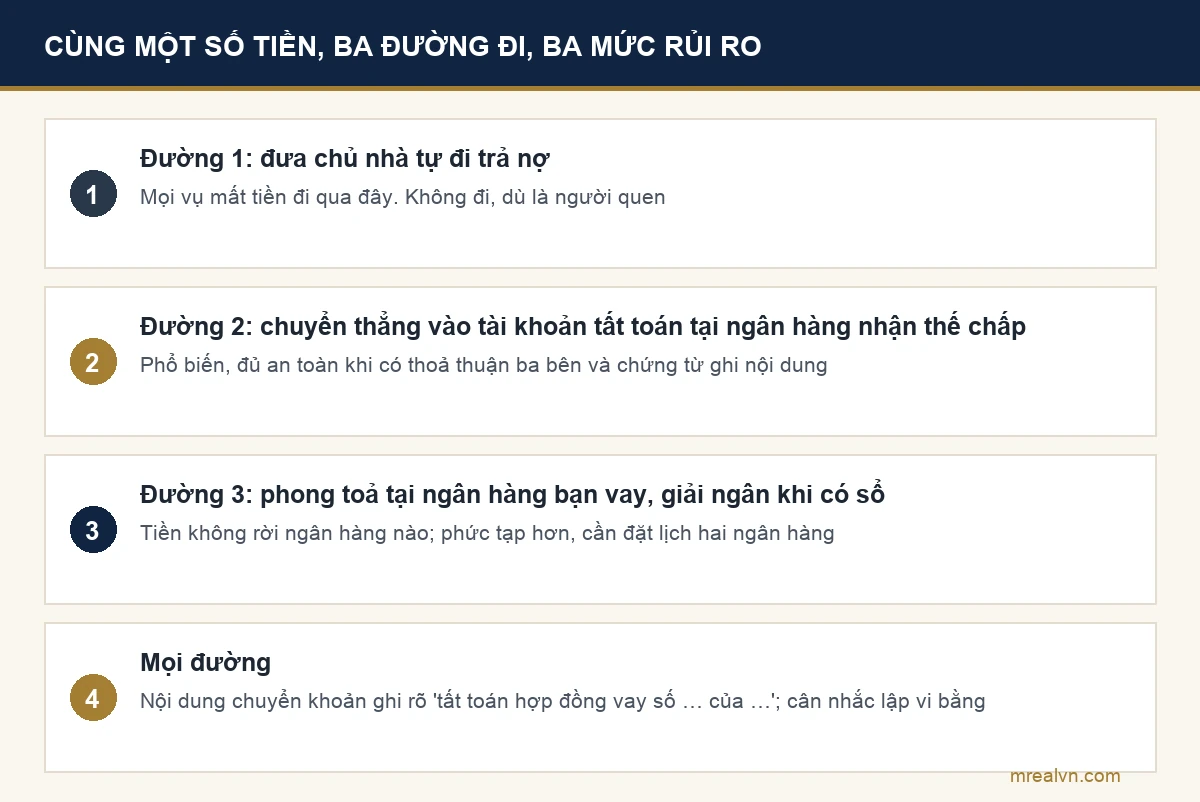
Đây là bước quyết định. Cùng một số tiền, ba đường đi cho ba mức rủi ro rất khác nhau.
- Đường 1, đưa tiền cho chủ nhà tự đi trả nợ. Đây là đường mọi vụ mất tiền đi qua. Tiền vào tay chủ, chủ có thể trả nợ, có thể không. Bạn cầm một tờ giấy cọc và không cầm gì khác. Đừng đi đường này, dù chủ nhà là người quen.
- Đường 2, chuyển thẳng vào tài khoản tất toán tại ngân hàng nhận thế chấp. Tiền vào ngân hàng, ngân hàng thu nợ, trả sổ. Bạn có chứng từ chuyển khoản ghi nội dung tất toán cho khoản vay cụ thể. Đây là đường phổ biến và đủ an toàn khi có thoả thuận ba bên.
- Đường 3, tiền của bạn phong toả tại ngân hàng bạn vay, giải ngân khi có sổ. Áp dụng khi bạn vay để mua. Ngân hàng của bạn phong toả khoản tiền, phối hợp với ngân hàng bên bán để tất toán và nhận sổ mới đăng ký thế chấp cho khoản vay của bạn. Phức tạp hơn, nhưng tiền không rời ngân hàng nào cả.
- Mọi đường đều cần chứng từ ghi nội dung. “Chuyển tiền tất toán hợp đồng vay số … của ông/bà …”. Nội dung chuyển khoản là bằng chứng rẻ nhất mà bạn có.
Một cách khác để tăng bằng chứng: lập vi bằng cho việc giao tiền và giao giấy tờ. Vi bằng ghi nhận sự việc, không thay được công chứng hợp đồng, nhưng khi có tranh chấp nó là thứ toà nhìn vào.
Bước 5: giải chấp và xoá đăng ký thế chấp mất bao lâu?
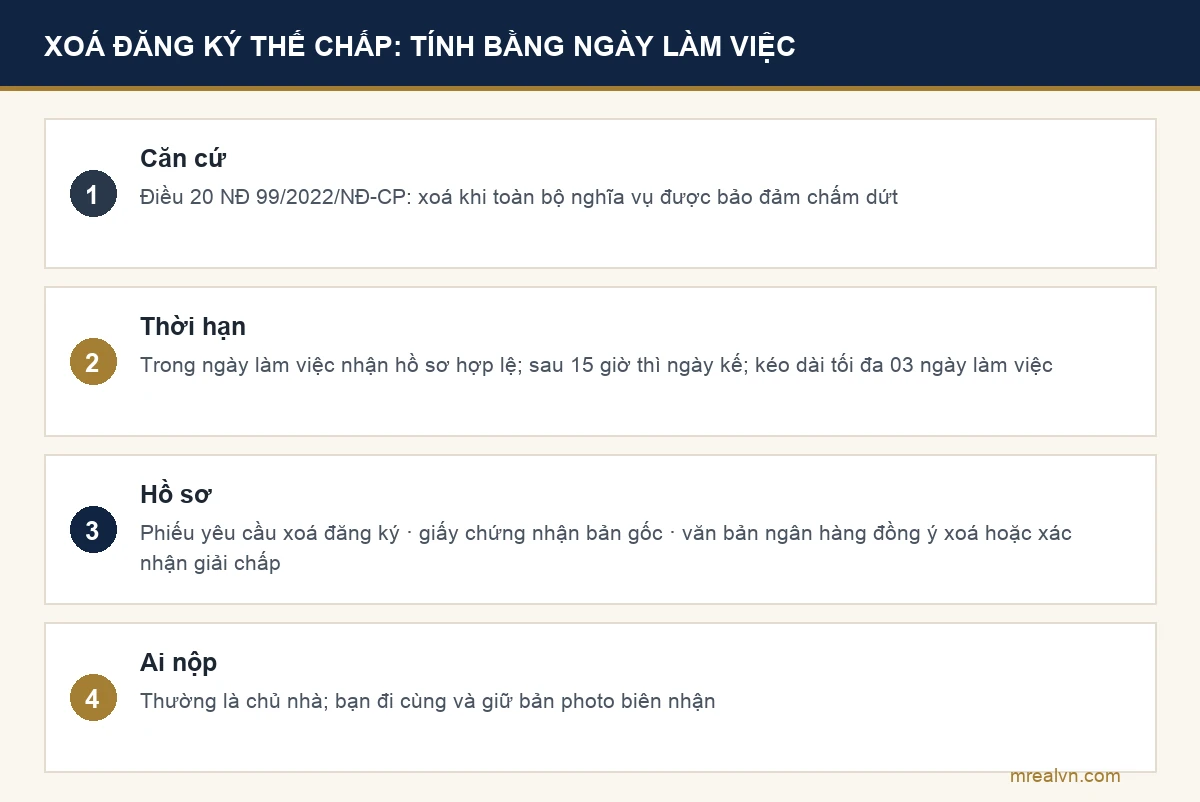
Sau khi ngân hàng nhận đủ tiền, còn hai việc hành chính: ngân hàng trả sổ và ký giấy giải chấp, rồi Văn phòng đăng ký đất đai xoá đăng ký thế chấp trên hồ sơ. Việc thứ hai có thời hạn luật định.
- Căn cứ xoá đăng ký. Nghị định 99/2022/NĐ-CP về đăng ký biện pháp bảo đảm, ban hành 30/11/2022, hiệu lực 15/01/2023. Điều 20 của nghị định cho xoá đăng ký khi toàn bộ nghĩa vụ được bảo đảm chấm dứt, tức khi khoản vay đã trả xong.
- Thời hạn giải quyết. Theo thủ tục xoá đăng ký biện pháp bảo đảm bằng quyền sử dụng đất trên Cổng Dịch vụ công quốc gia: giải quyết trong ngày làm việc nhận hồ sơ hợp lệ. Nhận sau 15 giờ thì có thể xong trong ngày làm việc tiếp theo. Có lý do chính đáng thì kéo dài không quá 03 ngày làm việc.
- Hồ sơ gồm gì. Phiếu yêu cầu xoá đăng ký, giấy chứng nhận bản gốc, và văn bản của ngân hàng đồng ý xoá đăng ký hoặc xác nhận đã giải chấp nếu ngân hàng không ký trên phiếu. Cổng Dịch vụ công ghi rõ từng giấy theo Điều 33 của nghị định.
- Ai đi nộp. Thường là chủ nhà, vì họ là bên thế chấp. Bạn nên đi cùng, hoặc ít nhất giữ bản photo biên nhận hồ sơ. Sổ có dòng xoá thế chấp mới là sổ sạch để công chứng.
Cách chủ nhà xử lý phần này ở bài giải chấp sổ đỏ. Bạn đọc bài đó để biết chủ nhà phải làm gì, và để nhận ra khi họ làm thiếu.
Bước 6: công chứng, sang tên và khoản tiền còn lại
Tới đây căn nhà đã là căn nhà thường: sổ sạch, chủ nhà cầm bản gốc, hai bên ra công chứng. Phần còn lại giống mọi giao dịch, và bài mua nhà lần đầu đi từng việc.
- Công chứng hợp đồng chuyển nhượng. Bắt buộc theo điểm a khoản 3 Điều 27 Luật Đất đai 2024, hiệu lực 01/8/2024. Giấy tờ mang theo ở bài hợp đồng công chứng nhà đất.
- Thanh toán phần còn lại theo mốc. Một phần lúc ký công chứng, phần cuối khi có sổ mới hoặc khi ngân hàng của bạn giải ngân. Ghi mốc vào hợp đồng mua bán.
- Sang tên. Nộp hồ sơ tại Văn phòng đăng ký đất đai theo thủ tục sang tên sổ đỏ. Thời hạn tính bằng ngày làm việc, không tính thời gian bên thuế xác định nghĩa vụ tài chính; chi tiết ở bài sang tên mất bao lâu.
- Thuế, phí như nhà thường. Bên bán chịu thuế thu nhập cá nhân 2% giá chuyển nhượng theo Nghị định 253/2026/NĐ-CP, hiệu lực 01/7/2026, trừ khi hợp đồng thoả thuận khác; bên mua nộp lệ phí trước bạ 0,5% theo Nghị định 10/2022/NĐ-CP. Chi tiết ở bài thuế thu nhập cá nhân bán nhà và chi phí sang tên.
Một điểm riêng cho nhà vừa giải chấp: đối chiếu sổ mới với sổ cũ. Dòng thế chấp phải đã được ghi xoá. Nếu chưa, đừng ký, vì sổ đó chưa phải sổ sạch.
Nợ lớn hơn tiền cọc thì làm sao?
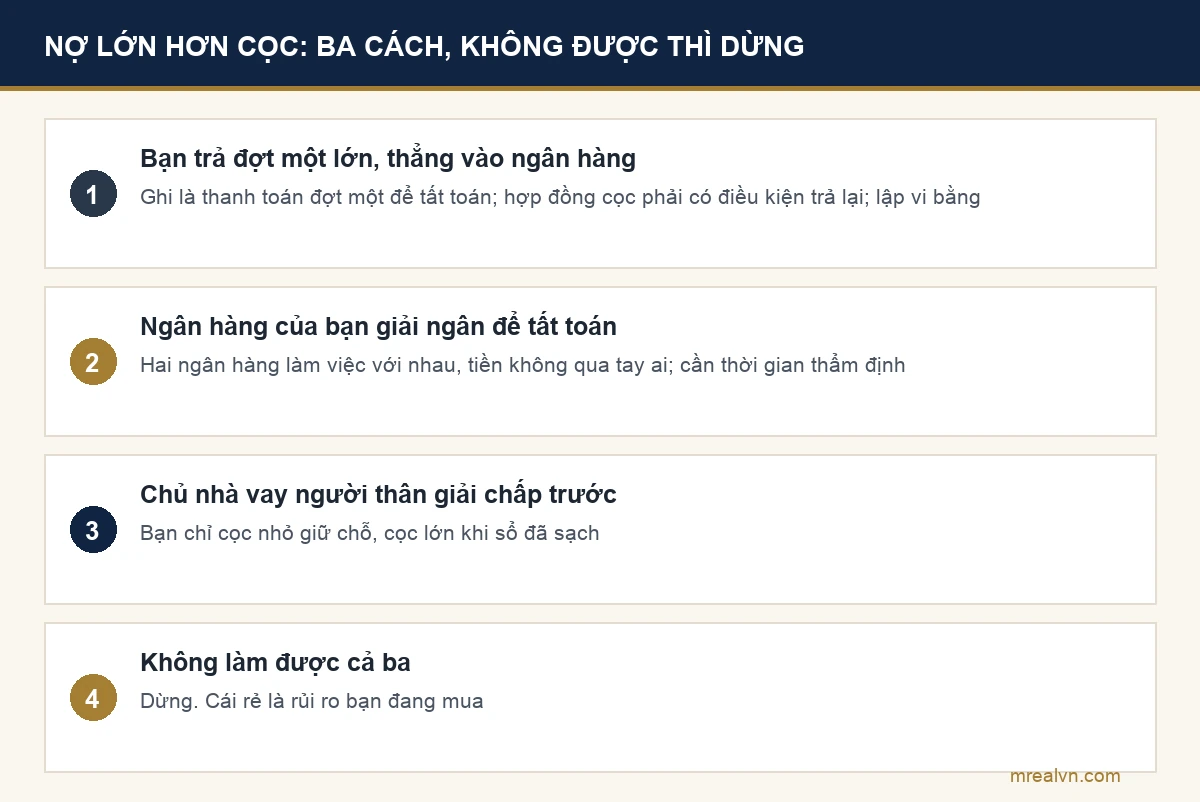
Đây là tình huống thật và phổ biến: chủ nhà nợ nhiều hơn số bạn định cọc, và họ không có tiền bù. Cách xử lý phụ thuộc vào ai có tiền vào lúc nào.
- Bạn trả một phần lớn hơn cọc thông thường, ngay vào ngân hàng. Khoản này ghi trong thoả thuận ba bên là tiền thanh toán đợt một, dùng để tất toán. Rủi ro của bạn cao hơn cọc, nên hợp đồng cọc phải có điều kiện trả lại rõ và phải có vi bằng hoặc chứng từ ngân hàng.
- Ngân hàng của bạn giải ngân để tất toán. Đường 3 ở bước 4. Hai ngân hàng làm việc với nhau, tiền không qua tay ai. Cần thời gian thẩm định của ngân hàng bạn vay, nên đặt lịch trước.
- Chủ nhà vay người thân để giải chấp trước. Bạn không tham gia phần này, nhưng phải chờ tới khi sổ sạch mới cọc lớn. Trước đó chỉ cọc nhỏ, đủ để giữ chỗ.
- Không làm được cả ba thì dừng. Căn nhà rẻ hơn thị trường vì lý do này. Nếu cấu trúc tiền không khớp, cái rẻ đó là rủi ro bạn đang mua. Bài nhà ngộp nói vì sao “rẻ vì cần tiền” và “rẻ vì hồ sơ” là hai chuyện khác nhau.
Dù chọn đường nào, nguyên tắc không đổi: tiền lớn chỉ rời tay bạn khi nó đi vào tài khoản ngân hàng ghi rõ mục đích tất toán, và khi đã có văn bản đồng ý của ngân hàng cho bán.
Mua nhà ngân hàng thanh lý khác gì mua nhà đang thế chấp?
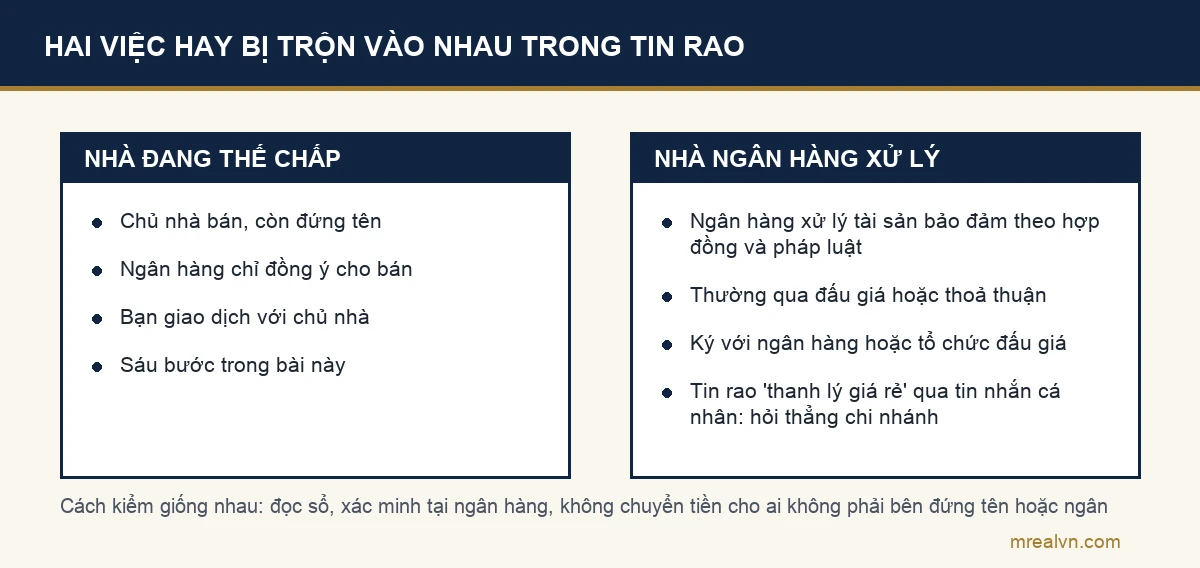
Hai việc này bị trộn vào nhau trong nhiều tin rao, và trong cả một số bài hướng dẫn. Tìm kiếm liên quan tới từ khoá này có cả cụm “lừa đảo mua nhà ngân hàng thanh lý”.
- Nhà đang thế chấp là chủ nhà bán. Chủ nhà còn là người đứng tên, ngân hàng chỉ đồng ý cho bán. Bạn giao dịch với chủ nhà, ngân hàng là bên thứ ba.
- Nhà ngân hàng xử lý là ngân hàng bán. Khi người vay không trả được nợ, ngân hàng xử lý tài sản bảo đảm theo hợp đồng thế chấp và pháp luật, thường qua đấu giá hoặc thoả thuận. Người mua ký với ngân hàng hoặc tổ chức đấu giá, và hồ sơ xoá đăng ký dùng hợp đồng mua bán tài sản đấu giá, theo hướng dẫn hồ sơ trên Cổng Dịch vụ công.
- Tin rao “ngân hàng thanh lý giá rẻ” trên mạng phần lớn là tin của môi giới. Ngân hàng không rao bán nhà qua tin nhắn cá nhân và không thu tiền giữ chỗ qua tài khoản cá nhân. Muốn biết một căn có đang được ngân hàng xử lý không, hỏi thẳng chi nhánh, không hỏi người đăng tin.
- Cách kiểm giống nhau. Dù là loại nào, bạn vẫn đọc sổ, xác minh tại ngân hàng, và không chuyển tiền cho ai không phải bên đứng tên hoặc ngân hàng.
Chúng tôi không đi sâu thủ tục đấu giá tài sản bảo đảm trong bài này, vì đó là quy trình khác với văn bản khác. Nếu bạn định mua qua đấu giá, tham vấn luật sư trước khi nộp tiền đặt trước.
Sáu dấu hiệu nên dừng lại
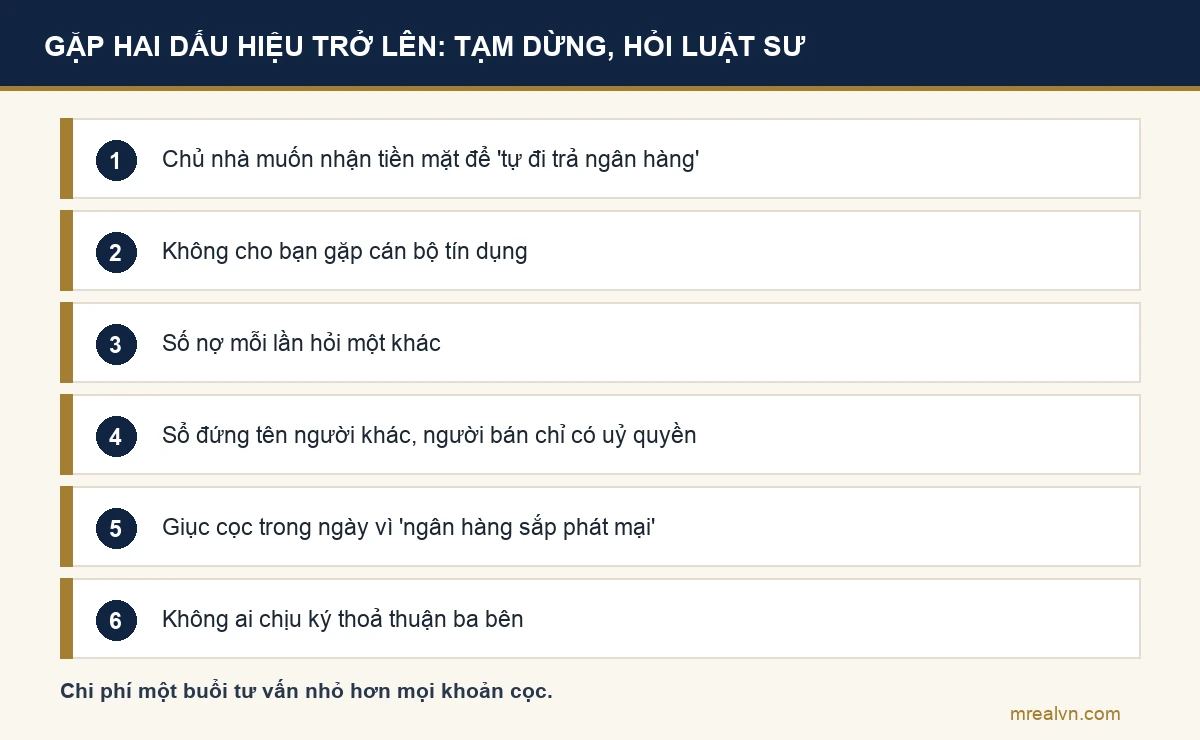
Sáu dấu hiệu này không phải lúc nào cũng là lừa đảo. Nhưng mỗi dấu hiệu là một chỗ tiền của bạn có thể đi lạc.
- Chủ nhà muốn nhận tiền mặt để “tự đi trả ngân hàng”. Đây là dấu hiệu số một. Không có lý do chính đáng nào để tiền tất toán không chuyển thẳng vào ngân hàng.
- Không cho bạn gặp cán bộ tín dụng. Chủ nhà thật sự vay ngân hàng không ngại việc này.
- Số nợ mỗi lần hỏi một khác. Có thể vì lãi, có thể vì còn khoản vay khác chưa nói.
- Sổ đứng tên người khác, người bán chỉ có uỷ quyền. Uỷ quyền mua bán hợp lệ vẫn giao dịch được, nhưng cộng thêm thế chấp thì hai tầng rủi ro. Đọc văn bản uỷ quyền như đọc sổ.
- Giục cọc trong ngày vì “ngân hàng sắp phát mại”. Nếu ngân hàng thật sự sắp xử lý, bạn càng cần thoả thuận ba bên, không phải càng cần vội.
- Không ai chịu ký thoả thuận ba bên. Chủ nhà đổ cho ngân hàng, ngân hàng nói không có mẫu. Không có văn bản thì không có đồng ý, và không có đồng ý thì không sang tên được.
Nếu bạn gặp từ hai dấu hiệu trở lên, tạm dừng và hỏi luật sư. Chi phí một buổi tư vấn nhỏ hơn mọi khoản cọc.
Xem nhanh ý chính của bài trong video ngắn trên kênh YouTube của MREAL.
Câu hỏi thường gặp
Có nên mua đất đang thế chấp ngân hàng không? Nên hay không phụ thuộc vào cấu trúc tiền, không phụ thuộc vào việc đất có thế chấp. Có văn bản đồng ý của ngân hàng, có thoả thuận ba bên, tiền đi thẳng vào ngân hàng, thì mua được như đất thường. Thiếu một trong ba thì không.
Quy trình mua nhà đang thế chấp ngân hàng gồm mấy bước? Sáu bước như bài này: xác minh thế chấp, hỏi ngân hàng ba con số, ký thoả thuận ba bên và hợp đồng cọc, chuyển tiền thẳng vào ngân hàng, giải chấp và xoá đăng ký thế chấp, rồi công chứng và sang tên.
Mua nhà mà sổ đỏ đang thế chấp ngân hàng thì ai giữ sổ? Ngân hàng giữ bản gốc cho tới khi khoản vay được tất toán. Sau đó ngân hàng trả sổ và ký giấy giải chấp; Văn phòng đăng ký đất đai xoá đăng ký thế chấp trong ngày làm việc, tối đa 03 ngày làm việc theo Cổng Dịch vụ công quốc gia.
Thoả thuận ba bên có bắt buộc không? Luật không dùng chữ “thoả thuận ba bên”. Luật yêu cầu bên nhận thế chấp đồng ý cho bán, theo khoản 5 Điều 321 Bộ luật Dân sự 2015, và hồ sơ sang tên phải có văn bản đồng ý đó. Thoả thuận ba bên là cách gọi của thị trường cho văn bản ấy, kèm phần tiền.
Làm gì để hạn chế rủi ro khi mua nhà đang thế chấp? Không đưa tiền cho chủ nhà, chỉ chuyển vào ngân hàng với nội dung tất toán; xác minh tại chi nhánh; ký thoả thuận ba bên trước khi cọc lớn; lập vi bằng cho việc giao tiền; và kiểm sổ mới có dòng xoá thế chấp trước khi công chứng.
Mua nhà đang thế chấp có được vay ngân hàng khác để trả không? Được, nếu ngân hàng bạn vay chấp nhận giải ngân để tất toán khoản vay ở ngân hàng khác và nhận thế chấp chính căn nhà sau khi sang tên. Hỏi cả hai ngân hàng trước khi cọc, vì lịch của họ quyết định lịch của bạn. Bài mua nhà trả góp nói phần này từ phía người vay.
Chủ nhà nói đã trả hết nợ nhưng chưa xoá thế chấp trên sổ thì sao? Chưa xoá là chưa sạch. Yêu cầu chủ nhà nộp hồ sơ xoá đăng ký tại Văn phòng đăng ký đất đai với giấy xác nhận giải chấp của ngân hàng. Việc này tính bằng ngày làm việc, không có lý do gì để ký công chứng trước khi xong.
Ba việc làm được ngay hôm nay
- Xin bản photo sổ và đọc trang biến động. Có dòng thế chấp không, ngân hàng nào, ngày đăng ký. Đối chiếu với lời chủ nhà.
- Hẹn chủ nhà cùng tới chi nhánh ngân hàng, xin văn bản xác nhận dư nợ và hỏi ngân hàng chấp nhận cách tất toán nào. Câu trả lời của ngân hàng quyết định bạn có mua được hay không.
- Viết ra đường đi của tiền trước khi cọc một đồng. Tiền nào, vào tài khoản nào, ngày nào, đổi lấy giấy gì. Không viết ra được thì chưa cọc.
Ba việc này không tốn tiền. Chúng tách người bán thật khỏi người bán vội, trước khi tiền của bạn phải làm việc đó.
Nội dung trên là chia sẻ kinh nghiệm, không thay thế tư vấn pháp lý. Với các giao dịch có ngân hàng, đồng sở hữu, uỷ quyền hay tranh chấp, bạn nên tham vấn luật sư. Hãy kiểm tra thông tin tại Văn phòng đăng ký đất đai nơi có thửa đất và tại chi nhánh ngân hàng đang nhận thế chấp.
Về người viết bài này
Bài viết do Nguyễn Trung Ninh (nhà sáng lập), Nguyễn Thị Huyền (nhà đồng sáng lập) và đội ngũ MREAL biên soạn và kiểm chứng. Đội ngũ MREAL đã đi qua hơn 100 giao dịch bất động sản trong hơn 15 năm, ở các vị trí môi giới, chủ sàn, nhà đầu tư cá nhân, công ty đầu tư và công ty đào tạo. Căn cứ pháp lý trong bài được đối chiếu với văn bản gốc và Cổng Dịch vụ công quốc gia ngày 10/9/2026. Nếu bạn phát hiện điểm nào đã thay đổi, hãy nhắn cho chúng tôi qua trang liên hệ.
🎁 TẶNG BẠN: bộ “15 năm kinh nghiệm mua bán nhà đất” — nhận miễn phí tại mục Quà tặng.
Để lại một bình luận