Tóm tắt nhanh: Hai chiến lược khác nhau ở chỗ chịu được bao lâu, không ở chỗ cái nào lãi hơn. Trước khi chọn, hãy cộng chi phí một vòng mua rồi bán: thuế thu nhập cá nhân 2% giá chuyển nhượng, lệ phí trước bạ 0,5%, cộng phí môi giới. Giá phải vượt cái sàn đó rồi mới tới lãi.
Nội dung bài viết
- Hai chiến lược thật ra khác nhau ở đâu?
- Chi phí một vòng mua rồi bán gồm những gì?
- Cái sàn đó lớn tới đâu?
- Một ví dụ tính, để thấy cái sàn nằm ở đâu
- Vì sao thời gian nắm giữ quan trọng hơn mức lãi kỳ vọng?
- Vì sao chúng tôi không nói chiến lược nào lãi hơn?
- Chiến lược dòng tiền cần những điều kiện gì?
- Chiến lược lướt sóng cần những điều kiện gì?
- Ba hiểu nhầm hay gặp
- Bốn câu hỏi nên đặt trước khi xuống tiền, ở cả hai chiến lược
- Bảng tự chọn
- Ba việc làm được ngay hôm nay
Ngày 02/09/2026, kết quả đứng đầu cho từ khoá này là một bài có tiêu đề hứa hẹn thu lời mỏi tay nhờ lướt sóng. Chúng tôi đọc hết bài đó. Không có một dòng nào nói về chi phí giao dịch.
Đó là chỗ hỏng chung của gần như mọi bài so sánh hai chiến lược. Người ta so kỳ vọng lãi của hai bên, trong khi thứ khác nhau thật sự nằm ở cái sàn chi phí mà mỗi bên phải vượt qua, và ở thời gian mỗi bên chịu được.
Bài này không nói chiến lược nào tốt hơn. Chúng tôi không dự báo giá, và cũng không có căn cứ nào để làm việc đó. Bài này chỉ đưa bạn cách tính cái sàn, rồi để con số nói.
Hai chiến lược thật ra khác nhau ở đâu?
Nói cho gọn.
Dòng tiền là mua một tài sản để nó tạo ra khoản thu đều đặn, thường là cho thuê. Lãi tới từ chênh lệch giữa khoản thu đó và chi phí giữ. Thời gian nắm giữ dài, và tài sản không cần tăng giá thì phương án vẫn chạy.
Lướt sóng là mua rồi bán lại trong thời gian ngắn để hưởng chênh lệch giá. Không có khoản thu đều đặn nào bù chi phí giữ, nên toàn bộ kết quả phụ thuộc vào mức chênh lệch, và vào việc có bán được đúng lúc muốn bán hay không.
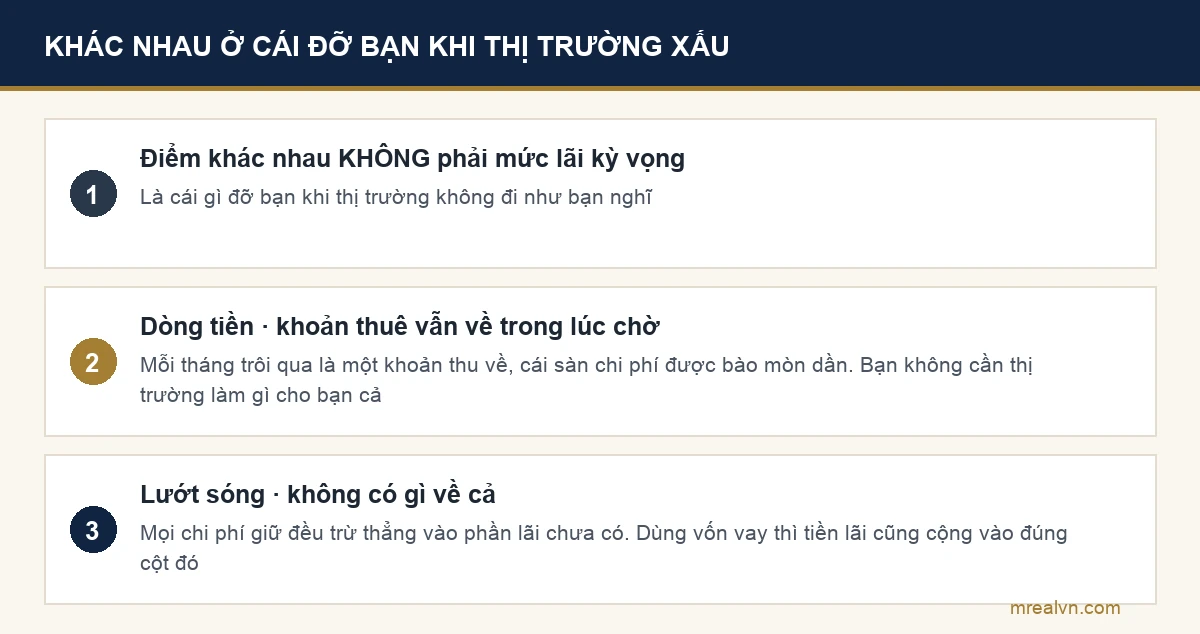
Điểm khác nhau quan trọng nhất không phải mức lãi kỳ vọng. Là cái gì đỡ bạn khi thị trường không đi như bạn nghĩ.
Với dòng tiền, khoản thuê vẫn về trong lúc bạn chờ. Với lướt sóng, không có gì về cả, và mọi chi phí giữ đều trừ thẳng vào phần lãi chưa có.
Chi phí một vòng mua rồi bán gồm những gì?
Đây là phần các bài top bỏ qua, và nó quyết định phép tính.
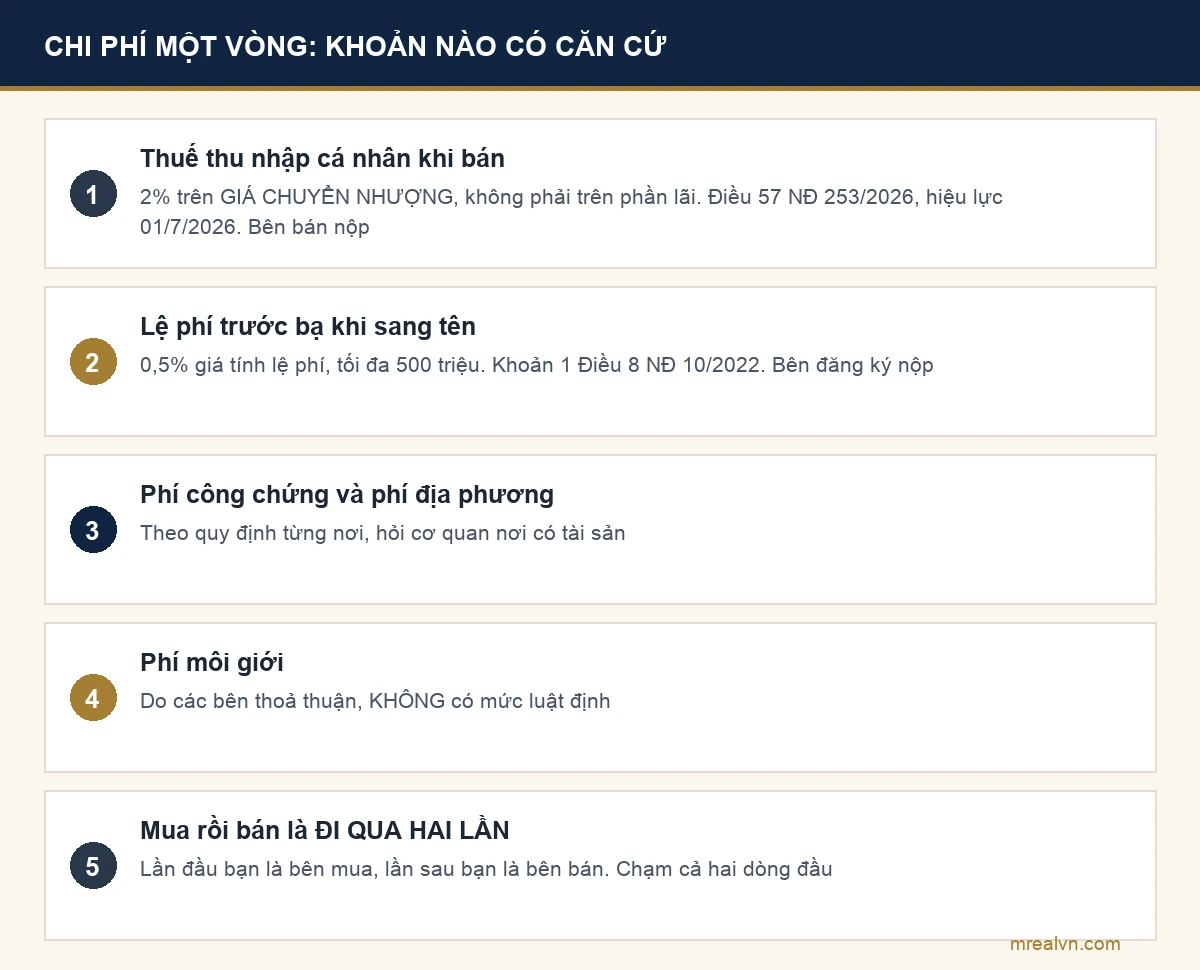
Ba khoản dưới đây có căn cứ văn bản, nên tính được trước khi bạn đặt bút.
| Khoản | Mức | Căn cứ | Ai nộp mặc định |
|---|---|---|---|
| Thuế thu nhập cá nhân khi bán | 2% trên giá chuyển nhượng ghi trên hợp đồng | Điều 57 Nghị định 253/2026/NĐ-CP, hiệu lực 01/7/2026 | Bên bán |
| Lệ phí trước bạ khi sang tên | 0,5% giá tính lệ phí trước bạ, tối đa 500 triệu đồng một tài sản một lần | Khoản 1 Điều 8 Nghị định 10/2022/NĐ-CP | Bên đi đăng ký, tức bên mua |
| Phí công chứng, phí và lệ phí địa phương | Theo quy định từng nơi | Cấp tỉnh quy định | Theo thoả thuận |
| Phí môi giới | Do các bên thoả thuận, không có mức luật định | Thoả thuận trong hợp đồng dịch vụ | Thường bên bán |
Chú ý một điều mà nhiều người tính sót. Nếu bạn mua rồi bán, bạn đi qua hai lần sang tên chứ không phải một. Lần đầu bạn là bên mua, lần sau bạn là bên bán. Nghĩa là bạn chạm vào cả hai dòng đầu bảng, mỗi dòng một lần.
Và thuế thu nhập cá nhân 2% tính trên giá chuyển nhượng, không tính trên phần lãi. Đây là chỗ khác biệt lớn với cách nhiều người hình dung. Bán lỗ thì vẫn phát sinh nghĩa vụ thuế theo quy định về giá chuyển nhượng, chứ không phải cứ lỗ là không phải nộp gì.
Chúng tôi có bài riêng đi sâu vào thuế thu nhập cá nhân khi bán nhà và bài về lệ phí trước bạ nhà đất.
Cái sàn đó lớn tới đâu?
Bạn tự tính, vì con số phụ thuộc giá tài sản của bạn.
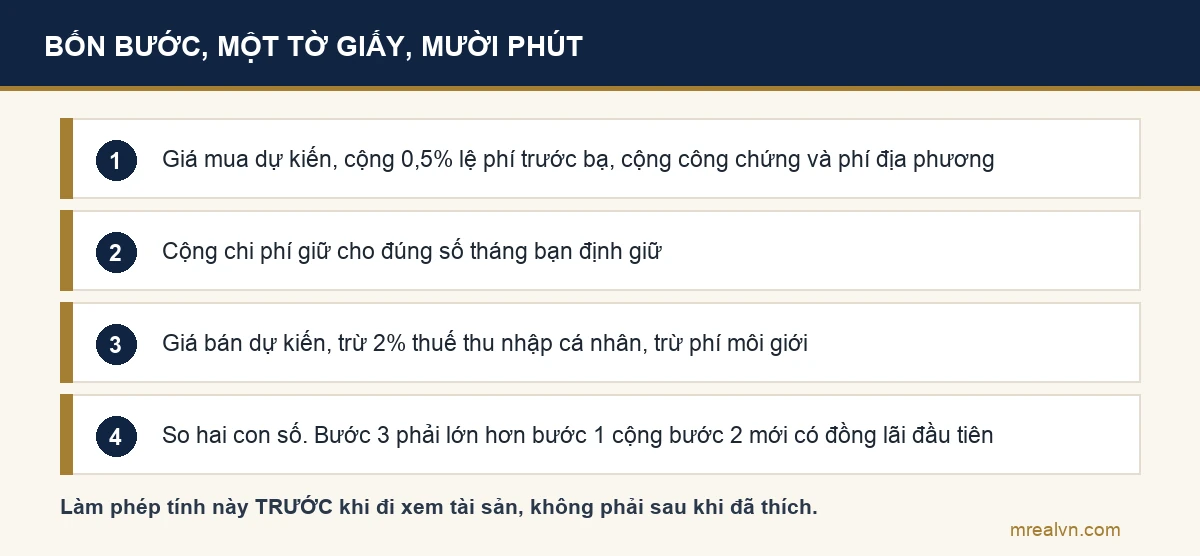
Cách tính, bốn bước, làm được trong mười phút với một tờ giấy:
- Lấy giá mua dự kiến. Cộng 0,5% lệ phí trước bạ cho lần bạn đứng tên. Cộng phí công chứng và phí địa phương theo báo của cơ quan nơi có tài sản.
- Cộng chi phí giữ cho đúng số tháng bạn định giữ. Với nhà đất là quỹ sửa chữa và các khoản phải nộp. Với căn hộ còn có phí quản lý và phí gửi xe.
- Lấy giá bán dự kiến. Trừ 2% thuế thu nhập cá nhân. Trừ phí môi giới nếu bạn dùng môi giới.
- So hai con số. Con số ở bước 3 phải lớn hơn tổng của bước 1 và bước 2 thì mới có đồng lãi đầu tiên.
Làm xong bốn bước này, phần lớn người mới sẽ thấy một điều: cái sàn không nhỏ, và nó không phụ thuộc vào việc bạn giữ ba tháng hay ba năm. Nó là khoản cố định phải vượt qua ở cả hai chiến lược.
Khác biệt là ở chỗ, với dòng tiền bạn có nhiều năm để vượt cái sàn đó, còn với lướt sóng bạn phải vượt nó trong một lần chênh lệch giá.
Một ví dụ tính, để thấy cái sàn nằm ở đâu
Con số dưới đây là ví dụ số học, không phải giá thị trường và không phải dự báo. Bạn thay bằng con số của mình.
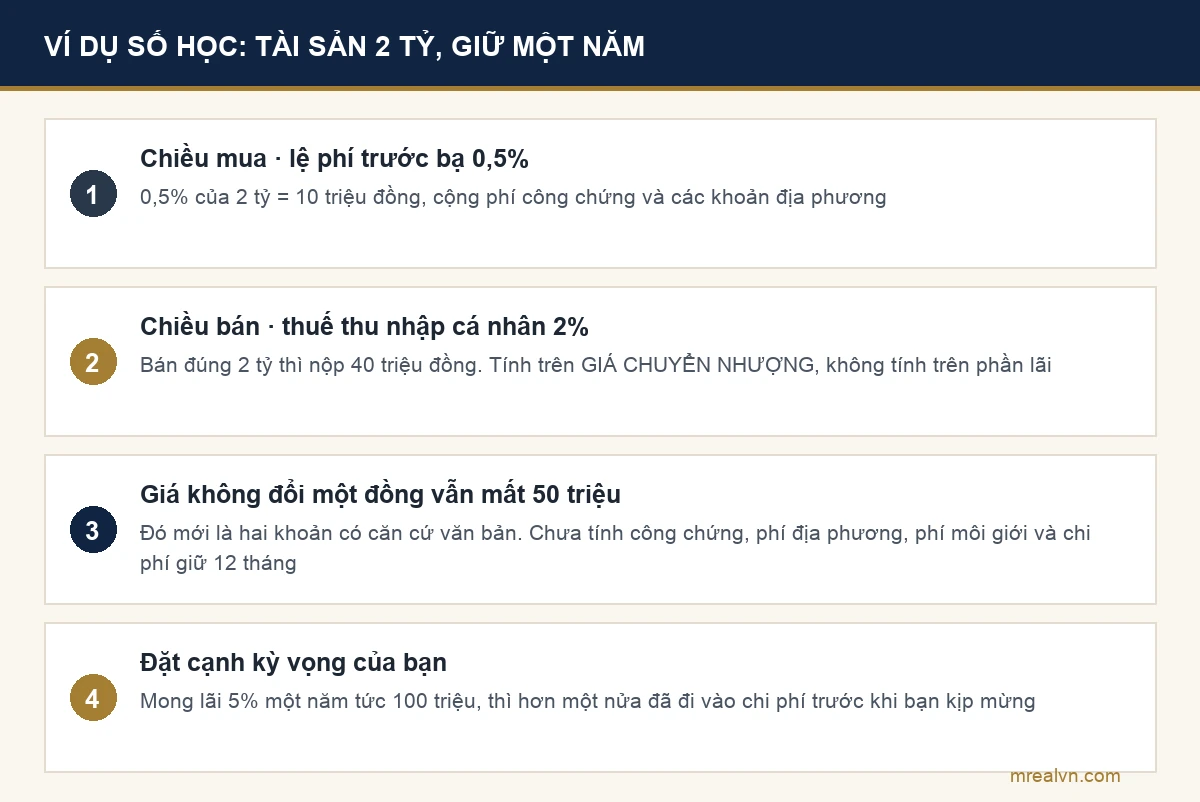
Giả sử một tài sản giá mua 2 tỷ đồng, và bạn định bán lại sau một năm.
Ở chiều mua, bạn nộp lệ phí trước bạ 0,5% của 2 tỷ, tức 10 triệu đồng, cộng phí công chứng và các khoản địa phương.
Ở chiều bán, nếu bán đúng 2 tỷ thì thuế thu nhập cá nhân 2% trên giá chuyển nhượng là 40 triệu đồng. Nếu bạn dùng môi giới, cộng thêm khoản phí đã thoả thuận.
Nghĩa là ngay cả khi giá không đổi một đồng, một vòng mua rồi bán vẫn tiêu tốn ít nhất 50 triệu đồng cho hai khoản có căn cứ văn bản, chưa tính công chứng, phí địa phương, phí môi giới và chi phí giữ trong mười hai tháng.
Đặt con số đó cạnh kỳ vọng của bạn. Nếu bạn đang mong lãi 5% trong một năm, tức 100 triệu, thì hơn một nửa phần đó đã đi vào chi phí trước khi bạn kịp mừng.
Đây chính là lý do các bài hứa hẹn lợi nhuận từ lướt sóng thường không có mục chi phí. Có mục đó thì con số hứa hẹn không còn hấp dẫn nữa.
Hãy làm phép tính này với chính giá tài sản bạn đang xem, và làm trước khi đi xem, không phải sau khi đã thích.
Vì sao thời gian nắm giữ quan trọng hơn mức lãi kỳ vọng?
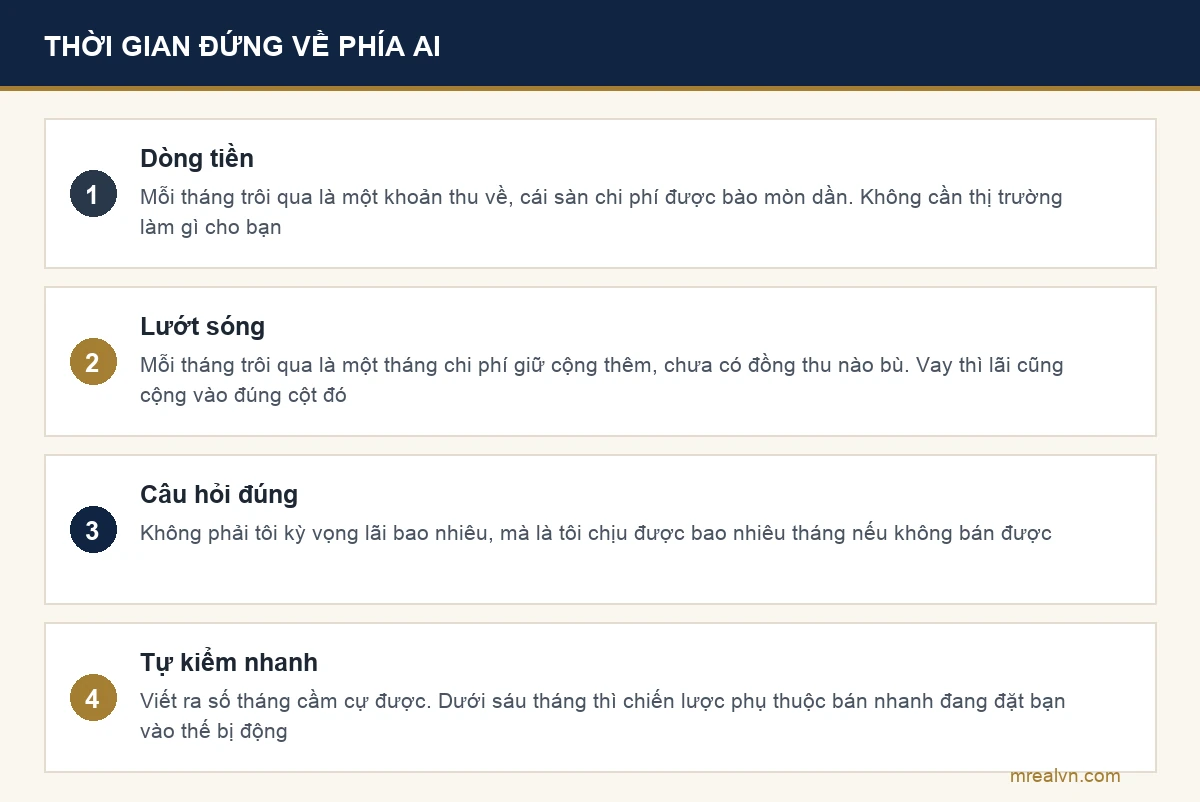
Vì mức lãi là thứ bạn mong, còn thời gian là thứ bạn phải chịu.
Với chiến lược dòng tiền, thời gian đứng về phía bạn. Mỗi tháng trôi qua là một khoản thu về, và cái sàn chi phí được bào mòn dần. Bạn không cần thị trường làm gì cho bạn cả.
Với chiến lược lướt sóng, thời gian đứng về phía ngược lại. Mỗi tháng trôi qua là một tháng chi phí giữ cộng thêm, mà chưa có đồng thu nào bù. Nếu bạn dùng vốn vay thì tiền lãi cũng cộng vào đúng cột đó.
Câu hỏi đúng vì thế không phải “tôi kỳ vọng lãi bao nhiêu”, mà là “tôi chịu được bao nhiêu tháng nếu không bán được”. Con số thứ hai bạn tự biết ngay hôm nay. Con số thứ nhất thì không ai biết.
Một cách tự kiểm rất nhanh: viết ra số tháng bạn cầm cự được mà không phải bán vội. Con số đó dưới sáu thì chiến lược phụ thuộc vào việc bán nhanh là chiến lược đang đặt bạn vào thế bị động.
Vì sao chúng tôi không nói chiến lược nào lãi hơn?
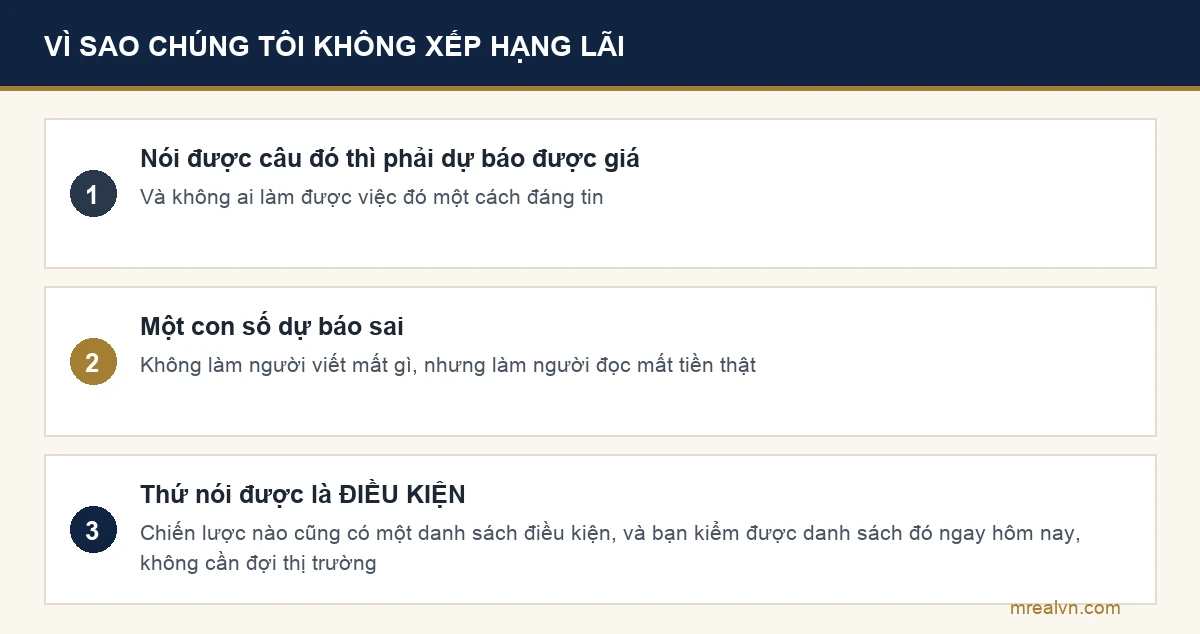
Vì nói được câu đó thì phải dự báo được giá, và không ai làm được việc đó một cách đáng tin.
Chúng tôi không đưa ra dự báo giá trong bất kỳ bài nào, kể cả khi thị trường đang có nhiều tín hiệu cùng chiều. Một con số dự báo sai không làm người viết mất gì, nhưng làm người đọc mất tiền thật.
Điều nói được là điều kiện. Chiến lược nào cũng có một danh sách điều kiện, và bạn kiểm được danh sách đó ngay hôm nay, không cần đợi thị trường.
Chiến lược dòng tiền cần những điều kiện gì?
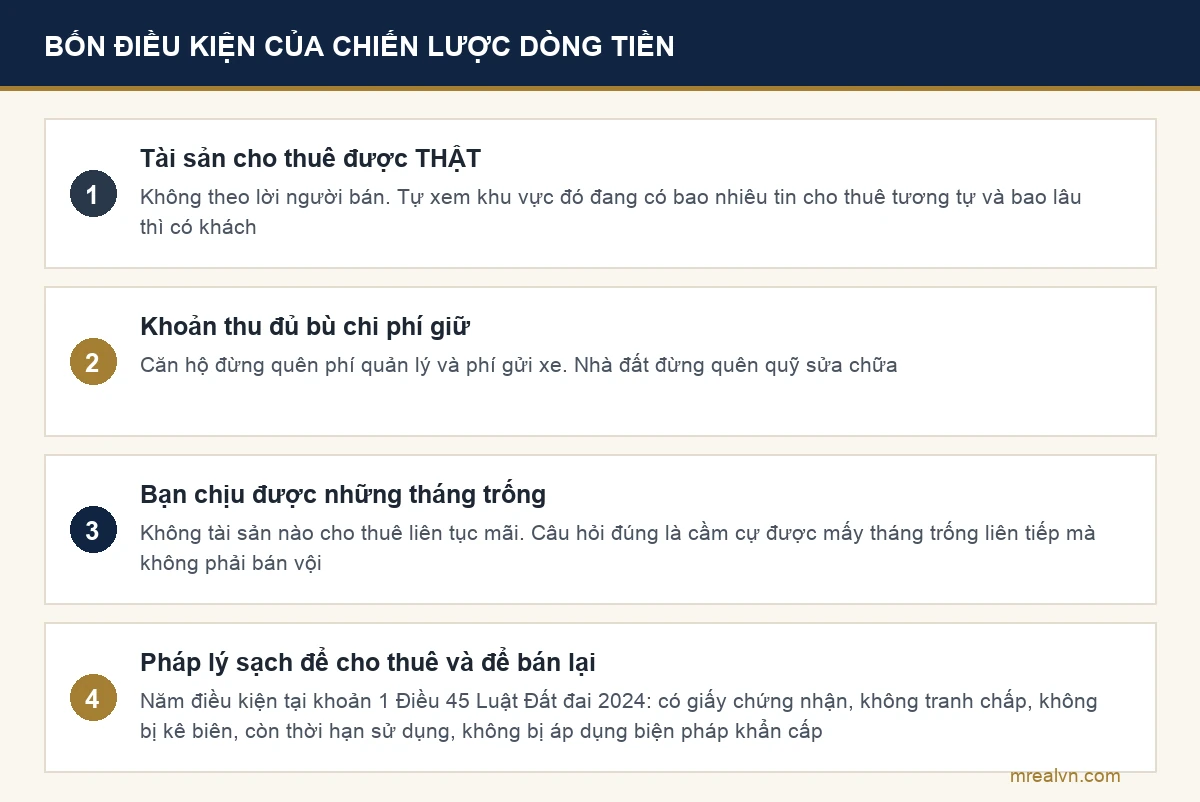
Bốn điều kiện, và cả bốn đều kiểm được trước khi mua.
Một, tài sản cho thuê được thật. Không phải theo lời người bán, mà theo việc bạn tự tìm hiểu khu vực đó đang có bao nhiêu tin cho thuê tương tự và bao lâu thì có khách.
Hai, khoản thu đủ bù chi phí giữ. Với căn hộ, đừng quên phí quản lý và phí gửi xe. Với nhà đất, đừng quên quỹ sửa chữa.
Ba, bạn chịu được những tháng trống. Không có tài sản nào cho thuê liên tục mãi. Câu hỏi đúng là bạn cầm cự được mấy tháng trống liên tiếp mà không phải bán vội.
Bốn, pháp lý sạch để cho thuê và để bán lại. Năm điều kiện tại khoản 1 Điều 45 Luật Đất đai 2024, Luật số 31/2024/QH15, gồm có giấy chứng nhận, đất không tranh chấp hoặc tranh chấp đã giải quyết, không bị kê biên, trong thời hạn sử dụng đất, và không bị áp dụng biện pháp khẩn cấp tạm thời.
Chiến lược lướt sóng cần những điều kiện gì?
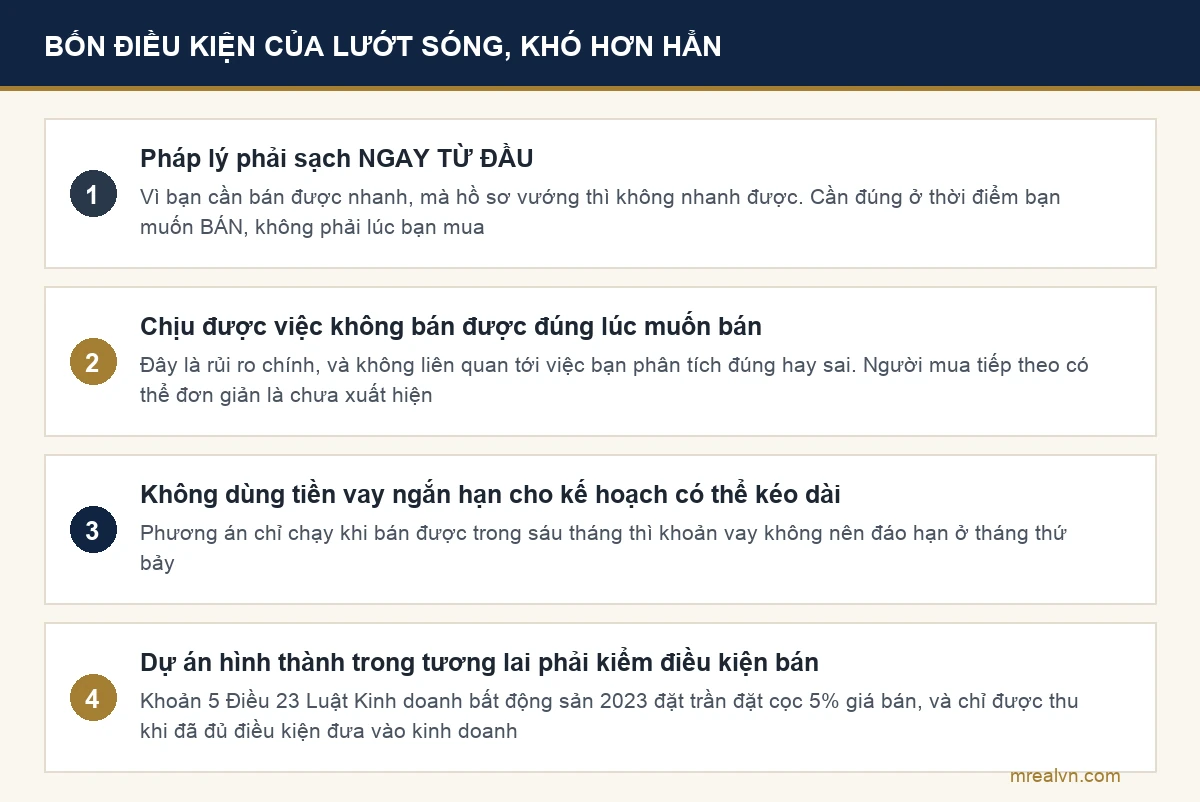
Cũng bốn, nhưng khó hơn hẳn.
Một, pháp lý phải sạch ngay từ đầu. Vì bạn cần bán được nhanh, mà một hồ sơ vướng thì không nhanh được. Cũng chính năm điều kiện của Điều 45, nhưng lần này bạn cần chúng đúng ở thời điểm bạn muốn bán, chứ không phải lúc bạn mua.
Hai, bạn phải chịu được việc không bán được đúng lúc muốn bán. Đây là rủi ro chính, và nó không liên quan tới việc bạn phân tích đúng hay sai. Người mua tiếp theo có thể đơn giản là chưa xuất hiện.
Ba, không dùng tiền vay ngắn hạn cho một kế hoạch có thể kéo dài. Nếu phương án chỉ chạy khi bán được trong sáu tháng, thì khoản vay của bạn không nên đáo hạn ở tháng thứ bảy.
Bốn, nếu là dự án hình thành trong tương lai thì phải kiểm điều kiện bán. Khoản 5 Điều 23 Luật Kinh doanh bất động sản 2023, Luật số 29/2023/QH15, đặt trần đặt cọc 5% giá bán, và chỉ được thu khi nhà ở đã đủ điều kiện đưa vào kinh doanh. Ai đòi cọc cao hơn khi dự án chưa đủ điều kiện thì chính con số đó đã nói ra vấn đề. Chúng tôi viết chi tiết ở bài cách nhận diện dự án chưa đủ điều kiện bán.
Ba hiểu nhầm hay gặp
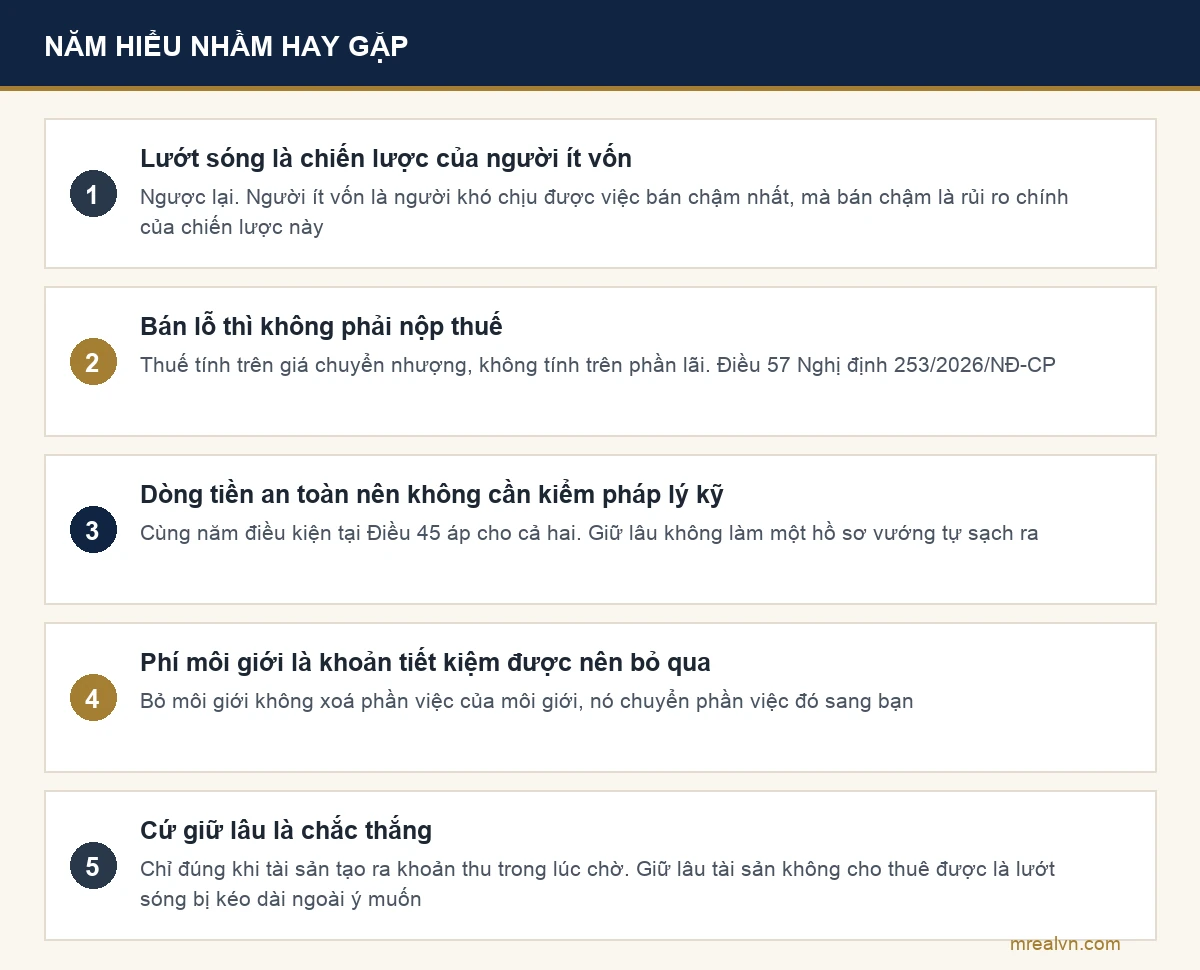
Hiểu nhầm một: lướt sóng là chiến lược của người ít vốn. Thực tế ngược lại. Người ít vốn là người khó chịu được việc bán chậm nhất, mà bán chậm lại là rủi ro chính của chiến lược này.
Hiểu nhầm hai: bán lỗ thì không phải nộp thuế. Thuế thu nhập cá nhân theo Điều 57 Nghị định 253/2026/NĐ-CP tính trên giá chuyển nhượng, không tính trên phần lãi. Trường hợp cụ thể nên hỏi cơ quan thuế nơi có tài sản.
Hiểu nhầm ba: dòng tiền là chiến lược an toàn nên không cần kiểm pháp lý kỹ. Cùng năm điều kiện tại Điều 45 áp cho cả hai. Giữ lâu không làm một hồ sơ vướng tự sạch ra.
Hiểu nhầm bốn: phí môi giới là khoản tiết kiệm được nên bỏ qua khi tính. Bỏ môi giới ra khỏi giao dịch không xoá phần việc của môi giới, nó chuyển phần việc đó sang bạn. Và nếu bạn cần bán nhanh, người có sẵn tệp khách trong khu vực chính là thứ bạn đang thiếu. Cứ đưa khoản này vào bảng tính như một dòng thật, rồi mới quyết bỏ hay giữ.
Hiểu nhầm năm: cứ giữ lâu là chắc thắng. Giữ lâu giúp bào mòn cái sàn chi phí, nhưng chỉ khi tài sản tạo ra khoản thu trong lúc chờ. Giữ lâu một tài sản không cho thuê được thì đó không phải chiến lược dòng tiền, đó là lướt sóng bị kéo dài ngoài ý muốn.
Bốn câu hỏi nên đặt trước khi xuống tiền, ở cả hai chiến lược
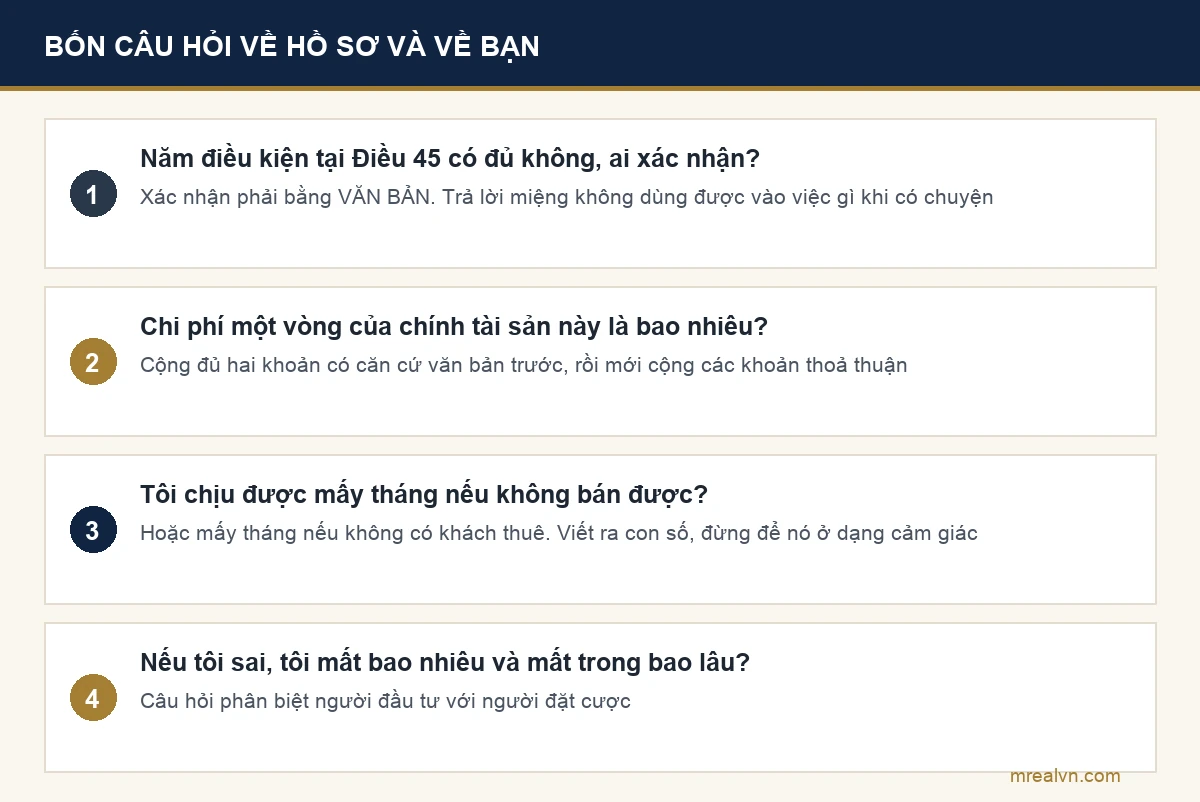
Bốn câu này không hỏi về thị trường. Chúng hỏi về hồ sơ và về bạn.
- Năm điều kiện tại khoản 1 Điều 45 có đủ không, và ai xác nhận bằng văn bản? Trả lời miệng không dùng được vào việc gì khi có chuyện.
- Chi phí một vòng của chính tài sản này là bao nhiêu? Cộng đủ hai khoản có căn cứ văn bản trước, rồi mới cộng các khoản thoả thuận.
- Tôi chịu được mấy tháng nếu không bán được, hoặc mấy tháng nếu không có khách thuê? Viết ra con số, đừng để nó ở dạng cảm giác.
- Nếu tôi sai, tôi mất bao nhiêu và mất trong bao lâu? Đây là câu hỏi mà người mới hay bỏ qua, và là câu hỏi phân biệt người đầu tư với người đặt cược.
Không trả lời được câu nào trong bốn câu thì đó là chỗ cần làm rõ trước, chứ không phải chỗ để đi tiếp bằng niềm tin.
Bảng tự chọn
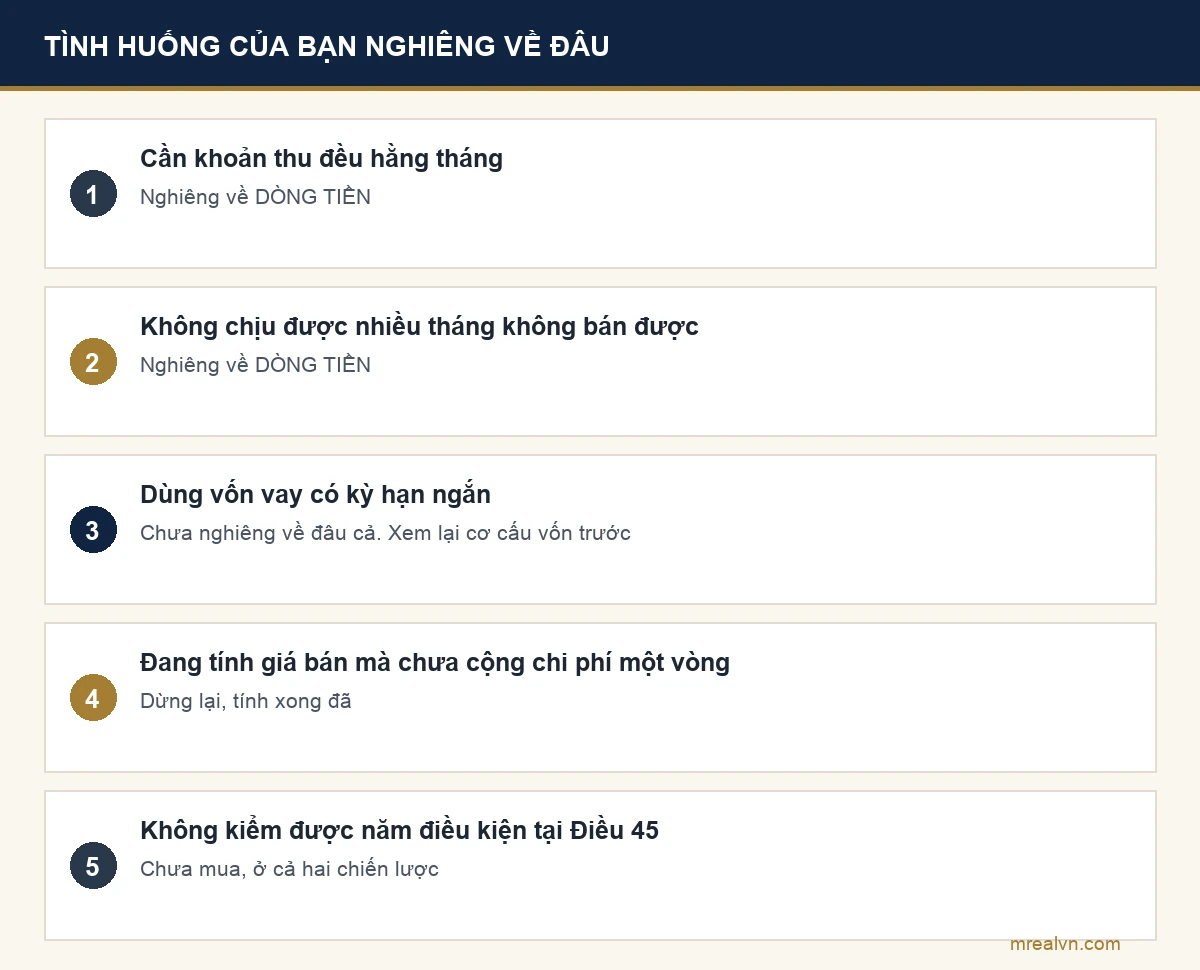
| Tình huống của bạn | Nghiêng về |
|---|---|
| Cần khoản thu đều hằng tháng | Dòng tiền |
| Không chịu được nhiều tháng không bán được | Dòng tiền |
| Dùng vốn vay có kỳ hạn ngắn | Chưa nghiêng về đâu cả, xem lại cơ cấu vốn trước |
| Có sẵn tiền nhàn rỗi nhiều năm không dùng tới | Dòng tiền, hoặc kết hợp |
| Đang tính giá bán mà chưa cộng chi phí một vòng | Dừng lại, tính xong đã |
| Không kiểm được năm điều kiện tại Điều 45 | Chưa mua, ở cả hai chiến lược |
Câu hỏi thường gặp
Lướt sóng bất động sản có hợp pháp không? Mua và bán lại là quyền của người sử dụng đất, miễn đủ điều kiện tại khoản 1 Điều 45 Luật Đất đai 2024 và thực hiện đầy đủ nghĩa vụ thuế. Vấn đề của chiến lược này không nằm ở tính hợp pháp, mà ở rủi ro thanh khoản và ở cái sàn chi phí.
Tôi giữ bao lâu thì được miễn thuế khi bán? Bài này không nêu trường hợp miễn giảm cụ thể, vì các trường hợp đó phụ thuộc quy định về thuế và tình huống của từng người. Hãy hỏi cơ quan thuế nơi có tài sản trước khi tính vào phương án.
Phí môi giới bao nhiêu là hợp lý? Không có mức luật định. Điều đáng làm là hỏi rõ và đưa vào hợp đồng dịch vụ. Với người đứng giữa, hãy hỏi họ hành nghề tại doanh nghiệp nào, vì Điều 61 Luật Kinh doanh bất động sản 2023 yêu cầu cá nhân môi giới phải có chứng chỉ và hành nghề trong doanh nghiệp. Chúng tôi có bài riêng về mua nhà qua môi giới hay mua trực tiếp.
Kết hợp cả hai chiến lược được không? Được, và nhiều người làm vậy. Nhưng nên tách bạch từng tài sản thuộc phương án nào, và tính chi phí một vòng riêng cho từng tài sản. Gộp chung sẽ làm mờ mất tài sản nào đang gánh tài sản nào.
Nên bắt đầu bằng loại hình nào? Bài này không khuyên loại hình. Chúng tôi có bài riêng so sánh đất nền và chung cư dưới góc đầu tư, và bài đầu tư bất động sản là gì, phân biệt với đầu cơ.
Ba việc làm được ngay hôm nay
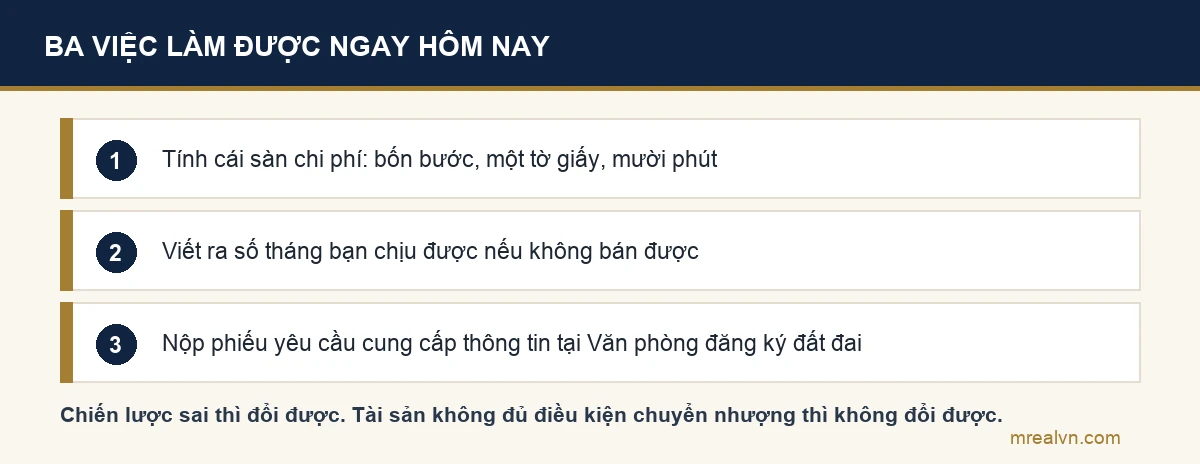
- Tính cái sàn. Bốn bước ở phần trên, một tờ giấy, mười phút. Làm trước khi xem tài sản, không phải sau.
- Viết ra số tháng bạn chịu được nếu không bán được. Con số này quyết định chiến lược nhiều hơn mọi phân tích thị trường.
- Nộp phiếu yêu cầu cung cấp thông tin tại Văn phòng đăng ký đất đai để kiểm năm điều kiện tại Điều 45, trước khi đặt bất kỳ khoản cọc nào.
Chiến lược sai thì đổi được. Một tài sản không đủ điều kiện chuyển nhượng thì không đổi được bằng chiến lược nào.
Nội dung trong bài mang tính tham khảo, không phải lời khuyên đầu tư và không thay thế tư vấn pháp lý hay tư vấn thuế. Với trường hợp cụ thể, chúng tôi khuyên hỏi cơ quan thuế nơi có tài sản và đối chiếu tại Văn phòng đăng ký đất đai trước khi quyết định.
Để lại một bình luận