Thuế thu nhập cá nhân khi bán nhà là 2% trên giá chuyển nhượng, theo Điều 57 Nghị định 253/2026/NĐ-CP hướng dẫn Luật Thuế thu nhập cá nhân số 109/2025/QH15, hiệu lực 01/7/2026. Người nộp là bên bán. Mức 20% trên lãi mới chỉ là đề xuất, chưa áp dụng.
Có một câu hỏi chúng tôi nhận được gần như trong mọi thương vụ bán nhà năm nay: rốt cuộc thuế là 2% hay 20%?
Nội dung bài viết
- Mức thuế đang áp dụng là bao nhiêu?
- Vì sao nhiều bài đang nói mức 20%?
- Công thức tính thuế ra sao?
- Giá chuyển nhượng được xác định thế nào khi hợp đồng ghi thấp?
- Ai là người phải nộp thuế?
- Khi nào nghĩa vụ thuế phát sinh?
- Đồng sở hữu, uỷ quyền và góp vốn tính ra sao?
- Trường hợp nào được miễn thuế?
- Bán nhà còn phải nộp khoản nào nữa?
- Tính đủ cho một căn ba tỷ
- Sáu việc nên làm trước khi ký
- Căn cứ pháp lý và ngày truy cập
Câu hỏi đó không phải người bán tự nghĩ ra. Nó đến từ chính những gì họ đọc được. Cùng một ngày, cùng một từ khoá, bạn sẽ gặp bài nói mức thuế vẫn là 2%, và bài nói từ 01/7/2026 đã chuyển sang 20% trên phần lãi. Cả hai đều viết bằng giọng chắc chắn.
Chênh lệch giữa hai con số đó, với một căn nhà 3 tỷ, là hàng trăm triệu đồng. Đủ để một người bán quyết định sai thời điểm bán, hoặc chấp nhận một mức giá mà lẽ ra họ không cần chấp nhận.
Bài này tách bạch hai thứ: cái đang có hiệu lực và cái đang được đề xuất. Và ở phần cuối, chúng tôi nói thẳng một chỗ mà chính chúng tôi chưa xác minh được, thay vì chép lại danh sách của luật cũ như phần lớn bài đang làm.
Mức thuế đang áp dụng là bao nhiêu?
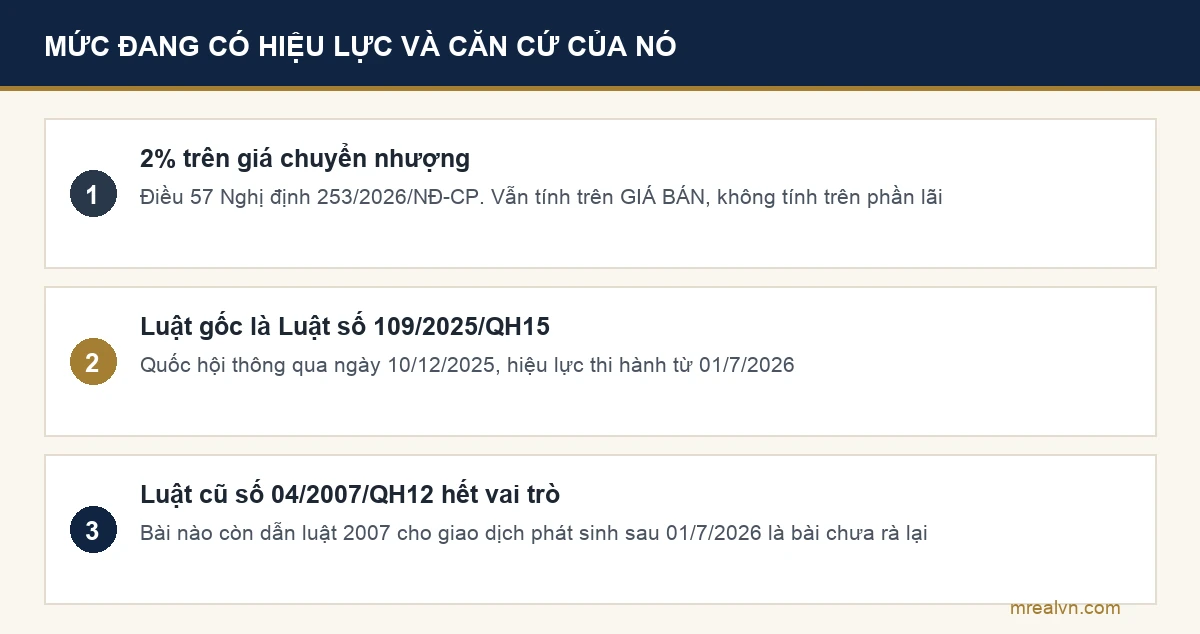
2% trên giá chuyển nhượng.
Căn cứ là Điều 57 Nghị định 253/2026/NĐ-CP, văn bản quy định chi tiết thi hành Luật Thuế thu nhập cá nhân. Cổng thông tin của Chính phủ viết nguyên văn: thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng bất động sản của cá nhân cư trú được xác định bằng giá chuyển nhượng nhân với thuế suất 2%.
Luật gốc là Luật Thuế thu nhập cá nhân số 109/2025/QH15, Quốc hội thông qua ngày 10/12/2025, hiệu lực thi hành từ 01/7/2026.
Đây là điểm nhiều người bỏ qua. Đã có một luật thuế thu nhập cá nhân mới. Luật cũ số 04/2007/QH12 không còn là căn cứ để trích dẫn. Bài viết nào còn dẫn luật 2007 cho giao dịch phát sinh sau 01/7/2026 là bài chưa rà lại.
Nhưng luật mới không đổi mức thuế với chuyển nhượng bất động sản. Con số vẫn là 2%, vẫn tính trên giá chuyển nhượng chứ không tính trên lãi.
Vì sao nhiều bài đang nói mức 20%?
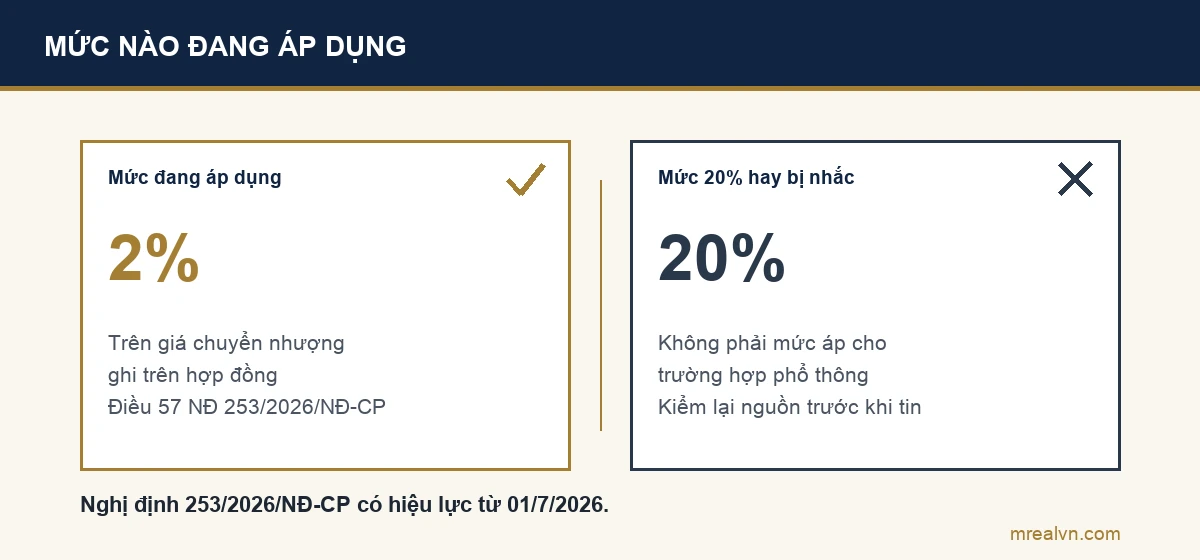
Vì có thật một phương án 20%. Nó chỉ chưa thành luật.
Tháng 7/2025, Bộ Tài chính đề xuất tính thuế 20% trên phần lãi khi chuyển nhượng bất động sản, thay cho cách thu 2% trên giá bán từng lần. Phương án này nằm trong dự thảo, được đưa ra lấy ý kiến, và được bàn nhiều trên báo chí suốt nửa cuối năm 2025.
Ở đây có một khoảng cách mà người đọc rất dễ trượt qua. Một đề xuất được đăng tải rộng rãi trông giống hệt một quy định đã ban hành, nếu bài viết không ghi rõ nó đang ở bước nào.
Ba chữ cần tìm khi bạn đọc bất kỳ bài nào về thuế: đề xuất, dự thảo, lấy ý kiến. Thấy một trong ba chữ đó thì nội dung phía sau chưa phải nghĩa vụ của bạn.
Chúng tôi không bình luận phương án nào hợp lý hơn. Chúng tôi chỉ nói một điều: đang cân nhắc bán trong năm nay thì tính theo khung đang có hiệu lực, tức 2% trên giá chuyển nhượng.
Đây cũng là lý do chúng tôi luôn mở văn bản gốc trước khi đưa một con số vào bài. Cách làm đó đã cứu chúng tôi khỏi vài lần suýt viết sai, và bạn có thể thấy nó lặp lại trong các bài như chi phí sang tên sổ đỏ hay lệ phí trước bạ nhà đất.
Công thức tính thuế ra sao?
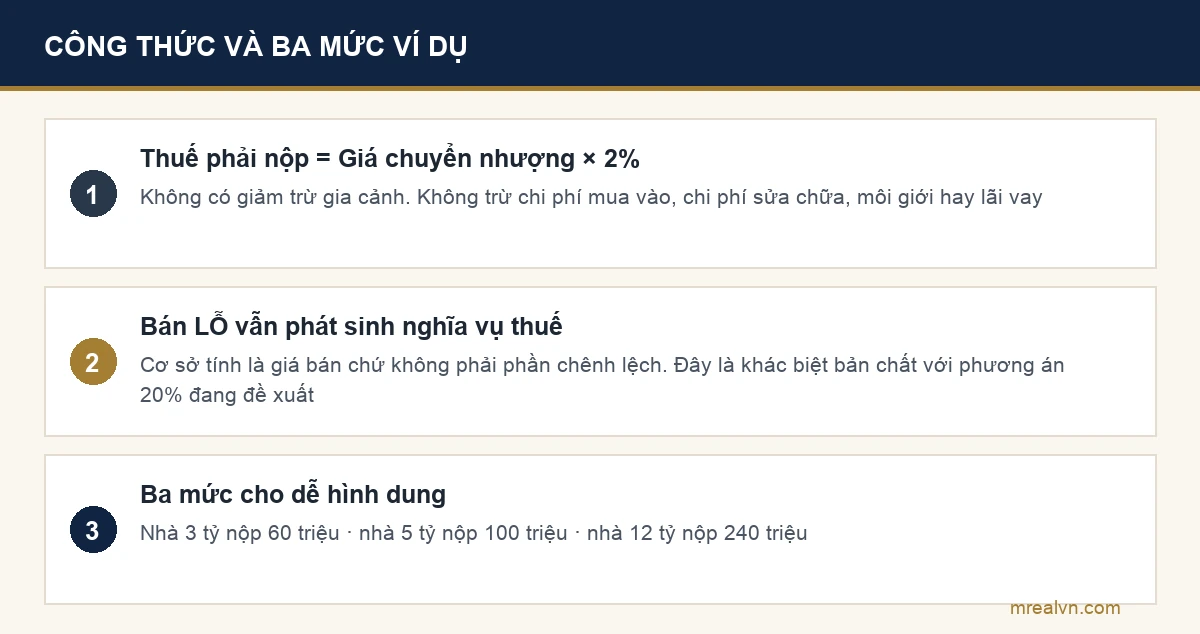
Công thức rất ngắn:
Thuế thu nhập cá nhân phải nộp = Giá chuyển nhượng bất động sản × 2%
Không có mức giảm trừ gia cảnh. Không trừ chi phí mua vào. Không trừ chi phí sửa chữa, môi giới hay lãi vay.
Nghĩa là kể cả khi bạn bán lỗ, nghĩa vụ thuế vẫn phát sinh, vì cơ sở tính là giá bán chứ không phải phần chênh lệch. Đây là điểm khác biệt bản chất giữa cách thu 2% hiện hành và phương án 20% đang đề xuất.
Với một căn nhà bán 3 tỷ đồng, thuế thu nhập cá nhân là 60 triệu đồng. Với căn 5 tỷ, con số là 100 triệu. Với căn 12 tỷ, là 240 triệu.
Vì công thức đơn giản như vậy, chỗ sai gần như không bao giờ nằm ở phép nhân. Nó nằm ở việc cái gì được đem nhân với 2%.
Giá chuyển nhượng được xác định thế nào khi hợp đồng ghi thấp?
Đây là phần đáng đọc kỹ nhất của cả bài.
Nhiều người vẫn tin rằng ghi giá thấp trên hợp đồng công chứng thì nộp thuế thấp. Cách hiểu đó không còn đúng, và nó chưa bao giờ an toàn.
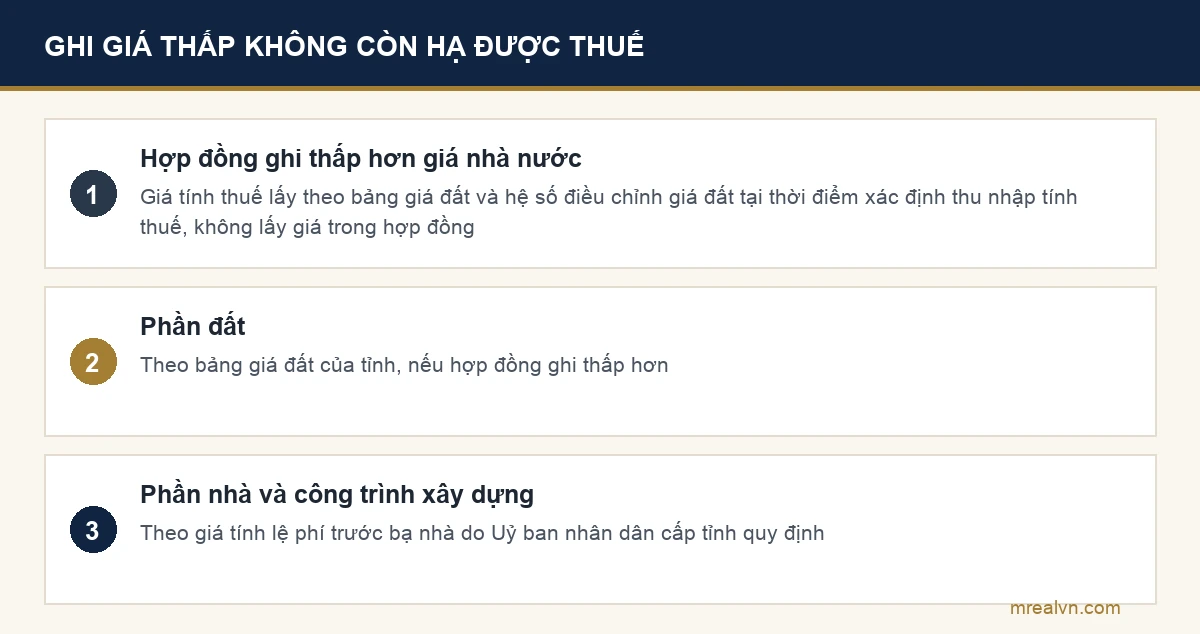
Theo hướng dẫn tại Nghị định 253/2026/NĐ-CP, khi giá ghi trên hợp đồng thấp hơn giá do Nhà nước quy định, giá tính thuế được xác định theo bảng giá đất và hệ số điều chỉnh giá đất tại thời điểm xác định thu nhập tính thuế, chứ không lấy theo giá ghi trong hợp đồng.
Với bất động sản gồm cả đất và tài sản gắn liền với đất, cách xác định tách làm hai phần:
- Phần đất: theo bảng giá đất của tỉnh, nếu hợp đồng ghi thấp hơn.
- Phần nhà và công trình xây dựng: theo giá tính lệ phí trước bạ nhà do Uỷ ban nhân dân cấp tỉnh quy định.
Hệ quả rất cụ thể. Từ 01/01/2026, bảng giá đất tại nhiều địa phương đã được ban hành mới và tăng đáng kể so với bảng cũ. Khoảng cách giữa giá hợp đồng và giá nhà nước vì thế hẹp lại. Ở một số vị trí, giá nhà nước còn tiệm cận giá giao dịch thật.
Nói cách khác: mẹo ghi giá thấp đang mất dần tác dụng về mặt số học, trong khi rủi ro pháp lý của nó thì không đổi. Bạn có thể xem thêm cách ba loại giá này khác nhau ra sao trong bài định giá nhà đất.
Chúng tôi không tư vấn cách khai giá. Chúng tôi chỉ nêu một quan sát nghề: hợp đồng ghi thấp còn kéo theo hai hệ quả ít ai tính tới. Thứ nhất, khi bạn bán lại, giá mua vào thấp làm nền so sánh của bạn yếu đi. Thứ hai, nếu tranh chấp xảy ra, con số bạn đòi lại được là con số trong hợp đồng, không phải con số bạn đã trả. Chi tiết về cách một hợp đồng bảo vệ hay không bảo vệ bạn nằm ở bài hợp đồng mua bán nhà đất.
Ai là người phải nộp thuế?
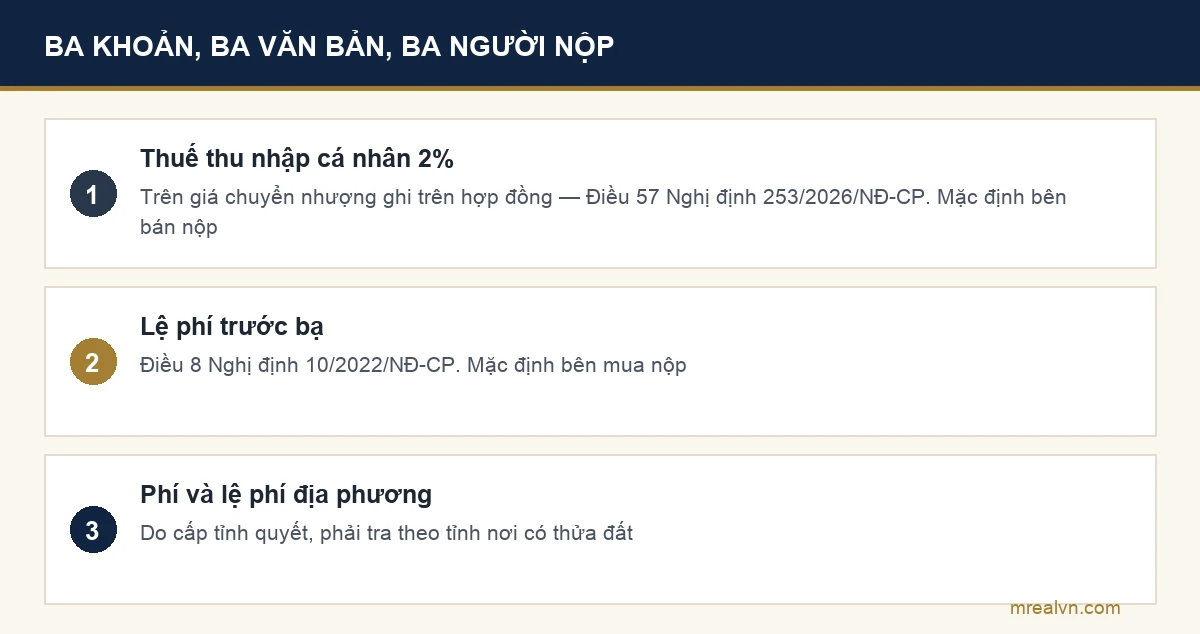
Về nguyên tắc, người có thu nhập là người nộp thuế. Trong giao dịch nhà đất, đó là bên bán.
Nhưng thực tế thị trường có một thói quen khác: hai bên thoả thuận bên mua nộp thay. Điều này được phép, và nó không làm thay đổi ai là người nộp thuế theo luật. Nó chỉ chuyển gánh nặng tiền bạc.
Một điểm cần rõ: thoả thuận đó phải nằm trong hợp đồng, không nằm trong lời nói. Chúng tôi đã ngồi trong những buổi công chứng mà hai bên tưởng đã thống nhất chuyện này, rồi tới lúc nộp hồ sơ mới phát hiện mỗi bên hiểu một kiểu. Khoản tiền tranh cãi khi đó thường bằng đúng vài chục triệu, và cuộc mua bán đứng lại vì nó.
Chỗ đúng để chốt là ngay từ hợp đồng đặt cọc, không đợi tới bàn công chứng. Quy trình và giấy tờ của bước công chứng nằm ở bài hợp đồng công chứng nhà đất.
Đối chiếu cho dễ nhớ:
- Thuế thu nhập cá nhân 2%: bên bán, trừ khi hợp đồng ghi khác.
- Lệ phí trước bạ 0,5%: bên mua, theo Điều 4 Nghị định 10/2022/NĐ-CP.
- Phí công chứng: luật không chỉ định bên nào, hai bên tự thoả thuận.
Ba khoản này thường bị gộp chung thành một câu “thuế phí sang tên” rồi không ai kiểm lại. Bảng phân bên nộp đầy đủ nằm ở bài chi phí sang tên sổ đỏ, còn cách tính riêng phần trước bạ nằm ở bài lệ phí trước bạ nhà đất.
Khi nào nghĩa vụ thuế phát sinh?
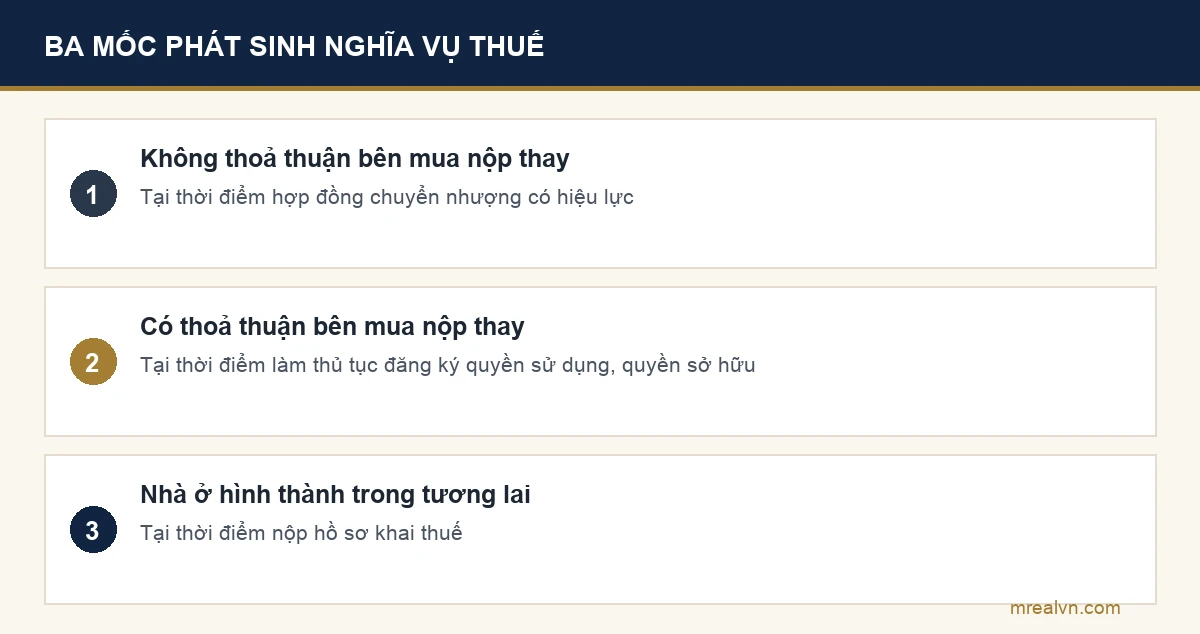
Thời điểm xác định thu nhập tính thuế được chia làm ba trường hợp:
- Không có thoả thuận bên mua nộp thuế thay: tại thời điểm hợp đồng chuyển nhượng có hiệu lực.
- Có thoả thuận bên mua nộp thuế thay: tại thời điểm làm thủ tục đăng ký quyền sử dụng, quyền sở hữu.
- Nhà ở hình thành trong tương lai: tại thời điểm nộp hồ sơ khai thuế.
Vì sao chi tiết này quan trọng? Vì nó quyết định bảng giá đất nào được áp. Bảng giá đất thay đổi theo năm. Một giao dịch ký cuối tháng 12 và một giao dịch ký đầu tháng 1 có thể rơi vào hai bảng giá khác nhau, dù cùng một căn nhà và cùng một mức giá thoả thuận.
Sau khi ký công chứng, bạn còn một mốc nữa không liên quan tới thuế nhưng liên quan tới quyền: 30 ngày để đăng ký biến động đất đai. Quá hạn thì bị xử phạt hành chính, và quan trọng hơn là quyền sử dụng đất chưa chuyển sang tên bạn. Chi tiết nằm ở bài thủ tục sang tên sổ đỏ.
Đồng sở hữu, uỷ quyền và góp vốn tính ra sao?
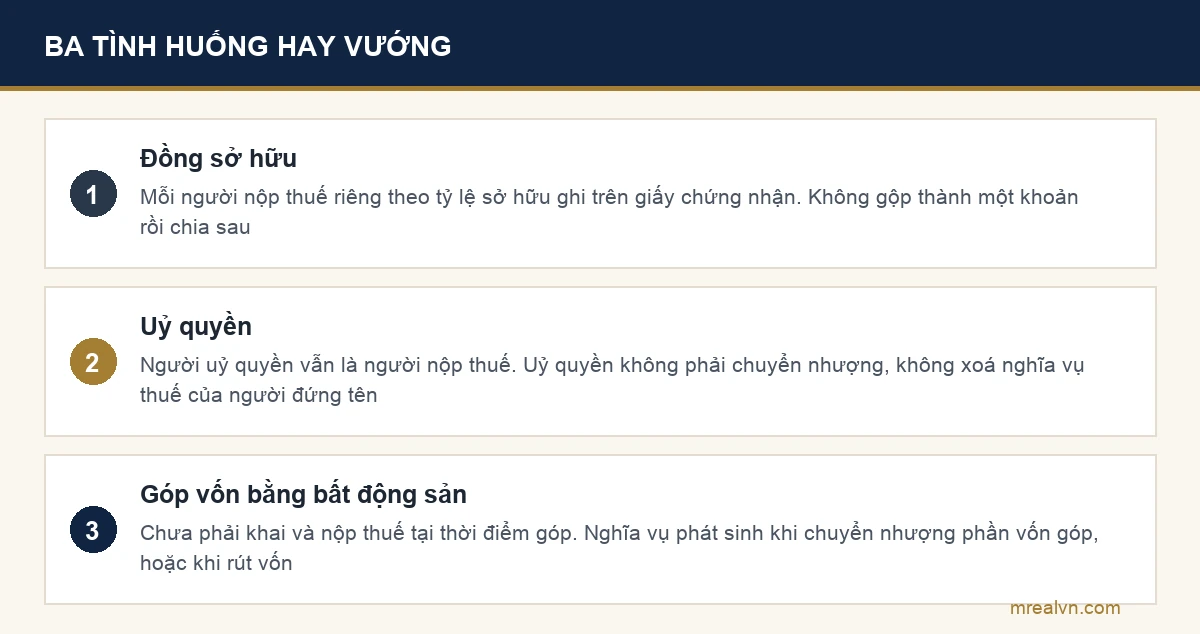
Ba tình huống này chiếm phần lớn các ca vướng mà chúng tôi gặp.
Đồng sở hữu. Mỗi người nộp thuế riêng theo tỷ lệ sở hữu của mình. Không gộp thành một khoản rồi chia sau. Điều này nghe đơn giản nhưng kéo theo hệ quả thủ tục: mỗi đồng sở hữu là một người nộp thuế, và hồ sơ phải phản ánh đúng tỷ lệ ghi trên giấy chứng nhận. Nếu bạn đang mua một tài sản nhiều người đứng tên, đọc thêm bài sổ hồng riêng và sổ chung trước khi đặt cọc.
Uỷ quyền. Nếu người nhận uỷ quyền có đầy đủ quyền của người sở hữu, thì người uỷ quyền vẫn là người nộp thuế. Đây là chỗ nhiều giao dịch “mua bán bằng hợp đồng uỷ quyền” hiểu sai. Uỷ quyền không phải chuyển nhượng, và nó không xoá nghĩa vụ thuế của người đứng tên. Rủi ro của kiểu giao dịch này chúng tôi đã phân tích ở bài vi bằng là gì và bài mua nhà giấy tay.
Góp vốn bằng bất động sản. Cá nhân góp vốn bằng bất động sản chưa phải khai và nộp thuế tại thời điểm góp. Nghĩa vụ phát sinh khi chuyển nhượng phần vốn góp đó, hoặc khi rút vốn.
Trường hợp nào được miễn thuế?
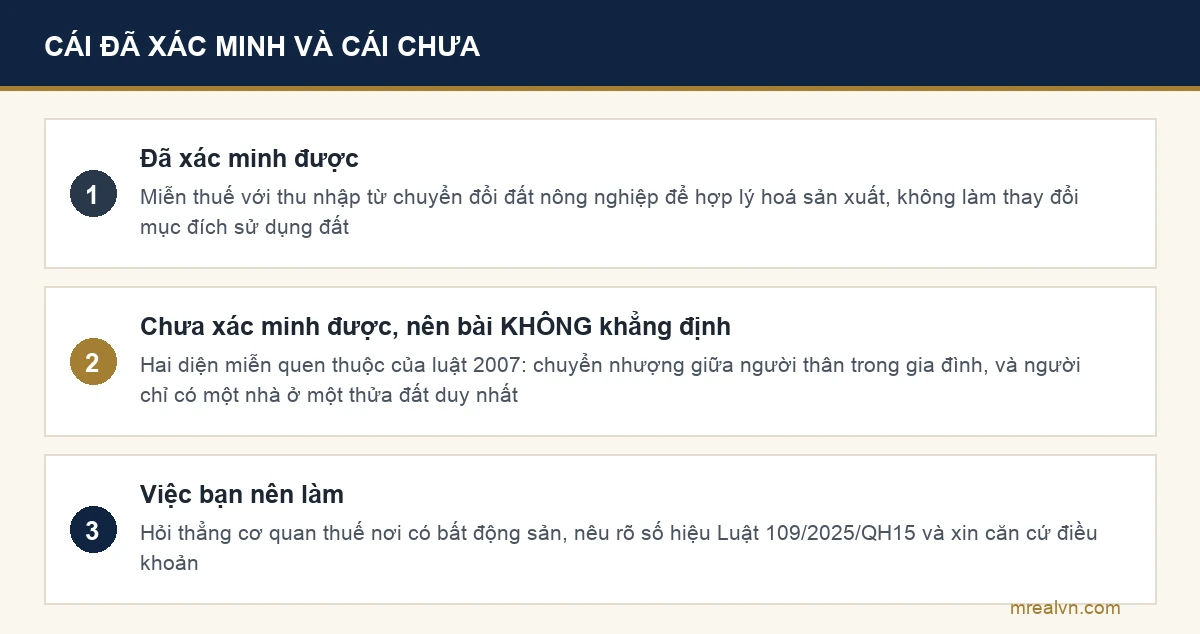
Đây là phần chúng tôi phải nói thẳng một điều, và mong bạn đọc kỹ.
Trường hợp chúng tôi xác minh được trên cổng thông tin của Chính phủ: miễn thuế thu nhập cá nhân với thu nhập của cá nhân từ chuyển đổi đất nông nghiệp để hợp lý hoá sản xuất nông nghiệp mà không làm thay đổi mục đích sử dụng đất, của hộ gia đình và cá nhân trực tiếp sản xuất nông nghiệp được Nhà nước giao để sản xuất.
Trường hợp chúng tôi CHƯA xác minh được, và vì vậy không khẳng định:
Dưới Luật Thuế thu nhập cá nhân số 04/2007/QH12, có hai diện miễn thuế rất phổ biến. Một là chuyển nhượng giữa những người thân trong gia đình, gồm vợ với chồng, cha mẹ với con, ông bà với cháu, anh chị em ruột. Hai là cá nhân chỉ có một nhà ở, một thửa đất ở duy nhất.
Luật 109/2025/QH15 đã thay thế luật 2007. Chúng tôi chưa mở được toàn văn luật mới để xác nhận hai diện miễn thuế này có được giữ nguyên, bị sửa điều kiện, hay bị bỏ. Nguồn tra cứu quen thuộc chặn truy cập tự động, và các bài tổng hợp trên báo không đi vào chi tiết phần miễn thuế.
Chúng tôi có thể chép lại danh sách của luật cũ như phần lớn bài đang làm. Chúng tôi chọn không làm vậy.
Việc bạn nên làm: trước khi ký, mang giấy tờ ra hỏi trực tiếp cơ quan thuế nơi có bất động sản, hoặc tra thủ tục trên Cổng Dịch vụ công quốc gia. Câu hỏi cụ thể để hỏi: “Trường hợp của tôi có thuộc diện miễn thuế thu nhập cá nhân theo Luật số 109/2025/QH15 không, và căn cứ ở điều khoản nào?”
Một câu hỏi có số hiệu văn bản trong đó sẽ nhận được câu trả lời khác hẳn một câu hỏi chung chung. Đây là mẹo nhỏ nhưng hiệu quả, và chúng tôi dùng nó ở mọi cửa hành chính.
Bán nhà còn phải nộp khoản nào nữa?
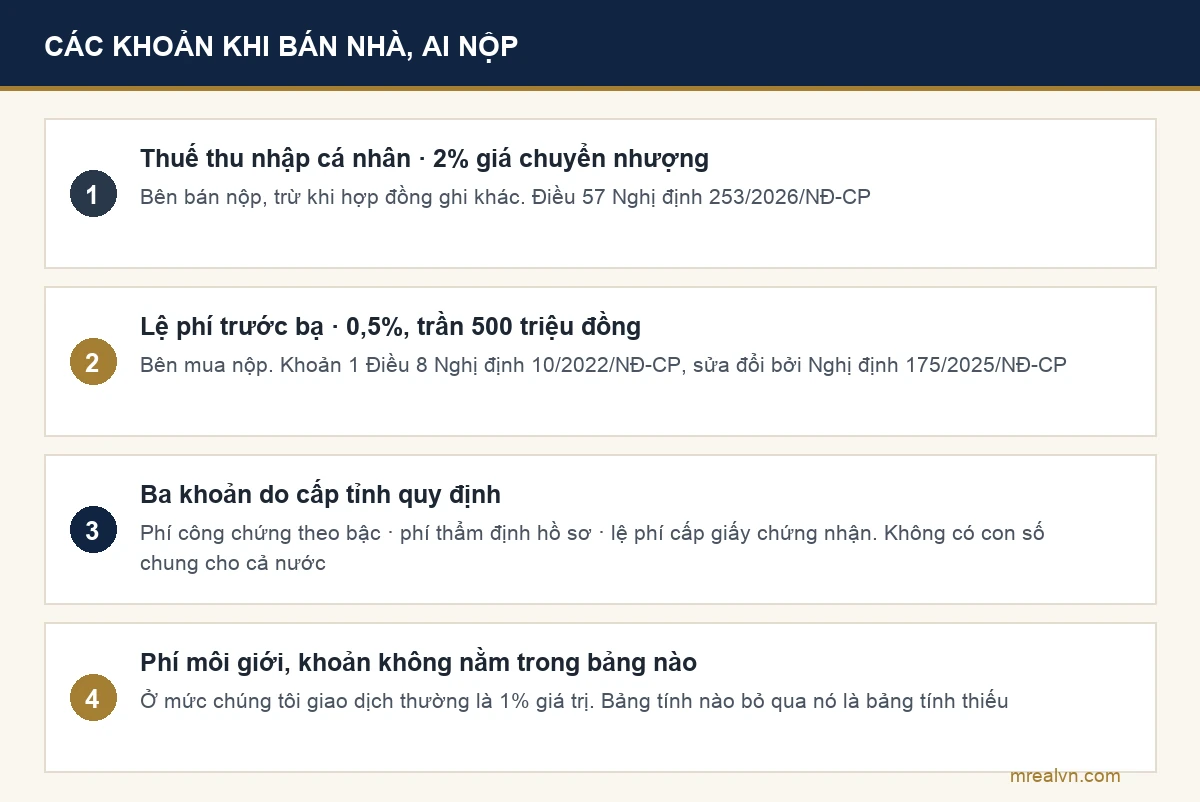
Thuế thu nhập cá nhân chỉ là một trong nhiều khoản. Bảng dưới đây là các khoản có mức ấn định chung toàn quốc:
| Khoản | Mức | Bên nộp | Căn cứ |
|---|---|---|---|
| Thuế thu nhập cá nhân | 2% giá chuyển nhượng | Bên bán | Điều 57 Nghị định 253/2026/NĐ-CP |
| Lệ phí trước bạ | 0,5%, trần 500 triệu đồng | Bên mua | Khoản 1 Điều 8 Nghị định 10/2022/NĐ-CP |
| Phí công chứng | Theo bậc giá trị hợp đồng | Thoả thuận | Biểu phí công chứng |
| Phí thẩm định hồ sơ | Do cấp tỉnh quy định | Thường bên mua | Nghị quyết Hội đồng nhân dân tỉnh |
| Lệ phí cấp giấy chứng nhận | Do cấp tỉnh quy định | Thường bên mua | Nghị quyết Hội đồng nhân dân tỉnh |
Ba khoản cuối không có con số chung cho cả nước. Muốn biết chính xác, phải tra nghị quyết của Hội đồng nhân dân tỉnh nơi có bất động sản.
Và còn một khoản không nằm trong bảng nào: phí môi giới. Ở mức chúng tôi giao dịch, khoản này thường là 1% giá trị. Với một căn 12 tỷ ở khu vực phía Đông Thành phố Hồ Chí Minh, con số đó vượt tổng thuế và lệ phí cộng lại. Bảng tính nào bỏ qua nó là bảng tính thiếu.
Tính đủ cho một căn ba tỷ
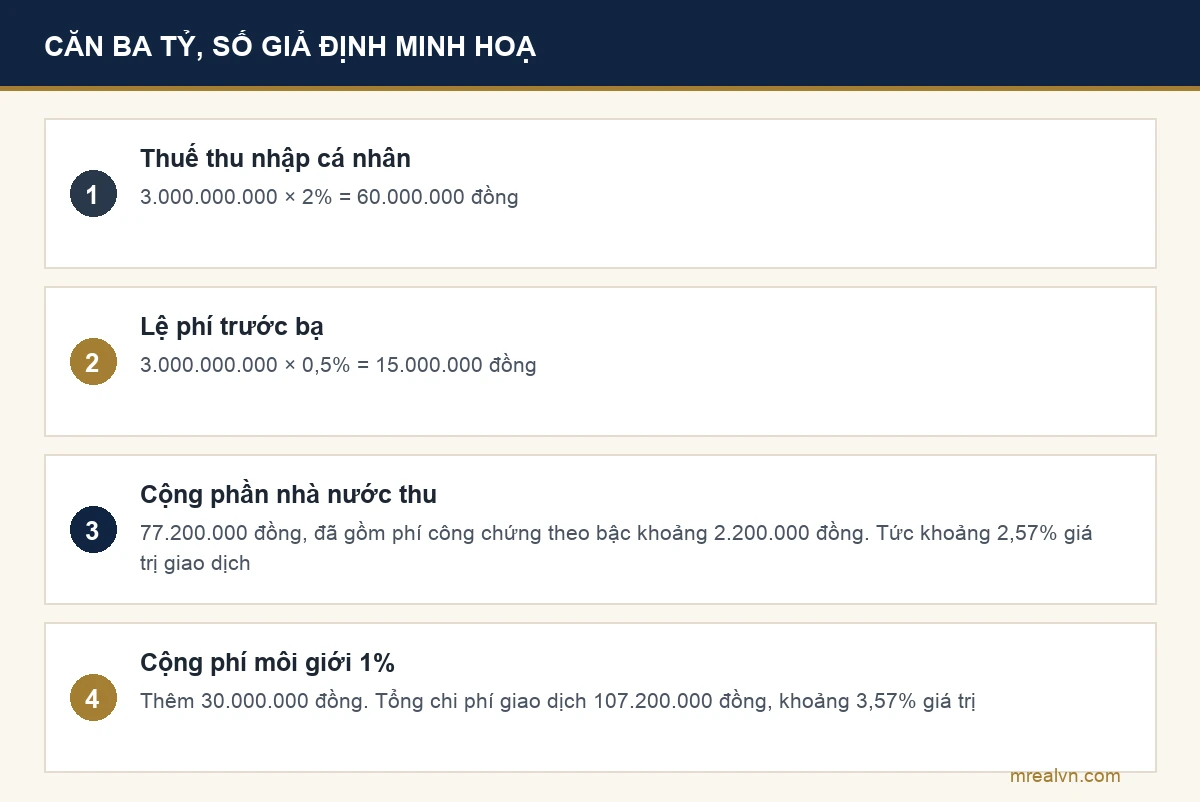
Giả định: căn nhà bán 3 tỷ đồng, giá hợp đồng cao hơn bảng giá nhà nước, không thuộc diện miễn thuế, phí môi giới 1%.
| Khoản | Cách tính | Số tiền |
|---|---|---|
| Thuế thu nhập cá nhân | 3.000.000.000 × 2% | 60.000.000 |
| Lệ phí trước bạ | 3.000.000.000 × 0,5% | 15.000.000 |
| Phí công chứng | theo bậc | khoảng 2.200.000 |
| Cộng phần nhà nước thu | 77.200.000 | |
| Phí môi giới | 3.000.000.000 × 1% | 30.000.000 |
| Tổng chi phí giao dịch | 107.200.000 |
Phần nhà nước thu là khoảng 2,57% giá trị giao dịch. Cộng môi giới thì lên khoảng 3,57%.
Con số 3,57% này đáng nhớ hơn con số 2%, vì nó mới là thứ trừ vào tiền về tay bạn. Nếu bạn đang tính bài toán mua rồi bán lại trong thời gian ngắn, đây là phần chi phí phải cộng vào trước khi nói tới lời lỗ. Chúng tôi đã viết riêng về nhịp thị trường và thời gian nắm giữ ở bài chu kỳ bất động sản.
Lưu ý: đây là ví dụ minh hoạ với số giả định, không phải mức áp cho một giao dịch cụ thể nào. Ba khoản do cấp tỉnh quy định chưa được tính vào bảng trên.
Sáu việc nên làm trước khi ký
- Tra bảng giá đất của tỉnh cho đúng thửa đất, và so với giá hợp đồng. Đây là bước quyết định con số nào bị đem nhân với 2%. Muốn tra đúng thửa thì phải đọc được đúng mục trên giấy chứng nhận quyền sử dụng đất, nhất là loại đất và diện tích công nhận.
- Hỏi cơ quan thuế về diện miễn nếu bạn nghĩ mình thuộc diện người thân hoặc nhà ở duy nhất. Hỏi kèm số hiệu Luật 109/2025/QH15.
- Ghi rõ trong hợp đồng ai nộp khoản nào, cả ba khoản, bằng chữ. Không để trong lời nói.
- Tra ba khoản do cấp tỉnh quy định trên nghị quyết Hội đồng nhân dân tỉnh, đừng lấy con số của tỉnh khác.
- Kiểm tình trạng pháp lý của tài sản trước khi bàn tới thuế. Thuế là bài toán sau cùng, còn tranh chấp, quy hoạch hay thế chấp mới là thứ làm mất trắng.
- Đặt lịch 30 ngày đăng ký biến động ngay khi công chứng xong, đừng để nhớ bằng trí nhớ.
Nếu bạn đang ở phía mua, hai bài nên đọc kèm là cách đọc sổ đỏ và cách kiểm tra sổ đỏ thật giả. Nếu bạn đang cân nhắc vay để mua, phần chi phí vốn nằm ở bài lãi suất vay mua nhà và vay mua nhà.
Câu hỏi thường gặp
Bán nhà lỗ có phải nộp thuế thu nhập cá nhân không?
Có. Cách thu hiện hành tính 2% trên giá chuyển nhượng, không tính trên phần lãi. Bán lỗ vẫn phát sinh nghĩa vụ thuế. Đây chính là điểm mà phương án 20% trên lãi đang đề xuất muốn thay đổi, nhưng phương án đó chưa có hiệu lực.
Thuế 20% trên lãi đã áp dụng chưa?
Chưa. Đó là đề xuất của Bộ Tài chính trong dự thảo luật thuế thu nhập cá nhân thay thế, đưa ra lấy ý kiến từ tháng 7/2025. Mức đang áp dụng vẫn là 2% trên giá chuyển nhượng theo Nghị định 253/2026/NĐ-CP.
Ghi giá thấp trên hợp đồng có giảm được thuế không?
Không, khi giá hợp đồng thấp hơn giá nhà nước. Cơ quan thuế xác định giá tính thuế theo bảng giá đất và hệ số điều chỉnh giá đất, phần nhà theo giá tính lệ phí trước bạ do cấp tỉnh quy định.
Nhà có hai người đứng tên thì nộp thuế thế nào?
Mỗi đồng sở hữu nộp riêng theo tỷ lệ sở hữu của mình, không gộp thành một khoản chung.
Bán nhà qua hợp đồng uỷ quyền thì ai nộp thuế?
Nếu người nhận uỷ quyền có đầy đủ quyền của người sở hữu, người uỷ quyền vẫn là người nộp thuế. Uỷ quyền không phải chuyển nhượng.
Góp vốn bằng nhà đất có phải nộp thuế ngay không?
Không phải nộp tại thời điểm góp vốn. Nghĩa vụ phát sinh khi chuyển nhượng phần vốn góp hoặc khi rút vốn.
Luật thuế thu nhập cá nhân nào đang áp dụng?
Luật số 109/2025/QH15, Quốc hội thông qua ngày 10/12/2025, hiệu lực từ 01/7/2026. Luật số 04/2007/QH12 không còn là căn cứ cho giao dịch phát sinh sau mốc đó.
Căn cứ pháp lý và ngày truy cập
- Luật Thuế thu nhập cá nhân số 109/2025/QH15, ban hành 10/12/2025, hiệu lực 01/7/2026. Bản trên cổng văn bản Chính phủ.
- Nghị định 253/2026/NĐ-CP, Điều 57, quy định chi tiết thi hành Luật Thuế thu nhập cá nhân. Nội dung đối chiếu tại Cổng Xây dựng chính sách của Chính phủ.
- Hướng dẫn cách tính từ 01/7/2026, gồm cách xác định giá chuyển nhượng, thời điểm xác định thu nhập, và các tình huống đồng sở hữu, uỷ quyền, góp vốn: luatvietnam.vn.
- Đề xuất tính thuế 20% trên lãi chuyển nhượng bất động sản, dự thảo của Bộ Tài chính tháng 7/2025: luatvietnam.vn.
- Nghị định 10/2022/NĐ-CP về lệ phí trước bạ, khoản 1 Điều 8 và Điều 4, sửa đổi bởi Nghị định 175/2025/NĐ-CP hiệu lực 01/7/2025.
- Tra thủ tục và hồ sơ khai thuế: Cổng Dịch vụ công quốc gia và Thuế điện tử.
Ngày truy cập toàn bộ nguồn trên: 28/08/2026.
Nội dung bài mang tính tham khảo, không thay thế tư vấn thuế và tư vấn pháp lý. Mỗi giao dịch có tình tiết riêng, và phần miễn thuế nêu ở trên còn một khoảng chúng tôi chưa xác minh được. Trước khi ký, hãy đối chiếu với cơ quan thuế nơi có bất động sản.
Chúng tôi cập nhật lại bài này khi Luật 109/2025/QH15 có thêm văn bản hướng dẫn, hoặc khi phương án thuế trên lãi chuyển từ đề xuất sang quy định có hiệu lực.
Để lại một bình luận