🎁 TẶNG BẠN: bộ “15 năm kinh nghiệm mua bán nhà đất” — nhận miễn phí tại mục Quà tặng.
Tóm tắt nhanh: Tờ khai thuế thu nhập cá nhân khi chuyển nhượng đất là Mẫu 03/BĐS-TNCN của Thông tư 89/2026/TT-BTC. Đất đã có sổ đỏ thì hồ sơ thuế đi cùng hồ sơ đăng ký biến động, hạn chậm nhất 30 ngày kể từ ngày có biến động. Xin miễn thuế thì phải khai trên mẫu này.
Nội dung bài viết
- Tờ khai thuế thu nhập cá nhân chuyển nhượng đất là mẫu nào?
- Bán đất đã có sổ đỏ có phải tự điền tờ khai không?
- Khi nào bắt buộc phải điền Mẫu 03/BĐS-TNCN?
- Cần chuẩn bị gì trước khi điền tờ khai?
- Điền phần đầu tờ khai và mục I thế nào?
- Mục II người nhận chuyển nhượng điền ra sao?
- Mục III và IV khai thông tin thửa đất thế nào?
- Mục V ghi giá trị chuyển nhượng và miễn thuế ra sao?
- Khai miễn thuế cần kèm giấy tờ gì?
- Bên mua nộp thuế thay thì ký tờ khai thế nào?
- Nộp tờ khai ở đâu và hạn chót khi nào?
- Nộp xong bao lâu thì có thông báo nộp thuế?
- Có nộp hồ sơ khai thuế bằng phương thức điện tử được không?
- Sáu lỗi hay gặp khi khai thuế chuyển nhượng đất
- Ba việc làm được ngay hôm nay
Bạn vừa công chứng xong hợp đồng mua bán đất. Người ta đưa cho bạn một tờ khai nhiều trang với hàng chục ô đánh số trong ngoặc vuông. Câu hỏi đầu tiên thường không phải “điền thế nào” mà là “có thật phải điền không, và điền xong nộp cho ai”.
Bài này trả lời theo đúng thứ tự đó. Phần mức thuế 2% và cách tính đã có ở bài thuế thu nhập cá nhân khi bán nhà, nên ở đây chúng tôi chỉ đi vào thao tác: mẫu nào, ô nào, kèm giấy gì, nộp ở đâu, hạn khi nào.
Căn cứ được đọc nguyên văn ngày 08/10/2026 từ bản ký số Thông tư 89/2026/TT-BTC (trang 54, 134 đến 136, 212 đến 214 và 340 đến 344 của tệp PDF), Nghị định 252/2026/NĐ-CP và Luật Thuế thu nhập cá nhân số 109/2025/QH15. Cả ba có hiệu lực từ 01/7/2026.
Tờ khai thuế thu nhập cá nhân chuyển nhượng đất là mẫu nào?
Là Mẫu số 03/BĐS-TNCN, tên đầy đủ “Tờ khai thuế thu nhập cá nhân (Áp dụng đối với cá nhân có thu nhập từ chuyển nhượng bất động sản; thu nhập từ nhận thừa kế và nhận quà tặng là bất động sản)”. Mẫu này ban hành kèm Thông tư 89/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính.
- Một mẫu cho ba việc. Bán đất, nhận thừa kế đất và nhận tặng cho đất đều dùng chung tờ khai này. Bạn đánh dấu loại thu nhập ở mục V.
- Khai theo từng lần phát sinh. Điểm a khoản 3 Điều 22 Thông tư 89/2026 quy định cá nhân có thu nhập từ chuyển nhượng bất động sản khai theo từng lần, không khai gộp theo tháng hay năm.
- Mẫu cũ đã hết hiệu lực. Điểm h khoản 3 Điều 99 Thông tư 89/2026 bãi bỏ Thông tư 80/2021/TT-BTC. Mẫu đúng có dòng “Kèm theo Thông tư số 89/2026/TT-BTC” ở góc trên trang đầu.
- Có một đính chính, không chạm mẫu này. Quyết định 2551/QĐ-BTC ngày 15/9/2026 chỉ đính chính khoản 5 Điều 99, về tên các mẫu nhóm kinh doanh, xổ số, bán hàng đa cấp.
Khi chúng tôi chạy kết quả tìm kiếm ngày 08/10/2026, trang một vẫn có bài đặt tiêu đề theo Thông tư 80 và bài dẫn Thông tư 156/2013. Vì vậy, hãy lấy mẫu từ bản gốc trên Hệ thống văn bản của Chính phủ hoặc xin trực tiếp tại nơi nộp hồ sơ.
Bán đất đã có sổ đỏ có phải tự điền tờ khai không?
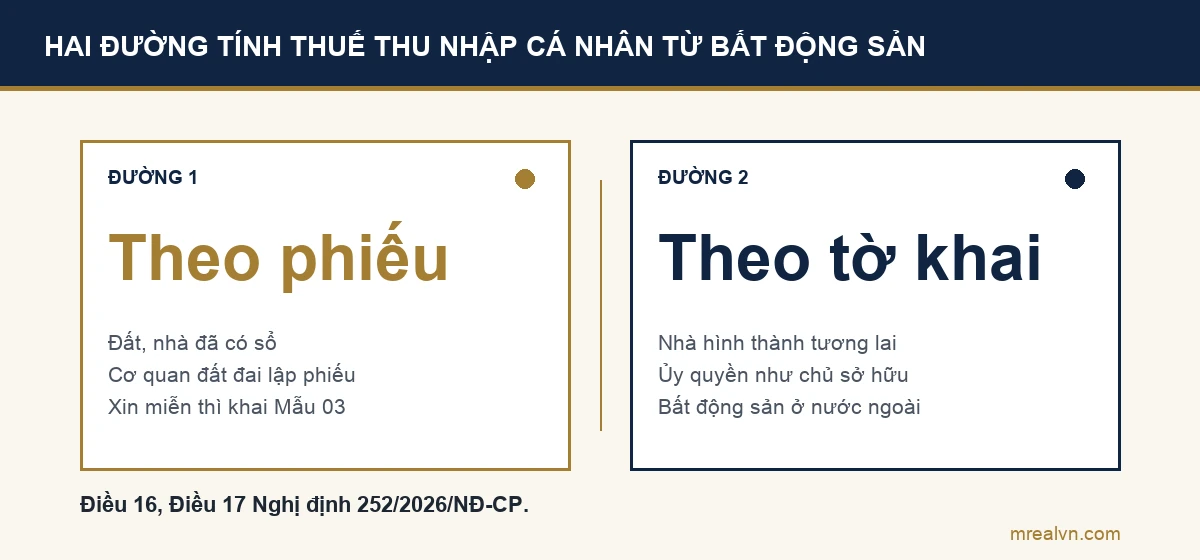
Đây là chỗ mà gần như mọi bài hướng dẫn đang viết chung chung. Nghị định 252/2026 chia thuế thu nhập cá nhân từ bất động sản thành hai đường tính thuế khác nhau.
- Đường 1: thuế tính theo phiếu chuyển của cơ quan đất đai. Điểm a khoản 1 Điều 17 Nghị định 252/2026 xếp thuế từ chuyển nhượng bất động sản vào nhóm cơ quan thuế tính theo hồ sơ xác định nghĩa vụ tài chính do cơ quan nhà nước chuyển đến. Đây là đường của đất đã có sổ.
- Đường 2: thuế tính theo tờ khai của bạn. Điểm b khoản 1 Điều 16 chỉ áp cho ba nhóm: nhà, công trình hình thành trong tương lai hoặc đã bàn giao mà chưa có sổ; bất động sản ủy quyền như chủ sở hữu; bất động sản ở nước ngoài.
- Danh mục hồ sơ của Đường 1 không ghi Mẫu 03. Điểm 7.3 Phụ lục I Thông tư 89/2026, mục b, chỉ ghi hai thành phần: bản sao hộ chiếu với người không có quốc tịch Việt Nam chưa đăng ký thuế, và bản sao tài liệu chứng minh được miễn thuế.
- Phiếu chuyển đủ thông tin thì không phải nộp hồ sơ khai thuế. Khoản 3 Điều 17 Nghị định 252/2026 nói rõ như vậy.
Vậy có cần cầm tờ khai đi nộp không? Theo cách đọc của MREAL, với đất đã có sổ và bạn không xin miễn thuế, danh mục hồ sơ của Thông tư 89/2026 không ghi Mẫu 03. Nhưng danh mục hồ sơ đăng ký biến động do tỉnh ban hành, nên tỉnh của bạn có thể yêu cầu nộp kèm tờ khai. Hãy hỏi bộ phận tiếp nhận trước khi nộp. Thủ tục đăng ký biến động có ở bài đăng ký biến động đất đai.
Khi nào bắt buộc phải điền Mẫu 03/BĐS-TNCN?
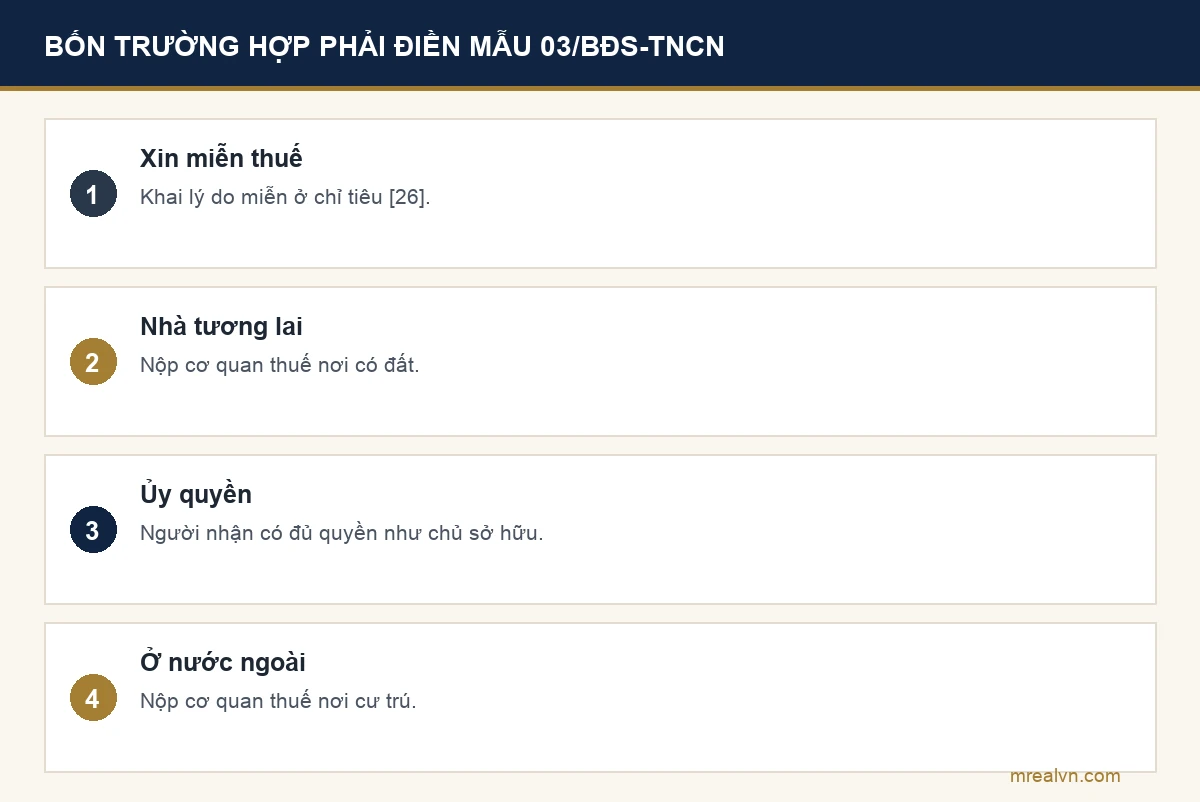
Có bốn tình huống mà tờ khai là thành phần không thể thiếu. Ba tình huống đầu nằm ở Đường 2, tình huống thứ tư nằm ở quy định miễn thuế.
| Tình huống của bạn | Đường tính thuế | Mẫu 03/BĐS-TNCN | Nơi nộp hồ sơ khai thuế |
|---|---|---|---|
| Bán đất, nhà đã có sổ, không xin miễn | Phiếu chuyển của cơ quan đất đai | Danh mục trung ương không ghi | Nơi tiếp nhận hồ sơ đất đai do tỉnh quy định |
| Bán đất có sổ, xin miễn thuế (người thân, nhà đất duy nhất) | Phiếu chuyển của cơ quan đất đai | Bắt buộc, khai ở chỉ tiêu [26] | Như trên |
| Bán nhà hình thành trong tương lai, nhà dự án chưa có sổ | Tờ khai của bạn | Bắt buộc | Cơ quan thuế nơi có đất |
| Ủy quyền mà người nhận có đầy đủ quyền như chủ sở hữu | Tờ khai của bạn | Bắt buộc | Cơ quan thuế nơi có đất |
| Bất động sản ở nước ngoài | Tờ khai của bạn | Bắt buộc | Cơ quan thuế nơi bạn cư trú |
Cách đọc bảng: tổng hợp từ khoản 1, khoản 2 Điều 16 và Điều 17 Nghị định 252/2026/NĐ-CP; điểm 7.3 Phụ lục I và Điều 67 Thông tư 89/2026/TT-BTC. Dòng đầu là cách đọc của MREAL từ danh mục hồ sơ, tỉnh có thể yêu cầu thêm. Đọc ngày 08/10/2026.
Hai quy định giải thích vì sao người được miễn thuế lại phải khai nhiều hơn người phải nộp thuế:
- Thu nhập miễn thuế nói chung không phải khai. Khoản 2 Điều 11 Nghị định 252/2026 cho phép không nộp hồ sơ khai thuế với thu nhập được miễn theo Điều 4 Luật Thuế thu nhập cá nhân.
- Trừ đúng hai diện bất động sản. Quy định đó loại trừ khoản 1 và khoản 2 Điều 4, chính là miễn thuế giữa người thân và miễn thuế khi chỉ có một nhà ở, đất ở duy nhất.
- Đề nghị miễn phải nằm trên hồ sơ khai thuế. Khoản 10 Điều 11 cũng loại trừ trường hợp người nộp thuế có đề nghị miễn, giảm trên hồ sơ khai thuế.
- Mẫu dùng để khai miễn là Mẫu 03. Khoản 1 và khoản 5 Điều 67 Thông tư 89/2026 đều chỉ đúng tờ khai này.
Cần chuẩn bị gì trước khi điền tờ khai?
Tờ khai 03/BĐS-TNCN hỏi rất nhiều thông tin có sẵn trên giấy tờ. Gom đủ trước khi ngồi viết sẽ tránh việc sửa tẩy, vì tờ khai sai phải khai lại.
- Giấy chứng nhận đã cấp. Ô [16] hỏi loại giấy, số, nơi cấp, ngày cấp; ô [20] hỏi số thửa, số tờ bản đồ, loại đất, diện tích. Tất cả đều nằm trên sổ. Bài cách đọc sổ đỏ chỉ từng vị trí.
- Hợp đồng chuyển nhượng đã công chứng. Ô [18] hỏi số hợp đồng, nơi lập, ngày lập, cơ quan chứng thực, ngày chứng thực. Đọc thêm bài hợp đồng công chứng nhà đất.
- Mã số thuế hoặc số định danh cá nhân của từng người. Cả bên bán và bên mua, kèm ngày sinh và tỷ lệ sở hữu.
- Giấy tờ chứng minh được miễn thuế, nếu có. Danh sách theo từng mối quan hệ nằm ở mục khai miễn thuế phía dưới.
- Văn bản ủy quyền, nếu có người làm thay. Ô [07] hỏi số và ngày của văn bản ủy quyền.
Một lưu ý về giấy tờ cá nhân: tờ khai có số định danh của bạn. Nộp nó ở cơ quan nhà nước, đừng chụp gửi qua tin nhắn cho người bạn không biết rõ. Danh sách giấy tờ của cả giao dịch có ở bài bán nhà cần giấy tờ gì.
Điền phần đầu tờ khai và mục I thế nào?
Phần đầu và mục I nằm ở trang một của mẫu. Đây là phần ít sai nhất nhưng hay bị bỏ trống nhất.
- Ô [01] Kỳ tính thuế. Ghi ngày tháng năm của lần phát sinh. Mẫu in sẵn chữ “Lần phát sinh: Ngày … tháng … năm …”.
- Ô [02] và [03]. Đánh dấu [02] nếu khai lần đầu. Khai bổ sung thì ghi lần thứ mấy ở [03.1] và số thông báo lần trước liền kề ở [03.2].
- Mục I, bảng người chuyển nhượng. Mỗi người một dòng: họ và tên, mã số thuế hoặc số định danh cá nhân, ngày sinh, số điện thoại, email, cột “diện tích sử dụng/tỷ lệ sở hữu (%)”. Ba cột hộ chiếu chỉ dành cho cá nhân không có quốc tịch Việt Nam.
- Ô [05] đến [10] khi có người làm thay. [05] tổ chức, cá nhân khai, nộp thuế thay; [06] mã số thuế; [07] văn bản ủy quyền; [08] đến [10] tổ chức dịch vụ làm thủ tục về thuế.
Đất đồng sở hữu, ví dụ sổ đứng tên hai vợ chồng, thì cả hai đều là người chuyển nhượng và đều có dòng riêng. Tỷ lệ ghi theo sổ. Nếu sổ chỉ ghi một người mà tài sản là tài sản chung, hãy hỏi công chứng viên trước. Bài thêm tên vợ vào sổ đỏ giải thích chuyện đứng tên.
Mục II người nhận chuyển nhượng điền ra sao?
Mục II là bảng thông tin bên mua, hoặc người nhận thừa kế, nhận tặng cho. Các cột gần giống mục I.
- Họ và tên, mã số thuế hoặc số định danh, ngày sinh. Ghi đúng như trên căn cước, không viết tắt.
- Hộ chiếu. Chỉ điền khi người nhận là cá nhân không có quốc tịch Việt Nam.
- Tỷ lệ sở hữu (%). Hai người cùng mua thì ghi theo tỷ lệ đã thỏa thuận trong hợp đồng.
- Không có cột số điện thoại, email. Bảng mục II trên mẫu ngắn hơn bảng mục I.
Nếu bên mua là người được miễn thuế cho bên bán, ví dụ con mua lại đất của cha mẹ, vẫn ghi bình thường ở mục II. Phần miễn thuế khai ở mục V, không phải ở đây. Khi nào nên tặng cho thay vì bán cho con, bài bố mẹ cho tặng nhà đất cho con so sánh hai đường.
Mục III và IV khai thông tin thửa đất thế nào?
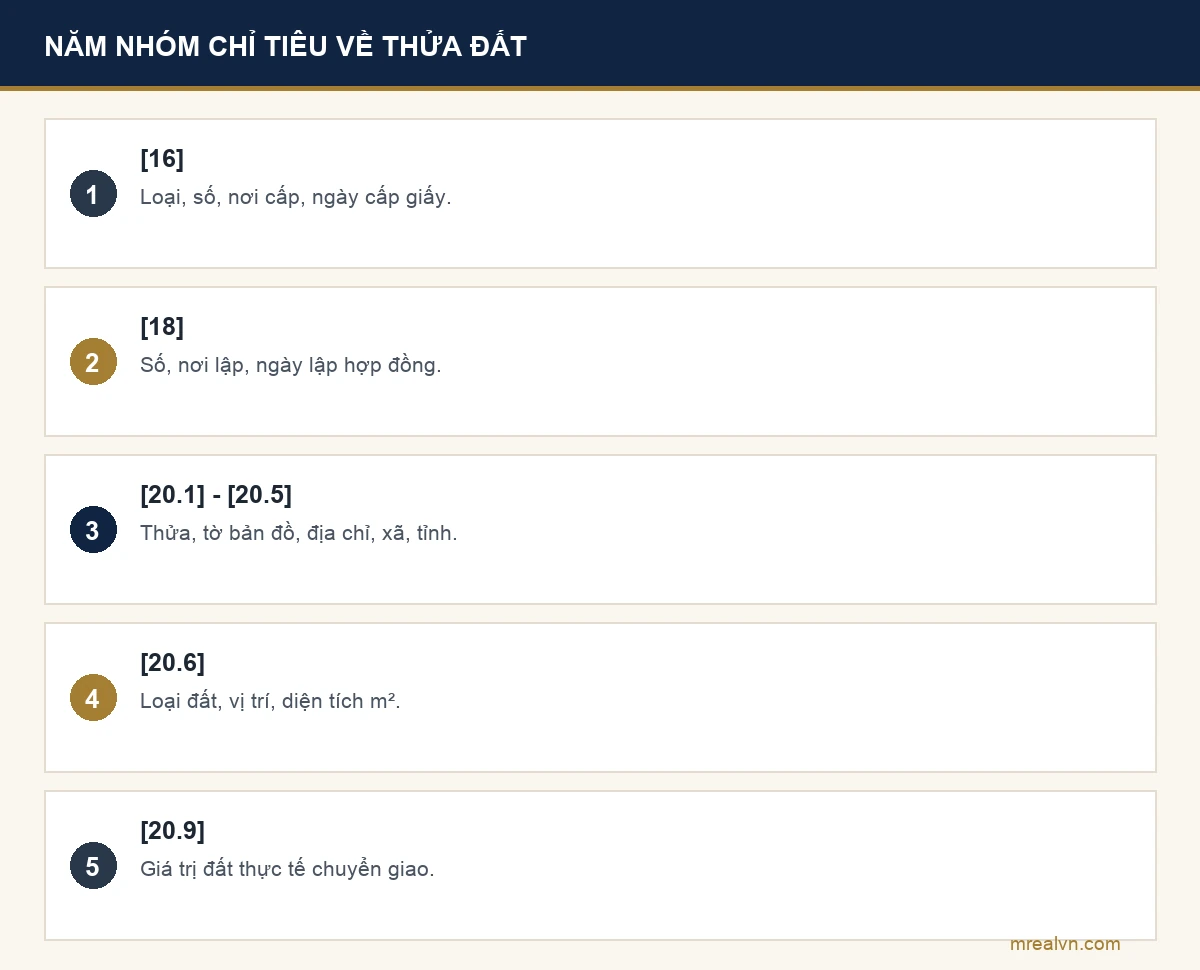
Đây là phần dài nhất của tờ khai, chiếm phần lớn trang hai và trang ba. Với đất thuần, bạn chỉ cần mục [12], [16], [18] và [20].
- Mục III chọn loại bất động sản. [12] quyền sử dụng đất và tài sản gắn liền trên đất; [13] quyền sở hữu hoặc sử dụng nhà ở; [14] quyền thuê đất, thuê mặt nước; [15] bất động sản khác.
- Ô [16.1] ghi tên loại giấy. Hướng dẫn kê khai của mẫu yêu cầu ghi tên loại giấy tờ theo Điều 137 Luật Đất đai hoặc tên Giấy chứng nhận đã cấp.
- Ô [20.1] đến [20.5] lấy từ sổ. Thửa đất số, tờ bản đồ số, địa chỉ, xã, tỉnh. Ô [20.3] ghi số nhà, tên đường, hoặc tên thôn, xóm, tổ dân phố.
- Ô [20.6] là bảng loại đất, vị trí. Bảy cột: số thứ tự, đường, đoạn đường, vị trí, loại đất, hệ số nếu có, diện tích m².
- Ô [20.7] đến [20.9]. Nguồn gốc đất, thời hạn sử dụng (ổn định lâu dài hay có thời hạn), và giá trị đất thực tế chuyển giao.
Ô [17] dành cho hợp đồng mua bán nhà hình thành trong tương lai ký với chủ dự án, đất thuần thì để trống. Ô [19] dành cho văn bản phân chia di sản thừa kế, quà tặng. Đất có nhà thì khai thêm ô [21] và [22] về nhà, công trình, tài sản gắn liền. Ký hiệu loại đất trên sổ như ONT, ODT, CLN tra ở bài ký hiệu các loại đất.
Nếu sổ được cấp trước khi địa phương sắp xếp lại đơn vị hành chính, tên xã trên sổ có thể khác tên hiện tại. Mẫu mới chỉ còn hai cấp: [20.4] là “Xã/Phường/Đặc khu”, [20.5] là “Tỉnh/thành phố”. Không còn ô quận, huyện.
Mục V ghi giá trị chuyển nhượng và miễn thuế ra sao?
Mục V là nơi ra con số. Tờ khai có công thức in sẵn ở phần ghi chú, bạn chỉ cần cộng đúng các ô.
- Ô [23] chọn loại thu nhập. [23.1] thu nhập từ chuyển nhượng bất động sản; [23.2] thu nhập từ nhận thừa kế, quà tặng.
- Ô [24] là tổng giá trị chuyển nhượng. Ghi chú của mẫu: [24] = [20.9] + [21.19] + [21.28] + [22.2] nếu tích vào [23.1].
- Ô [25] là tổng giá trị nhận thừa kế, quà tặng. Cùng công thức, áp khi tích vào [23.2].
- Ô [26] chỉ khai khi được miễn. Mẫu ghi rõ “chỉ khai trong trường hợp chủ sở hữu, đồng sở hữu được miễn thuế theo quy định”.
Bảng ở ô [26] có năm cột: số thứ tự, họ và tên, mã số thuế hoặc số định danh, lý do miễn với nhà ở, đất ở duy nhất ([26.4]), và lý do miễn khác ([26.5]). Đồng sở hữu mà chỉ một người được miễn thì chỉ người đó có dòng ở đây.
Tờ khai không có ô tự tính số thuế. Số thuế do cơ quan thuế tính rồi gửi thông báo. Thuế với cá nhân cư trú bằng giá chuyển nhượng nhân 2% theo khoản 1 Điều 14 Luật 109/2025; nhận thừa kế, quà tặng là 10% trên phần vượt 20 triệu đồng theo Điều 18. Cách xác định giá khi hợp đồng ghi thấp có ở bài thuế thu nhập cá nhân khi bán nhà và bảng giá đất 2026.
Khai miễn thuế cần kèm giấy tờ gì?
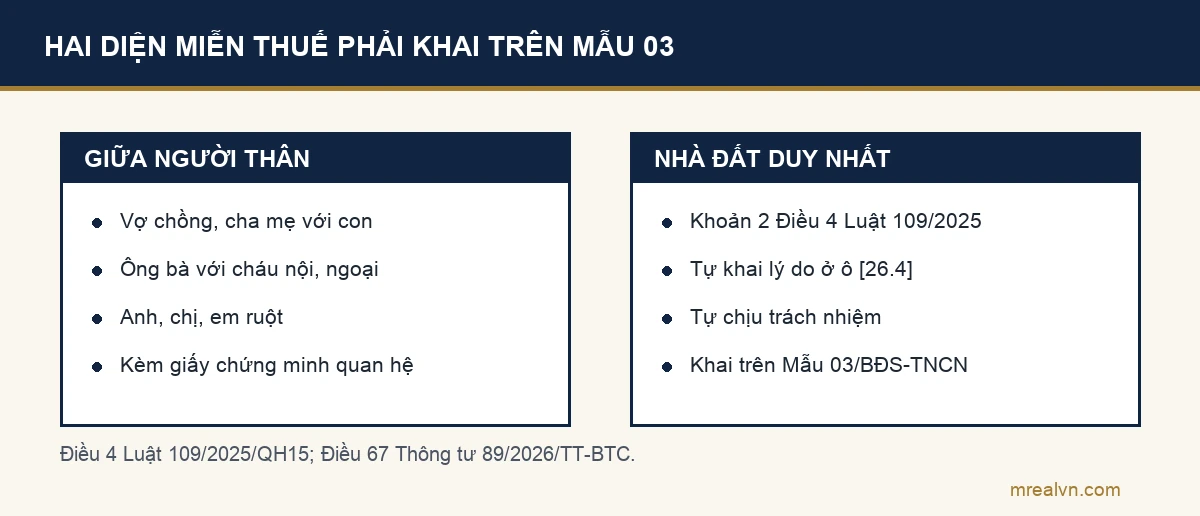
Khoản 1 Điều 4 Luật 109/2025 miễn thuế cho chuyển nhượng, thừa kế, tặng cho bất động sản giữa người thân. Khoản 2 cùng điều miễn khi cá nhân chỉ có một nhà ở, đất ở duy nhất tại Việt Nam. Điều 67 Thông tư 89/2026 liệt kê giấy tờ cho từng quan hệ.
| Quan hệ giữa hai bên | Cần một trong các giấy tờ |
|---|---|
| Vợ với chồng | Xác nhận thông tin về cư trú, hoặc bản sao giấy chứng nhận kết hôn, hoặc bản sao quyết định của Tòa án về ly hôn, tái hôn |
| Cha đẻ, mẹ đẻ với con đẻ | Xác nhận thông tin về cư trú hoặc bản sao giấy khai sinh |
| Cha nuôi, mẹ nuôi với con nuôi | Xác nhận thông tin về cư trú hoặc bản sao quyết định công nhận việc nuôi con nuôi |
| Ông bà nội với cháu nội | Bản sao giấy khai sinh của cháu và của bố cháu, hoặc xác nhận cư trú thể hiện quan hệ |
| Ông bà ngoại với cháu ngoại | Bản sao giấy khai sinh của cháu và của mẹ cháu, hoặc xác nhận cư trú thể hiện quan hệ |
| Anh, chị, em ruột | Xác nhận cư trú của hai bên thể hiện chung cha mẹ, hoặc giấy tờ khác chứng minh huyết thống |
| Cha mẹ chồng với con dâu, cha mẹ vợ với con rể | Xác nhận cư trú ghi rõ quan hệ, hoặc giấy chứng nhận kết hôn kèm giấy khai sinh của chồng hoặc vợ |
Cách đọc bảng: rút gọn từ điểm a đến điểm g khoản 1 Điều 67 Thông tư 89/2026/TT-BTC. Con ngoài giá thú cần thêm bản sao quyết định công nhận việc nhận cha, mẹ, con. Đọc ngày 08/10/2026.
Bốn điểm hay bị bỏ sót khi khai miễn:
- Chỉ nộp giấy khi cơ sở dữ liệu chưa có. Điều 67 dặn nộp giấy tờ “đối với trường hợp không có dữ liệu trong cơ sở dữ liệu quốc gia”.
- Bản sao phải công chứng hoặc chứng thực. Khoản 6 Điều 67 áp cho các trường hợp ở khoản 1, 2 và 4.
- Nhà đất duy nhất thì tự khai, tự chịu trách nhiệm. Khoản 5 Điều 67: cá nhân tự khai lý do miễn và chịu trách nhiệm trước pháp luật về việc chỉ có một nhà ở, đất ở tại Việt Nam.
- Giấy tờ khác có xác nhận cũng được. Khoản 2 Điều 67 cho dùng giấy tờ khác có xác nhận của cơ quan có thẩm quyền về mối quan hệ.
Thủ tục tặng cho giữa người thân có ở bài hợp đồng tặng cho quyền sử dụng đất. Nếu là đất thừa kế, đọc thêm khai nhận di sản thừa kế và hàng thừa kế thứ nhất.
Bên mua nộp thuế thay thì ký tờ khai thế nào?
Thỏa thuận bên mua chịu thuế thay bên bán rất phổ biến. Tờ khai có cách ký riêng cho trường hợp này, nằm ở mục 2 phần ghi chú của mẫu.
- Ghi thêm chữ “Khai thay”. Người khai thay ghi “Khai thay” vào trước cụm “Người nộp thuế hoặc Đại diện hợp pháp của người nộp thuế”, rồi ký, ghi rõ họ tên.
- Người nộp thuế vẫn là bên bán. Ghi chú của mẫu nói hồ sơ tính thuế, chứng từ thu thuế vẫn phải thể hiện đúng người nộp thuế là cá nhân chuyển nhượng.
- Chỉ khai thay khi không có số thuế được miễn. Câu mở đầu mục 2 phần ghi chú giới hạn việc khai thay như vậy. Có xin miễn thì bên được miễn tự khai.
- Tổ chức khai thay phải đóng dấu. Ví dụ ngân hàng xử lý tài sản bảo đảm, hoặc tổ chức bán đấu giá theo quyết định thi hành án.
Thỏa thuận ai chịu thuế nên viết vào hợp đồng từ lúc đặt cọc. Bài hợp đồng đặt cọc mua đất có điều khoản mẫu. Mua bán qua ủy quyền có rủi ro riêng, xem bài ủy quyền mua bán đất.
Nộp tờ khai ở đâu và hạn chót khi nào?
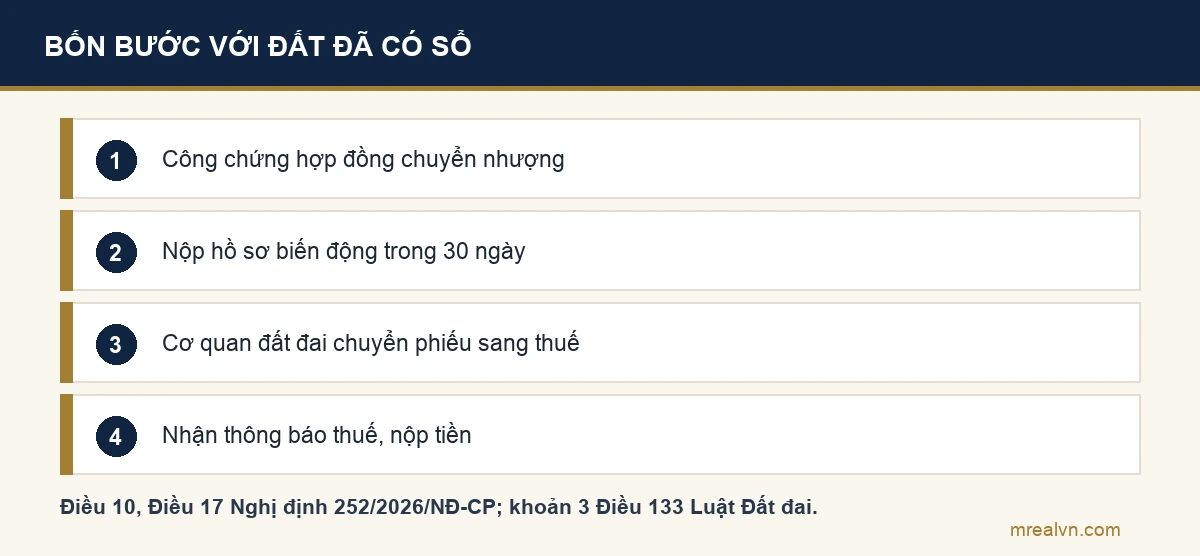
Nơi nộp và hạn nộp phụ thuộc vào đường tính thuế ở mục trên. Phần lớn người đọc bài này rơi vào trường hợp đất đã có sổ.
- Đất đã có sổ: nộp tại nơi tiếp nhận hồ sơ đất đai. Điểm a khoản 2 Điều 17 Nghị định 252/2026 quy định cơ quan tiếp nhận là cơ quan được giao nhiệm vụ tiếp nhận hồ sơ theo pháp luật về đất đai. Nơi đó chuyển phiếu sang cơ quan thuế nơi có đất.
- Hạn của đất đã có sổ: theo hạn đăng ký biến động. Điểm a khoản 8 Điều 10 Nghị định 252/2026 đặt hạn là ngày cuối cùng của thời hạn phải đăng ký biến động. Khoản 3 Điều 133 Luật Đất đai cho 30 ngày kể từ ngày có biến động.
- Đất thừa kế: mốc 30 ngày tính khác. Khoản 3 Điều 133 tính từ ngày phân chia xong di sản hoặc ngày bản án, quyết định của Tòa án có hiệu lực.
- Nhà hình thành trong tương lai: ngày thứ 10. Điểm b khoản 8 Điều 10: chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày hợp đồng chuyển nhượng có hiệu lực. Nộp tại cơ quan thuế nơi có đất (điểm a.3 khoản 2 Điều 16).
Nơi tiếp nhận cụ thể là ở xã hay ở chi nhánh văn phòng đăng ký đất đai thì không có câu trả lời chung cả nước. Từ năm 2026, khoản 1 Điều 15 Nghị định 49/2026/NĐ-CP giao Ủy ban nhân dân cấp tỉnh quy định thủ tục đất đai. Bài thủ tục đất đai theo tỉnh chỉ cách tra, bài thủ tục sang tên sổ đỏ đi qua toàn bộ quy trình.
Nộp xong bao lâu thì có thông báo nộp thuế?
Tờ khai không phải là bước cuối. Sau khi nhận đủ hồ sơ, cơ quan thuế tính thuế và gửi thông báo, bạn nộp tiền theo thông báo đó.
- Đất đã có sổ: 03 ngày làm việc. Điểm b khoản 2 Điều 17 Nghị định 252/2026 tính từ ngày cơ quan thuế nhận được phiếu chuyển thông tin.
- Trường hợp tự khai: cũng 03 ngày làm việc. Điểm b.2 khoản 2 Điều 16 tính từ ngày cơ quan thuế tiếp nhận hồ sơ khai thuế.
- Hồ sơ thiếu thì bị trả hoặc phải giải trình. Điểm c khoản 2 Điều 16: cơ quan thuế thông báo không tiếp nhận, đề nghị bổ sung, hoặc gửi văn bản xác minh trong 03 ngày làm việc.
- Thời gian phiếu đi từ cơ quan đất đai sang thuế không nằm trong 03 ngày đó. Quy trình luân chuyển hồ sơ do tỉnh quy định, theo khoản 3 Điều 17.
Đây là lý do cả quá trình sang tên thường dài hơn con số 03 ngày nhiều. Bài sang tên sổ đỏ mất bao lâu tách riêng từng đồng hồ. Tổng chi phí phải nộp, gồm cả lệ phí trước bạ, có ở bài chi phí sang tên sổ đỏ và lệ phí trước bạ nhà đất.
Có nộp hồ sơ khai thuế bằng phương thức điện tử được không?
Có, và Thông tư 89/2026 có quy tắc riêng cho bản sao khi nộp điện tử. Nhưng kênh nộp cụ thể cho hồ sơ đất đai do tỉnh tổ chức.
- Bản sao giấy tờ: nộp bản sao điện tử. Điểm a khoản 1 Điều 6 Thông tư 89/2026 cho nộp bản sao điện tử của giấy tờ dạng giấy.
- Bản chính hoặc bản sao chứng thực: cần bản sao điện tử hợp lệ. Điểm b khoản 1 Điều 6 đòi bản sao điện tử cấp từ sổ gốc hoặc được chứng thực từ bản chính.
- Nộp điện tử thì tự chịu trách nhiệm về bản sao. Điểm 7.3 Phụ lục I: nộp bản sao điện tử thì phải chịu trách nhiệm về tính chính xác, đầy đủ; nộp trực tiếp thì phải xuất trình bản chính để đối chiếu.
- Hệ thống có thể tự tạo tờ khai. Khoản 3 Điều 6 cho phép Hệ thống thông tin quản lý thuế tự lập tờ khai khi dữ liệu đủ, nhưng không thay trách nhiệm khai của bạn.
Chúng tôi không hướng dẫn từng bước trên một ứng dụng cụ thể ở đây. Mỗi tỉnh mở kênh nộp hồ sơ đất đai trực tuyến khác nhau, và văn bản trung ương không chỉ định một cổng duy nhất cho tờ khai này. Hãy hỏi nơi tiếp nhận của tỉnh bạn xem đã nhận hồ sơ trực tuyến chưa.
Sáu lỗi hay gặp khi khai thuế chuyển nhượng đất
Trong hơn 15 năm và hơn 100 giao dịch, đây là những chỗ chúng tôi thấy hồ sơ hay bị vướng nhất. Đây là quan sát nghề của đội ngũ, không phải thống kê.
- Dùng file tờ khai tải trên mạng từ năm cũ. Thông tư 80/2021 đã bị bãi bỏ từ 01/7/2026. Mẫu đúng ghi “Kèm theo Thông tư số 89/2026/TT-BTC” và chỉ còn hai cấp hành chính.
- Không khai miễn thuế vì nghĩ “người nhà thì tự được miễn”. Khoản 2 và khoản 10 Điều 11 Nghị định 252/2026 đều loại trường hợp này khỏi diện không phải khai. Miễn thuế giữa người thân phải được đề nghị trên hồ sơ.
- Ghi tỷ lệ sở hữu không khớp sổ. Đồng sở hữu mà mỗi bên ghi một kiểu thì hồ sơ bị yêu cầu giải trình.
- Để quá hạn đăng ký biến động. Hạn hồ sơ thuế của đất có sổ gắn đúng vào hạn này, nên trễ một là trễ cả hai.
- Bên mua khai thay mà quên chữ “Khai thay”. Người ký không đúng tư cách thì tờ khai không khớp với người nộp thuế ghi trên hồ sơ.
- Ghi giá trên hợp đồng thấp hơn giá thật. Cách cơ quan thuế xác định giá khi hợp đồng ghi thấp có ở bài thuế thu nhập cá nhân đã dẫn. Chênh lệch giữa giá trên giấy và giá thật còn là rủi ro khi có tranh chấp, bài hợp đồng mua bán nhà đất phân tích.
Nếu bạn đang làm hồ sơ cho đất đứng tên người đã mất, thủ tục khai thuế đi sau bước khai nhận thừa kế. Đọc bài sang tên sổ đỏ khi người đứng tên đã mất trước. Người mua lần đầu có thể bắt đầu từ bài mua nhà lần đầu.
Câu hỏi thường gặp
Hướng dẫn khai tờ khai thuế thu nhập cá nhân mẫu số 03/BĐS-TNCN?
Điền phần đầu ([01] đến [03]), mục I người chuyển nhượng, mục II người nhận, mục III chọn loại bất động sản, mục IV thông tin giấy chứng nhận, hợp đồng và thửa đất, mục V loại thu nhập và giá trị. Ô [26] chỉ khai khi xin miễn thuế. Cuối cùng ký ở phần cam đoan sau mục VI.
Tờ khai thuế thu nhập cá nhân mẫu số 03/BĐS-TNCN?
Là tờ khai thuế thu nhập cá nhân áp dụng cho cá nhân có thu nhập từ chuyển nhượng bất động sản, nhận thừa kế và nhận quà tặng là bất động sản. Mẫu hiện hành ban hành kèm Thông tư 89/2026/TT-BTC ngày 30/6/2026, hiệu lực từ 01/7/2026.
Cách ghi tờ khai thuế thu nhập cá nhân chuyển nhượng đất?
Lấy thông tin từ giấy chứng nhận và hợp đồng công chứng. Đất thuần thì điền mục [12], [16], [18], [20]; bỏ trống [17], [19], [21]. Ô [24] bằng tổng [20.9], [21.19], [21.28] và [22.2] khi chọn thu nhập từ chuyển nhượng.
Tờ khai thuế thu nhập cá nhân chuyển nhượng đất 2026?
Từ 01/7/2026 dùng Mẫu 03/BĐS-TNCN của Thông tư 89/2026/TT-BTC. Đất đã có sổ thì thuế tính theo phiếu chuyển của cơ quan đất đai, hạn nộp hồ sơ theo hạn đăng ký biến động 30 ngày. Xin miễn thuế thì bắt buộc khai trên mẫu này.
Cách viết tờ khai thuế thu nhập cá nhân mẫu 03?
Viết đúng như giấy tờ gốc, không viết tắt tên, ghi xã và tỉnh theo đơn vị hành chính hiện tại. Khai bổ sung thì đánh dấu [03.1] và ghi số thông báo lần trước. Bên mua khai thay thì ghi thêm chữ “Khai thay” trước phần chữ ký.
Mẫu 03/BĐS-TNCN tờ khai thuế thu nhập cá nhân 2025?
Các bài viết năm 2025 về mẫu này dẫn theo Thông tư 80/2021/TT-BTC. Thông tư đó đã bị bãi bỏ từ 01/7/2026 theo điểm h khoản 3 Điều 99 Thông tư 89/2026/TT-BTC. Giao dịch phát sinh từ ngày đó dùng mẫu kèm Thông tư 89/2026.
Ba việc làm được ngay hôm nay
- Xác định bạn đi đường nào. Đất đã có sổ hay chưa, có xin miễn thuế không, có ủy quyền không. Câu trả lời quyết định có phải điền Mẫu 03 hay không.
- Gom giấy tờ theo bảng trên. Sổ, hợp đồng công chứng, số định danh của các bên, giấy tờ chứng minh quan hệ nếu xin miễn.
- Ghi ngày công chứng lên lịch và đếm 30 ngày. Hỏi nơi tiếp nhận hồ sơ đất đai của tỉnh bạn: có cần nộp kèm tờ khai không, có nhận hồ sơ trực tuyến không.
Về người viết bài này
Bài viết do Nguyễn Trung Ninh (nhà sáng lập), Nguyễn Thị Huyền (nhà đồng sáng lập) và đội ngũ MREAL biên soạn và kiểm chứng. Hơn 15 năm và hơn 100 giao dịch bất động sản thực tế tại thị trường Việt Nam, đi qua năm vị trí trong chuỗi giao dịch: môi giới, chủ sàn, nhà đầu tư cá nhân, công ty đầu tư, công ty đào tạo.
Bài viết mang tính tham khảo, không thay thế tư vấn thuế hay tư vấn pháp lý cho một giao dịch cụ thể. Số thuế phải nộp do cơ quan thuế xác định theo hồ sơ thật. Giao dịch có thừa kế, có tranh chấp hoặc có ủy quyền, bạn nên tham vấn luật sư và kiểm tra tình trạng pháp lý tại cơ quan đăng ký đất đai nơi có đất. Trình tự, thủ tục hành chính về đất đai do Ủy ban nhân dân cấp tỉnh quy định theo khoản 1 Điều 15 Nghị định 49/2026/NĐ-CP.
Căn cứ pháp lý được đọc nguyên văn và kiểm hiệu lực ngày 08/10/2026. Thông tư 89/2026/TT-BTC ngày 30/6/2026, hiệu lực 01/7/2026: Điều 6, khoản 3 Điều 22, Điều 67, khoản 3 Điều 99, điểm 7.3 Phụ lục I, Mẫu số 03/BĐS-TNCN; đính chính bởi Quyết định 2551/QĐ-BTC ngày 15/9/2026 (không chạm các nội dung trên). Nghị định 252/2026/NĐ-CP ngày 30/6/2026, hiệu lực 01/7/2026: Điều 10, 11, 16, 17. Luật Thuế thu nhập cá nhân số 109/2025/QH15, hiệu lực 01/7/2026: Điều 4, 14, 18. Luật Đất đai số 31/2024/QH15 qua bản hợp nhất 44/VBHN-VPQH ngày 16/3/2026, khoản 3 Điều 133.
🎁 TẶNG BẠN: bộ “15 năm kinh nghiệm mua bán nhà đất” — nhận miễn phí tại mục Quà tặng.
Để lại một bình luận