Tóm tắt nhanh: “Nhà ngộp” là ngôn ngữ thị trường, không phải thuật ngữ pháp lý. Trước khi đặt cọc, kiểm 3 dấu hiệu tra được: đang thế chấp, đang tranh chấp hoặc bị kê biên, và giá lệch mặt bằng. Từ 15/01/2026, nội dung thế chấp không còn ghi trên sổ.
Nội dung bài viết
- Nhà ngộp là gì và vì sao không luật nào định nghĩa từ này?
- Ba dấu hiệu của một căn rao ngộp, và dấu hiệu nào kiểm được
- Làm sao biết căn nhà đang được thế chấp?
- Vì sao từ 2026 nhìn sổ không còn đủ để biết nhà có thế chấp?
- Nhà đang thế chấp có bán được không?
- Mua nhà đang thế chấp thì tiền đi đường nào?
- Làm sao biết thửa đất đang tranh chấp hoặc đã bị kê biên?
- Giá thấp tới mức nào thì phải dừng lại?
- Ngộp thật, ngộp dựng và hàng lỗi pháp lý khác nhau ra sao
- Quy trình 8 bước kiểm một căn rao ngộp trước khi đặt cọc
- Hai hồ sơ thật của chúng tôi và bài học rút ra
- Khi nào nên bỏ căn đó?
Ngày 15/8/2026, khi soạn bài này, chúng tôi mở lần lượt mười kết quả xếp hạng cao nhất cho từ khoá “nhà ngộp là gì”. Không kết quả nào dẫn tên một văn bản pháp luật kèm số hiệu. Bốn trong mười kết quả là video.
Bài đứng đầu được đăng từ tháng 4 năm 2023 và nêu mức chiết khấu 65 tới 70% giá trị thực, không kèm nguồn. Bài thứ hai nêu mức 10 tới 30%. Hai con số lệch nhau ba lần, và không ai nói chúng lấy từ đâu.
Bài này đi hướng khác. Chúng tôi không bàn nhà ngộp rẻ bao nhiêu, vì không cơ quan nào công bố con số đó. Chúng tôi chỉ trả lời một câu: một căn được rao là ngộp thì kiểm cái gì, kiểm ở đâu, và dấu hiệu nào đủ để bạn dừng lại.
Nhà ngộp là gì và vì sao không luật nào định nghĩa từ này?
Nhà ngộp là cách thị trường gọi một bất động sản đang được bán gấp dưới áp lực tài chính của chủ. Áp lực đó thường tới từ khoản vay đến hạn, từ việc kinh doanh cần tiền mặt, hoặc từ một biến cố cá nhân như ly hôn hay chia tài sản.
Đây là chỗ cần nói thẳng ngay từ đầu. “Nhà ngộp” không phải thuật ngữ pháp lý. Chúng tôi đã rà lại Luật Đất đai 2024, Luật Kinh doanh bất động sản 2023, Luật Nhà ở 2023 và Bộ luật Dân sự 2015. Không văn bản nào có khái niệm này.
Điều đó có ba hệ quả thực tế với bạn.
- Không có tiêu chuẩn nào để đối chiếu. Không cơ quan nào quy định giảm bao nhiêu phần trăm thì gọi là ngộp. Người rao tin tự gán chữ đó cho tin của mình.
- Không có thủ tục riêng. Mua một căn được rao là ngộp vẫn đi đúng đường của hợp đồng mua bán nhà đất thông thường, vẫn phải công chứng, vẫn phải đăng ký sang tên.
- Không có bảo vệ riêng. Không điều khoản nào giảm nhẹ rủi ro cho bạn chỉ vì người bán đang kẹt tiền.
Chữ “ngộp” mô tả tình trạng của người bán. Nó không nói gì về tình trạng của tài sản. Đây là câu quan trọng nhất trong cả bài này.
Một người thật sự kẹt tiền vẫn có thể đang bán một tài sản sạch giấy tờ. Ngược lại, một tài sản có lỗi vẫn có thể được rao bằng chữ “ngộp”, vì chữ đó giải thích giúp người bán vì sao giá lại thấp như vậy. Nếu bạn chưa nắm các khái niệm nền, bài bất động sản là gì đi qua từng nhóm tài sản trước khi bạn bước vào phần kiểm tra.
Ba dấu hiệu của một căn rao ngộp, và dấu hiệu nào kiểm được
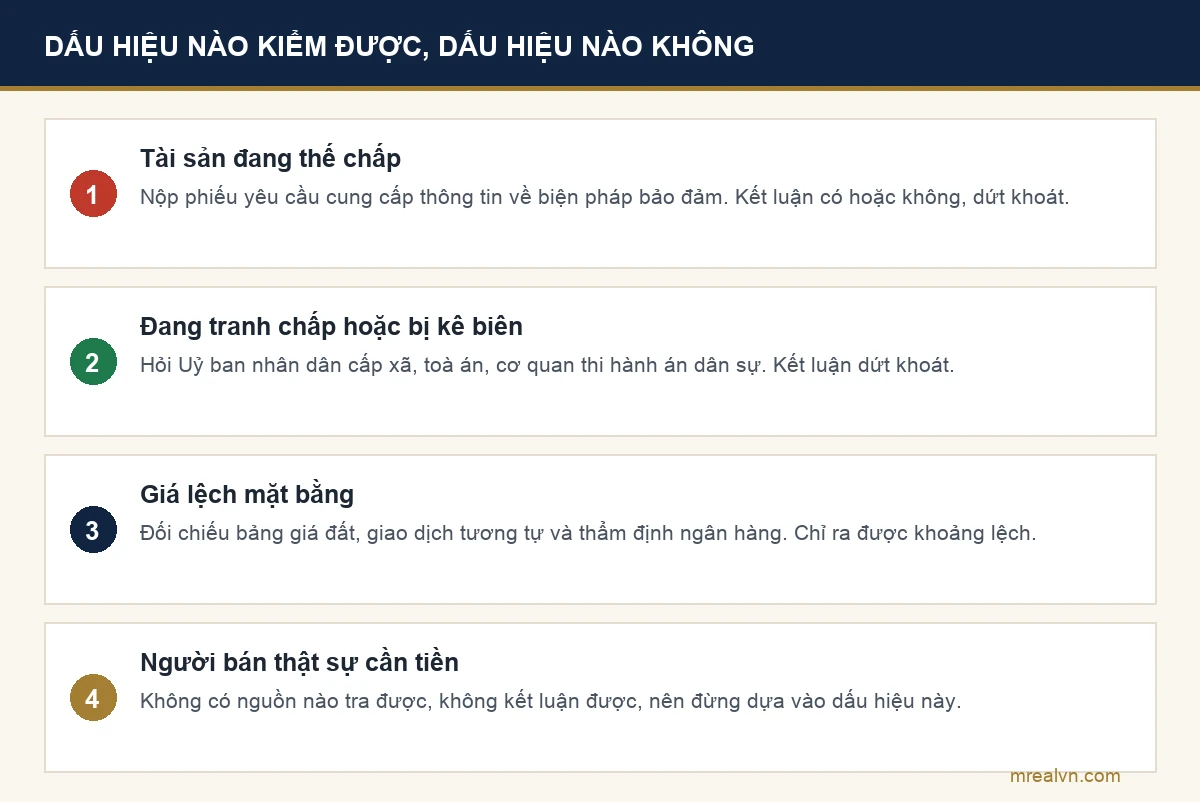
Khi nhận một tin rao có chữ “ngộp”, chúng tôi tách nó thành ba nhóm dấu hiệu. Nhóm thứ nhất kiểm được bằng giấy tờ. Nhóm thứ hai kiểm được bằng số liệu. Nhóm thứ ba chỉ đọc được bằng hành vi, và đây là nhóm dễ bị đánh lừa nhất.
| Nhóm dấu hiệu | Kiểm bằng gì | Kết luận cho được |
|---|---|---|
| Tài sản đang thế chấp. | Yêu cầu cung cấp thông tin về biện pháp bảo đảm tại Văn phòng đăng ký đất đai. | Có hoặc không, dứt khoát. |
| Tài sản đang tranh chấp hoặc bị kê biên. | Uỷ ban nhân dân cấp xã, toà án, cơ quan thi hành án dân sự. | Có hoặc không, dứt khoát. |
| Giá lệch mặt bằng. | Đối chiếu bảng giá đất, giao dịch tương tự và thẩm định của ngân hàng. | Chỉ ra được khoảng lệch, không ra được nguyên nhân. |
| Người bán thật sự cần tiền. | Không có nguồn nào tra được. | Không kết luận được. |
Bảng trên nói một điều mà phần lớn bài viết về nhà ngộp bỏ qua. Bạn không có cách nào xác minh việc người bán có ngộp thật hay không. Cho nên đừng dựa vào đó.
Thứ bạn xác minh được là tình trạng pháp lý của tài sản. Ba phần tiếp theo đi vào từng nguồn tra, kèm căn cứ và thời hạn trả lời.
Làm sao biết căn nhà đang được thế chấp?
Thế chấp là dấu hiệu hay gặp nhất ở nhóm tin rao ngộp, vì phần lớn áp lực tài chính đến từ khoản vay. Bạn có bốn đường tra, và chỉ đường thứ nhất cho ra văn bản.
Đường 1: yêu cầu cung cấp thông tin về biện pháp bảo đảm. Đây là đường chính thức. Khoản 1 Điều 10 Nghị định 99/2022/NĐ-CP giao Văn phòng đăng ký đất đai và Chi nhánh thực hiện đăng ký, cung cấp thông tin về biện pháp bảo đảm bằng quyền sử dụng đất và tài sản gắn liền với đất. Nghị định này ban hành ngày 30/11/2022, có hiệu lực từ 15/01/2023.
Điểm mà ít người biết nằm ở khoản 6 Điều 8. Người yêu cầu cung cấp thông tin gồm người yêu cầu đăng ký và cơ quan, tổ chức, cá nhân khác có nhu cầu. Nghĩa là bạn, một người mua chưa ký gì cả, vẫn có quyền nộp phiếu yêu cầu.
Theo toàn văn Nghị định 99/2022/NĐ-CP, hồ sơ tại Điều 53 gồm phiếu yêu cầu theo mẫu và giấy tờ chứng minh quyền yêu cầu nếu thuộc trường hợp phải có. Thời hạn giải quyết là 01 ngày làm việc kể từ khi nhận hồ sơ hợp lệ. Truy cập ngày 15/8/2026.
Đường 2: hỏi thẳng ngân hàng nhận thế chấp. Nếu người bán nói đang vay, hãy đề nghị họ cho bạn cùng làm việc với cán bộ tín dụng. Người bán từ chối bước này thường vì hai lý do: hoặc số dư nợ khác con số họ nói, hoặc khoản vay đã quá hạn.
Đường 3: nhờ công chứng viên tra cứu. Ngày 10/02/2026, Chính phủ ban hành Nghị quyết 66.14/2026/NQ-CP về xây dựng và quản lý Cơ sở dữ liệu công chứng, tháo gỡ vướng mắc khi thi hành Điều 66 Luật Công chứng 2024. Theo bản tin của Cổng Thông tin điện tử Chính phủ, cơ sở dữ liệu này gồm cả thông tin về biện pháp ngăn chặn và cảnh báo rủi ro trong hoạt động công chứng.
Bạn tự tra không được, nhưng tổ chức hành nghề công chứng thì tra được. Đây là lý do nên chọn phòng công chứng trước khi đặt cọc, chứ không phải sau. Chi tiết quy trình nằm ở bài về công chứng hợp đồng nhà đất.
Đường 4: đọc bản gốc Giấy chứng nhận. Đây là đường quen thuộc nhất, và cũng là đường vừa mất tác dụng trong năm nay. Phần tiếp theo giải thích vì sao.
Vì sao từ 2026 nhìn sổ không còn đủ để biết nhà có thế chấp?
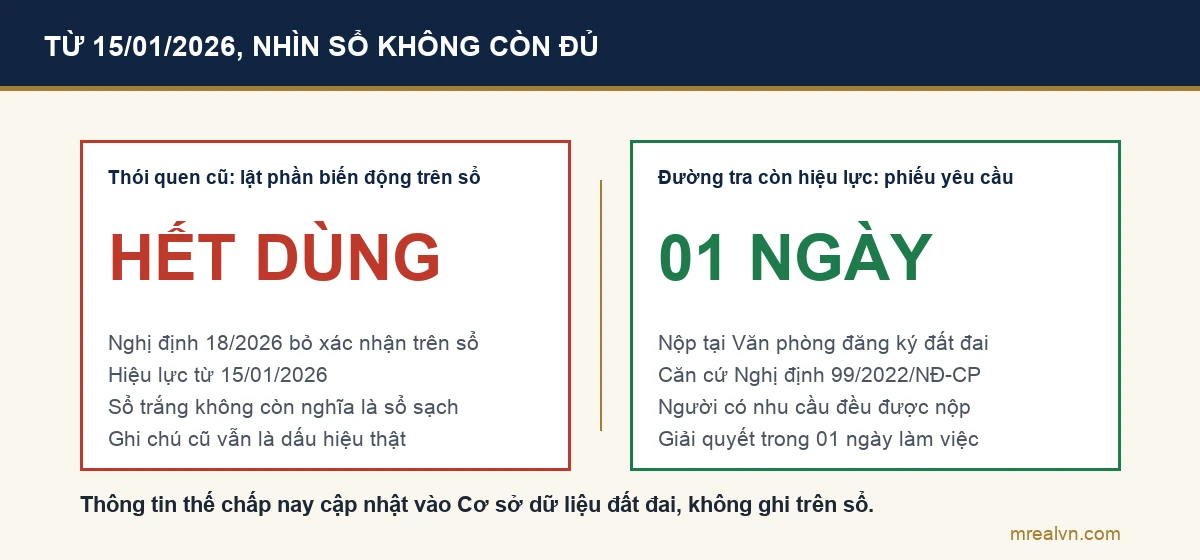
Mẹo lưu truyền lâu nay là lật phần ghi biến động của Giấy chứng nhận, thấy dòng nào ghi thế chấp thì biết tài sản đang cầm cố. Mẹo đó đã lỗi thời kể từ đầu năm 2026.
Ngày 14/01/2026, Chính phủ ban hành Nghị định 18/2026/NĐ-CP, có hiệu lực từ 15/01/2026. Theo bản tin của Báo Công lý, nghị định này bỏ yêu cầu xác nhận nội dung đăng ký thế chấp trên Giấy chứng nhận đã cấp. Thay vào đó, thông tin được cập nhật thẳng vào Cơ sở dữ liệu đất đai.
Cùng nội dung đó được Uỷ ban nhân dân huyện Hà Trung, tỉnh Thanh Hoá nêu lại. Cơ quan đăng ký không thực hiện xác nhận đăng ký thế chấp. Thay vào đó là cập nhật nội dung đăng ký thế chấp vào Cơ sở dữ liệu đất đai. Truy cập cả hai nguồn ngày 15/8/2026.
Hệ quả với người mua rất cụ thể.
- Sổ trắng phần biến động không còn nghĩa là sổ sạch. Với các khoản thế chấp đăng ký từ 15/01/2026, trên sổ có thể không có dòng nào.
- Sổ có ghi thế chấp vẫn là dấu hiệu thật. Ghi chú cũ không tự mất đi, nên thấy là phải hỏi tiếp.
- Đường tra chuyển hẳn sang dữ liệu. Muốn biết chắc thì phải đi đường phiếu yêu cầu cung cấp thông tin ở phần trên.
Chúng tôi nhấn mạnh điểm này vì nó xoá một thói quen mà cả thị trường đang dùng. Trong mười kết quả xếp hạng cao nhất mà chúng tôi đọc ngày 15/8/2026, không bài nào nhắc tới thay đổi này.
Sổ hồng đầy đủ chỉ cho biết trạng thái tại thời điểm cấp sổ, không phải trạng thái hiện tại. Sau ngày cấp, tài sản vẫn có thể phát sinh thế chấp, ngăn chặn giao dịch, quy hoạch mới hoặc tranh chấp chưa được ghi nhận.
Đó là ghi chú nội bộ chúng tôi dùng cho học viên từ trước khi có Nghị định 18/2026/NĐ-CP. Nghị định này chỉ làm nó đúng hơn. Nếu bạn còn băn khoăn về bản thân tờ giấy, hai bài cách kiểm tra sổ đỏ thật giả và giấy chứng nhận quyền sử dụng đất đi qua từng mục trên sổ.
Nhà đang thế chấp có bán được không?
Được, nhưng phải có sự đồng ý của bên nhận thế chấp. Đây là chỗ nhiều giao dịch nhà ngộp bị vô hiệu.
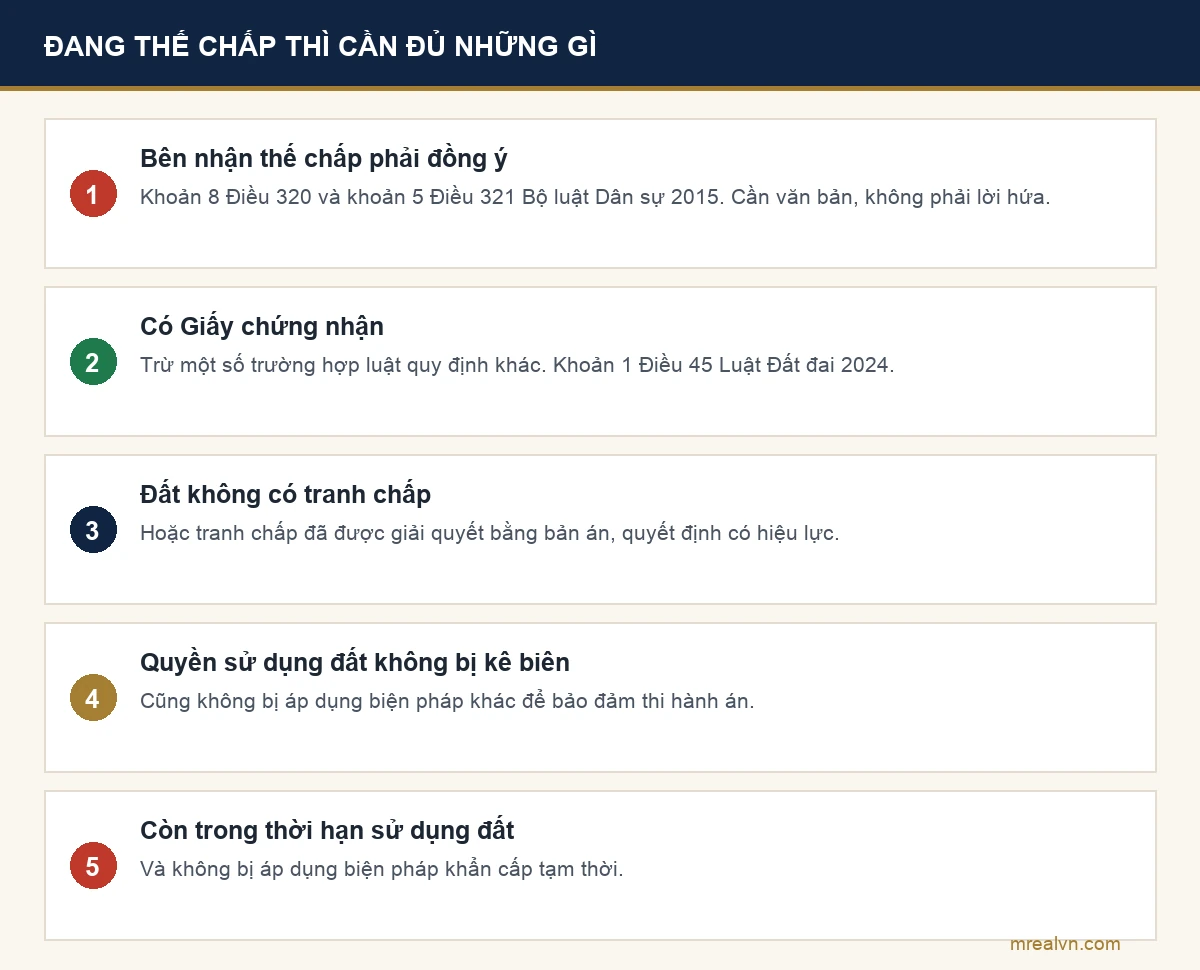
Khoản 8 Điều 320 Bộ luật Dân sự 2015 quy định bên thế chấp không được bán, thay thế, trao đổi, tặng cho tài sản thế chấp, trừ trường hợp quy định tại khoản 4 và khoản 5 Điều 321. Nội dung này được Trang phổ biến giáo dục pháp luật tỉnh Lai Châu dẫn lại nguyên văn.
Khoản 5 Điều 321 mở một cửa hẹp. Bên thế chấp được bán, trao đổi, tặng cho tài sản thế chấp không phải là hàng hoá luân chuyển trong sản xuất kinh doanh, nếu được bên nhận thế chấp đồng ý hoặc theo quy định của luật. Nhà đất thuộc nhóm này. Bản đối chiếu thứ hai của hai điều luật trên nằm ở Trang phổ biến giáo dục pháp luật tỉnh Tuyên Quang, nơi trích nguyên văn cả tám khoản của Điều 320. Truy cập ngày 15/8/2026.
Bộ luật Dân sự 2015 mang số hiệu 91/2015/QH13, ban hành ngày 24/11/2015, có hiệu lực từ 01/01/2017.
Đọc gộp hai điều luật, bạn có một quy tắc gọn: ngân hàng đồng ý thì giao dịch mới đứng được. Sự đồng ý đó cần bằng văn bản, không phải bằng lời hứa của người bán rằng “bên ngân hàng biết rồi”.
Song song với điều kiện dân sự, còn một điều kiện đất đai. Khoản 1 Điều 45 Luật Đất đai 2024 đặt ra các điều kiện để được chuyển nhượng quyền sử dụng đất. Cổng Thông tin điện tử Chính phủ tóm lại như sau.
- Có Giấy chứng nhận, trừ một số trường hợp luật quy định khác.
- Đất không có tranh chấp, hoặc tranh chấp đã được giải quyết bằng bản án, quyết định có hiệu lực.
- Quyền sử dụng đất không bị kê biên hoặc bị áp dụng biện pháp khác để bảo đảm thi hành án.
- Trong thời hạn sử dụng đất.
- Không bị áp dụng biện pháp khẩn cấp tạm thời.
Bản đối chiếu thứ hai nằm ở Trang thông tin hỗ trợ pháp lý cho doanh nghiệp của Bộ Tư pháp. Luật Đất đai 2024 mang số hiệu 31/2024/QH15, có hiệu lực từ 01/8/2024 sau khi Luật số 43/2024/QH15 điều chỉnh mốc.
Lưu ý một điều dễ nhầm. Đang thế chấp không nằm trong danh sách cấm chuyển nhượng của Điều 45. Vướng mắc của tài sản đang thế chấp là vướng ở Bộ luật Dân sự, nghĩa là ở sự đồng ý của ngân hàng, chứ không phải ở điều kiện đất đai. Còn kê biên thì chặn thẳng, và đó là chuyện khác hẳn.
Mua nhà đang thế chấp thì tiền đi đường nào?
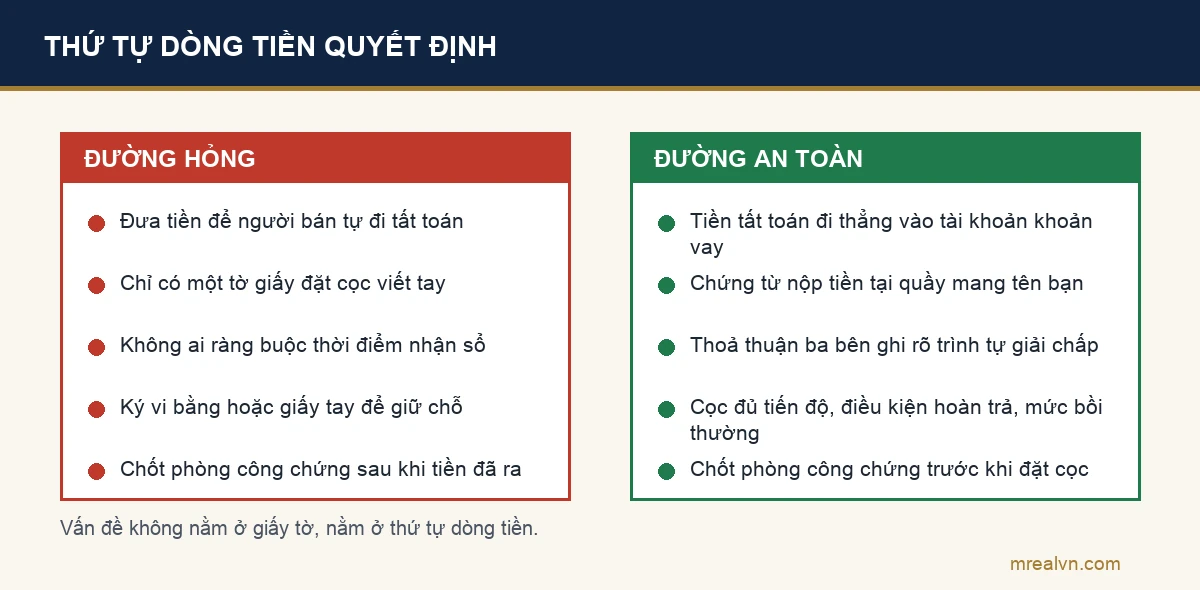
Đây là phần mà chúng tôi thấy người mua mất tiền nhiều nhất. Vấn đề không nằm ở giấy tờ, nằm ở thứ tự dòng tiền.
Kịch bản hỏng quen thuộc diễn ra thế này. Người bán nói cần một khoản để tất toán khoản vay và rút sổ ra, xong xuôi mới ký công chứng được. Người mua đưa tiền theo một tờ giấy đặt cọc viết tay. Sau đó sổ không ra, hoặc ra rồi nhưng người bán đổi ý, hoặc xuất hiện thêm một người đồng sở hữu chưa từng có mặt.
Đường an toàn hơn có ba đặc điểm.
- Tiền tất toán đi thẳng vào tài khoản khoản vay tại ngân hàng, không đi qua tay người bán. Việc này làm tại quầy, có chứng từ mang tên bạn.
- Có văn bản thoả thuận ba bên giữa bạn, người bán và ngân hàng nhận thế chấp, ghi rõ trình tự giải chấp, thời điểm nhận sổ và thời điểm ký công chứng.
- Hợp đồng đặt cọc có đủ ba điều kiện: tiến độ từng mốc, điều kiện hoàn trả, và mức bồi thường nếu quá hạn. Bài hợp đồng đặt cọc mua đất phân tích từng điều khoản.
Một cảnh báo cần nói rõ. Nếu ai đó đề nghị bạn ký vi bằng hoặc giấy viết tay để “giữ chỗ” trong lúc chờ giải chấp, hãy dừng lại. Bài mua nhà giấy tay mô tả đúng nhóm rủi ro này và cách xử lý khi đã lỡ ký.
Khi tính tổng số tiền phải chuẩn bị, nhớ cộng cả các khoản sau công chứng. Bạn xem chi phí sang tên sổ đỏ và lệ phí trước bạ nhà đất để có con số đầy đủ, rồi mới quyết mức giá đàm phán.
Làm sao biết thửa đất đang tranh chấp hoặc đã bị kê biên?
Hai tình trạng này nặng hơn thế chấp. Thế chấp gỡ được bằng tiền và bằng sự đồng ý của ngân hàng. Tranh chấp và kê biên thì chặn thẳng quyền chuyển nhượng theo Điều 45 nêu trên.
Với tranh chấp, chúng tôi có bài riêng liệt kê từng nơi hỏi được, kèm thời hạn trả lời của từng nơi: tra tranh chấp trước khi mua. Bạn nên đọc bài đó song song với bài này, vì nhóm tin rao ngộp có tỷ lệ vướng tranh chấp cao hơn hẳn nhóm tin rao thường.
Với kê biên, có một nguồn công khai mà rất ít người mua biết. Cơ quan thi hành án dân sự công khai thông tin của người phải thi hành án chưa có điều kiện thi hành án, bằng hình thức đăng tải trên Trang hoặc Cổng thông tin điện tử thi hành án dân sự.
Căn cứ là Thông tư 04/2023/TT-BTP do Bộ trưởng Bộ Tư pháp ban hành ngày 14/8/2023, theo Trang phổ biến giáo dục pháp luật thành phố Hải Phòng. Thông tin được đăng trong 05 ngày làm việc kể từ ngày ra quyết định về việc chưa có điều kiện thi hành án. Nội dung đăng gồm tên và địa chỉ người phải thi hành án, bản án phải thi hành, và nghĩa vụ chưa có điều kiện thi hành.
Cách dùng rất đơn giản. Bạn vào Cổng thông tin điện tử thi hành án dân sự và tra tên người đứng tên trên sổ. Có kết quả trùng thì chưa kết luận được gì, vì trùng tên là chuyện thường. Nhưng đó là lúc bạn phải hỏi tiếp, thay vì đặt cọc.
Bên cạnh hai tình trạng trên, đừng bỏ qua quy hoạch. Một tài sản nằm trong khu vực đã có quy hoạch nhưng chưa triển khai thì thanh khoản kém trong nhiều năm, và giá thấp là hệ quả tự nhiên chứ không phải ưu đãi. Bài quy hoạch treo nói rõ cách tra và cách đọc kết quả tra.
Cuối cùng, kiểm cả mục đích sử dụng đất. Phần đất nông nghiệp xen trong thửa không được xây nhà ở, và nhiều tin rao gộp chung diện tích. Hai bài đất thổ cư và chuyển mục đích sử dụng đất giải thích khoảng cách giữa hai loại diện tích này.
Giá thấp tới mức nào thì phải dừng lại?
Chúng tôi không đưa một ngưỡng phần trăm, vì không cơ quan nào công bố ngưỡng đó. Mọi con số kiểu “rẻ hơn 30% là ngộp thật” đều là ước lượng của người viết, và bạn không kiểm lại được.
Thay vào đó, hãy dựng ba mốc giá cho cùng một tài sản, rồi nhìn khoảng cách giữa chúng.
| Mốc giá | Lấy từ đâu | Nói lên điều gì |
|---|---|---|
| Giá rao. | Tin đăng của người bán. | Kỳ vọng, không phải giá trị. |
| Giá giao dịch tương tự. | Các căn cùng tuyến, cùng diện tích, đã sang tên. | Mặt bằng thật của khu vực. |
| Giá ngân hàng thẩm định. | Chứng thư thẩm định khi vay. | Mức mà một bên thứ ba dám cho vay. |
Bài định giá nhà đất hướng dẫn cách tự dựng ba mốc này bằng phương pháp so sánh, kèm cách tra bảng giá đất của địa phương.
Khi ba mốc đã có, câu hỏi đúng không phải “rẻ bao nhiêu” mà là “phần chênh này đến từ đâu”. Chỉ có hai nhóm nguyên nhân.
- Chênh vì người bán. Chủ cần tiền gấp, chấp nhận bán dưới mặt bằng để rút ngắn thời gian. Phần chênh này là thật và không kèm rủi ro cho tài sản.
- Chênh vì tài sản. Vướng pháp lý, vướng quy hoạch, lối đi không rõ, diện tích công nhận nhỏ hơn diện tích thực tế. Phần chênh này là giá của lỗi, và lỗi đó sẽ theo bạn sau khi sang tên.
Hai nguyên nhân trên nhìn từ ngoài giống hệt nhau. Chỉ có việc kiểm hồ sơ mới tách được. Đó là lý do các phần trên của bài này xếp trước phần giá, chứ không xếp sau.
Vài yếu tố kỹ thuật cũng kéo giá xuống mà không ai gọi là ngộp: lối đi chung trên sổ đỏ chưa rõ ràng, mật độ xây dựng bị giới hạn, hoặc thửa không đủ điều kiện tách thửa đất.
Ngộp thật, ngộp dựng và hàng lỗi pháp lý khác nhau ra sao
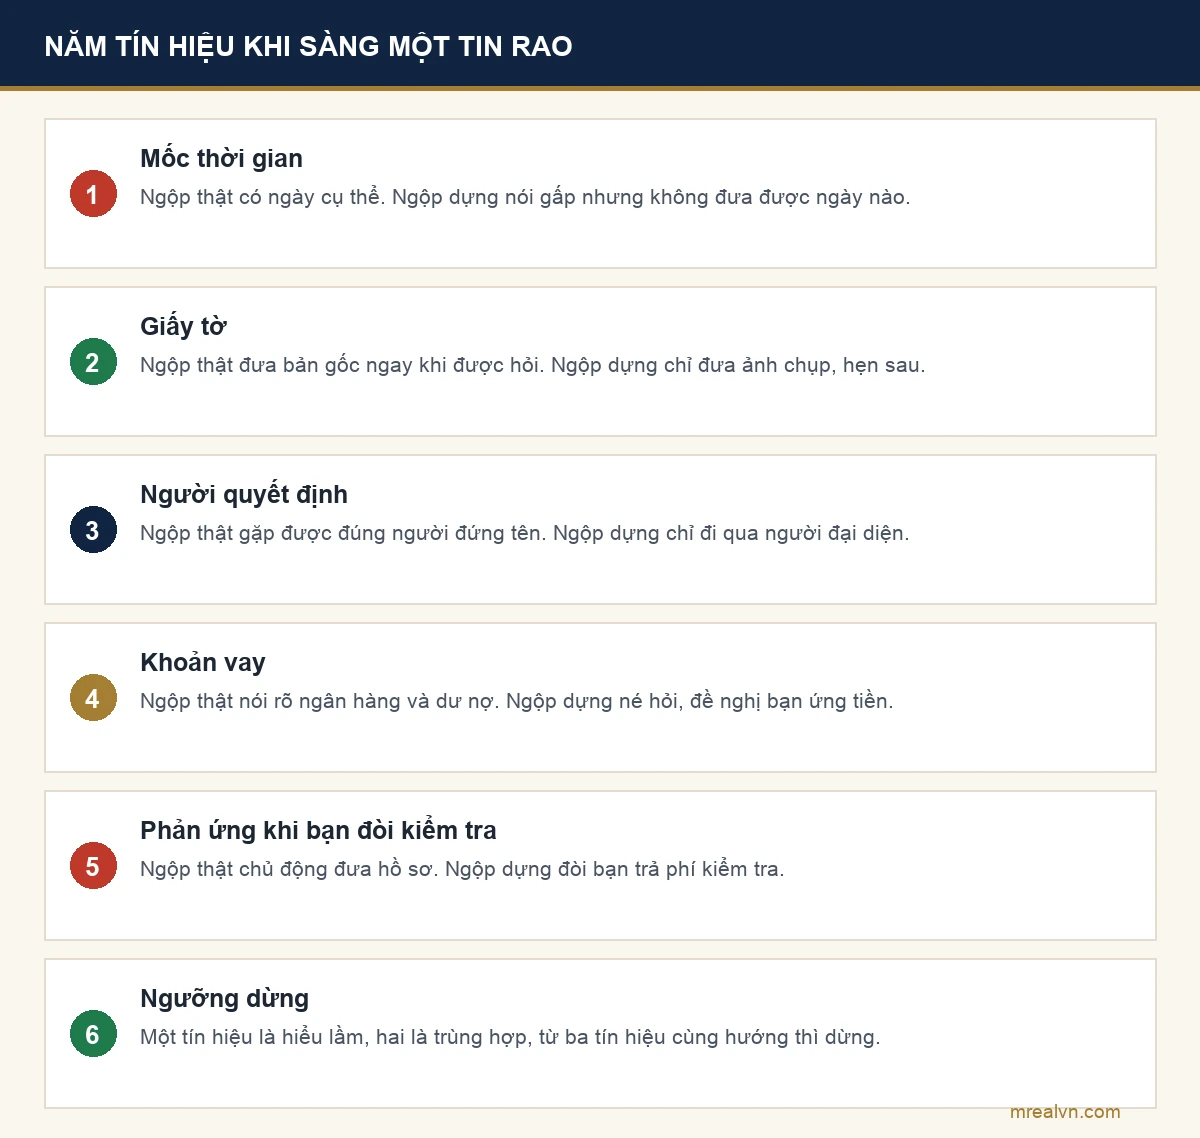
Chúng tôi dùng một bảng ba cột khi sàng tin rao. Bảng này không thay được việc kiểm hồ sơ, nhưng giúp bạn quyết định có nên bỏ công đi kiểm hay không.
| Tín hiệu | Ngộp thật | Ngộp dựng hoặc hàng lỗi |
|---|---|---|
| Mốc thời gian. | Có ngày cụ thể, thường là ngày đáo hạn khoản vay. | Nói gấp nhưng không đưa được ngày nào. |
| Giấy tờ. | Đưa bản gốc để đối chiếu ngay khi được hỏi. | Chỉ đưa ảnh chụp, hẹn xem bản gốc sau. |
| Người quyết định. | Gặp được đúng người đứng tên trên sổ. | Chỉ làm việc qua người đại diện, người đứng tên vắng mặt. |
| Khoản vay. | Nói rõ ngân hàng nào, dư nợ bao nhiêu, sẵn sàng làm việc ba bên. | Né câu hỏi về dư nợ, đề nghị bạn ứng tiền để tự đi rút sổ. |
| Phản ứng khi bạn đòi kiểm tra. | Đồng ý, thậm chí chủ động đưa hồ sơ. | Cho rằng kiểm tra là mất thời gian, hoặc đòi bạn trả phí kiểm tra. |
Một nguyên tắc chúng tôi giữ trong mọi hồ sơ: một tín hiệu có thể là hiểu lầm, hai tín hiệu có thể là trùng hợp, từ ba tín hiệu cùng hướng trở lên thì dừng giao dịch.
Nhóm nhà chung cư có thêm một tầng kiểm riêng. Bạn cần biết căn đã được cấp sổ hay chưa, vì thời điểm cấp ảnh hưởng thẳng tới việc sang tên. Hai bài sổ hồng chung cư và chung cư mini bàn đúng phần này.
Quy trình 8 bước kiểm một căn rao ngộp trước khi đặt cọc
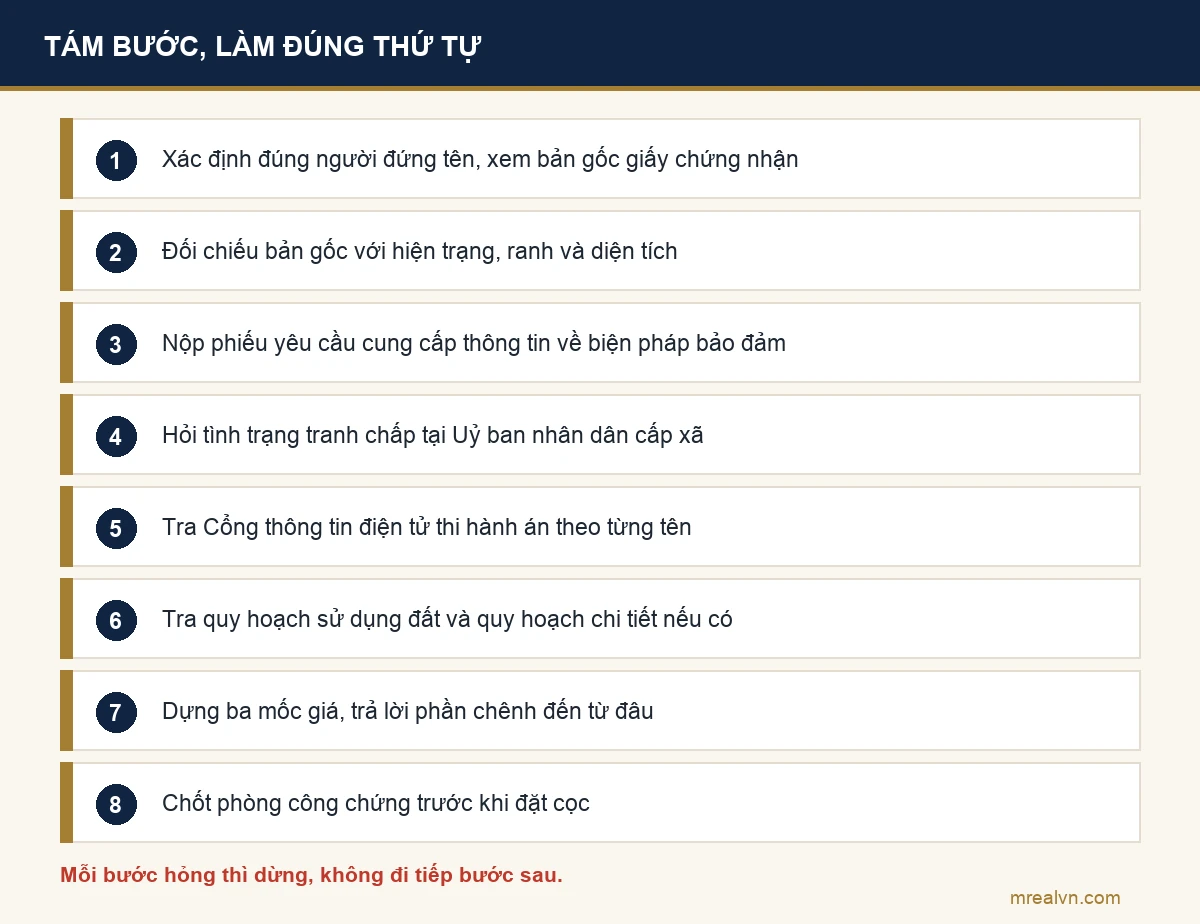
Đây là thứ tự chúng tôi làm, và thứ tự quan trọng không kém nội dung. Mỗi bước hỏng thì dừng, không đi tiếp bước sau.
- Xác định đúng người đứng tên. Yêu cầu xem bản gốc Giấy chứng nhận và giấy tờ tuỳ thân của tất cả những người có tên. Bạn xem chứ không giữ, và cũng không gửi ảnh giấy tờ của mình cho ai.
- Đối chiếu bản gốc với hiện trạng. So diện tích, số thửa, số tờ bản đồ và ranh thực tế. Bài phân biệt sổ đỏ sổ hồng giúp bạn đọc đúng từng mục.
- Nộp phiếu yêu cầu cung cấp thông tin về biện pháp bảo đảm. Làm tại Văn phòng đăng ký đất đai nơi có thửa đất, thời hạn giải quyết 01 ngày làm việc.
- Hỏi tình trạng tranh chấp. Uỷ ban nhân dân cấp xã nơi có đất là nơi đầu tiên, sau đó tới Văn phòng đăng ký đất đai.
- Tra Cổng thông tin điện tử thi hành án dân sự theo tên từng người đứng trên sổ.
- Tra quy hoạch. Xem cả quy hoạch sử dụng đất và quy hoạch chi tiết nếu khu vực đã có.
- Dựng ba mốc giá và trả lời câu hỏi phần chênh đến từ đâu.
- Chốt phòng công chứng trước khi đặt cọc, để công chứng viên tra cơ sở dữ liệu trước, không phải tra sau khi tiền đã ra khỏi tài khoản của bạn.
Sau tám bước đó, nếu bạn quyết định đi tiếp, phần thủ tục còn lại giống mọi giao dịch bình thường. Bạn xem thủ tục sang tên sổ đỏ để biết trình tự và mốc thời gian.
Nếu bạn dùng vốn vay để mua, hãy nộp hồ sơ vay trước khi đặt cọc, không phải sau. Ngân hàng sẽ tự thẩm định tài sản, và kết quả thẩm định đó là một lớp kiểm tra miễn phí cho bạn. Hai bài vay mua nhà và lãi suất vay mua nhà nói rõ hồ sơ cần chuẩn bị, còn mua nhà trả góp bàn về khả năng chịu đựng dòng tiền của chính bạn.
Hai hồ sơ thật của chúng tôi và bài học rút ra
Chúng tôi kể hai hồ sơ đã ẩn danh tới cấp quận. Không tên người, không tên đường, không nêu mức lợi nhuận.
Hồ sơ thứ nhất: một căn mặt tiền ở Quận 10, Thành phố Hồ Chí Minh, quý 2 năm 2025. Nhà thuộc phân khúc trên 30 tỷ đồng, có tám người liên quan, ba người đang ở nước ngoài. Cha mẹ đã mất, di sản thừa kế chưa kê khai, tình trạng đó kéo dài hơn 30 năm.
Chúng tôi đặt cọc 500 triệu đồng và bỏ thêm khoảng 30 triệu đồng tiền túi để hỗ trợ hoàn thiện giấy tờ, nhưng không lập văn bản hoàn trả khoản hỗ trợ đó. Hai tháng sau sổ làm xong. Gần ngày công chứng thì nội bộ gia đình không đồng ý bán nữa.
Kết quả: giao dịch đổ vỡ, 500 triệu đồng bị kẹt nửa năm và nhận lại theo từng đợt, còn 30 triệu đồng mất trắng. Bài học nằm ở một câu: mọi khoản tiền bạn chi hộ người bán đều phải có văn bản hoàn trả vô điều kiện. Không có văn bản thì toàn bộ chi phí ở phía bạn, còn lợi ích ở phía người bán.
Hồ sơ thứ hai: một căn mặt tiền ở Bình Thạnh, Thành phố Hồ Chí Minh, nhận năm 2023 và hoàn tất năm 2024. Hồ sơ này đúng nghĩa là hàng có vấn đề pháp lý. Một thành viên trong gia đình vay nợ cá nhân, bị khởi kiện, bên kia thắng kiện, bản án dân sự có hiệu lực và tài sản đang bị kê biên. Trên sổ có bảy người đứng tên.
Chúng tôi gặp riêng từng người trong bảy người đó, không qua trung gian. Sáu người đồng thuận thật sự, người thứ bảy là người mắc nợ. Hợp đồng đặt cọc có đủ ba điều kiện: tiến độ hoàn thiện pháp lý theo mốc, điều kiện hoàn trả, và mức bồi thường 2% nếu không xong trong sáu tháng. Mỗi người đồng sở hữu ký trực tiếp.
Giao dịch hoàn tất năm 2024 sau khoảng sáu tháng đi giấy tờ. Bài học ở đây ngược với hồ sơ thứ nhất: rủi ro giấy tờ có quy trình để xử, rủi ro con người thì không hợp đồng nào xử thay được. Hồ sơ Quận 10 có rủi ro con người cao nên chúng tôi mất tiền. Hồ sơ Bình Thạnh có rủi ro giấy tờ cao nhưng người đồng thuận, nên đi được tới cùng.
Chúng tôi kể hai hồ sơ này không phải để nói rằng nên mua hàng khó. Ngược lại, chúng tôi kể để bạn thấy khối lượng việc thật sự phải làm. Nếu bạn không có thời gian gặp riêng từng người đứng tên, không có thời gian đi nộp phiếu yêu cầu cung cấp thông tin, thì một căn rao ngộp không dành cho bạn.
Khi nào nên bỏ căn đó?
Chúng tôi không đưa lời khuyên mua hay không mua, vì việc đó phụ thuộc vào hồ sơ cụ thể và vào dòng tiền của bạn. Nhưng có những tình huống mà chúng tôi luôn dừng.
- Người đứng tên trên sổ không xuất hiện và mọi việc chỉ đi qua người đại diện, kể cả khi có giấy uỷ quyền.
- Uỷ quyền làm giấy tờ bị trình bày như uỷ quyền bán. Hai loại này khác nhau và không thay thế nhau.
- Người bán từ chối làm việc ba bên với ngân hàng trong khi vẫn nói tài sản đang thế chấp.
- Người bán đề nghị bạn trả phí kiểm tra quy hoạch hoặc pháp lý, hoặc coi việc bạn đi kiểm tra là thiếu thiện chí.
- Có từ ba tín hiệu cùng hướng trong bảng ở phần trên.
- Tài sản đang bị kê biên mà bạn không có đủ thời gian và chuyên môn để theo hết trình tự thi hành án.
Ngược lại, cũng cần nói cho công bằng. Tránh xa mọi hồ sơ chỉ vì nghe ba chữ “thi hành án” là tự loại mình khỏi một phân khúc mà phần lớn thị trường chưa đọc hết. Điều kiện để bước vào phân khúc đó là bạn tự đọc bản án, chứ không nghe kể lại.
Câu hỏi thường gặp
Nhà ngộp là gì? Là cách thị trường gọi bất động sản đang được bán gấp dưới áp lực tài chính của chủ, thường do khoản vay đến hạn. Đây không phải thuật ngữ pháp lý và không có văn bản nào định nghĩa.
Nhà ngộp có phải luôn rẻ hơn thị trường không? Không có gì bảo đảm điều đó. Chữ “ngộp” do người rao tin tự gán, không có tiêu chuẩn nào để đối chiếu. Cách duy nhất để biết là dựng ba mốc giá gồm giá rao, giá giao dịch tương tự và giá ngân hàng thẩm định.
Nhà đang thế chấp ngân hàng có mua được không? Được, nhưng phải có sự đồng ý của bên nhận thế chấp, theo khoản 8 Điều 320 và khoản 5 Điều 321 Bộ luật Dân sự 2015. Sự đồng ý này cần bằng văn bản, và tiền tất toán nên chuyển thẳng vào tài khoản khoản vay.
Làm sao biết nhà đang thế chấp khi trên sổ không ghi gì? Nộp phiếu yêu cầu cung cấp thông tin về biện pháp bảo đảm tại Văn phòng đăng ký đất đai, theo Nghị định 99/2022/NĐ-CP, thời hạn giải quyết 01 ngày làm việc. Từ 15/01/2026, Nghị định 18/2026/NĐ-CP đã bỏ việc xác nhận thế chấp trên Giấy chứng nhận đã cấp.
Đất đang bị kê biên thi hành án có chuyển nhượng được không? Không. Khoản 1 Điều 45 Luật Đất đai 2024 đặt điều kiện quyền sử dụng đất không bị kê biên hoặc bị áp dụng biện pháp khác để bảo đảm thi hành án. Tài sản kê biên được xử lý theo trình tự thi hành án, không mua trực tiếp từ chủ.
Đặt cọc nhà ngộp cần lưu ý gì nhất? Ba điều khoản không được thiếu: tiến độ từng mốc, điều kiện hoàn trả tiền cọc, và mức bồi thường khi quá hạn. Ngoài ra, không chi hộ người bán bất kỳ khoản nào nếu chưa có văn bản hoàn trả vô điều kiện.
Nội dung trên là chia sẻ kinh nghiệm và tổng hợp quy định, không thay thế tư vấn pháp lý. Mỗi tài sản có tình tiết riêng, và cách áp dụng ở mỗi địa phương có thể khác nhau.
Với các vấn đề phức tạp như tranh chấp, thừa kế, kê biên hay khởi kiện, bạn nên tham vấn luật sư. Đồng thời kiểm tra thông tin trực tiếp tại Văn phòng đăng ký đất đai nơi có thửa đất. Chúng tôi giúp bạn biết cần hỏi gì; phần trả lời có giá trị pháp lý thuộc về cơ quan có thẩm quyền.
Chúng tôi cũng không nêu mức chiết khấu trung bình của nhà ngộp, tỷ lệ nhà ngộp trên thị trường, hay bất kỳ con số thống kê nào về chủ đề này. Không có nguồn chính thức công bố được, và một con số không nguồn thì không giúp bạn quyết định điều gì.
Nếu bạn đang xem một căn được rao là ngộp và thấy có điểm chưa yên tâm, nhắn Zalo 0901 287 238. Chuẩn bị sẵn ba thông tin sẽ giúp trao đổi nhanh hơn: tài sản ở đâu và diện tích bao nhiêu · trên sổ ghi ai đứng tên, có mấy người · bạn đang ở bước nào (mới xem, chuẩn bị đặt cọc, hay đã cọc rồi).
Phần lớn kiến thức nền tảng chúng tôi chia sẻ miễn phí trên blog MREAL, bạn không cần liên hệ ai cả. Và bạn đừng gửi ảnh giấy tờ tuỳ thân cho ai, kể cả chúng tôi.
Về người viết bài này
Bài viết do Nguyễn Trung Ninh (nhà sáng lập), Nguyễn Thị Huyền (nhà đồng sáng lập) và đội ngũ MREAL biên soạn và kiểm chứng.
MREAL kế thừa từ các công ty môi giới và đầu tư bất động sản của những người sáng lập, sau hơn 15 năm hoạt động trên thị trường Việt Nam với hơn 100 giao dịch mua bán. Những người sáng lập đã đi qua gần như tất cả các vị trí trong ngành: môi giới, chủ sàn giao dịch, nhà đầu tư cá nhân, công ty đầu tư và công ty đào tạo. Đã trực tiếp đầu tư tại Nhơn Trạch, Củ Chi, Bắc Giang và Quận 9.
Xem chi tiết về đội ngũ tại trang giới thiệu MREAL.
Nguyên tắc biên tập: mọi dẫn chiếu pháp luật trong bài đều nêu tên văn bản, số hiệu và mốc hiệu lực, kèm liên kết tới văn bản gốc hoặc bản đăng trên cổng thông tin của cơ quan nhà nước. Chúng tôi không nêu mức giá của bất kỳ tài sản cụ thể nào. Hai hồ sơ thật trong bài đã được ẩn danh tới cấp quận, không nêu tên người và tên đường.
Cập nhật lần cuối: 15/8/2026, đối chiếu với Luật Đất đai 2024 (Luật số 31/2024/QH15), Bộ luật Dân sự 2015 (Luật số 91/2015/QH13), Nghị định 99/2022/NĐ-CP, Nghị định 18/2026/NĐ-CP, Thông tư 04/2023/TT-BTP, Luật Công chứng 2024 (Luật số 46/2024/QH15) và Nghị quyết 66.14/2026/NQ-CP.
Để lại một bình luận