🎁 TẶNG BẠN: bộ “15 năm kinh nghiệm mua bán nhà đất” — nhận miễn phí tại mục Quà tặng.
Tóm tắt nhanh: Từ 01/01/2026 đến hết 31/12/2030, hộ gia đình, cá nhân được miễn thuế sử dụng đất nông nghiệp với toàn bộ diện tích được giao, công nhận hoặc nhận chuyển quyền, kể cả mua, nhận thừa kế, tặng cho. Tổ chức giao đất cho người khác nhận thầu thì vẫn nộp 100%.
Nội dung bài viết
- Năm 2026 có được miễn giảm thuế đất không?
- Thuế sử dụng đất nông nghiệp là gì, khác thuế đất ở thế nào?
- Thuế sử dụng đất nông nghiệp có được miễn đến hết năm 2030 không?
- Các trường hợp miễn thuế sử dụng đất nông nghiệp
- Mua hoặc nhận thừa kế đất nông nghiệp có được miễn không?
- Ai vẫn phải nộp thuế sử dụng đất nông nghiệp?
- Thửa đất có cả đất ở và đất vườn thì nộp thuế gì?
- Cách tính thuế đất nông nghiệp khi không được miễn?
- Hết năm 2030 thì sao?
- Bốn hiểu lầm hay gặp về thuế đất nông nghiệp
- Ba việc làm được ngay hôm nay
Nhiều người có mảnh ruộng, mảnh vườn ở quê vẫn hỏi: năm nay có phải đóng thuế đất nông nghiệp không, và ai đang thu. Câu trả lời ngắn cho phần lớn hộ gia đình là không phải nộp, ít nhất tới hết năm 2030. Nhưng câu trả lời đó chỉ đúng với phần đất nông nghiệp. Phần đất ở trên cùng thửa đất là một sắc thuế khác hẳn.
Đây là hai loại thuế hay bị gọi chung là “thuế đất”. Thuế của đất ở, đất sản xuất kinh doanh được viết riêng ở bài thuế sử dụng đất phi nông nghiệp, gồm cả cách tính và hạn nộp. Bài này chỉ nói về thuế của đất trồng trọt, đất nuôi trồng, tức thuế sử dụng đất nông nghiệp.
Căn cứ được đọc nguyên văn ngày 30/9/2026 từ Nghị quyết 216/2025/QH15, bản ký số đọc bằng nhận dạng ký tự, và toàn văn Nghị định 292/2025/NĐ-CP trên cơ sở dữ liệu quốc gia về pháp luật.
Năm 2026 có được miễn giảm thuế đất không?
Với thuế sử dụng đất nông nghiệp, có. Với thuế của đất ở, câu trả lời phụ thuộc vào luật thuế phi nông nghiệp, không nằm trong chính sách miễn này.
- Miễn thuế đất nông nghiệp kéo dài tới hết 2030. Điều 1 Nghị quyết 216/2025/QH15 kéo dài thời hạn miễn thuế đất nông nghiệp tới hết ngày 31/12/2030.
- Nghị quyết có hiệu lực từ 01/01/2026. Điều 2 Nghị quyết 216/2025/QH15. Năm 2026 là năm đầu tiên của đợt miễn mới.
- Chi tiết đối tượng nằm ở Nghị định 292/2025/NĐ-CP. Điều 4 nghị định này đặt thời hạn miễn từ 01/01/2026 tới hết 31/12/2030.
- Đất ở không thuộc chính sách này. Phần đất ở, đất thổ cư trên sổ chịu thuế sử dụng đất phi nông nghiệp theo Luật 48/2010/QH12, không được miễn theo Nghị quyết 216.
Nếu bạn nhận được giấy báo thuế đất hằng năm, đối chiếu với bảng giá đất 2026 của tỉnh vì giá đất là căn cứ tính thuế đất ở. Cũng với giấy báo đó, hãy xem giấy báo đó tính cho loại đất nào. Phần lớn giấy báo người dân nhận là thuế đất ở. Bài tờ khai thuế sử dụng đất phi nông nghiệp chỉ cách đọc và kê khai loại thuế đó.
Thuế sử dụng đất nông nghiệp là gì, khác thuế đất ở thế nào?
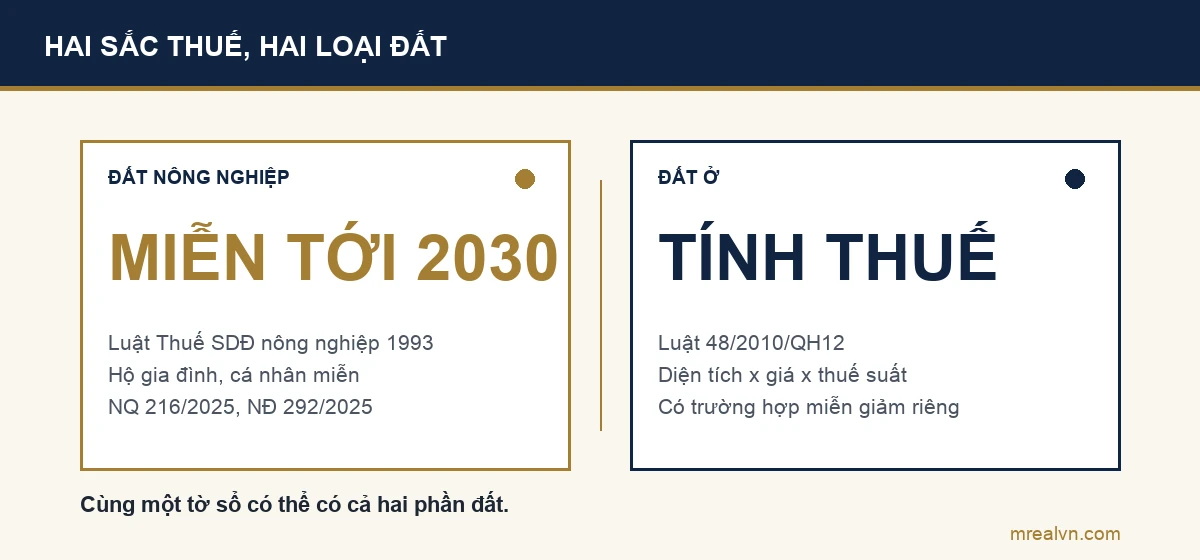
Thuế sử dụng đất nông nghiệp là thuế đánh trên đất dùng vào sản xuất nông nghiệp, quy định ở Luật Thuế sử dụng đất nông nghiệp năm 1993, số 23-L/CTN. Luật này vẫn là căn cứ được Nghị định 292/2025/NĐ-CP viện dẫn năm 2025, nhưng phần lớn người nộp đã được miễn liên tục qua nhiều nghị quyết của Quốc hội.
| Tiêu chí | Thuế sử dụng đất nông nghiệp | Thuế sử dụng đất phi nông nghiệp |
|---|---|---|
| Luật gốc | Luật Thuế sử dụng đất nông nghiệp năm 1993 | Luật 48/2010/QH12 |
| Loại đất | Đất dùng vào sản xuất nông nghiệp | Đất ở, đất sản xuất kinh doanh phi nông nghiệp |
| Cách tính gốc | Định suất theo kilôgam thóc trên héc ta, theo hạng đất | Diện tích nhân giá đất nhân thuế suất |
| Tình trạng 2026 | Hộ gia đình, cá nhân được miễn tới hết 2030 | Vẫn tính theo luật, có trường hợp miễn giảm riêng |
- Hai luật khác nhau, hai giấy báo khác nhau. Điều 2 Luật 48/2010/QH12 xếp đất ở tại nông thôn và đô thị vào đối tượng chịu thuế phi nông nghiệp.
- Cùng một tờ sổ có thể có cả hai. Thửa đất ghi “đất ở” và “đất trồng cây lâu năm” chịu hai sắc thuế cho hai phần.
- Tên gọi dễ nhầm. “Thuế đất” trong câu chuyện thường ngày gần như luôn là thuế của đất ở.
- Ký hiệu trên sổ cho biết loại đất. Bài ký hiệu các loại đất giải thích các chữ viết tắt như ONT, CLN, LUC.
Nếu chưa rõ mảnh đất nhà mình có bao nhiêu mét vuông là đất ở, hãy đọc lại trang đầu của sổ theo bài cách đọc sổ đỏ. Bài đất thổ cư là gì giải thích vì sao phần đất ở và phần đất vườn được đối xử khác nhau.
Thuế sử dụng đất nông nghiệp có được miễn đến hết năm 2030 không?
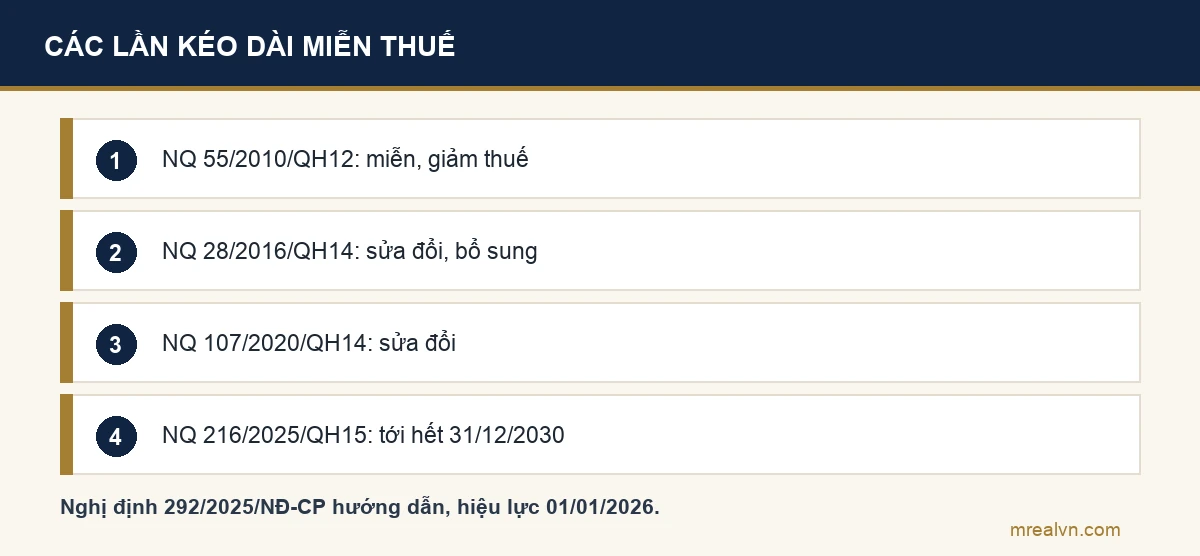
Có. Đây là lần gia hạn mới nhất của một chính sách đã được Quốc hội duy trì qua nhiều nghị quyết.
- Nghị quyết gốc là 55/2010/QH12. Điều 1 Nghị quyết 216/2025/QH15 kéo dài thời hạn miễn thuế quy định tại Nghị quyết 55/2010/QH12 về miễn, giảm thuế sử dụng đất nông nghiệp.
- Hai lần sửa trước đó đều được giữ. Cũng Điều 1 nhắc Nghị quyết 28/2016/QH14 và Nghị quyết 107/2020/QH14, các văn bản đã sửa đổi, bổ sung chính sách này.
- Mốc mới là hết ngày 31/12/2030. Điều 1 Nghị quyết 216/2025/QH15 trên Công báo.
- Nghị định cũ được thay thế từ 01/01/2026. Khoản 1 Điều 5 Nghị định 292/2025/NĐ-CP thay Nghị định 20/2011/NĐ-CP, Nghị định 21/2017/NĐ-CP và Nghị định 146/2020/NĐ-CP.
Nghĩa là trong năm năm tới, gia đình có đất nông nghiệp có thể yên tâm về khoản thuế này, miễn là thuộc đúng nhóm được miễn ở phần dưới. Nếu bạn đang giữ đất nông nghiệp như một tài sản dài hạn, bài đất nông nghiệp nói những điều cần biết về quyền và giới hạn của loại đất này.
Các trường hợp miễn thuế sử dụng đất nông nghiệp
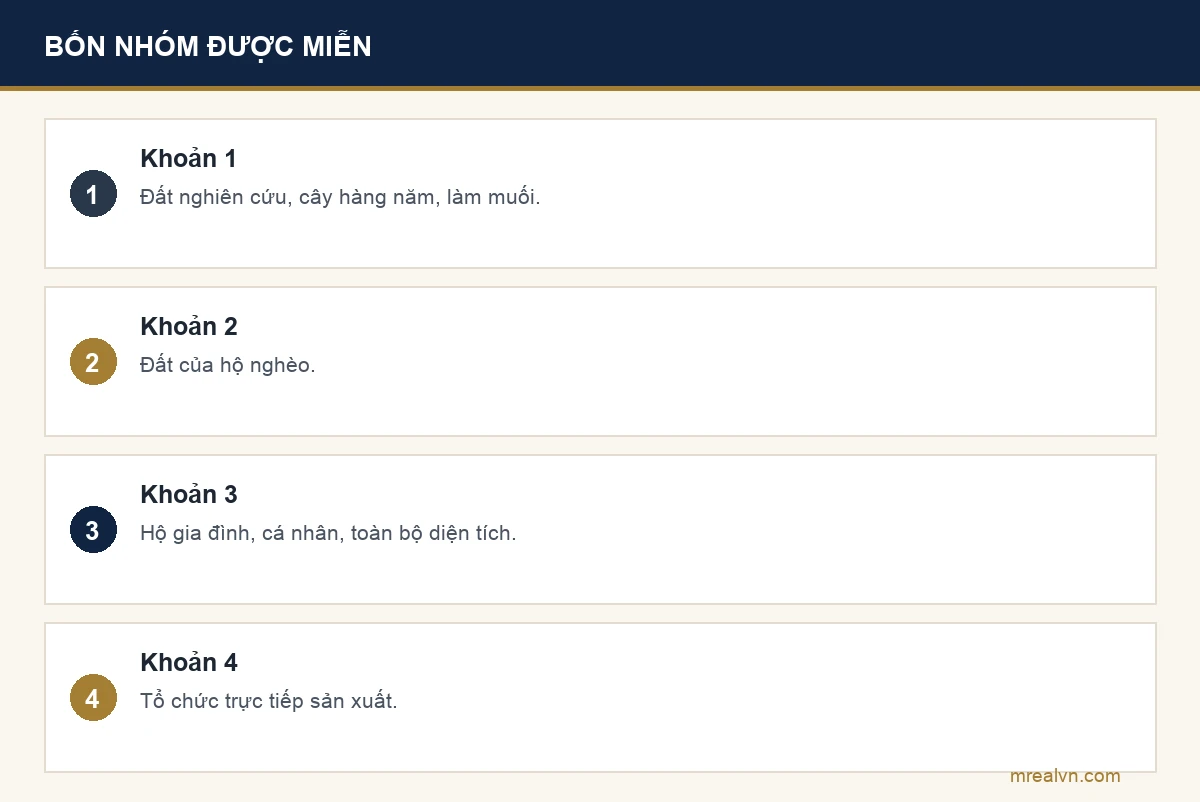
Điều 2 Nghị định 292/2025/NĐ-CP chép lại đối tượng miễn theo Điều 1 Nghị quyết 55/2010/QH12 đã sửa đổi. Có bốn nhóm.
| Khoản | Được miễn | Phạm vi |
|---|---|---|
| Khoản 1 | Đất nông nghiệp phục vụ nghiên cứu, sản xuất thử nghiệm; đất trồng cây hàng năm; đất làm muối | Toàn bộ diện tích, mọi người sử dụng |
| Khoản 2 | Đất nông nghiệp giao hoặc công nhận cho hộ nghèo | Toàn bộ diện tích |
| Khoản 3 | Hộ gia đình, cá nhân được giao, công nhận, nhận chuyển quyền; thành viên hợp tác xã; người nhận giao khoán ổn định; người góp đất lập hợp tác xã | Toàn bộ diện tích |
| Khoản 4 | Tổ chức được Nhà nước giao đất đang trực tiếp sử dụng để sản xuất nông nghiệp | Diện tích trực tiếp sử dụng |
- Đất trồng cây hàng năm được miễn cho mọi người. Khoản 1 Điều 2 không phân biệt người sử dụng là ai.
- Hộ nghèo xác định theo chuẩn hộ nghèo. Thông tin chính sách này cũng được Bộ Nông nghiệp và Môi trường đăng tải. Khoản 2 Điều 2 dùng chuẩn hộ nghèo của Chính phủ, hoặc chuẩn của tỉnh nếu tỉnh có quy định riêng.
- Hộ gia đình, cá nhân được miễn toàn bộ diện tích. Điểm a khoản 3 Điều 2 không đặt điều kiện hạn mức hay điều kiện trực tiếp sản xuất cho nhóm này.
- Thủ tục miễn theo pháp luật quản lý thuế. Khoản 5 Điều 2 Nghị định 292/2025/NĐ-CP. Hỏi cơ quan thuế nơi có đất về hồ sơ cụ thể.
Nhóm khoản 3 là nhóm mà phần lớn người đọc bài này thuộc về. Nếu bạn đang cho người khác thuê ruộng, đọc thêm bài hợp đồng thuê đất nông nghiệp để biết nên ghi điều khoản thuế, phí ra sao trong hợp đồng.
Mua hoặc nhận thừa kế đất nông nghiệp có được miễn không?
Có. Đây là điểm ít bài viết nói rõ, trong khi rất nhiều người mua đất vườn ở vùng ven đang băn khoăn.
- Nhận chuyển quyền nằm trong nhóm được miễn. Điểm a khoản 3 Điều 2 Nghị định 292/2025/NĐ-CP ghi hộ gia đình, cá nhân nhận chuyển quyền sử dụng đất nông nghiệp.
- Kể cả nhận thừa kế, tặng cho. Cũng điểm a khoản 3 ghi rõ trong ngoặc: bao gồm cả nhận thừa kế, tặng cho quyền sử dụng đất nông nghiệp.
- Miễn toàn bộ diện tích. Không phân biệt diện tích lớn hay nhỏ, không phân biệt người mua ở tỉnh khác.
- Miễn thuế đất không phải miễn mọi khoản. Khi mua, vẫn có thuế thu nhập cá nhân của bên bán, lệ phí trước bạ và phí công chứng theo luật riêng.
Các khoản tiền khi sang tên đất nông nghiệp được tổng hợp ở bài lệ phí trước bạ nhà đất và bài chi phí sang tên sổ đỏ. Người mua đất nông nghiệp bằng giấy tay nên đọc bài chuyển nhượng đất nông nghiệp bằng giấy viết tay trước khi đặt cọc.
Gia đình đang chia đất nông nghiệp thừa kế thì bài cách chia đất thừa kế không có di chúc giúp chọn phương án chia. Bài bố mẹ cho tặng nhà đất cho con nói về tặng cho khi còn sống. Còn khoản thuế đất nông nghiệp thì không phải lo trong giai đoạn tới 2030.
Ai vẫn phải nộp thuế sử dụng đất nông nghiệp?
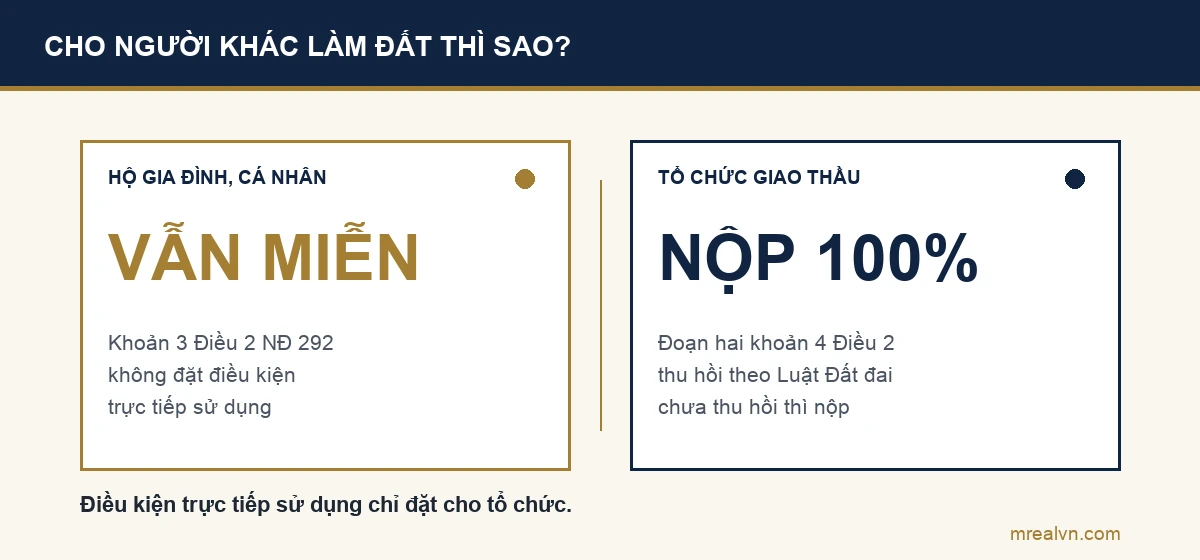
Nhóm phải nộp rất hẹp, và chủ yếu là tổ chức. Đây là chỗ khối trả lời tự động của Google đang diễn đạt rộng hơn luật.
- Tổ chức được giao đất nhưng giao thầu cho người khác. Đoạn hai khoản 4 Điều 2 Nghị định 292/2025/NĐ-CP: tổ chức đang quản lý nhưng không trực tiếp sử dụng đất, giao cho tổ chức, cá nhân khác nhận thầu, thì thực hiện thu hồi đất theo Luật Đất đai.
- Trong thời gian chưa thu hồi thì nộp 100% thuế. Cũng đoạn hai khoản 4 Điều 2.
- Điều kiện “trực tiếp sử dụng” chỉ đặt cho tổ chức. Khoản 4 nói về tổ chức kinh tế, tổ chức chính trị, đơn vị sự nghiệp và các đơn vị khác. Khoản 3 cho hộ gia đình, cá nhân không có điều kiện này.
- Người không thuộc bốn nhóm miễn thì tính thuế theo Luật 1993. Đó là những trường hợp ít gặp với người dân thường.
Chúng tôi chạy lại kết quả tìm kiếm cho cụm từ khoá này ngày 30/9/2026. Khối trả lời tự động của Google ghi “Nhà nước giao đất nhưng người được giao không trực tiếp sử dụng mà cho thuê lại thì nộp 100%” như quy định chung. Đọc nguyên văn Nghị định 292/2025/NĐ-CP thì câu đó chỉ đúng với tổ chức.
Thửa đất có cả đất ở và đất vườn thì nộp thuế gì?
Nộp hai loại thuế cho hai phần, và chỉ phần đất nông nghiệp được miễn theo Nghị quyết 216/2025/QH15.
- Phần đất ở chịu thuế phi nông nghiệp. Điều 2 Luật 48/2010/QH12 xếp đất ở tại nông thôn và đô thị vào đối tượng chịu thuế.
- Phần đất vườn, đất trồng cây là đất nông nghiệp. Hộ gia đình, cá nhân được miễn theo khoản 3 Điều 2 Nghị định 292/2025/NĐ-CP.
- Chuyển đất vườn lên đất ở thì đổi sắc thuế. Phần diện tích chuyển mục đích sẽ chịu thuế phi nông nghiệp từ khi thành đất ở, và phải nộp tiền sử dụng đất khi chuyển.
- Hạn mức đất ở ảnh hưởng tới thuế phi nông nghiệp. Phần đất ở trong hạn mức và vượt hạn mức có thuế suất khác nhau theo Luật 48/2010/QH12.
Tính trước chi phí trước khi chuyển đất vườn lên đất ở bằng bài chuyển đất vườn lên thổ cư hết bao nhiêu tiền và bài tiền sử dụng đất. Thủ tục chuyển nằm ở bài chuyển mục đích sử dụng đất, còn hạn mức đất ở của từng tỉnh ở bài hạn mức đất ở.
Cách tính thuế đất nông nghiệp khi không được miễn?
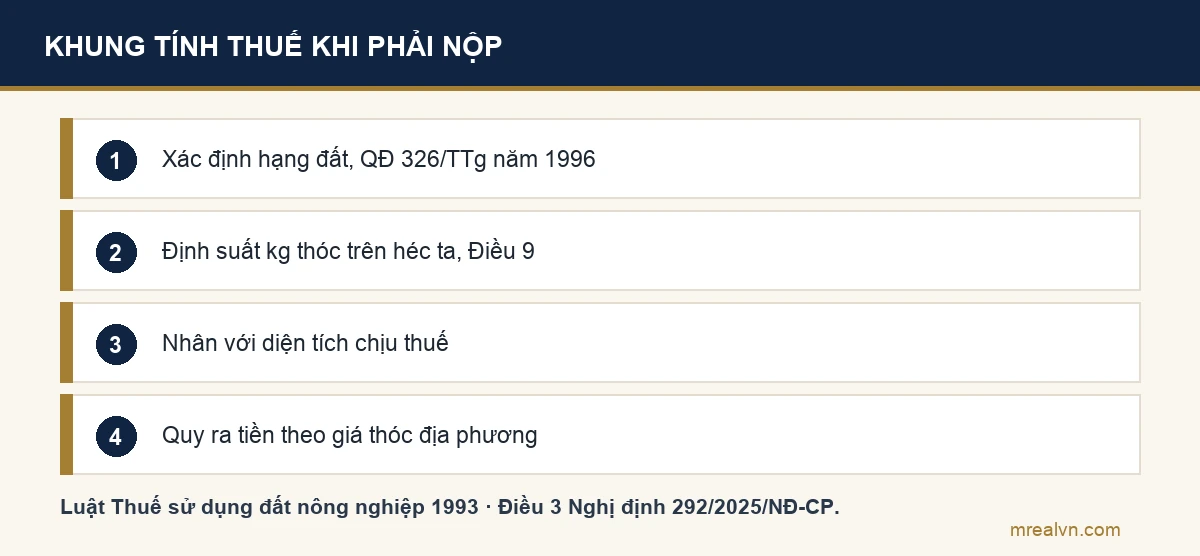
Với số ít trường hợp phải nộp, thuế tính theo khung của Luật năm 1993, khác hẳn cách tính thuế đất ở.
- Định suất tính bằng kilôgam thóc. Điều 9 Luật Thuế sử dụng đất nông nghiệp 1993 đặt định suất thuế một năm bằng kilôgam thóc trên 1 héc ta, theo từng hạng đất.
- Hạng đất theo quyết định năm 1996. Điều 3 Nghị định 292/2025/NĐ-CP lấy hạng đất tính thuế theo Quyết định 326/TTg ngày 18/5/1996 của Thủ tướng và các quyết định điều chỉnh, nếu có.
- Quy ra tiền theo giá thóc. Số thóc phải nộp được quy ra tiền theo giá thóc thu thuế do địa phương công bố.
- Hỏi cơ quan thuế nơi có đất. Cơ quan thuế cho biết hạng đất và số thuế của từng thửa nếu bạn thuộc diện phải nộp.
Chúng tôi không nêu định suất hay giá thóc cụ thể, vì con số khác nhau theo hạng đất và theo tỉnh. Nếu bạn đang cân nhắc đất nông nghiệp như một khoản đầu tư, chi phí giữ đất gần như bằng không trong giai đoạn miễn thuế. Nhưng đất để hoang lâu năm lại là chuyện khác, xem bài thuế đất bỏ hoang.
Hết năm 2030 thì sao?
Chưa có văn bản nào quy định cho giai đoạn sau ngày 31/12/2030. Những gì chắc chắn là:
- Luật năm 1993 vẫn còn đó. Miễn thuế là chính sách theo thời hạn, không phải bãi bỏ sắc thuế.
- Chính sách đã được gia hạn nhiều lần. Nghị quyết 216/2025/QH15 nối tiếp các lần kéo dài theo Nghị quyết 28/2016/QH14 và 107/2020/QH14.
- Theo dõi văn bản mới trước mốc 2030. Cơ sở dữ liệu quốc gia về pháp luật là nơi tra hiệu lực chính xác nhất.
- Giữ giấy tờ chứng minh thuộc nhóm miễn. Đất chưa có sổ thì nên làm theo bài thủ tục làm sổ đỏ lần đầu. Sổ, hợp đồng nhận chuyển quyền, văn bản thừa kế là căn cứ khi cơ quan thuế cần đối chiếu.
Chúng tôi sẽ rà lại bài này khi có văn bản mới. Nếu bạn có đất nông nghiệp nằm trong vùng quy hoạch, khoản đáng quan tâm hơn thuế là giá bồi thường khi thu hồi, xem bài giá đền bù đất nông nghiệp.
Bốn hiểu lầm hay gặp về thuế đất nông nghiệp
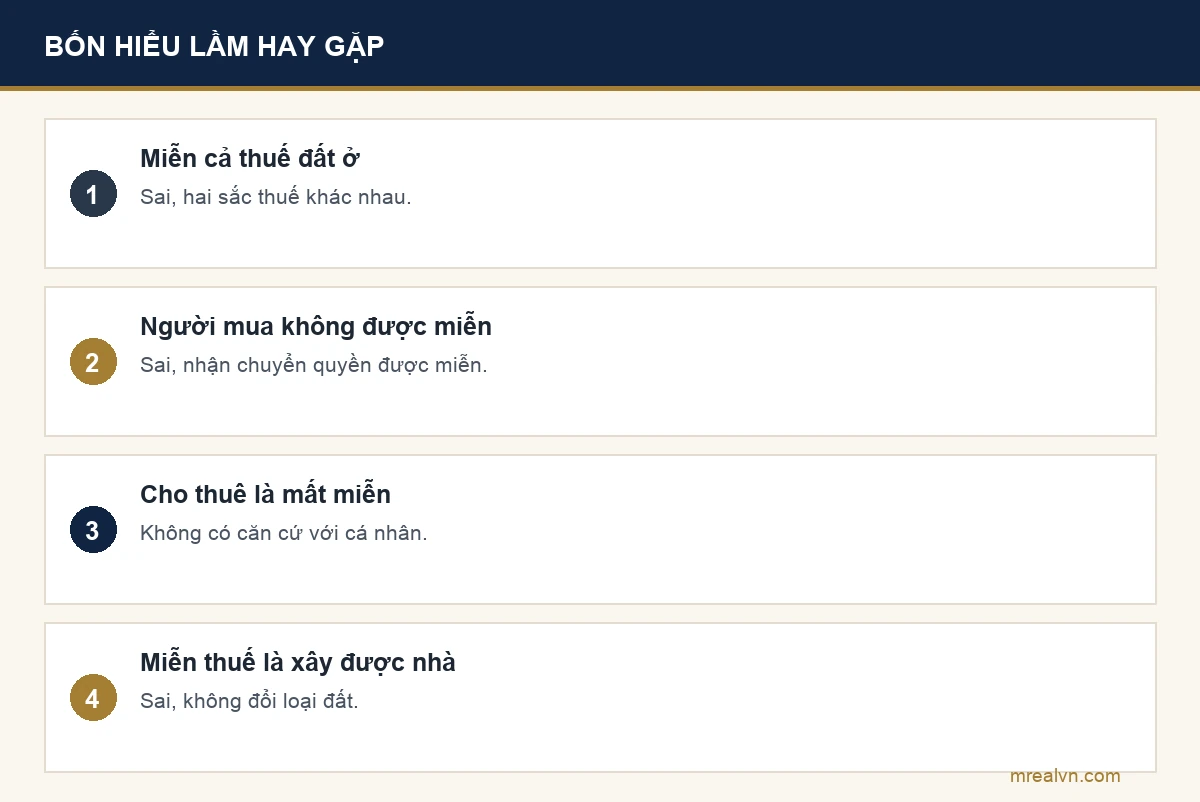
Đây là quan sát nghề nghiệp của đội ngũ MREAL qua hơn 15 năm làm việc với giấy tờ nhà đất, không phải thống kê.
- “Đã miễn thuế đất thì không phải nộp thuế đất ở.” Sai. Hai sắc thuế khác nhau, đất ở vẫn theo Luật 48/2010/QH12.
- “Mua đất nông nghiệp thì không được miễn.” Sai. Điểm a khoản 3 Điều 2 Nghị định 292/2025/NĐ-CP ghi rõ nhận chuyển quyền.
- “Cho người khác thuê ruộng thì mất miễn thuế.” Không có căn cứ với hộ gia đình, cá nhân. Điều kiện trực tiếp sử dụng trong Nghị định 292 chỉ đặt cho tổ chức.
- “Miễn thuế đất nông nghiệp thì được xây nhà trên đó.” Sai. Miễn thuế không đổi loại đất, xem bài đất nông nghiệp có được xây nhà không.
Nếu bạn nghe ai đó thu “tiền thuế đất ruộng” mà không có giấy báo của cơ quan thuế, hãy hỏi căn cứ và hỏi thẳng chi cục thuế hoặc ủy ban nhân dân xã nơi có đất.
Câu hỏi thường gặp
Năm 2026 có được miễn giảm thuế đất không? Thuế sử dụng đất nông nghiệp được miễn cho hộ gia đình, cá nhân từ 01/01/2026 tới hết 31/12/2030 theo Nghị quyết 216/2025/QH15 và Nghị định 292/2025/NĐ-CP. Thuế của đất ở là thuế sử dụng đất phi nông nghiệp, không thuộc chính sách miễn này.
Thuế sử dụng đất nông nghiệp có được miễn đến hết năm 2030 không? Có. Điều 1 Nghị quyết 216/2025/QH15 kéo dài thời hạn miễn tới hết ngày 31/12/2030, và Điều 4 Nghị định 292/2025/NĐ-CP đặt thời hạn miễn từ 01/01/2026 tới hết 31/12/2030.
Đất phi nông nghiệp phải đóng thuế không? Có. Điều 2 Luật 48/2010/QH12 xếp đất ở tại nông thôn, đô thị và đất sản xuất kinh doanh phi nông nghiệp vào đối tượng chịu thuế sử dụng đất phi nông nghiệp. Cách tính và hạn nộp nằm trong bài riêng về loại thuế này.
Miễn thuế đất nông nghiệp từ năm nào? Chính sách miễn, giảm theo Nghị quyết 55/2010/QH12, được sửa đổi bởi Nghị quyết 28/2016/QH14 và Nghị quyết 107/2020/QH14. Đợt kéo dài hiện hành bắt đầu từ 01/01/2026 theo Nghị quyết 216/2025/QH15.
Các trường hợp miễn thuế sử dụng đất nông nghiệp? Có bốn nhóm theo Điều 2 Nghị định 292/2025/NĐ-CP. Đó là đất nghiên cứu, đất trồng cây hàng năm, đất làm muối; đất của hộ nghèo; đất của hộ gia đình, cá nhân được giao, công nhận, nhận chuyển quyền; và đất của tổ chức đang trực tiếp sản xuất nông nghiệp.
Cách tính thuế đất nông nghiệp? Với trường hợp phải nộp, Điều 9 Luật Thuế sử dụng đất nông nghiệp 1993 tính định suất bằng kilôgam thóc trên héc ta theo hạng đất, rồi quy ra tiền theo giá thóc. Hạng đất theo Quyết định 326/TTg năm 1996, theo Điều 3 Nghị định 292/2025/NĐ-CP.
Ba việc làm được ngay hôm nay
- Đọc sổ để tách phần đất ở và đất nông nghiệp. Ghi ra diện tích từng loại. Phần đất nông nghiệp của hộ gia đình, cá nhân được miễn thuế tới hết 2030.
- Kiểm tra giấy báo thuế đất gần nhất. Xem giấy báo tính cho loại đất nào. Nếu có dòng thuế đất nông nghiệp mà bạn thuộc nhóm miễn, hỏi lại cơ quan thuế.
- Giữ bản sao giấy tờ chứng minh quyền sử dụng đất nông nghiệp. Sổ, hợp đồng nhận chuyển nhượng, văn bản thừa kế. Khi chụp gửi ai xem giúp, che thông tin định danh.
Về người viết bài này
Bài viết do Nguyễn Trung Ninh (nhà sáng lập), Nguyễn Thị Huyền (nhà đồng sáng lập) và đội ngũ MREAL biên soạn và kiểm chứng. Hơn 15 năm và hơn 100 giao dịch bất động sản thực tế tại thị trường Việt Nam, đi qua năm vị trí trong chuỗi giao dịch: môi giới, chủ sàn, nhà đầu tư cá nhân, công ty đầu tư, công ty đào tạo.
Bài viết mang tính tham khảo, không thay thế tư vấn thuế hay tư vấn pháp lý cho một trường hợp cụ thể. Đất nông nghiệp của tổ chức, đất đang cho thuê theo hợp đồng dài hạn hay đất có tranh chấp là những trường hợp mỗi hồ sơ một khác. Bạn nên hỏi cơ quan thuế nơi có đất, tham vấn luật sư khi có tranh chấp, và kiểm tra tình trạng pháp lý thửa đất tại cơ quan đăng ký đất đai nơi có bất động sản.
Căn cứ pháp lý được đọc nguyên văn và kiểm hiệu lực ngày 30/9/2026. Nghị quyết 216/2025/QH15, đọc bằng nhận dạng ký tự từ bản ký số. Nghị định 292/2025/NĐ-CP, toàn văn trên Cơ sở dữ liệu quốc gia về pháp luật. Luật Thuế sử dụng đất nông nghiệp năm 1993. Luật Thuế sử dụng đất phi nông nghiệp số 48/2010/QH12.
🎁 TẶNG BẠN: bộ “15 năm kinh nghiệm mua bán nhà đất” — nhận miễn phí tại mục Quà tặng.
Để lại một bình luận