🎁 TẶNG BẠN: bộ “15 năm kinh nghiệm mua bán nhà đất” — nhận miễn phí tại mục Quà tặng.
Tóm tắt nhanh: Tiền sử dụng đất là khoản tiền nộp một lần cho Nhà nước khi được giao đất ở, được công nhận quyền sử dụng đất hoặc được cho phép chuyển sang đất ở. Nó không phải thuế đất. Từ 01/01/2026, căn cứ tính không còn 3 mà là 5, theo Điều 5 Nghị quyết 254/2025/QH15.
Nội dung bài viết
- Tiền sử dụng đất là gì?
- Tiền sử dụng đất có phải là thuế đất không?
- Khi nào bạn phải nộp tiền sử dụng đất, khi nào không?
- Căn cứ tính tiền sử dụng đất năm 2026 gồm mấy thứ?
- Tiền sử dụng đất tính theo công thức nào?
- Hạn mức đất ở quyết định gì trong con số bạn phải nộp?
- Chuyển đất vườn, ao lên đất ở thì tính ra sao?
- Ai được miễn, ai được giảm tiền sử dụng đất?
- Ba tầng sửa đổi khiến phần lớn bài hướng dẫn đang sai
- Quy trình tính và thông báo diễn ra trong bao nhiêu ngày?
- Nợ tiền sử dụng đất có được ghi vào sổ đỏ không?
- Chậm nộp tiền sử dụng đất bị phạt thế nào?
- Sáu hiểu nhầm làm người mua trả oan tiền
- Ba việc làm được ngay hôm nay
Có bốn khoản tiền dính tới nhà đất mà gần như ai cũng gọi lẫn vào nhau: tiền sử dụng đất, tiền thuê đất, thuế sử dụng đất phi nông nghiệp, lệ phí trước bạ. Bốn khoản này khác nhau về bản chất, về người thu, về số lần nộp và về độ lớn. Gọi nhầm một khoản không chỉ là chuyện chữ nghĩa. Nó làm bạn chuẩn bị sai tiền trước khi đi nộp hồ sơ.
Bài này là bài gốc của cụm chi phí trên mrealvn.com. Nó trả lời ba câu: khoản này là gì, khi nào bạn phải nộp, và con số được tính ra từ đâu.
Có một lý do nữa để bài này phải viết lại từ đầu trong năm 2026. Ngày 31/01/2026, Chính phủ ban hành Nghị định 50/2026/NĐ-CP. Khoản 3 Điều 14 của nghị định đó bãi bỏ thẳng Điều 3 Nghị định 103/2024/NĐ-CP, tức là bãi bỏ chính điều luật quy định căn cứ tính tiền sử dụng đất. Chúng tôi chạy lại kết quả tìm kiếm cho cụm từ khoá này ngày 25/9/2026 và không kết quả nào trong tám kết quả đầu nhắc tới việc đó.
Tiền sử dụng đất là gì?
Là số tiền bạn trả cho Nhà nước để được đứng tên sử dụng một diện tích đất với mục đích có thu tiền. Trả một lần, cho suốt thời gian sử dụng đất đó.
Khoản 1 Điều 153 Luật Đất đai số 31/2024/QH15, đọc theo bản hợp nhất 44/VBHN-VPQH đăng Công báo số 174 ngày 01/4/2026, xếp tiền sử dụng đất ở vị trí đầu tiên trong chín khoản thu ngân sách từ đất đai. Ngay dưới nó là tiền thuê đất. Cách xa hơn, ở điểm e và điểm h, là thuế sử dụng đất và phí, lệ phí. Luật đã tách bạch ngay từ chỗ liệt kê.
Điều 1 Nghị định 103/2024/NĐ-CP nói rõ ba nhóm trường hợp phát sinh khoản tiền này:
- Nhà nước giao đất có thu tiền sử dụng đất. Ví dụ quen thuộc nhất là cá nhân được giao đất ở, theo khoản 1 Điều 119 Luật Đất đai.
- Nhà nước cho phép chuyển mục đích sử dụng đất sang loại đất thuộc trường hợp giao đất có thu tiền. Đây chính là việc thường được gọi là chuyển lên thổ cư.
- Nhà nước công nhận quyền sử dụng đất, điều chỉnh quyết định giao đất, điều chỉnh quy hoạch chi tiết mà phát sinh nghĩa vụ tài chính. Nhóm này ứng với lúc bạn làm sổ lần đầu cho phần đất đang sử dụng.
Chú ý hai chữ một lần. Đây là điểm phân biệt gốc với mọi khoản còn lại. Nộp xong tiền sử dụng đất, bạn không phải nộp lại khoản đó hằng năm. Cái nộp hằng năm là một khoản khác, mang tên khác, do một luật khác quy định.
Chưa chắc thửa đất của mình đang là loại đất nào? Bài ký hiệu các loại đất giải mã đúng dòng ký hiệu trên bản đồ địa chính. Bài đất thổ cư là gì nói về loại đất mà mọi thủ tục chuyển mục đích đều hướng tới.
Tiền sử dụng đất có phải là thuế đất không?
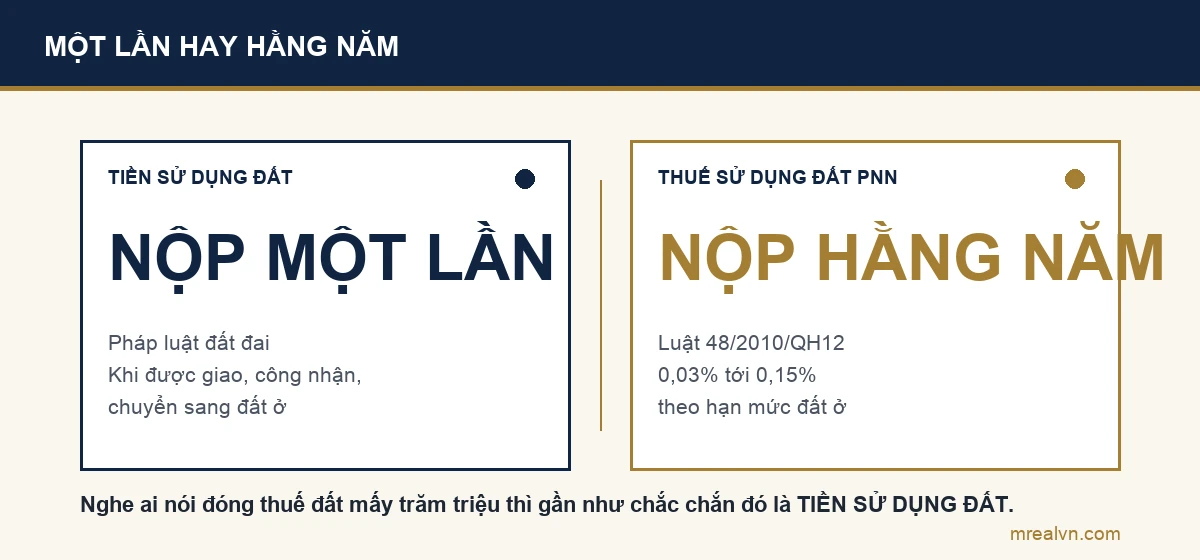
Không. Và đây là câu hỏi mà chính Google ghi nhận là người đọc hay hỏi nhất quanh cụm từ này.
Thuế là khoản thu theo luật thuế, thu định kỳ, dựa trên việc bạn đang nắm giữ tài sản. Tiền sử dụng đất là khoản thu theo pháp luật đất đai, thu một lần, dựa trên việc Nhà nước trao cho bạn quyền sử dụng một thửa đất. Hai thứ nằm ở hai hệ thống văn bản khác nhau và do hai căn cứ khác nhau sinh ra.
| Khoản tiền | Bản chất | Số lần nộp | Căn cứ gốc |
|---|---|---|---|
| Tiền sử dụng đất | Trả để được giao, được công nhận, được chuyển mục đích sang đất ở | Một lần | Điểm a khoản 1 Điều 153 Luật Đất đai, Nghị định 103/2024/NĐ-CP |
| Tiền thuê đất | Trả để được thuê đất của Nhà nước | Một lần cho cả thời gian thuê, hoặc hằng năm | Điểm b khoản 1 Điều 153 Luật Đất đai, Điều 120 Luật Đất đai |
| Thuế sử dụng đất phi nông nghiệp | Thuế thu trên việc đang sử dụng đất ở, đất sản xuất kinh doanh phi nông nghiệp | Hằng năm | Luật Thuế sử dụng đất phi nông nghiệp số 48/2010/QH12 |
| Lệ phí trước bạ | Lệ phí đăng ký quyền sở hữu, quyền sử dụng với cơ quan nhà nước | Mỗi lần đăng ký sang tên | Khoản 1 Điều 8 Nghị định 10/2022/NĐ-CP, mức 0,5% |
Cách đọc bảng: cột căn cứ được đọc nguyên văn ngày 25/9/2026 từ bản hợp nhất Luật Đất đai, Nghị định 10/2022/NĐ-CP và Luật số 48/2010/QH12.
Ba con số của thuế sử dụng đất phi nông nghiệp đáng nhớ vì chúng nhỏ hơn người ta tưởng rất nhiều. Biểu thuế lũy tiến với đất ở là 0,03% cho diện tích trong hạn mức, 0,07% cho phần vượt không quá 3 lần hạn mức, và 0,15% cho phần vượt trên 3 lần hạn mức. Đó là thuế suất trên giá đất theo bảng giá, thu mỗi năm.
Chi tiết cách tính và cách khai nằm ở bài thuế sử dụng đất phi nông nghiệp và bài tờ khai thuế sử dụng đất phi nông nghiệp.
Lệ phí trước bạ nhà đất thì cố định ở mức 0,5%. Bài lệ phí trước bạ nhà đất bóc kỹ cách tính giá tính lệ phí và danh sách trường hợp được miễn, trong đó có tặng cho giữa vợ chồng, cha mẹ và con.
Vậy nên khi nghe ai đó nói “đóng thuế đất mấy trăm triệu”, gần như chắc chắn họ đang nói về tiền sử dụng đất, không phải thuế. Gọi đúng tên giúp bạn tra đúng văn bản.
Khi nào bạn phải nộp tiền sử dụng đất, khi nào không?
Không phải cứ có đất là phải nộp. Ranh giới nằm ở chỗ Nhà nước trao đất cho bạn theo hình thức nào.
Luật Đất đai chia ba hình thức trao đất, và chỉ một trong ba phát sinh tiền sử dụng đất:
- Giao đất không thu tiền sử dụng đất, Điều 118. Cá nhân trực tiếp sản xuất nông nghiệp được giao đất nông nghiệp trong hạn mức thuộc nhóm này. Người sử dụng đất rừng cũng vậy.
- Giao đất có thu tiền sử dụng đất, Điều 119. Cá nhân được giao đất ở nằm ngay khoản 1. Đây là nhóm phải nộp.
- Cho thuê đất, Điều 120. Nhóm này nộp tiền thuê đất, không nộp tiền sử dụng đất.
| Tình huống của bạn | Có phải nộp tiền sử dụng đất? |
|---|---|
| Được Nhà nước giao đất ở | Có, theo khoản 1 Điều 119 |
| Chuyển đất vườn, ao, đất nông nghiệp sang đất ở | Có, và tính theo mức riêng của Nghị quyết 254/2025/QH15 |
| Làm sổ lần đầu cho đất đang ở mà chưa có giấy tờ | Có thể có, tùy nguồn gốc và thời điểm sử dụng đất |
| Mua bán, sang tên một thửa đất ở đã có sổ | Không. Bên bán nộp thuế thu nhập cá nhân, bên mua nộp lệ phí trước bạ |
| Nhận thừa kế, nhận tặng cho đất ở đã có sổ | Không phát sinh tiền sử dụng đất |
| Cá nhân được giao đất nông nghiệp trong hạn mức | Không, đây là giao đất không thu tiền theo Điều 118 |
| Thuê đất của Nhà nước để kinh doanh | Không, nộp tiền thuê đất |
Cách đọc bảng: cột phải dựa trên Điều 118, Điều 119, Điều 120 và Điều 121 Luật Đất đai, đối chiếu phạm vi điều chỉnh tại Điều 1 Nghị định 103/2024/NĐ-CP. Đọc nguyên văn ngày 25/9/2026.
Dòng thứ tư là dòng hay bị hiểu sai nhất. Khi bạn mua một thửa đất ở đã có sổ, người bán đã nộp tiền sử dụng đất từ trước rồi. Bạn không nộp lại. Các khoản bạn phải lo là thuế thu nhập cá nhân của bên bán, lệ phí trước bạ, phí công chứng và phí thẩm định hồ sơ.
Bài chi phí sang tên sổ đỏ liệt kê đủ, và bài phí công chứng nhà đất đi sâu vào một khoản trong đó. Riêng phần của người bán nằm ở bài thuế thu nhập cá nhân bán nhà.
Dòng thứ ba thì ngược lại, rất dễ bị bỏ sót. Khi bạn xin cấp giấy chứng nhận quyền sử dụng đất lần đầu cho phần đất đang ở mà chưa có giấy tờ, nghĩa vụ tiền sử dụng đất có thể phát sinh. Mức phát sinh tùy nguồn gốc và thời điểm sử dụng đất, theo các Điều 9 tới Điều 12 Nghị định 103/2024/NĐ-CP. Bài làm sổ đỏ mất bao nhiêu tiền 1m2 gom các khoản của lần cấp sổ đầu tiên vào một chỗ.
Còn nếu thửa bạn định mua là đất nông nghiệp và bạn định xây nhà trên đó, khoản tiền sử dụng đất sẽ xuất hiện ngay khi bạn xin chuyển mục đích. Bài đất nông nghiệp có được xây nhà không giải thích vì sao không thể bỏ qua bước đó.
Căn cứ tính tiền sử dụng đất năm 2026 gồm mấy thứ?
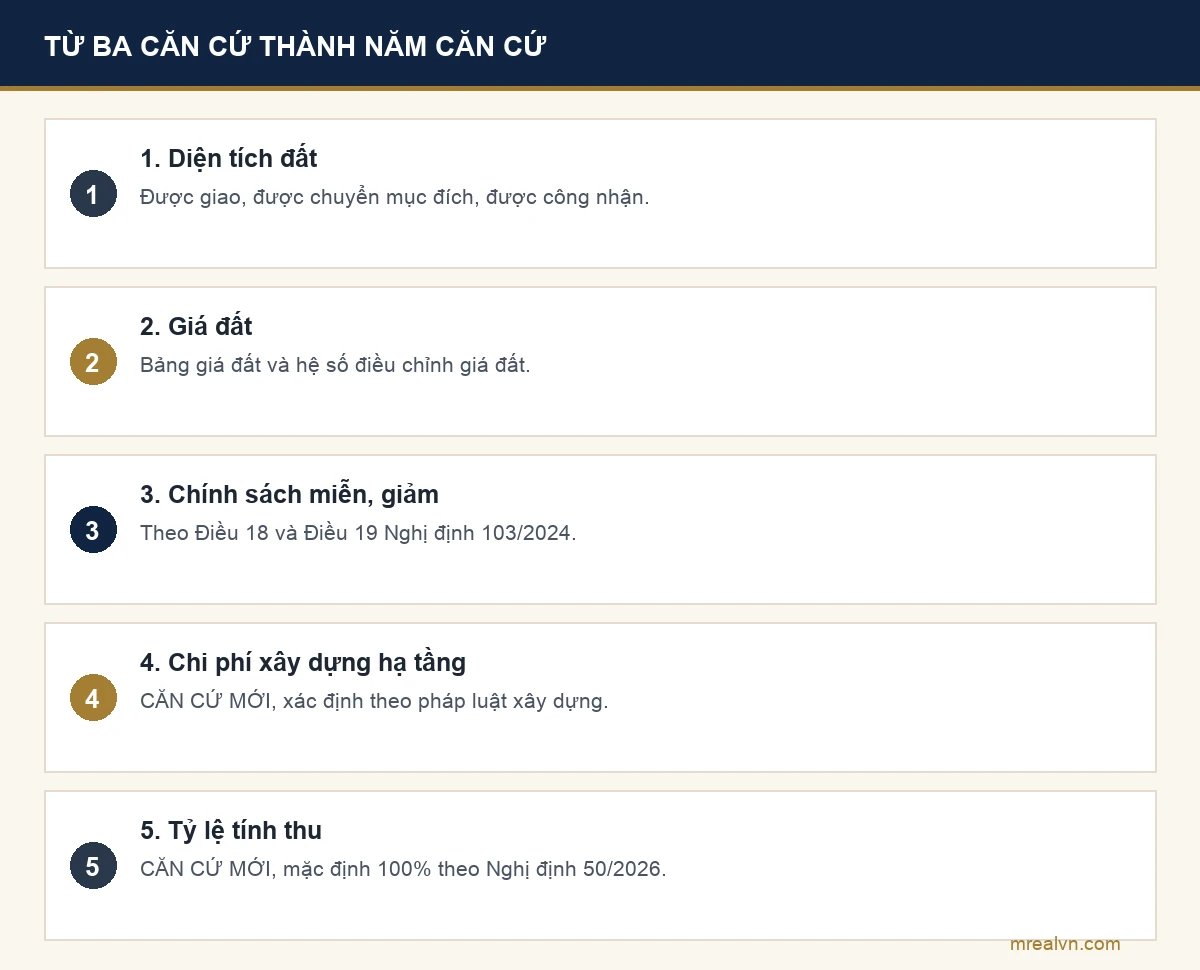
Năm thứ. Không phải ba như hầu hết bài viết trên mạng đang ghi.
Đây là thay đổi mà chúng tôi cho là quan trọng nhất trong bài này, nên xin đi chậm.
Khoản 1 Điều 155 Luật Đất đai liệt kê ba căn cứ: diện tích đất, giá đất, và chính sách miễn giảm. Điều 3 Nghị định 103/2024/NĐ-CP chép lại đúng ba căn cứ đó. Gần như toàn bộ bài hướng dẫn đang xếp hạng cho cụm từ khoá này đều dừng ở con số ba.
Ngày 11/12/2025, Quốc hội thông qua Nghị quyết 254/2025/QH15, hiệu lực từ 01/01/2026. Khoản 1 Điều 5 của nghị quyết liệt kê năm căn cứ tính tiền sử dụng đất:
- Diện tích đất được giao, được chuyển mục đích sử dụng, được công nhận quyền sử dụng đất.
- Giá đất theo bảng giá đất và hệ số điều chỉnh giá đất. Trường hợp đấu giá thì giá đất là giá trúng đấu giá.
- Chính sách miễn, giảm tiền sử dụng đất của Nhà nước.
- Chi phí xây dựng hạ tầng, xác định theo pháp luật về xây dựng. Đây là căn cứ mới.
- Tỷ lệ tính thu tiền sử dụng đất đối với từng loại đất theo đối tượng và hình thức sử dụng đất. Đây cũng là căn cứ mới.
Hai căn cứ cuối chưa từng có trong Điều 155 Luật Đất đai. Và khoản 3 Điều 13 Nghị quyết 254/2025/QH15 viết thẳng rằng khi nghị quyết này và các luật khác quy định khác nhau về cùng một vấn đề thì thực hiện theo nghị quyết.
Sau đó Chính phủ đi thêm hai bước. Điều 3 Nghị định 50/2026/NĐ-CP chi tiết hóa năm căn cứ đó, trong đó khoản 5 ấn định tỷ lệ tính thu tiền sử dụng đất là 100%, trừ một số trường hợp được nêu đích danh. Rồi khoản 3 Điều 14 cùng nghị định bãi bỏ Điều 3 Nghị định 103/2024/NĐ-CP, đóng lại điều luật cũ.
Nghĩa là, tại thời điểm bạn đọc bài này, tra “căn cứ tính tiền sử dụng đất” trong Nghị định 103/2024/NĐ-CP sẽ dẫn bạn tới một điều đã không còn hiệu lực. Đây là kiểu lỗi không nhìn thấy được bằng mắt, vì bản gốc trên mạng vẫn hiển thị đầy đủ chữ.
Hai căn cứ về giá đất cũng vừa đổi chủ. Theo khoản 3 Điều 7 Nghị quyết 254/2025/QH15, Hội đồng nhân dân cấp tỉnh quyết định bảng giá đất và áp dụng từ 01/01/2026. Theo khoản 2 Điều 8, Ủy ban nhân dân cấp tỉnh ban hành hệ số điều chỉnh giá đất áp dụng từ ngày 01/01 hằng năm.
Bài bảng giá đất 2026 nói kỹ về bảng giá mới. Bài cách tính giá đất theo m2 chỉ cách lần ra con số cho đúng vị trí thửa của bạn.
Tiền sử dụng đất tính theo công thức nào?
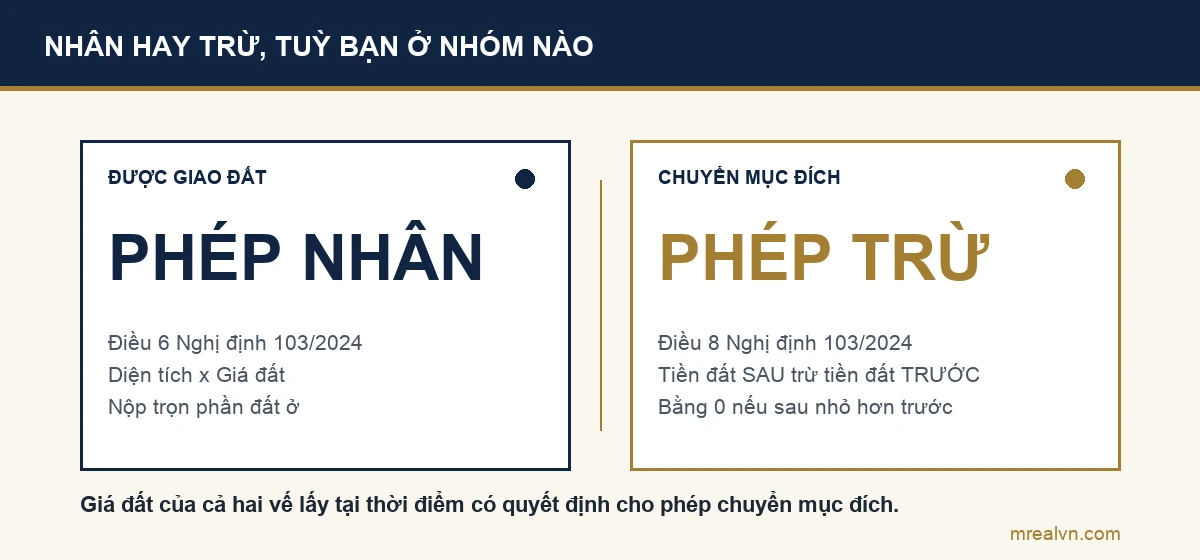
Hai công thức, tùy bạn rơi vào nhóm giao đất hay nhóm chuyển mục đích.
Nhóm một, được giao đất. Khoản 1 Điều 6 Nghị định 103/2024/NĐ-CP viết công thức gọn:
Tiền sử dụng đất = Diện tích đất tính tiền sử dụng đất × Giá đất tính tiền sử dụng đất
Diện tích lấy theo quyết định giao đất. Giá đất lấy theo Điều 5 của chính nghị định, mà Điều 5 này đã được khoản 1 Điều 13 Nghị định 50/2026/NĐ-CP viết lại thành giá đất trong bảng giá đất kèm hệ số điều chỉnh giá đất.
Nhóm hai, được chuyển mục đích. Điều 8 Nghị định 103/2024/NĐ-CP dùng phép trừ:
Tiền sử dụng đất = Tiền sử dụng đất của loại đất SAU khi chuyển − Tiền đất của loại đất TRƯỚC khi chuyển
Ý tưởng rất dễ hiểu. Bạn đã trả một phần giá trị cho mảnh đất khi nó còn là đất nông nghiệp, nên phần đó được trừ ra. Cái bạn phải bù là phần chênh lệch giữa giá đất ở và giá đất trước đó.
Ba chi tiết trong công thức trừ này hay bị bỏ qua:
- Nếu tiền của loại đất sau khi chuyển nhỏ hơn hoặc bằng tiền đất trước khi chuyển thì tiền sử dụng đất bằng không. Câu này nằm ngay trong khoản 1 Điều 8.
- Đất nông nghiệp được Nhà nước cho thuê trả tiền hằng năm thì tiền đất trước khi chuyển bằng không. Điểm c khoản 2 Điều 8. Tức là không có gì để trừ, bạn nộp trọn phần đất ở.
- Giá đất dùng cho cả hai vế là giá tại thời điểm có quyết định cho phép chuyển mục đích, không phải giá lúc bạn nộp hồ sơ. Khoản 4 Điều 8.
Tiêu đề Điều 8 đã được điểm a khoản 4 Điều 13 Nghị định 50/2026/NĐ-CP sửa lại, thêm một mệnh đề loại trừ: công thức trừ này không áp dụng cho trường hợp quy định tại điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15. Nhóm được loại trừ đó chính là nhóm đất vườn, ao xen kẹp, sẽ nói ở mục dưới.
Hạn mức đất ở quyết định gì trong con số bạn phải nộp?
Quyết định rất nhiều. Hạn mức là cái mốc chia đôi hóa đơn của bạn.
Hạn mức giao đất ở là diện tích đất ở tối đa mà địa phương đặt ra cho một hộ gia đình hoặc cá nhân. Con số này do cơ quan có thẩm quyền ở tỉnh quy định, nên mỗi tỉnh một khác, và trong cùng một tỉnh thì khu vực đô thị khác khu vực nông thôn.
Ba chỗ hạn mức xen vào con số cuối cùng:
- Mức miễn, giảm tiền sử dụng đất. Điều 18 Nghị định 103/2024/NĐ-CP miễn tiền sử dụng đất cho một số đối tượng, nhưng chỉ trong hạn mức đất ở. Vượt hạn mức là hết phần miễn.
- Mức thu khi chuyển đất vườn, ao sang đất ở. Điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 chia ba bậc theo hạn mức.
- Bậc thuế sử dụng đất phi nông nghiệp hằng năm. Ba mức 0,03%, 0,07% và 0,15% cũng chia theo hạn mức.
Nói cách khác, cùng một diện tích, cùng một vị trí, hai người ở hai tỉnh khác nhau có thể trả hai con số rất khác nhau chỉ vì hạn mức của hai tỉnh khác nhau. Bài hạn mức đất ở chỉ cách tra hạn mức của tỉnh bạn trong bốn bước, và đó là việc nên làm trước khi ước lượng bất cứ con số nào.
Chuyển đất vườn, ao lên đất ở thì tính ra sao?
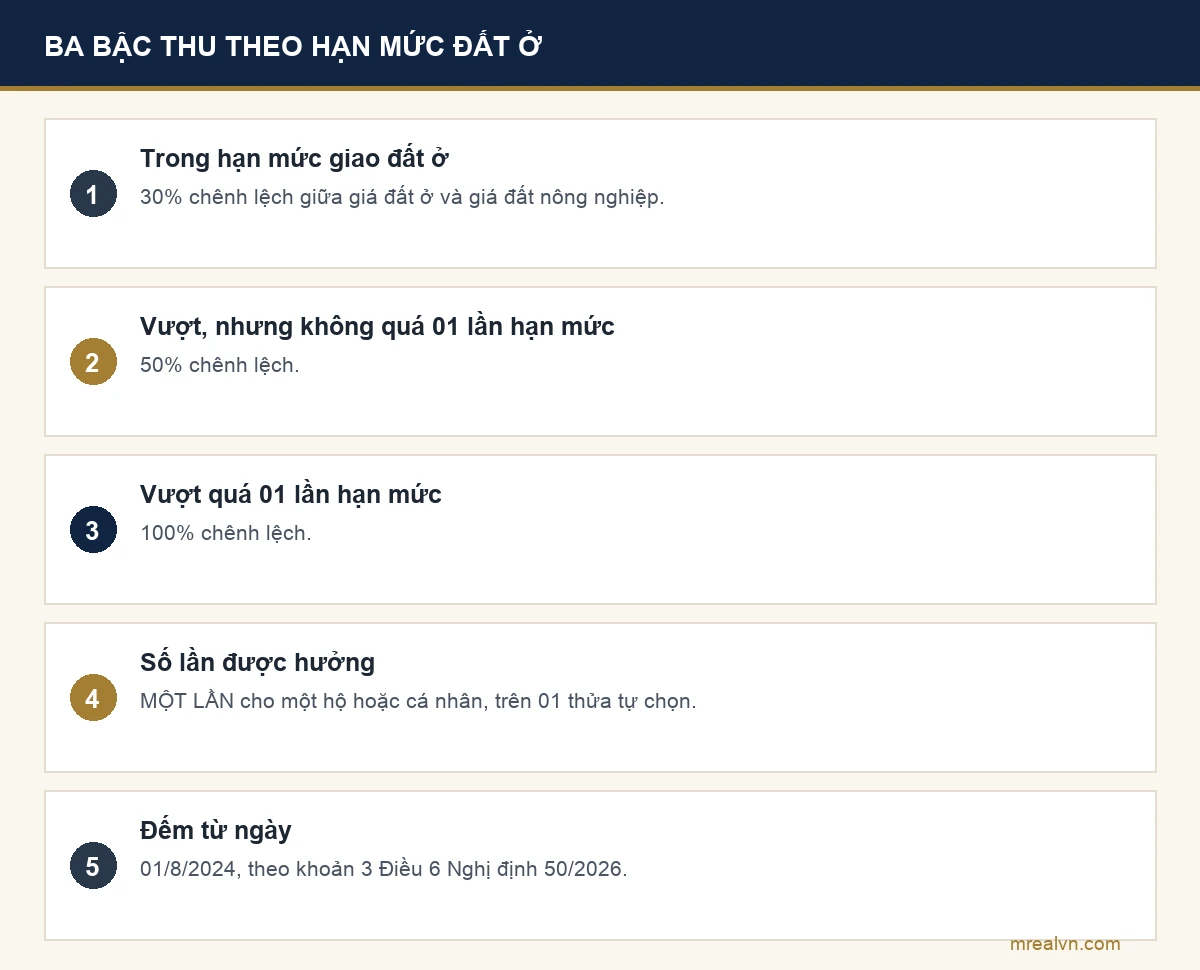
Theo một mức riêng, nhẹ hơn công thức trừ ở Điều 8, và chỉ dùng được một lần trong đời.
Điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 đặt ra ba bậc thu. Cả ba đều tính trên chênh lệch giữa tiền sử dụng đất theo giá đất ở và tiền sử dụng đất theo giá đất nông nghiệp, lấy tại thời điểm có quyết định cho phép chuyển mục đích:
- 30% chênh lệch với diện tích trong hạn mức giao đất ở tại địa phương.
- 50% chênh lệch với diện tích vượt hạn mức nhưng không quá 01 lần hạn mức.
- 100% chênh lệch với diện tích vượt quá 01 lần hạn mức.
Điều 6 Nghị định 50/2026/NĐ-CP đặt thêm hàng rào cho mức ưu đãi này. Nó chỉ áp dụng một lần cho một hộ gia đình hoặc cá nhân, và tính trên 01 thửa đất do chính người đó chọn. Lần chuyển mục đích sau, dù trên thửa đó hay thửa khác, tính đủ 100% chênh lệch. Số lần chuyển mục đích được đếm từ ngày 01/8/2024.
Có một cửa còn mở tới cuối năm nay. Khoản 2 Điều 12 Nghị định 50/2026/NĐ-CP cho phép hộ gia đình, cá nhân đã có quyết định cho phép chuyển mục đích trong khoảng từ 01/8/2024 đến trước 01/01/2026 được đề nghị cơ quan thuế tính lại tiền sử dụng đất theo mức mới.
Đã nộp đủ rồi mà tính lại ra số thấp hơn thì được hoàn phần chênh. Văn bản đề nghị phải nộp chậm nhất trước ngày 01/01/2027. Nộp từ 01/01/2027 trở đi thì không còn được áp dụng.
Điều kiện áp dụng, cách ước con số trước khi đi nộp và bốn sai lầm hay gặp nằm ở bài riêng: chuyển đất vườn lên thổ cư hết bao nhiêu tiền. Còn toàn bộ trình tự xin phép chuyển mục đích thì ở bài chuyển mục đích sử dụng đất.
Ai được miễn, ai được giảm tiền sử dụng đất?
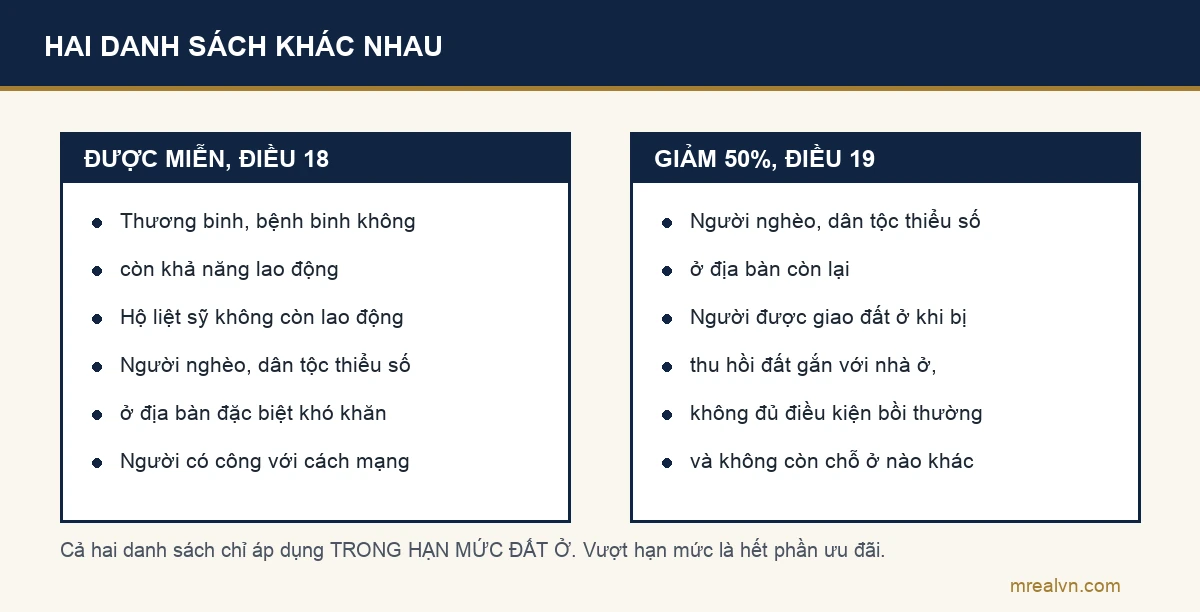
Danh sách nằm ở Điều 18 và Điều 19 Nghị định 103/2024/NĐ-CP, đã được Nghị định 291/2025/NĐ-CP sửa ngày 06/11/2025.
Được miễn, theo khoản 1 Điều 18, trong hạn mức đất ở:
- Thương binh hoặc bệnh binh không còn khả năng lao động, hộ gia đình liệt sỹ không còn lao động chính, khi thực hiện chính sách nhà ở, đất ở.
- Người nghèo, hộ gia đình hoặc cá nhân là người dân tộc thiểu số sinh sống tại địa bàn có điều kiện kinh tế xã hội đặc biệt khó khăn, biên giới, hải đảo.
- Người phải di dời khi Nhà nước thu hồi đất do có nguy cơ đe dọa tính mạng con người.
- Hộ gia đình, người có công với cách mạng thuộc diện được miễn theo pháp luật về người có công, quy định tại khoản 3 Điều 18.
Được giảm 50%, theo khoản 1 Điều 19 bản sửa bởi Nghị định 291/2025/NĐ-CP, gồm hai nhóm:
- Người nghèo, hộ gia đình hoặc cá nhân là người dân tộc thiểu số sinh sống ở các địa bàn không thuộc nhóm đặc biệt khó khăn kể trên.
- Người được giao đất ở khi Nhà nước thu hồi đất gắn với nhà ở phải di chuyển chỗ ở, mà không đủ điều kiện bồi thường về đất ở và không có chỗ ở nào khác trong địa bàn cấp xã.
Hai điểm thủ tục đáng nhớ. Thứ nhất, khoản 1 Điều 10 Nghị quyết 254/2025/QH15 quy định trường hợp được miễn thì không phải làm thủ tục xác định giá đất, không phải làm thủ tục đề nghị miễn, trừ khi chỉ được miễn một số năm. Thứ hai, thẩm quyền quyết định số tiền được giảm với hộ gia đình, cá nhân thuộc về Chi cục trưởng Chi cục thuế hoặc Chi cục thuế khu vực, theo điểm b khoản 8 Điều 19.
Nếu bạn nghĩ mình thuộc diện miễn hoặc giảm, việc cần làm là mang giấy tờ chứng minh đi cùng hồ sơ ngay từ đầu, thay vì nộp tiền xong rồi mới xin. Xin sau là một hành trình dài hơn nhiều.
Ba tầng sửa đổi khiến phần lớn bài hướng dẫn đang sai
Nghị định gốc về tiền sử dụng đất đã bị sửa hai lần trong mười lăm tháng, và bị một nghị quyết của Quốc hội chồng lên. Đây là lý do kỹ thuật khiến gần như mọi bài viết cũ đều lệch ở ít nhất một chỗ.
| Mốc | Văn bản | Việc nó làm |
|---|---|---|
| 30/7/2024 | Nghị định 103/2024/NĐ-CP | Văn bản gốc về tiền sử dụng đất, tiền thuê đất |
| 11/12/2025 | Nghị quyết 254/2025/QH15 | Đổi căn cứ tính từ 3 thành 5, đặt mức 30% và 50% cho đất vườn ao, hiệu lực 01/01/2026 |
| 06/11/2025 | Nghị định 291/2025/NĐ-CP | Sửa 22 nhóm nội dung của Nghị định 103/2024, trong đó có Điều 17, 18, 19 về miễn giảm |
| 31/01/2026 | Nghị định 50/2026/NĐ-CP | Sửa tiếp 24 nhóm nội dung, bãi bỏ Điều 3 và Điều 23 của Nghị định 103/2024 |
Cách đọc bảng: bốn văn bản được đọc nguyên văn ngày 25/9/2026 trên Công báo Chính phủ và Cổng thông tin điện tử Chính phủ. Cột phải ghi theo điều khoản thi hành của từng văn bản.
Hệ quả rất cụ thể. Một bài viết tháng 2/2025 nói về căn cứ tính tiền sử dụng đất sẽ dẫn Điều 3 Nghị định 103/2024, điều nay đã bị bãi bỏ. Một bài tháng 4/2025 nói về giảm tiền sử dụng đất sẽ dẫn khoản 1 Điều 19 bản cũ, trong khi bản đang áp dụng là bản đã sửa tháng 11/2025. Không ai cố tình viết sai. Văn bản chạy nhanh hơn bài viết.
Cách tự bảo vệ, dùng được cho bất kỳ chủ đề pháp lý nào: trước khi tin một con số, mở văn bản gốc, nhìn xuống mục điều khoản thi hành của các văn bản ban hành sau nó, và tìm chữ “bãi bỏ” kèm số điều. Mất mười phút, tránh được một quyết định sai.
Quy trình tính và thông báo diễn ra trong bao nhiêu ngày?
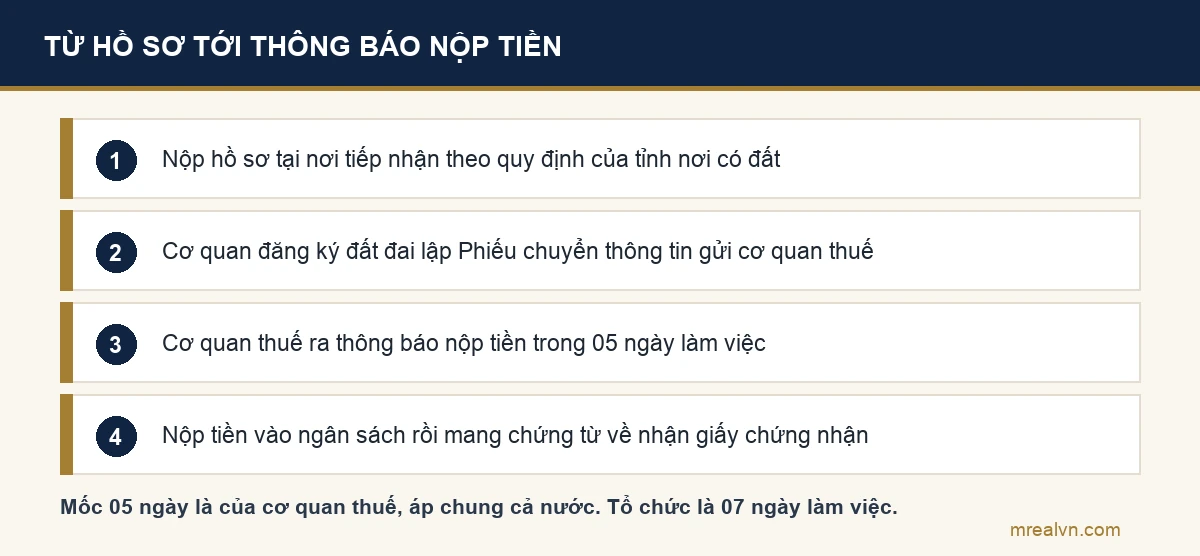
Có hai mốc ngày chắc chắn trên cả nước, và một phần còn lại thì tùy tỉnh.
Điều 21 Nghị định 103/2024/NĐ-CP, bản đã sửa bởi khoản 12 Điều 13 Nghị định 50/2026/NĐ-CP, ấn định thời hạn của cơ quan thuế:
- 05 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ, với hộ gia đình và cá nhân. Cơ quan thuế tính số tiền phải nộp, tính số được giảm, ban hành thông báo và gửi cho người sử dụng đất.
- 07 ngày làm việc kể từ ngày nhận đủ hồ sơ, với tổ chức kinh tế, tổ chức có vốn đầu tư nước ngoài và người gốc Việt Nam định cư ở nước ngoài.
- Phiếu chuyển thông tin là mắt xích giữa hai cơ quan. Văn phòng đăng ký đất đai hoặc bộ phận một cửa liên thông lập phiếu này rồi chuyển sang cơ quan thuế. Thiếu phiếu thì đồng hồ chưa chạy.
Phần còn lại của thủ tục thì không có con số chung. Từ 31/01/2026, khoản 1 Điều 15 Nghị định 49/2026/NĐ-CP giao Ủy ban nhân dân cấp tỉnh quy định trình tự, thủ tục hành chính về đất đai. Nơi nộp hồ sơ, danh mục giấy tờ và tổng số ngày giải quyết vì thế là chuyện của từng tỉnh, không phải chuyện toàn quốc. Bài thủ tục đất đai theo tỉnh giải thích thay đổi này và chỉ cách tra quyết định của tỉnh nơi có đất.
Một chi tiết nữa cần biết: theo khoản 4 Điều 5 Nghị quyết 254/2025/QH15, quyết định giao đất, cho thuê đất hay cho phép chuyển mục đích không còn phải ghi giá đất. Đừng đi tìm con số trên tờ quyết định, nó nằm trong thông báo của cơ quan thuế.
Nợ tiền sử dụng đất có được ghi vào sổ đỏ không?
Có, nhưng chỉ với một số đối tượng, và số nợ sẽ hiện ngay trên giấy chứng nhận.
Điều 22 Nghị định 103/2024/NĐ-CP, bản sửa bởi khoản 8 Điều 1 Nghị định 291/2025/NĐ-CP, mô tả cơ chế ghi nợ. Đối tượng được ghi nợ, mức được ghi nợ và thời hạn ghi nợ không nằm trong nghị định này, mà theo nghị định về bồi thường, hỗ trợ, tái định cư và nghị định về cấp giấy chứng nhận. Trường hợp điển hình là người được bố trí tái định cư theo khoản 3 Điều 111 Luật Đất đai.
Ba điều nên biết nếu bạn đang cân nhắc cửa này:
- Thông báo của cơ quan thuế phải tách rõ ba số: tổng tiền phải nộp, số được ghi nợ, và số không được ghi nợ. Bạn nộp phần không được ghi nợ trước để lấy sổ.
- Số tiền ghi nợ và thời hạn ghi nợ được in lên giấy chứng nhận. Nghĩa là mọi bên nhận chuyển nhượng, nhận thế chấp đều nhìn thấy.
- Trả hết nợ thì phải làm thêm một bước xóa nợ. Nộp lại bản gốc giấy chứng nhận kèm chứng từ, và giấy chứng nhận được trả lại trong 01 ngày làm việc, theo điểm c khoản 3 Điều 22.
Sổ còn ghi nợ tiền sử dụng đất là một trong những thứ cần soi khi bạn mua nhà đất. Bài cách đọc sổ đỏ chỉ chỗ dòng ghi nợ nằm ở đâu, còn bài cách kiểm tra pháp lý nhà đất đặt việc này vào chuỗi kiểm tra đầy đủ trước khi đặt cọc.
Chậm nộp tiền sử dụng đất bị phạt thế nào?
Phải nộp thêm tiền chậm nộp, tính theo pháp luật quản lý thuế, trừ trường hợp được ghi nợ.
Điều 45 Nghị định 103/2024/NĐ-CP viết ngắn gọn đúng một câu như vậy. Nghị định không tự đặt ra mức phạt riêng, mà dẫn sang Luật Quản lý thuế và các văn bản hướng dẫn. Chúng tôi không đưa con số cụ thể ở đây vì mức tiền chậm nộp do pháp luật quản lý thuế quy định và có thể đổi. Hỏi thẳng cơ quan thuế nơi có đất là cách chắc chắn nhất.
Hai điểm thực tế đáng lưu:
- Khiếu nại không làm dừng nghĩa vụ nộp. Điều 46 của cùng nghị định ghi rõ: trong thời gian chờ giải quyết khiếu nại, người khiếu nại vẫn phải nộp đúng hạn và nộp đủ số tiền đã được thông báo.
- Đề nghị tính lại theo chính sách mới cũng có thể phát sinh tiền chậm nộp. Điểm b và điểm c khoản 2 Điều 12 Nghị định 50/2026/NĐ-CP nêu rõ trường hợp tính lại xong vẫn còn thiếu thì phải nộp tiền chậm nộp trên phần thiếu.
- Ghi nợ là ngoại lệ duy nhất. Điều 45 loại trừ đúng một trường hợp khỏi tiền chậm nộp, là trường hợp được ghi nợ tiền sử dụng đất theo quy định của pháp luật.
Chưa có sổ thì không sang tên được, không thế chấp được, và việc đăng ký biến động đất đai cũng dừng lại. Chi phí cơ hội của việc treo một khoản tiền sử dụng đất thường lớn hơn chính khoản tiền đó.
Sáu hiểu nhầm làm người mua trả oan tiền
Những chỗ chúng tôi thấy lặp lại nhiều nhất khi ngồi soát hồ sơ cùng người mua và người bán trong hơn 15 năm và hơn 100 giao dịch.
- Tưởng mua đất ở đã có sổ thì phải nộp tiền sử dụng đất. Không. Khoản đó đã được nộp từ khi thửa đất được công nhận là đất ở.
- Tưởng tiền sử dụng đất tính trên cả thửa. Với nhóm chuyển mục đích, nó tính trên phần diện tích được chuyển, và chia bậc theo hạn mức.
- Tưởng hạn mức đất ở là con số chung cả nước. Mỗi tỉnh một quyết định riêng, đô thị khác nông thôn.
- Tưởng ưu đãi 30% dùng được nhiều lần. Điều 6 Nghị định 50/2026/NĐ-CP giới hạn một lần cho một hộ gia đình hoặc cá nhân, trên 01 thửa đất được chọn.
- Tưởng con số nằm trên quyết định cho phép chuyển mục đích. Từ 01/01/2026 quyết định không ghi giá đất nữa. Con số nằm ở thông báo của cơ quan thuế.
- Tưởng bài viết năm ngoái vẫn dùng được. Nghị định gốc đã bị sửa hai lần và một điều đã bị bãi bỏ hẳn.
Trước khi xuống tiền cho một thửa đất mà bạn định chuyển lên thổ cư, hãy ước con số tiền sử dụng đất và cộng vào giá mua. Bài mua nhà lần đầu và bài định giá nhà đất đặt phép cộng đó vào một bảng ngân sách hoàn chỉnh. Nếu thửa đang thế chấp, còn một bước nữa là giải chấp sổ đỏ.
Câu hỏi thường gặp
Tiền sử dụng đất là tiền gì? Là khoản tiền người sử dụng đất trả cho Nhà nước khi được giao đất có thu tiền sử dụng đất, được công nhận quyền sử dụng đất, hoặc được cho phép chuyển mục đích sử dụng đất sang loại đất có thu tiền. Khoản này nộp một lần, được xếp tại điểm a khoản 1 Điều 153 Luật Đất đai và quy định chi tiết tại Nghị định 103/2024/NĐ-CP.
Tiền sử dụng đất có phải là thuế không? Không. Tiền sử dụng đất là khoản thu theo pháp luật đất đai, nộp một lần khi Nhà nước trao quyền sử dụng đất. Thuế sử dụng đất phi nông nghiệp là thuế thu hằng năm theo Luật số 48/2010/QH12 trên diện tích đất bạn đang sử dụng, với thuế suất 0,03% đến 0,15% tùy phần trong hay ngoài hạn mức.
Tiền sử dụng đất được tính như thế nào? Với trường hợp được giao đất, tiền sử dụng đất bằng diện tích nhân giá đất, theo khoản 1 Điều 6 Nghị định 103/2024/NĐ-CP. Với trường hợp chuyển mục đích, tiền sử dụng đất bằng tiền của loại đất sau khi chuyển trừ đi tiền đất trước khi chuyển, theo Điều 8. Riêng đất vườn, ao xen kẹp chuyển sang đất ở thì tính theo ba bậc 30%, 50% và 100% chênh lệch.
Năm 2026 đất lên thổ cư bao nhiêu tiền? Không có một con số chung, vì nó phụ thuộc bảng giá đất của tỉnh, vị trí thửa đất, diện tích chuyển và hạn mức đất ở tại địa phương. Cái có thể nói chắc là tỷ lệ thu: 30% chênh lệch trong hạn mức, 50% cho phần vượt hạn mức nhưng không quá 01 lần hạn mức, 100% cho phần vượt quá 01 lần hạn mức, theo điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15.
Làm cách nào để đóng tiền sử dụng đất? Bạn không tự tính rồi nộp. Cơ quan đăng ký đất đai hoặc bộ phận một cửa liên thông lập Phiếu chuyển thông tin gửi cơ quan thuế. Cơ quan thuế tính và ra thông báo nộp tiền trong 05 ngày làm việc với hộ gia đình, cá nhân. Bạn nộp theo thông báo đó vào ngân sách nhà nước rồi mang chứng từ về để nhận giấy chứng nhận.
Nộp 50% tiền sử dụng đất là trường hợp nào? Có hai nhóm hay bị nhắc lẫn. Nhóm thứ nhất là mức thu 50% chênh lệch với phần diện tích vượt hạn mức nhưng không quá 01 lần hạn mức khi chuyển đất vườn, ao sang đất ở. Nhóm thứ hai là giảm 50% tiền sử dụng đất cho người nghèo và người dân tộc thiểu số theo khoản 1 Điều 19 Nghị định 103/2024/NĐ-CP, bản sửa bởi Nghị định 291/2025/NĐ-CP.
Tiền sử dụng đất có phải nộp hằng năm không? Không. Tiền sử dụng đất nộp một lần. Có hai khoản nộp hằng năm hay bị nhầm với nó. Một là tiền thuê đất, nếu bạn thuê đất của Nhà nước theo hình thức trả tiền hằng năm. Hai là thuế sử dụng đất phi nông nghiệp, nếu bạn đang sử dụng đất ở hoặc đất sản xuất kinh doanh phi nông nghiệp.
Đã nộp tiền sử dụng đất trước 01/01/2026 có được tính lại không? Có, với nhóm chuyển mục đích từ đất vườn, ao, đất nông nghiệp sang đất ở đã có quyết định cho phép từ 01/8/2024 đến trước 01/01/2026. Khoản 2 Điều 12 Nghị định 50/2026/NĐ-CP cho phép đề nghị cơ quan thuế tính lại, và hoàn phần chênh nếu số tính lại thấp hơn số đã nộp. Văn bản đề nghị phải nộp chậm nhất trước ngày 01/01/2027.
Ba việc làm được ngay hôm nay
- Gọi đúng tên khoản tiền bạn đang phải lo. Mua đất ở có sổ thì lo lệ phí trước bạ và thuế thu nhập cá nhân, không phải tiền sử dụng đất. Chuyển lên thổ cư mới là tiền sử dụng đất. Gọi đúng tên thì mới tra đúng văn bản.
- Tra hạn mức giao đất ở của tỉnh nơi có thửa đất. Đây là con số chia đôi hóa đơn của bạn, và nó khác nhau giữa các tỉnh cũng như giữa đô thị và nông thôn.
- Nếu đã chuyển mục đích trong khoảng 01/8/2024 tới trước 01/01/2026, kiểm lại ngay xem mình có thuộc diện được tính lại không. Hạn nộp văn bản đề nghị là trước ngày 01/01/2027, sau mốc đó thì cửa đóng.
Về người viết bài này
Bài viết do Nguyễn Trung Ninh (nhà sáng lập), Nguyễn Thị Huyền (nhà đồng sáng lập) và đội ngũ MREAL biên soạn và kiểm chứng. Hơn 15 năm và hơn 100 giao dịch bất động sản thực tế tại thị trường Việt Nam, đi qua năm vị trí trong chuỗi giao dịch: môi giới, chủ sàn, nhà đầu tư cá nhân, công ty đầu tư, công ty đào tạo.
Bài viết mang tính tham khảo, không thay thế tư vấn pháp lý hay tư vấn thuế cho một hồ sơ cụ thể. Con số của mỗi thửa đất phụ thuộc bảng giá đất, hệ số điều chỉnh giá đất và hạn mức đất ở do địa phương quyết định, nên phải tra theo tỉnh nơi có đất.
Bạn nên kiểm tra tình trạng pháp lý thửa đất tại cơ quan đăng ký đất đai và hỏi cơ quan thuế nơi có đất trước khi tính một con số cụ thể. Từ 31/01/2026, trình tự và thủ tục hành chính về đất đai do ủy ban nhân dân cấp tỉnh quy định, theo khoản 1 Điều 15 Nghị định 49/2026/NĐ-CP.
Căn cứ pháp lý được đọc nguyên văn ngày 25/9/2026 trên Công báo Chính phủ và Cổng thông tin điện tử Chính phủ. Về đất đai: Luật Đất đai số 31/2024/QH15 qua bản hợp nhất 44/VBHN-VPQH ngày 16/3/2026, Công báo số 174 ngày 01/4/2026.
Về tiền sử dụng đất: Nghị định 103/2024/NĐ-CP ngày 30/7/2024, Nghị định 291/2025/NĐ-CP ngày 06/11/2025, Nghị quyết 254/2025/QH15 ngày 11/12/2025, Nghị định 50/2026/NĐ-CP ngày 31/01/2026. Về thủ tục hành chính đất đai: Nghị định 49/2026/NĐ-CP ngày 31/01/2026. Về các khoản tiền liên quan: Nghị định 10/2022/NĐ-CP về lệ phí trước bạ và Luật Thuế sử dụng đất phi nông nghiệp số 48/2010/QH12.
🎁 TẶNG BẠN: bộ “15 năm kinh nghiệm mua bán nhà đất” — nhận miễn phí tại mục Quà tặng.
Để lại một bình luận