🎁 TẶNG BẠN: bộ “15 năm kinh nghiệm mua bán nhà đất” — nhận miễn phí tại mục Quà tặng.
Tóm tắt nhanh: Thuế sử dụng đất phi nông nghiệp là khoản thuế hằng năm của người có đất ở, đất sản xuất kinh doanh, tính bằng diện tích nhân giá 1 m² nhân thuế suất. Đất ở trong hạn mức chịu 0,03%; từ năm thứ hai nộp một lần, chậm nhất ngày 31/10.
Nội dung bài viết
- Thuế sử dụng đất phi nông nghiệp là gì?
- Loại đất nào phải nộp, loại nào không?
- Ai là người nộp thuế?
- Cách tính thuế sử dụng đất phi nông nghiệp thế nào?
- Thuế suất đất ở tính theo bậc ra sao?
- Căn hộ chung cư tính thuế đất thế nào?
- Hạn nộp thuế đất phi nông nghiệp năm 2026 là khi nào?
- Khi nào phải nộp tờ khai, khi nào không?
- Có nhiều thửa đất ở thì khai tổng hợp ra sao?
- Ai được miễn, ai được giảm thuế?
- Từ 01/7/2026 đổi gì, còn gì đang dự thảo?
- Năm lỗi làm bạn nộp sai hoặc nộp chậm
- Ba việc làm được ngay hôm nay
Mỗi năm, nhiều chủ nhà chỉ nhớ tới khoản thuế này khi cầm tờ thông báo trên tay, và không biết con số trong đó từ đâu ra. Khoản tiền thường không lớn, nhưng nộp chậm vẫn phát sinh nghĩa vụ, và người có nhiều thửa đất ở có thể bị tính bậc thuế cao hơn mà không để ý.
Năm 2026 có thêm một lý do để đọc lại. Từ ngày 01/7/2026, Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP có hiệu lực, trong đó có quy định miễn thuế cho hộ gia đình, cá nhân có số thuế hằng năm từ 50.000 đồng trở xuống. Bài này đi qua công thức, thuế suất, cách tính cho căn hộ chung cư, hạn nộp, miễn giảm và những gì đang còn ở dạng dự thảo. Căn cứ được đọc ngày 13/9/2026 từ Cổng Thông tin điện tử Chính phủ.
Thuế sử dụng đất phi nông nghiệp là gì?
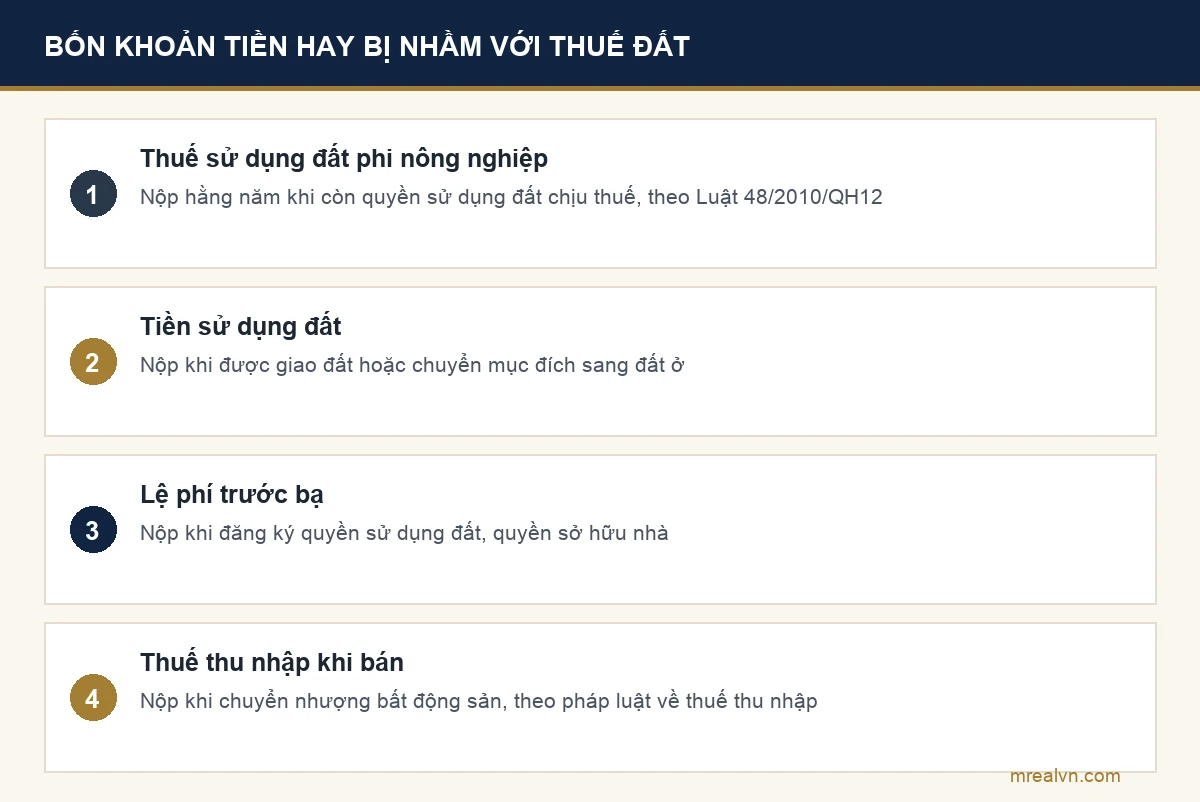
Đây là loại thuế đánh trên việc sử dụng đất không thuộc nhóm đất nông nghiệp, quy định tại Luật Thuế sử dụng đất phi nông nghiệp số 48/2010/QH12, được Quốc hội thông qua ngày 17/6/2010 và có hiệu lực từ 01/01/2012. Người dân hay gọi tắt là “thuế đất” hoặc “thuế nhà đất hằng năm”.
- Là thuế định kỳ, không phải phí một lần. Khoản này phát sinh mỗi năm bạn còn quyền sử dụng đất chịu thuế, khác với lệ phí trước bạ chỉ nộp khi đăng ký quyền.
- Đánh trên đất, không đánh trên nhà. Căn cứ tính thuế là diện tích đất và giá đất; ngôi nhà xây trên đất không được cộng vào giá tính thuế, trừ cách phân bổ riêng cho nhà chung cư.
- Luật gốc đã chạy hơn 14 năm. Từ 01/01/2012, luật này thay cho Pháp lệnh thuế nhà, đất năm 1992 và pháp lệnh sửa đổi năm 1994.
- Khung quản lý thuế đổi từ 01/7/2026. Việc khai, nộp, miễn thuế thực hiện theo Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP.
Đừng nhầm khoản này với các khoản tiền khác gắn với đất. Tiền sử dụng đất phát sinh khi được giao đất hoặc chuyển mục đích, xem bài chuyển đất vườn lên thổ cư hết bao nhiêu tiền. Lệ phí trước bạ phát sinh khi đăng ký quyền, xem bài lệ phí trước bạ nhà đất. Thuế thu nhập phát sinh khi bán, xem bài thuế thu nhập cá nhân khi bán nhà.
Loại đất nào phải nộp, loại nào không?
Điều 2 Luật 48/2010/QH12 xác định ba nhóm đất chịu thuế. Điều 3 liệt kê bảy nhóm đất phi nông nghiệp không chịu thuế vì không dùng vào mục đích kinh doanh.
| Chịu thuế (Điều 2) | Không chịu thuế (Điều 3) |
|---|---|
| Đất ở tại nông thôn, đất ở tại đô thị | Đất công cộng: giao thông, thuỷ lợi, văn hoá, y tế, giáo dục, thể thao phục vụ lợi ích công cộng, di tích, danh lam |
| Đất sản xuất, kinh doanh phi nông nghiệp: khu công nghiệp, mặt bằng cơ sở sản xuất kinh doanh, khai thác chế biến khoáng sản, sản xuất vật liệu xây dựng, làm đồ gốm | Đất cơ sở tôn giáo; đất nghĩa trang, nghĩa địa; đất sông ngòi, kênh rạch, mặt nước chuyên dùng |
| Đất thuộc nhóm không chịu thuế nhưng dùng vào mục đích kinh doanh | Đất có đình, đền, miếu, am, từ đường, nhà thờ họ; đất trụ sở cơ quan, công trình sự nghiệp, quốc phòng, an ninh; đất phi nông nghiệp khác theo quy định |
- Đất ở là nhóm chạm tới nhiều người nhất. Hầu hết chủ nhà phố, nhà trong hẻm, chủ căn hộ đều thuộc nhóm đầu tiên của Điều 2.
- Đất không chịu thuế đổi sang kinh doanh thì phải nộp. Khoản 3 Điều 2 kéo đất thuộc Điều 3 vào diện chịu thuế khi dùng vào mục đích kinh doanh.
- Đất nông nghiệp nằm ngoài luật này. Đất trồng cây, đất vườn chưa chuyển mục đích thuộc phạm vi thuế sử dụng đất nông nghiệp, không phải luật 48/2010.
- Loại đất trên sổ quyết định cách tính. Muốn biết thửa của mình thuộc nhóm nào, hãy đọc đúng mục đích sử dụng ghi trên giấy chứng nhận.
Nếu chưa rõ thửa của bạn là đất ở hay không, bài đất thổ cư là gì và bài cách đọc sổ đỏ chỉ ra vị trí dòng mục đích sử dụng trên giấy chứng nhận.
Ai là người nộp thuế?
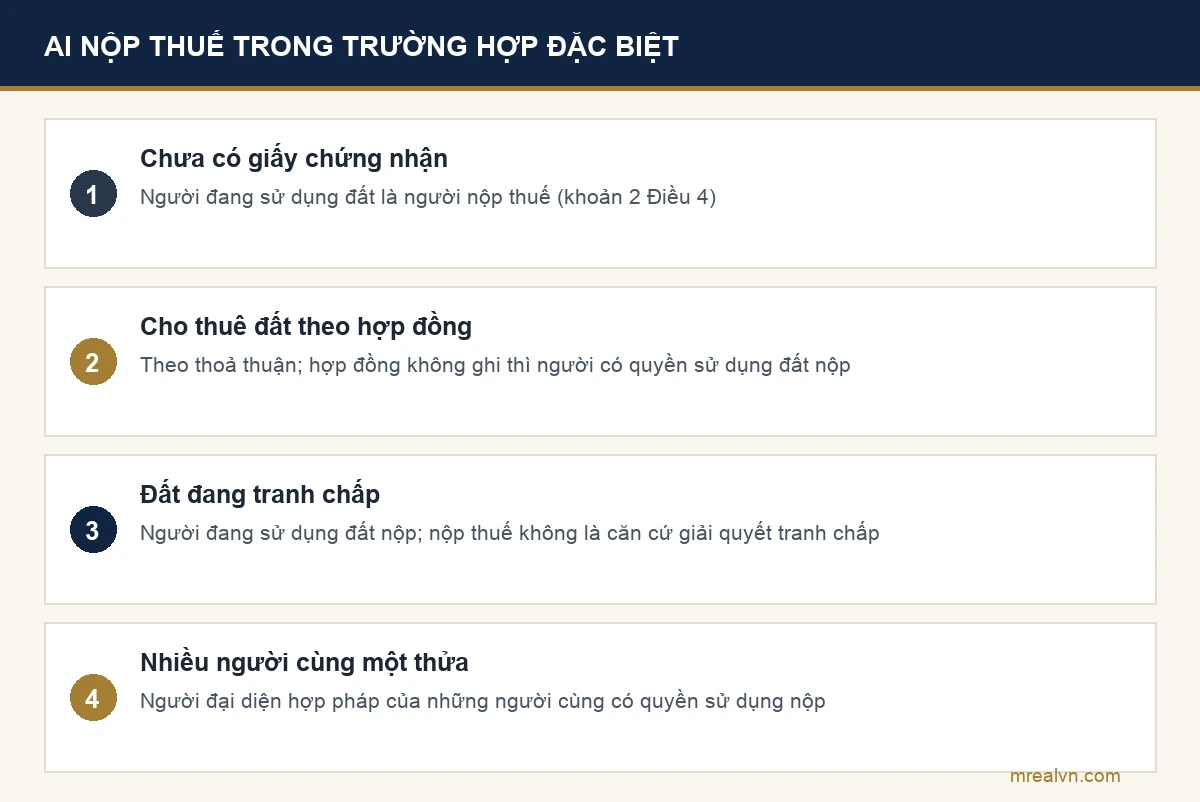
Theo khoản 1 Điều 4 Luật 48/2010/QH12, người nộp thuế là tổ chức, hộ gia đình, cá nhân có quyền sử dụng đất thuộc đối tượng chịu thuế. Luật tách riêng một số trường hợp mà người đứng tên và người đang dùng đất không trùng nhau.
- Chưa có giấy chứng nhận thì người đang sử dụng đất nộp. Khoản 2 Điều 4 không để việc chưa có sổ trở thành lý do không phát sinh thuế.
- Cho thuê đất theo hợp đồng thì theo thoả thuận. Hợp đồng không ghi ai nộp thì người có quyền sử dụng đất là người nộp thuế, theo điểm b khoản 3.
- Đất đang tranh chấp thì người đang dùng nộp. Điểm c khoản 3 nói rõ việc nộp thuế không phải là căn cứ để giải quyết tranh chấp.
- Nhiều người cùng một thửa thì người đại diện nộp. Điểm d khoản 3 giao cho người đại diện hợp pháp của những người cùng có quyền sử dụng thửa đất.
Trường hợp thửa đất thừa kế chưa chia, nhiều anh chị em cùng đứng tên hoặc cùng có quyền là tình huống hay gặp nhất của điểm d. Bài đất thừa kế chưa chia và bài mua nhà sổ chung nói về rủi ro khi nhiều người cùng quyền. Còn nếu bạn đang cho thuê nhà, khoản thuế từ tiền thuê là chuyện khác, xem bài thuế cho thuê nhà.
Cách tính thuế sử dụng đất phi nông nghiệp thế nào?
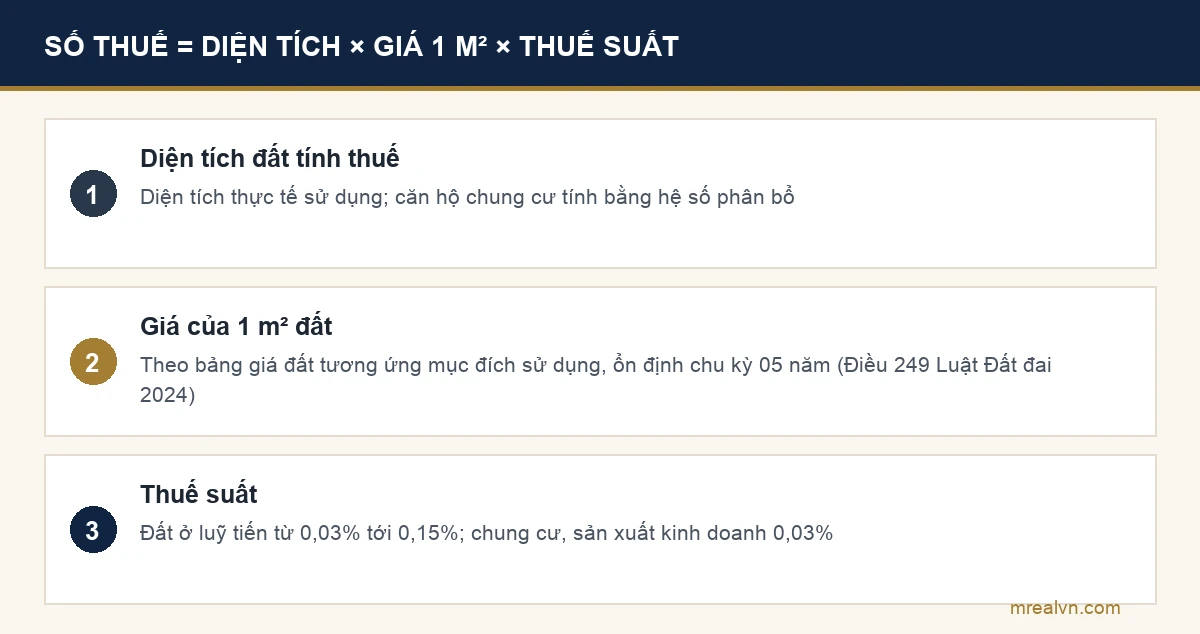
Điều 5 và Điều 6 Luật 48/2010/QH12 cho công thức gốc. Số thuế bằng giá tính thuế nhân thuế suất, trong đó giá tính thuế bằng diện tích đất tính thuế nhân giá của 1 m² đất.
Số thuế phát sinh = Diện tích đất tính thuế × Giá 1 m² đất × Thuế suất
- Diện tích tính thuế là diện tích thực tế sử dụng. Có nhiều thửa đất ở thì lấy tổng diện tích các thửa tính thuế, theo điểm a khoản 2 Điều 6.
- Giá 1 m² lấy theo bảng giá đất. Điều 249 Luật Đất đai 2024 sửa khoản 3 Điều 6: giá của 01 m² đất là giá theo bảng giá đất tương ứng với mục đích sử dụng và được ổn định theo chu kỳ 05 năm.
- Thuế suất tuỳ loại đất và phần diện tích. Đất ở áp biểu luỹ tiến từng phần; nhiều loại đất khác áp mức cố định.
- Số phải nộp còn trừ miễn, giảm. Sau khi tính số thuế phát sinh, người thuộc diện miễn hoặc giảm theo Điều 9, Điều 10 và Nghị định 252/2026/NĐ-CP được trừ tương ứng.
Nguyên văn Điều 249 được Thư Viện Pháp Luật trích lại. Bảng giá đất theo Luật Đất đai 2024 áp dụng từ 01/01/2026, nên nhiều người lo số thuế đất sẽ tăng ngay. Nhận định của MREAL: vì giá tính thuế được ổn định theo chu kỳ 05 năm, số thuế năm nào đổi hay không phụ thuộc vào cách cơ quan thuế xác định chu kỳ. Chúng tôi chưa mở được văn bản hướng dẫn gốc về mốc chu kỳ đang áp. Cách chắc nhất là đối chiếu giá 1 m² ghi trên thông báo thuế của chính bạn qua từng năm.
Nếu muốn hiểu bảng giá đất khác giá thị trường thế nào, bài cách tính giá đất theo m2 và bài định giá nhà đất có phần giải thích.
Thuế suất đất ở tính theo bậc ra sao?
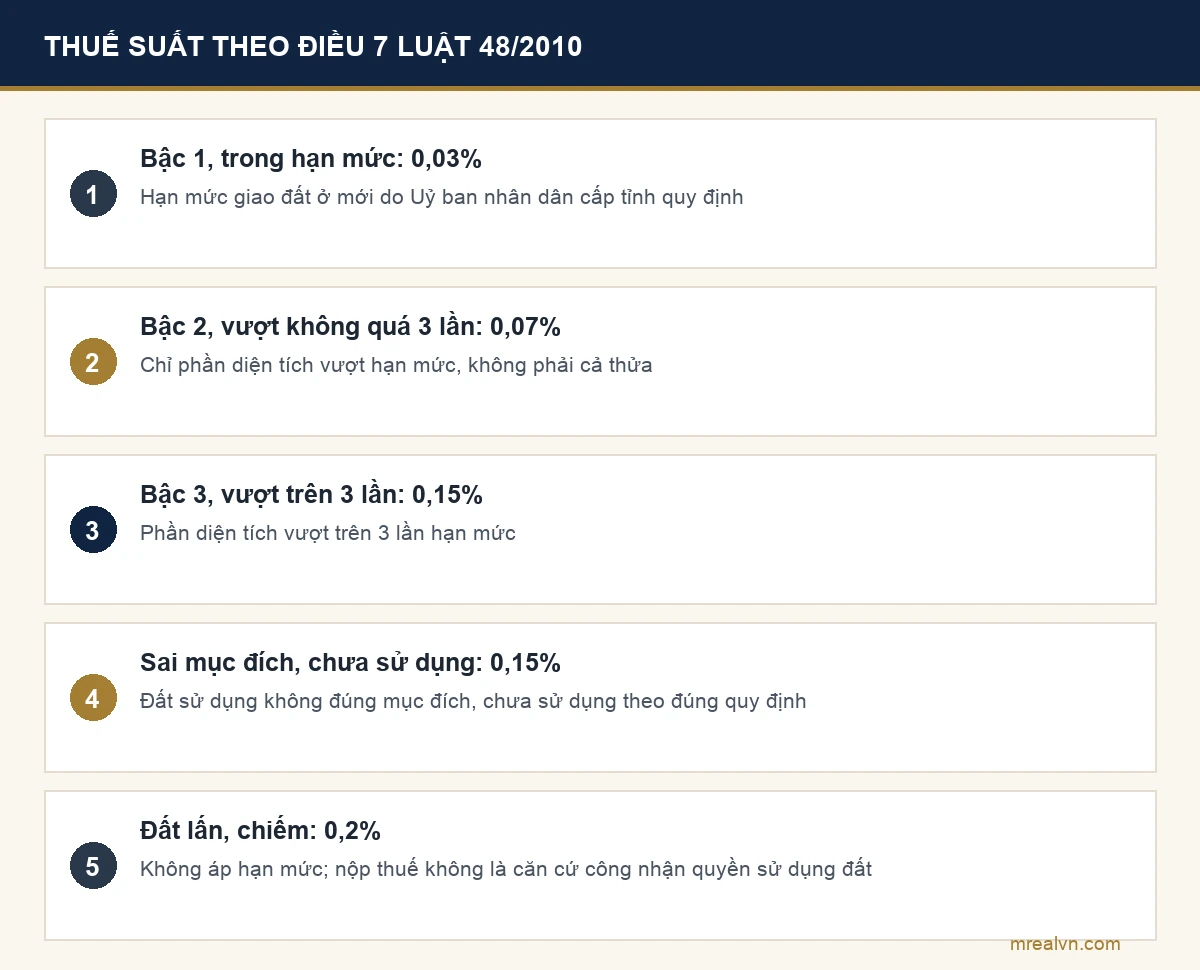
Khoản 1 Điều 7 Luật 48/2010/QH12 áp biểu thuế luỹ tiến từng phần cho đất ở, kể cả đất ở dùng để kinh doanh. “Từng phần” nghĩa là mỗi phần diện tích chịu một mức, không phải cả thửa nhảy lên mức cao nhất.
| Bậc | Phần diện tích đất ở | Thuế suất |
|---|---|---|
| 1 | Trong hạn mức | 0,03% |
| 2 | Phần vượt không quá 3 lần hạn mức | 0,07% |
| 3 | Phần vượt trên 3 lần hạn mức | 0,15% |
- Hạn mức do Uỷ ban nhân dân cấp tỉnh quy định. Khoản 2 Điều 7 lấy hạn mức giao đất ở mới của tỉnh làm căn cứ tính thuế.
- Hạn mức cũ cao hơn thì giữ hạn mức cũ. Đất ở đã có hạn mức theo quy định trước ngày luật có hiệu lực mà cao hơn hạn mức mới thì áp hạn mức cũ; thấp hơn thì áp hạn mức mới.
- Chung cư, sản xuất kinh doanh áp 0,03%. Khoản 3, 4, 5 Điều 7 áp 0,03% cho đất ở nhà chung cư, công trình dưới mặt đất, đất sản xuất kinh doanh và đất Điều 3 dùng để kinh doanh.
- Sai mục đích, bỏ không đúng quy định áp 0,15%. Khoản 6 Điều 7 áp cho đất sử dụng không đúng mục đích và đất chưa sử dụng theo đúng quy định.
- Đất lấn, chiếm áp 0,2%, không áp hạn mức. Khoản 7 Điều 7 còn nói rõ nộp thuế không phải là căn cứ công nhận quyền sử dụng đất hợp pháp với diện tích lấn, chiếm.
Ví dụ minh hoạ với số giả định, không phải hồ sơ thật và không phải hạn mức hay bảng giá của tỉnh nào: một thửa đất ở 150 m², giả sử hạn mức của tỉnh là 100 m², giá trong bảng giá đất là 20 triệu đồng/m².
- Phần trong hạn mức: 100 m² × 20.000.000 đồng × 0,03% = 600.000 đồng.
- Phần vượt hạn mức: 50 m², không quá 3 lần hạn mức, nên 50 m² × 20.000.000 đồng × 0,07% = 700.000 đồng.
- Số thuế phát sinh cả năm: 600.000 + 700.000 = 1.300.000 đồng.
Nếu tính nhầm cả 150 m² theo 0,07%, bạn sẽ ra 2.100.000 đồng, cao hơn cách tính đúng. Ngược lại, tính cả thửa theo 0,03% sẽ ra 900.000 đồng, thấp hơn số phải nộp. Đất có bỏ không, sai mục đích là chuyện đang được bàn nhiều, bài thuế đất bỏ hoang có thêm bối cảnh.
Căn hộ chung cư tính thuế đất thế nào?
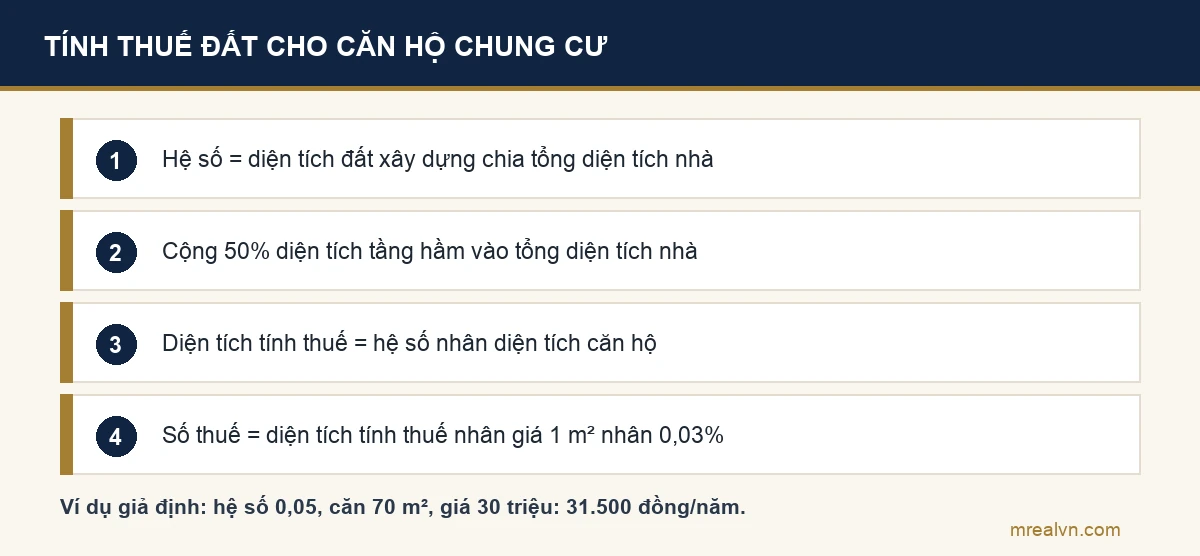
Chủ căn hộ không đứng tên cả thửa đất, nên luật dùng hệ số phân bổ để chia phần đất cho từng căn. Cách tính nằm ở điểm b khoản 2 Điều 6 Luật 48/2010/QH12, thuế suất 0,03% theo khoản 3 Điều 7.
- Tính hệ số phân bổ. Lấy diện tích đất xây dựng nhà chung cư chia cho tổng diện tích nhà của các tổ chức, hộ gia đình, cá nhân sử dụng trong toà nhà.
- Cộng một nửa diện tích tầng hầm nếu có. 50% diện tích tầng hầm mà các chủ sử dụng được cộng vào tổng diện tích nhà khi tính hệ số.
- Nhân hệ số với diện tích căn hộ. Kết quả là diện tích đất tính thuế của căn hộ đó.
-
Nhân với giá 1 m² và 0,03%. Ra số thuế phát sinh hằng năm của căn hộ.
-
Không có bậc luỹ tiến cho căn hộ. Đất ở nhà chung cư áp một mức 0,03%, không tách trong hay ngoài hạn mức.
- Công trình dưới mặt đất có hệ số riêng. Điểm c khoản 2 Điều 6 áp hệ số bằng 0,5 diện tích đất xây dựng chia cho tổng diện tích công trình.
- Nhà ở xã hội dạng căn hộ cũng tính như vậy. Luật không tách nhà ở xã hội ra khỏi cách tính cho nhà chung cư.
Ví dụ minh hoạ với số giả định: toà nhà xây trên 2.000 m² đất, tổng diện tích các căn hộ và phần tầng hầm được cộng là 40.000 m², hệ số phân bổ bằng 2.000 chia 40.000, được 0,05. Căn hộ 70 m² có diện tích đất tính thuế 70 × 0,05 = 3,5 m². Giả sử giá 1 m² là 30 triệu đồng, số thuế phát sinh là 3,5 × 30.000.000 × 0,03% = 31.500 đồng một năm.
Trong ví dụ này, số thuế thấp hơn ngưỡng 50.000 đồng nên thuộc diện miễn theo Nghị định 252/2026/NĐ-CP từ 01/7/2026. Căn của bạn có dưới ngưỡng hay không phải tính bằng số liệu thật của toà nhà và bảng giá đất, không suy ra từ ví dụ. Nếu bạn đang tính mua căn hộ, bài điều kiện mua nhà ở xã hội và bài sổ hồng chung cư bao lâu được cấp là hai bước trước khoản thuế này.
Hạn nộp thuế đất phi nông nghiệp năm 2026 là khi nào?
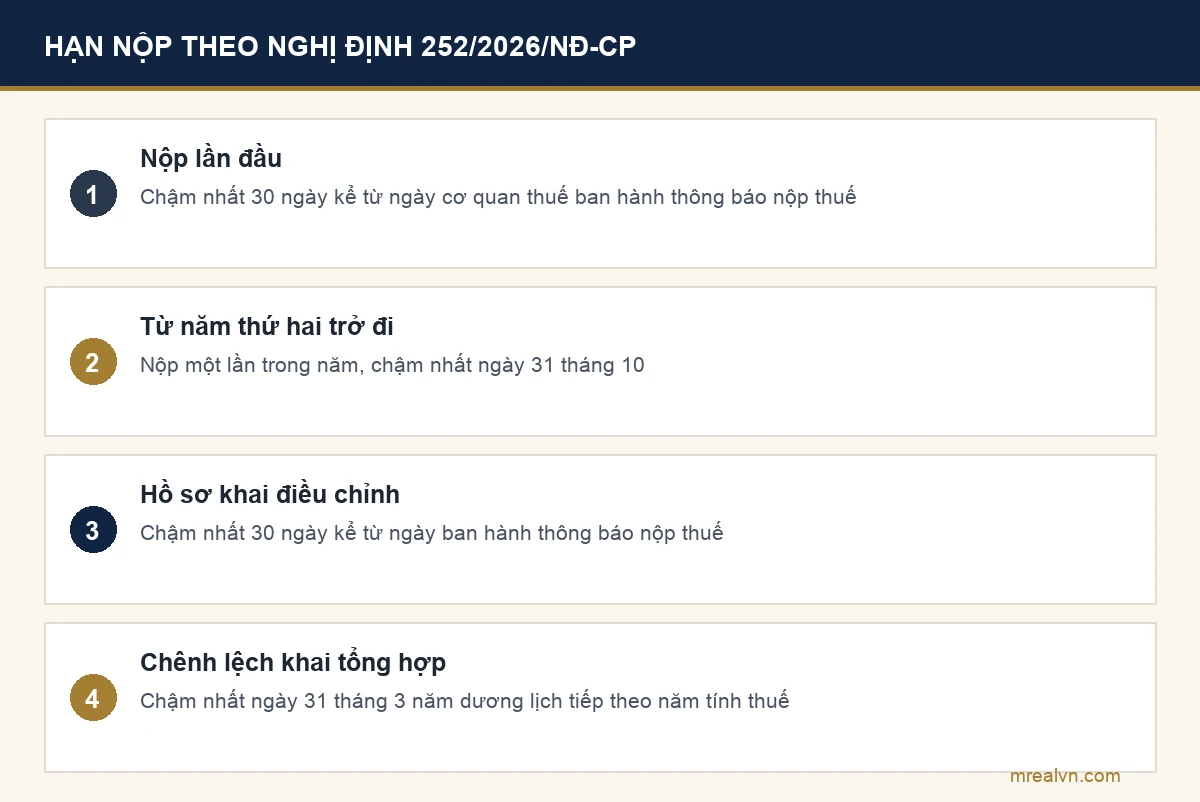
Từ ngày 01/7/2026, thời hạn nộp theo Nghị định 252/2026/NĐ-CP ngày 30/6/2026, hướng dẫn Luật Quản lý thuế số 108/2025/QH15. Với hầu hết chủ nhà đã nộp từ các năm trước, mốc cần nhớ năm 2026 là ngày 31/10.
| Trường hợp | Thời hạn nộp tiền thuế |
|---|---|
| Nộp lần đầu | Chậm nhất 30 ngày kể từ ngày cơ quan thuế ban hành thông báo nộp thuế |
| Từ năm thứ hai trở đi | Nộp một lần trong năm, chậm nhất ngày 31 tháng 10 |
| Hồ sơ khai điều chỉnh | Chậm nhất 30 ngày kể từ ngày ban hành thông báo nộp thuế |
| Tiền chênh lệch theo tờ khai tổng hợp | Chậm nhất ngày 31 tháng 3 năm dương lịch tiếp theo năm tính thuế |
- Mốc 31/10 áp cho người đã nộp từ năm trước. Nếu năm 2025 bạn đã nộp khoản này, thì năm 2026 hạn cuối là ngày 31/10/2026.
- Người mới có đất tính theo thông báo. Lần đầu, 30 ngày đếm từ ngày cơ quan thuế ban hành thông báo, không phải từ ngày bạn nhận được giấy.
- Chênh lệch khai tổng hợp nộp vào năm sau. Người có nhiều thửa đất ở phải khai tổng hợp nộp phần chênh lệch chậm nhất 31/3 năm sau.
- Làm theo hướng dẫn trên thông báo. Nơi nộp, tài khoản nộp và cách nộp được ghi trên thông báo nộp thuế của cơ quan thuế quản lý thửa đất.
Nguyên văn các mốc này được đọc từ bản PDF Nghị định 252/2026/NĐ-CP trên Cổng Thông tin điện tử Chính phủ và đối chiếu bài Thư Viện Pháp Luật ngày 07/9/2026.
Khi nào phải nộp tờ khai, khi nào không?
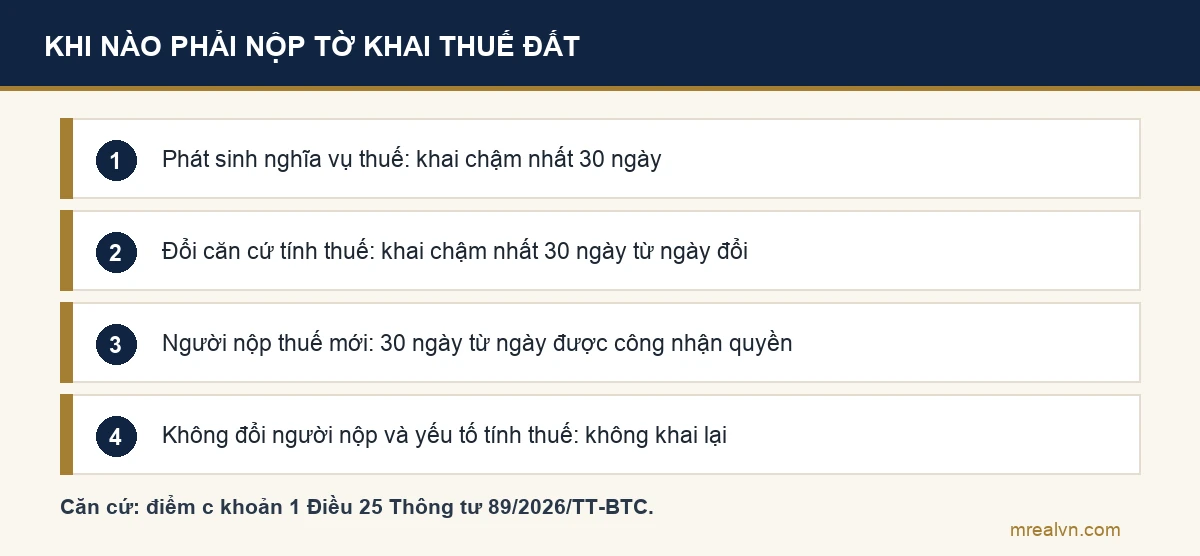
Nộp tờ khai và nộp tiền là hai việc khác nhau. Tờ khai giúp cơ quan thuế xác định nghĩa vụ; nộp tiền là thực hiện nghĩa vụ đó. Thông tư 89/2026/TT-BTC hướng dẫn thời hạn nộp hồ sơ khai tại điểm c khoản 1 Điều 25, theo bài của LuatVietnam ngày 11/8/2026.
- Khi phát sinh nghĩa vụ thuế. Nộp hồ sơ khai chậm nhất 30 ngày kể từ ngày phát sinh nghĩa vụ thuế sử dụng đất phi nông nghiệp.
- Khi đổi căn cứ tính thuế. Có thay đổi làm tăng hoặc giảm số thuế thì nộp hồ sơ khai chậm nhất 30 ngày kể từ ngày phát sinh thay đổi.
- Người nộp thuế mới. Nộp hồ sơ khai chậm nhất 30 ngày kể từ ngày được công nhận quyền sử dụng đất theo pháp luật đất đai.
- Không đổi gì thì không khai lại hằng năm. Trong chu kỳ ổn định, người nộp thuế không phải kê khai lại nếu không đổi người nộp thuế và không đổi các yếu tố làm thay đổi số thuế.
Việc đổi người nộp thuế thường xảy ra sau mua bán, tặng cho, thừa kế. Khi đó bạn sẽ đi qua thủ tục đăng ký biến động đất đai và, nếu là chuyển nhượng, thủ tục sang tên sổ đỏ. Tách thửa, hợp thửa làm đổi diện tích cũng là thay đổi căn cứ tính thuế, xem bài thủ tục tách thửa đất.
Nhận định của MREAL: khi mua bán nhà đất giữa năm, hai bên nên ghi rõ trong hợp đồng ai chịu khoản thuế đất của năm đó. Luật không cấm thoả thuận này, và ghi trước thì đỡ tranh cãi khi thông báo thuế về tay người mua. Bài chi phí sang tên sổ đỏ liệt kê các khoản khác nên thoả thuận cùng lúc.
Có nhiều thửa đất ở thì khai tổng hợp ra sao?
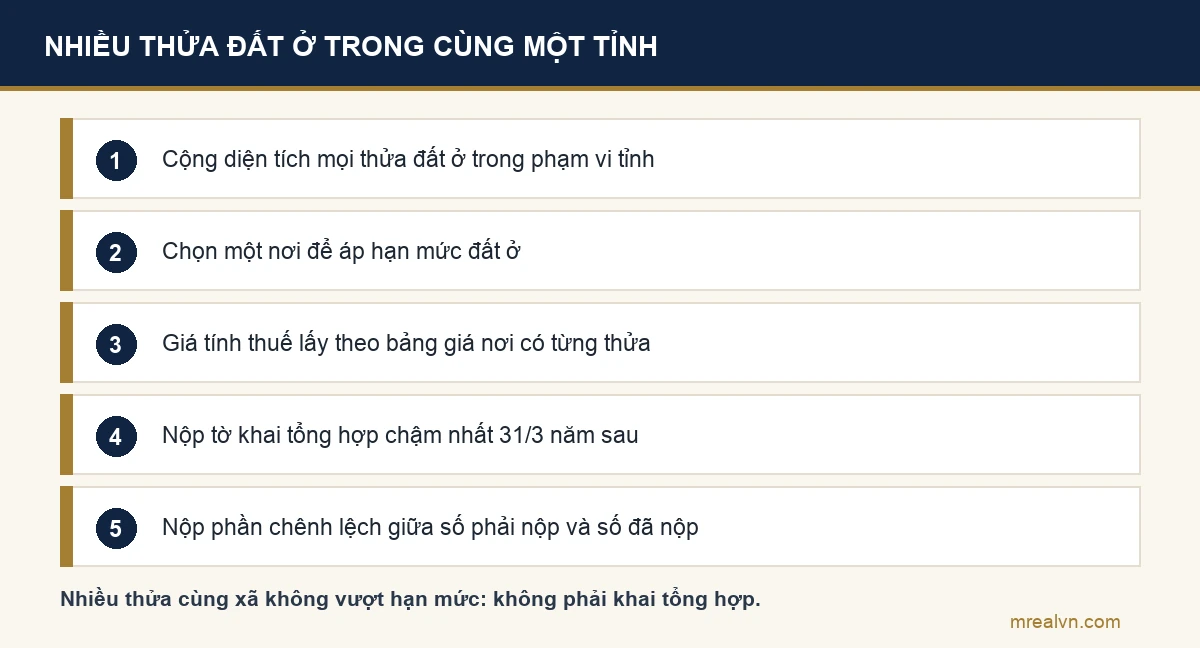
Người có nhiều thửa đất ở trong cùng một tỉnh là nhóm dễ tính sai nhất, vì hạn mức chỉ được áp một lần. Khoản 3 Điều 8 Luật 48/2010/QH12 lấy tổng diện tích các thửa đất ở trong phạm vi tỉnh làm diện tích tính thuế.
- Chỉ chọn một nơi để áp hạn mức. Người nộp thuế được lựa chọn hạn mức đất ở tại một nơi; có thửa vượt hạn mức thì chọn một nơi có thửa vượt để xác định phần vượt của các thửa.
- Giá tính theo nơi có từng thửa. Giá tính thuế áp theo bảng giá đất tại nơi có thửa đất đó, không lấy chung một giá.
- Tờ khai tổng hợp nộp chậm nhất 31/3 năm sau. Theo Thông tư 89/2026/TT-BTC, hồ sơ khai tổng hợp nộp chậm nhất ngày 31/3 của năm dương lịch tiếp theo năm tính thuế.
- Có trường hợp không phải khai tổng hợp. Người có một thửa, hoặc nhiều thửa tại cùng một xã mà tổng diện tích chịu thuế không vượt hạn mức đất ở, không phải khai tổng hợp.
Tờ khai tổng hợp dùng để xác định tổng diện tích và số thuế đã nộp ở từng nơi, rồi nộp phần chênh lệch giữa số phải nộp theo luật và số đã nộp. Nói gọn: nộp riêng từng thửa trong năm, cuối năm cộng lại để bù phần bậc thuế cao hơn nếu có.
Nhận định của MREAL: người có vài thửa đất ở trong cùng tỉnh nên lập một bảng riêng gồm từng thửa, diện tích, giá trên thông báo và số đã nộp. Bảng đó cũng hữu ích khi kiểm tra pháp lý nhà đất trước mỗi lần mua thêm.
Ai được miễn, ai được giảm thuế?
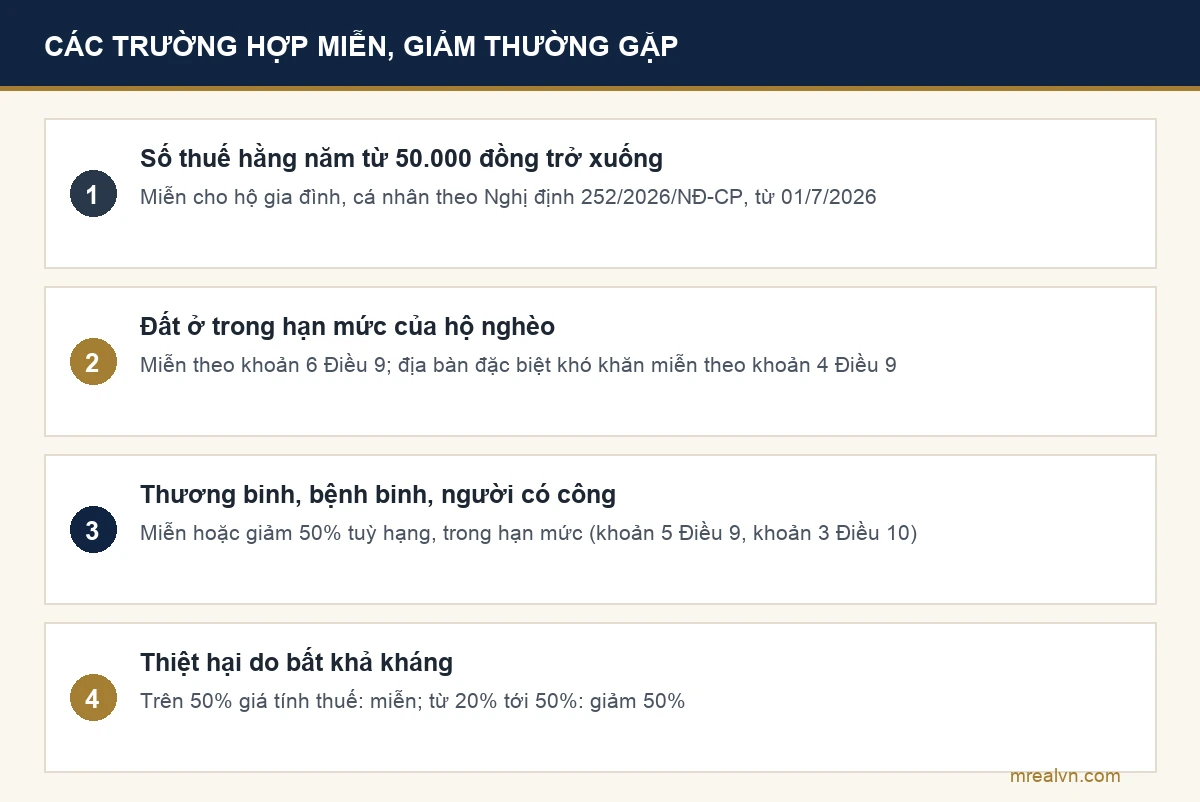
Miễn, giảm nằm ở ba chỗ: Điều 9 và Điều 10 Luật 48/2010/QH12, cộng thêm ngưỡng miễn theo số tiền tại Nghị định 252/2026/NĐ-CP.
| Nhóm | Mức | Căn cứ |
|---|---|---|
| Hộ gia đình, cá nhân có số thuế phải nộp hằng năm từ 50.000 đồng trở xuống | Miễn | Nghị định 252/2026/NĐ-CP, từ 01/7/2026 |
| Đất ở trong hạn mức của hộ nghèo; tại địa bàn kinh tế xã hội đặc biệt khó khăn | Miễn | Khoản 4, 6 Điều 9 |
| Đất ở trong hạn mức của người hoạt động cách mạng trước 19/8/1945, thương binh hạng 1/4, 2/4, bệnh binh hạng 1/3, mẹ Việt Nam anh hùng và các nhóm khác ở khoản 5 | Miễn | Khoản 5 Điều 9 |
| Hộ, cá nhân trong năm bị thu hồi đất ở theo quy hoạch, kế hoạch | Miễn trong năm thực tế thu hồi, cả nơi bị thu hồi và nơi ở mới | Khoản 7 Điều 9 |
| Thiệt hại do bất khả kháng trên 50% giá tính thuế | Miễn | Khoản 9 Điều 9 |
| Đất ở trong hạn mức tại địa bàn khó khăn; thương binh hạng 3/4, 4/4, bệnh binh hạng 2/3, 3/3 | Giảm 50% | Khoản 2, 3 Điều 10 |
| Thiệt hại do bất khả kháng từ 20% tới 50% giá tính thuế | Giảm 50% | Khoản 4 Điều 10 |
- Được cả miễn và giảm thì miễn. Khoản 1 Điều 11: cùng một thửa vừa thuộc diện miễn vừa thuộc diện giảm thì được miễn; thuộc từ hai trường hợp giảm trở lên cũng được miễn.
- Đất ở chỉ được miễn, giảm tại một nơi. Khoản 2 Điều 11 cho người nộp thuế chọn một nơi, trừ trường hợp thiệt hại do bất khả kháng.
- Miễn giảm chỉ áp cho chính người nộp thuế. Khoản 4 Điều 11 không cho chuyển ưu đãi sang người khác.
- Ngưỡng 50.000 đồng là theo số tiền. Nghị định 252/2026/NĐ-CP xét theo số thuế phải nộp hằng năm của hộ gia đình, cá nhân, không xét theo loại nhà hay diện tích.
Bảng trên rút gọn tên các nhóm để dễ đọc. Khi làm hồ sơ miễn, giảm, bạn đối chiếu nguyên văn Điều 9, Điều 10 trên Cổng Thông tin điện tử Chính phủ vì từng khoản có điều kiện kèm theo.
Từ 01/7/2026 đổi gì, còn gì đang dự thảo?
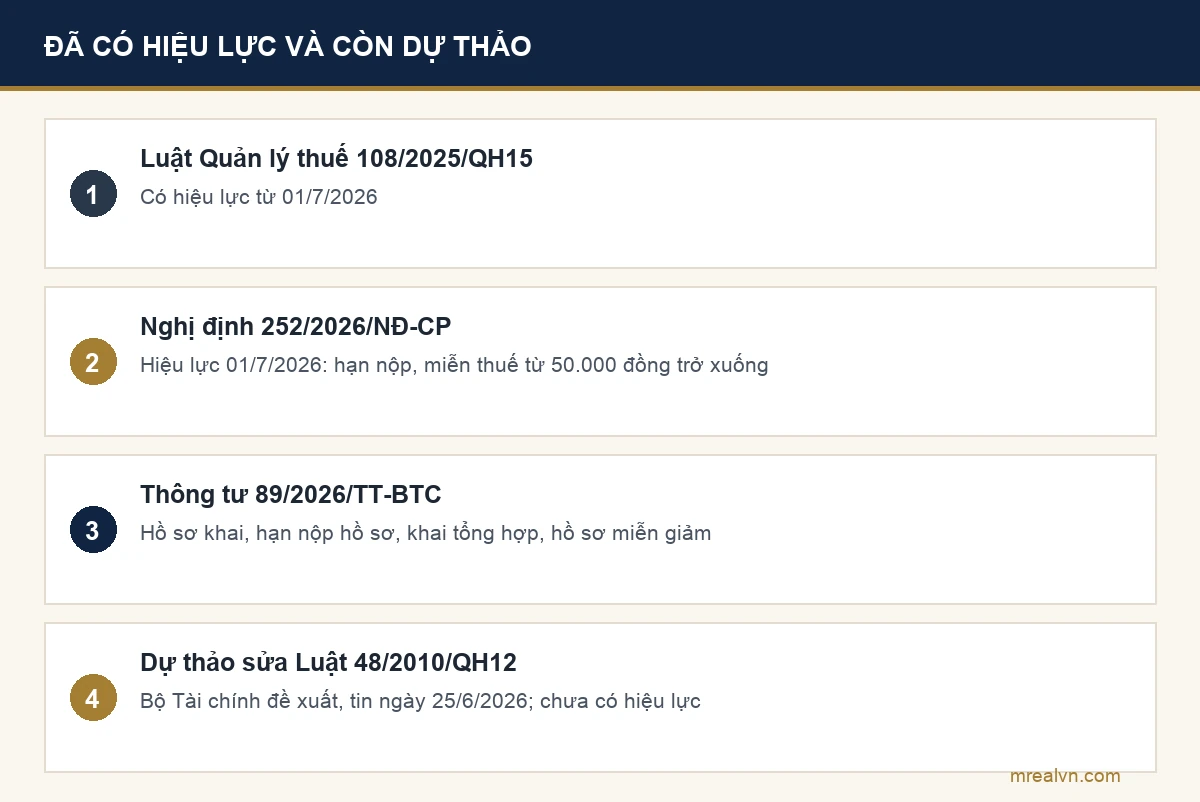
Phần lớn các bài đang đứng đầu kết quả tìm kiếm viết trước tháng 7/2026, nên chưa có ba điểm dưới đây. Cần tách rõ cái đã có hiệu lực và cái mới là đề xuất.
- Đã có hiệu lực: Luật Quản lý thuế mới. Luật Quản lý thuế số 108/2025/QH15 có hiệu lực từ 01/7/2026, thay khung quản lý thuế cũ.
- Đã có hiệu lực: Nghị định 252/2026/NĐ-CP. Ban hành ngày 30/6/2026, hiệu lực 01/7/2026, quy định thời hạn nộp và ngưỡng miễn 50.000 đồng cho hộ gia đình, cá nhân.
- Đã có hiệu lực: Thông tư 89/2026/TT-BTC. Hướng dẫn hồ sơ khai, thời hạn nộp hồ sơ khai, khai tổng hợp và hồ sơ miễn, giảm từ 01/7/2026.
- Mới là dự thảo: sửa Luật Thuế sử dụng đất phi nông nghiệp. Báo Điện tử Chính phủ ngày 25/6/2026 đưa tin Bộ Tài chính dự thảo luật sửa đổi, đề xuất đối tượng chịu thuế theo cách phân loại đất hiện hành, như đất thương mại dịch vụ, đất cụm công nghiệp.
Có một chi tiết cho thấy luật gốc đã cũ so với bộ máy hành chính. Khoản 2 Điều 8 Luật 48/2010/QH12 vẫn ghi người nộp thuế khai và nộp tại “cơ quan thuế huyện, quận, thị xã, thành phố thuộc tỉnh”, trong khi từ 01/7/2025 chính quyền địa phương chỉ còn hai cấp. Nhận định của MREAL: đừng dựa vào câu chữ đó để tìm nơi nộp; hãy làm theo địa chỉ và cách nộp in trên thông báo thuế, hoặc hỏi cơ quan thuế quản lý địa bàn. Nếu bạn cần tra thủ tục đất đai của từng tỉnh sau khi sắp xếp, bài thủ tục đất đai theo tỉnh có cách tra.
Dự thảo chưa phải luật. Nội dung đề xuất có thể đổi khi trình Quốc hội, nên bài này sẽ cập nhật khi có văn bản chính thức.
Năm lỗi làm bạn nộp sai hoặc nộp chậm
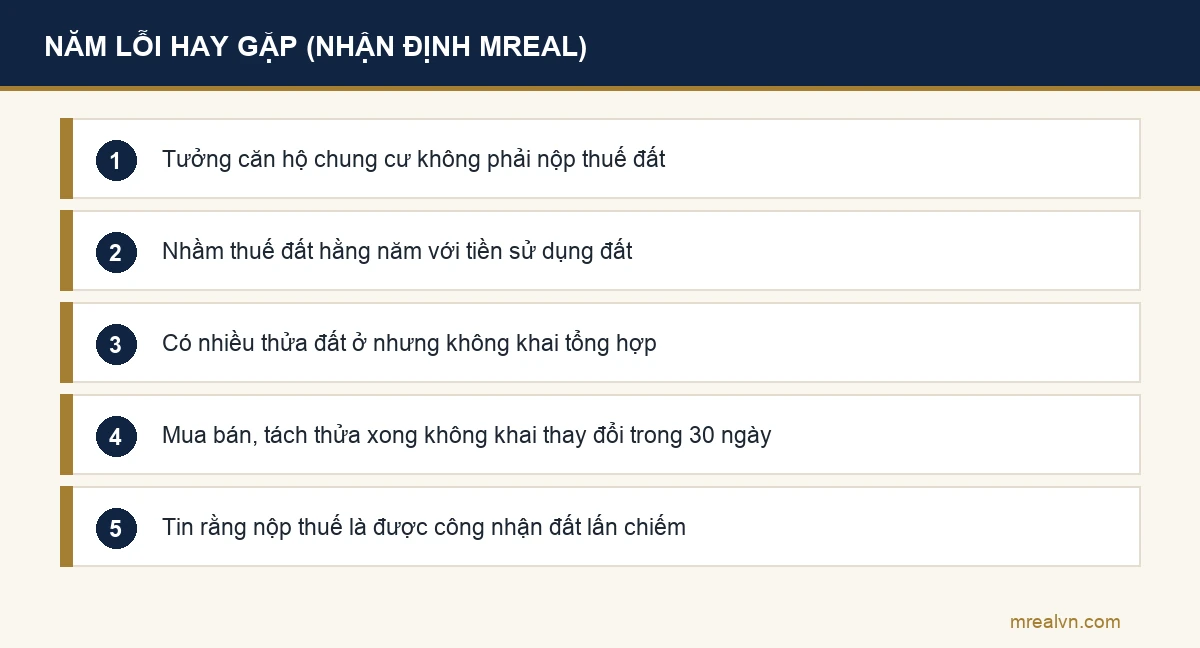
Đây là nhận định của MREAL, rút từ những câu hỏi hay gặp khi làm giấy tờ nhà đất, không phải số liệu thống kê.
- Tưởng căn hộ chung cư không phải nộp. Đất ở nhà chung cư vẫn chịu thuế 0,03% tính theo hệ số phân bổ; số tiền nhỏ không có nghĩa là không có nghĩa vụ, trừ khi rơi vào ngưỡng miễn.
- Nhầm thuế đất với tiền sử dụng đất. Tiền sử dụng đất nộp khi được giao đất, chuyển mục đích; thuế sử dụng đất phi nông nghiệp nộp hằng năm.
- Có nhiều thửa mà không khai tổng hợp. Hạn mức chỉ áp một lần trong tỉnh, nên phần vượt ở các thửa khác có thể phải chịu bậc cao hơn.
- Không báo thay đổi sau khi mua bán, tách thửa. Căn cứ tính thuế đổi thì có thời hạn 30 ngày để khai; để thông báo cũ về tên chủ cũ là mầm tranh cãi.
- Nghĩ nộp thuế là được công nhận phần đất lấn chiếm. Khoản 7 Điều 7 nói rõ nộp thuế không phải là căn cứ công nhận quyền sử dụng đất hợp pháp với diện tích lấn, chiếm.
Lỗi cuối cùng liên quan trực tiếp tới người mua. Một người bán đưa ra biên lai thuế đất nhiều năm để chứng minh “đất của tôi” chưa đủ; bạn vẫn cần kiểm tra giấy chứng nhận và ranh giới thửa, xem bài trích lục bản đồ địa chính và bài tranh chấp đất đai.
Câu hỏi thường gặp
Thuế sử dụng đất phi nông nghiệp là thuế gì? Là thuế hằng năm đánh trên đất ở, đất sản xuất kinh doanh phi nông nghiệp và đất không chịu thuế nhưng dùng để kinh doanh, theo Luật Thuế sử dụng đất phi nông nghiệp số 48/2010/QH12, hiệu lực từ 01/01/2012. Người nộp là tổ chức, hộ gia đình, cá nhân có quyền sử dụng đất chịu thuế.
Thuế sử dụng đất phi nông nghiệp nộp khi nào? Lần đầu chậm nhất 30 ngày kể từ ngày cơ quan thuế ban hành thông báo nộp thuế. Từ năm thứ hai, nộp một lần trong năm, chậm nhất ngày 31/10, theo Nghị định 252/2026/NĐ-CP hiệu lực từ 01/7/2026.
Cách tính thuế sử dụng đất phi nông nghiệp thế nào? Số thuế bằng diện tích đất tính thuế nhân giá 1 m² theo bảng giá đất nhân thuế suất. Đất ở áp 0,03% trong hạn mức, 0,07% phần vượt không quá 3 lần, 0,15% phần vượt trên 3 lần; đất ở nhà chung cư áp 0,03% trên diện tích tính bằng hệ số phân bổ.
Thuế sử dụng đất phi nông nghiệp hàng năm có phải khai lại không? Không, nếu không đổi người nộp thuế và không đổi các yếu tố làm thay đổi số thuế. Khi có thay đổi, bạn nộp hồ sơ khai chậm nhất 30 ngày kể từ ngày phát sinh thay đổi, theo Thông tư 89/2026/TT-BTC.
Số thuế đất bao nhiêu thì được miễn? Từ 01/7/2026, hộ gia đình, cá nhân có số thuế sử dụng đất phi nông nghiệp phải nộp hằng năm từ 50.000 đồng trở xuống được miễn, theo Nghị định 252/2026/NĐ-CP. Ngoài ra còn các trường hợp miễn, giảm theo Điều 9, Điều 10 Luật 48/2010/QH12.
Luật thuế sử dụng đất phi nông nghiệp mới nhất là luật nào? Luật đang áp dụng vẫn là Luật số 48/2010/QH12, với giá tính thuế đã được sửa bởi Điều 249 Luật Đất đai 2024. Bộ Tài chính đang dự thảo luật sửa đổi theo tin ngày 25/6/2026, nhưng dự thảo chưa có hiệu lực.
Căn hộ chung cư có phải nộp thuế đất không? Có. Diện tích tính thuế bằng hệ số phân bổ nhân diện tích căn hộ, thuế suất 0,03%. Nhiều căn có số thuế nhỏ, và nếu số phải nộp hằng năm từ 50.000 đồng trở xuống thì được miễn từ 01/7/2026.
Ba việc làm được ngay hôm nay
- Tìm lại thông báo thuế đất năm gần nhất. Ghi ra diện tích tính thuế, giá 1 m², thuế suất và số tiền, rồi tự nhân lại bằng công thức ở trên.
- Đánh dấu ngày 31/10/2026 trên lịch. Nếu đã nộp từ năm trước, đó là hạn cuối của năm nay; nếu số thuế từ 50.000 đồng trở xuống, hỏi cơ quan thuế về việc miễn.
- Liệt kê mọi thửa đất ở bạn đứng tên trong cùng tỉnh. Có từ hai thửa trở lên thì kiểm xem mình có thuộc diện khai tổng hợp, hạn 31/3 năm sau hay không.
Ba việc này mất chưa tới một giờ và giúp bạn biết mình đang nộp đúng, dư hay thiếu. Nếu bạn sắp mua thêm một thửa đất, bài mua nhà lần đầu và bài chuyển mục đích sử dụng đất giúp tính trước các khoản sẽ phát sinh.
Nội dung trên là chia sẻ kinh nghiệm, không thay thế tư vấn pháp lý hay tư vấn thuế. Với đất đang tranh chấp, thừa kế chưa chia, đồng sở hữu hoặc có yếu tố lấn chiếm, bạn nên tham vấn luật sư và hỏi cơ quan thuế quản lý địa bàn. Hãy kiểm tra thêm thông tin tại Văn phòng đăng ký đất đai nơi có thửa đất.
Về người viết bài này
Bài viết do Nguyễn Trung Ninh (nhà sáng lập), Nguyễn Thị Huyền (nhà đồng sáng lập) và đội ngũ MREAL biên soạn và kiểm chứng. Đội ngũ MREAL đã đi qua hơn 100 giao dịch bất động sản trong hơn 15 năm, ở các vị trí môi giới, chủ sàn, nhà đầu tư cá nhân, công ty đầu tư và công ty đào tạo. Căn cứ trong bài được đọc ngày 13/9/2026 từ toàn văn Luật Thuế sử dụng đất phi nông nghiệp số 48/2010/QH12, Luật Quản lý thuế số 108/2025/QH15 và bản PDF Nghị định 252/2026/NĐ-CP trên Cổng Thông tin điện tử Chính phủ. Thông tư 89/2026/TT-BTC được đối chiếu qua bài trích của LuatVietnam. Nếu bạn phát hiện điểm nào đã thay đổi, hãy nhắn cho chúng tôi qua trang liên hệ.
🎁 TẶNG BẠN: bộ “15 năm kinh nghiệm mua bán nhà đất” — nhận miễn phí tại mục Quà tặng.
Để lại một bình luận