Tóm tắt nhanh: Từ 01/01/2026, cá nhân cho thuê nhà có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân. Mốc này do Nghị định 141/2026/NĐ-CP đặt ra, thay mốc 500 triệu đồng mà phần lớn bài trên mạng vẫn đang dẫn.
Ngày 05/09/2026, chúng tôi mở trang kết quả tìm kiếm của Google cho đúng ba chữ “thuế cho thuê nhà” và đếm các con số.
Nội dung bài viết
- Bốn con số ngưỡng đang cùng chạy trên Google: con số nào đúng?
- Vì sao ngưỡng miễn thuế đổi ba lần chỉ trong hơn một năm?
- Ngưỡng thuế GTGT và ngưỡng thuế TNCN có phải cùng một con số không?
- Cho thuê nhà năm 2026 phải nộp những loại thuế nào?
- Cách tính thuế cho thuê nhà năm 2026 như thế nào?
- Có nhiều nhà cho thuê thì trừ ngưỡng thế nào?
- Ai khai thuế, khai ở đâu, hạn nộp là ngày nào?
- Hợp đồng ký trước 01/01/2026 thì xử lý ra sao?
- Đã nộp thuế theo mốc cũ rồi thì có lấy lại được không?
- Người cho thuê nhà hay làm sai ở đâu?
- Bài này có thể lỗi thời lúc nào, và tự kiểm bằng cách nào?
- Nguồn tham khảo
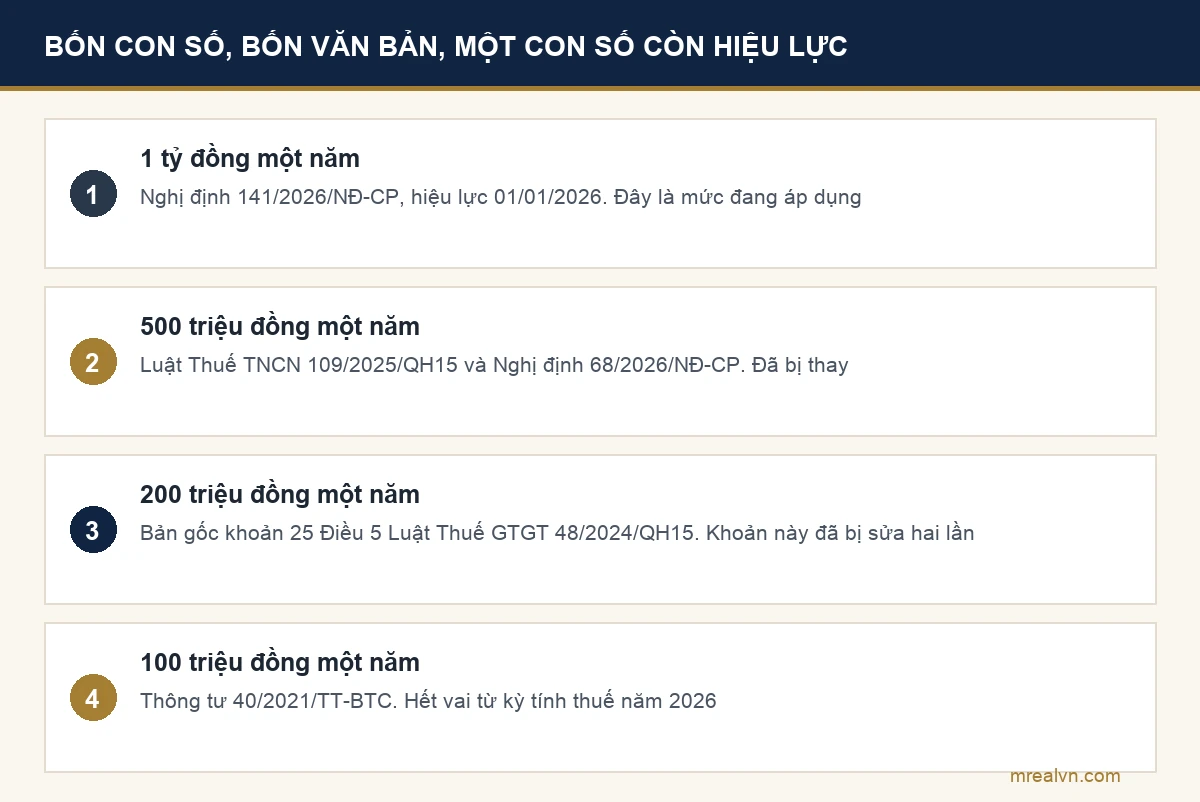
Bốn con số ngưỡng khác nhau cùng nằm trên một màn hình. Khối trả lời tự động của Google nói 1 tỷ. Bài đứng đầu, của một tờ báo lớn, nói 500 triệu. Một trang kế toán nói 100 triệu. Và văn bản luật gốc mà nhiều bài dẫn lại thì ghi 200 triệu.
Bốn con số này chênh nhau tới mười lần. Với một chủ nhà đang cho thuê ở mức doanh thu 700 triệu một năm, chọn nhầm con số nghĩa là hoặc nộp thuế mà lẽ ra không phải nộp, hoặc không nộp trong khi đang có nghĩa vụ.
Đội ngũ MREAL đã đi qua hơn 15 năm và hơn 100 giao dịch bất động sản. Trong phần lớn trường hợp chúng tôi từng gặp, người cho thuê không cố tình sai. Họ chỉ đọc trúng một bài viết đúng vào thời điểm bài đó được viết, rồi giữ nguyên cách hiểu đó qua nhiều năm.
Bài này không thêm một con số thứ năm. Bài này mở từng văn bản gốc, xếp chúng theo thứ tự thời gian, và chỉ ra con số nào thuộc về văn bản nào, áp cho loại thuế nào, từ ngày nào.
Ba mốc cần nhớ trước khi đọc tiếp:
| Mốc | Nó là gì | Nguồn |
|---|---|---|
| 1 tỷ đồng/năm | Ngưỡng doanh thu không phải nộp thuế, áp cho cả thuế GTGT và thuế TNCN | Nghị định 141/2026/NĐ-CP ngày 29/4/2026 |
| 01/01/2026 | Ngày mốc 1 tỷ bắt đầu có hiệu lực, tính lùi về đầu năm | Điều 3 Nghị định 141/2026/NĐ-CP |
| 24/4/2026 | Ngày Quốc hội bỏ con số cố định trong luật, giao Chính phủ quyết mức doanh thu | Luật số 09/2026/QH16, Công báo số 286 |
Bốn con số ngưỡng đang cùng chạy trên Google: con số nào đúng?
Đây là phần chúng tôi tự làm, và là lý do bài này tồn tại.
Mỗi trang trong nhóm dẫn đầu chỉ khẳng định một con số. Không trang nào đặt bốn con số cạnh nhau, vì làm vậy sẽ phải thừa nhận rằng bài của chính mình có thể đã cũ. Nên chúng tôi làm.
Bảng dưới đây đo bằng công cụ dữ liệu tìm kiếm, thị trường Việt Nam, tiếng Việt, ngày 05/09/2026. Cột cuối là kết luận sau khi mở văn bản gốc.
| Con số | Ai đang dẫn | Nó thực sự thuộc về văn bản nào | Trạng thái tại 08/09/2026 |
|---|---|---|---|
| 1 tỷ đồng | Khối trả lời tự động của Google, ketoanthienung.net (hạng 2), thuvienphapluat.vn (hạng 3), ketoananpha.vn | Nghị định 141/2026/NĐ-CP ngày 29/4/2026, hiệu lực 01/01/2026 | ✅ Đang áp dụng |
| 500 triệu đồng | vietnamnet.vn (hạng 1, bài 15/01/2026), tuoitre.vn (hạng 4, bài 16/01/2026), einvoice.vn (hạng 5, bài 19/01/2026) | Luật Thuế TNCN số 109/2025/QH15 và Nghị định 68/2026/NĐ-CP | ❌ Đã bị thay từ 01/01/2026 |
| 200 triệu đồng | Các bài dẫn lại khoản 25 Điều 5 Luật Thuế giá trị gia tăng | Bản gốc Luật Thuế GTGT số 48/2024/QH15 | ❌ Khoản đó đã bị sửa hai lần |
| 100 triệu đồng | acman.vn (hạng 8), ts24.com.vn, luatvietnam.vn (bài 2024), newlawfirm.com.vn | Thông tư 40/2021/TT-BTC | ❌ Hết vai từ kỳ tính thuế 2026 |
Ba điều rút ra từ bảng này, và cả ba đều quan trọng hơn con số:
- Không con số nào trong bốn con số là bịa. Mỗi con số từng đúng, trong một khoảng thời gian xác định. Vấn đề nằm ở chỗ các bài viết không ghi rõ khoảng thời gian đó.
- Bài đứng hạng 1 đang dẫn con số cũ. Thứ hạng trên Google phản ánh độ mạnh của tên miền, không phản ánh độ tươi của con số bên trong.
- Khối trả lời tự động của Google đang dẫn đúng, nhưng nó dẫn theo một trang kế toán chứ không theo văn bản. Lần này trùng khớp. Không có gì bảo đảm lần sau vẫn trùng.
Đây chính là lý do chúng tôi luôn khuyên: với chuyện tiền và chuyện luật, hãy tra ngày ban hành trước khi tra con số. Thói quen này giống thói quen kiểm tra pháp lý nhà đất trước khi bàn giá, hay đọc kỹ hợp đồng đặt cọc trước khi chuyển tiền.
Vì sao ngưỡng miễn thuế đổi ba lần chỉ trong hơn một năm?
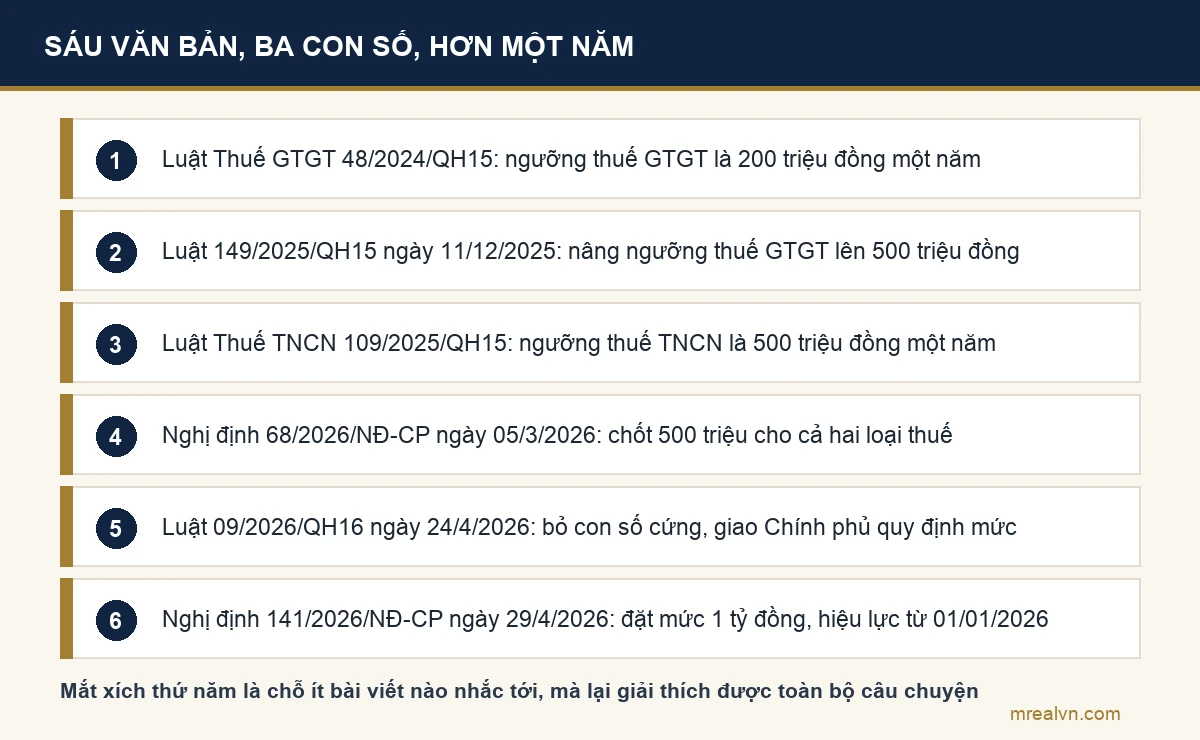
Vì từ cuối năm 2024 tới cuối tháng 4/2026, quy định về ngưỡng doanh thu bị sáu văn bản lần lượt động vào. Riêng lần đổi gần nhất, từ 500 triệu lên 1 tỷ, chỉ cách lần đổi trước đó chưa tới năm tháng. Dưới đây là toàn bộ chuỗi, mỗi mắt xích chúng tôi đều mở bản gốc do cơ quan nhà nước đăng.
| Thứ tự | Văn bản | Ngày | Ngưỡng nó đặt ra | Hiệu lực |
|---|---|---|---|---|
| 1 | Luật Thuế giá trị gia tăng số 48/2024/QH15, khoản 25 Điều 5 | 2024 | 200 triệu đồng/năm (thuế GTGT) | 01/01/2026 |
| 2 | Luật số 149/2025/QH15 sửa Luật Thuế GTGT | 11/12/2025 | Nâng lên 500 triệu đồng/năm | 01/01/2026 |
| 3 | Luật Thuế thu nhập cá nhân số 109/2025/QH15, Điều 7 | 2025 | 500 triệu đồng/năm (thuế TNCN) | 01/7/2026, riêng thu nhập kinh doanh áp từ kỳ tính thuế 2026 |
| 4 | Nghị định 68/2026/NĐ-CP, Điều 3 và Điều 4 | 05/3/2026 | 500 triệu đồng/năm cho cả hai loại thuế | Từ ngày ký, 05/3/2026 |
| 5 | Luật số 09/2026/QH16, Điều 1 và Điều 2 | 24/4/2026 | Bỏ hẳn con số cố định trong luật | Điều 1, 2, 3 áp từ 01/01/2026 |
| 6 | Nghị định 141/2026/NĐ-CP | 29/4/2026 | 01 tỷ đồng/năm | 01/01/2026 |
Mắt xích số 5 là chỗ ít bài nào nói tới, mà lại là chỗ giải thích được toàn bộ câu chuyện.
Trước ngày 24/4/2026, ngưỡng doanh thu là một con số nằm cứng trong luật. Muốn đổi con số thì phải sửa luật, và sửa luật thì phải qua Quốc hội. Luật số 09/2026/QH16 đã bỏ cơ chế đó.
Nguyên văn Điều 1 của Luật số 09/2026/QH16, sửa khoản 1 Điều 7 Luật Thuế thu nhập cá nhân:
“1. Cá nhân cư trú có hoạt động sản xuất, kinh doanh có doanh thu năm từ mức quy định của Chính phủ trở xuống không phải nộp thuế thu nhập cá nhân. Căn cứ các chỉ số kinh tế vĩ mô, khả năng cân đối ngân sách, Chính phủ quy định mức doanh thu năm phù hợp với bối cảnh kinh tế xã hội trong từng thời kỳ.”
Điều 2 của cùng luật này sửa khoản 25 Điều 5 Luật Thuế giá trị gia tăng theo đúng công thức đó, cũng thay con số bằng cụm “mức quy định của Chính phủ”.
Năm ngày sau, Chính phủ dùng thẩm quyền vừa được giao và ban hành Nghị định 141/2026/NĐ-CP. Nghị định này làm một việc rất gọn. Nó thay cụm từ “500 triệu đồng” thành “01 tỷ đồng” ở hàng loạt điều khoản của Nghị định 68/2026/NĐ-CP. Danh sách gồm Điều 3, Điều 4, khoản 1 Điều 8, Điều 9, Điều 10, khoản 3 Điều 11, khoản 1 và khoản 2 Điều 12, khoản 4 Điều 17, khoản 3 Điều 18.
Điều 3 của Nghị định 141/2026/NĐ-CP ghi: “Nghị định này có hiệu lực thi hành từ ngày 01 tháng 01 năm 2026.” Tức là hiệu lực tính lùi về đầu năm, chứ không tính từ ngày ký.
Bốn hệ quả thực tế của cách làm luật này:
- Con số ngưỡng giờ nằm ở nghị định, không nằm ở luật. Tra Luật Thuế thu nhập cá nhân sẽ không ra con số nào.
- Con số có thể đổi tiếp mà không cần họp Quốc hội. Chính phủ được quyền điều chỉnh theo từng thời kỳ.
- Mọi bài viết dẫn một con số cứng đều có hạn sử dụng. Kể cả bài này.
- Ngày ban hành của bài viết quan trọng ngang con số trong bài. Bài tháng 1/2026 dẫn 500 triệu là đúng vào lúc đó.
Một chi tiết chúng tôi thấy đáng nói. Ngày 05/09/2026, trang hướng dẫn dành riêng cho người cho thuê bất động sản trên Cổng Thông tin điện tử Chính phủ, bản đăng ngày 08/5/2026, vẫn đang ghi mốc 500 triệu đồng. Trong khi đó chính cổng này đã đăng Nghị định 141/2026/NĐ-CP nâng mốc lên 1 tỷ từ ngày 06/5/2026, tức là trước đó hai ngày.
Chúng tôi nêu việc này không phải để bắt lỗi ai. Nêu để bạn hiểu vì sao internet đầy con số 500 triệu, và vì sao không nên chỉ đọc một nguồn duy nhất.
Ngưỡng thuế GTGT và ngưỡng thuế TNCN có phải cùng một con số không?
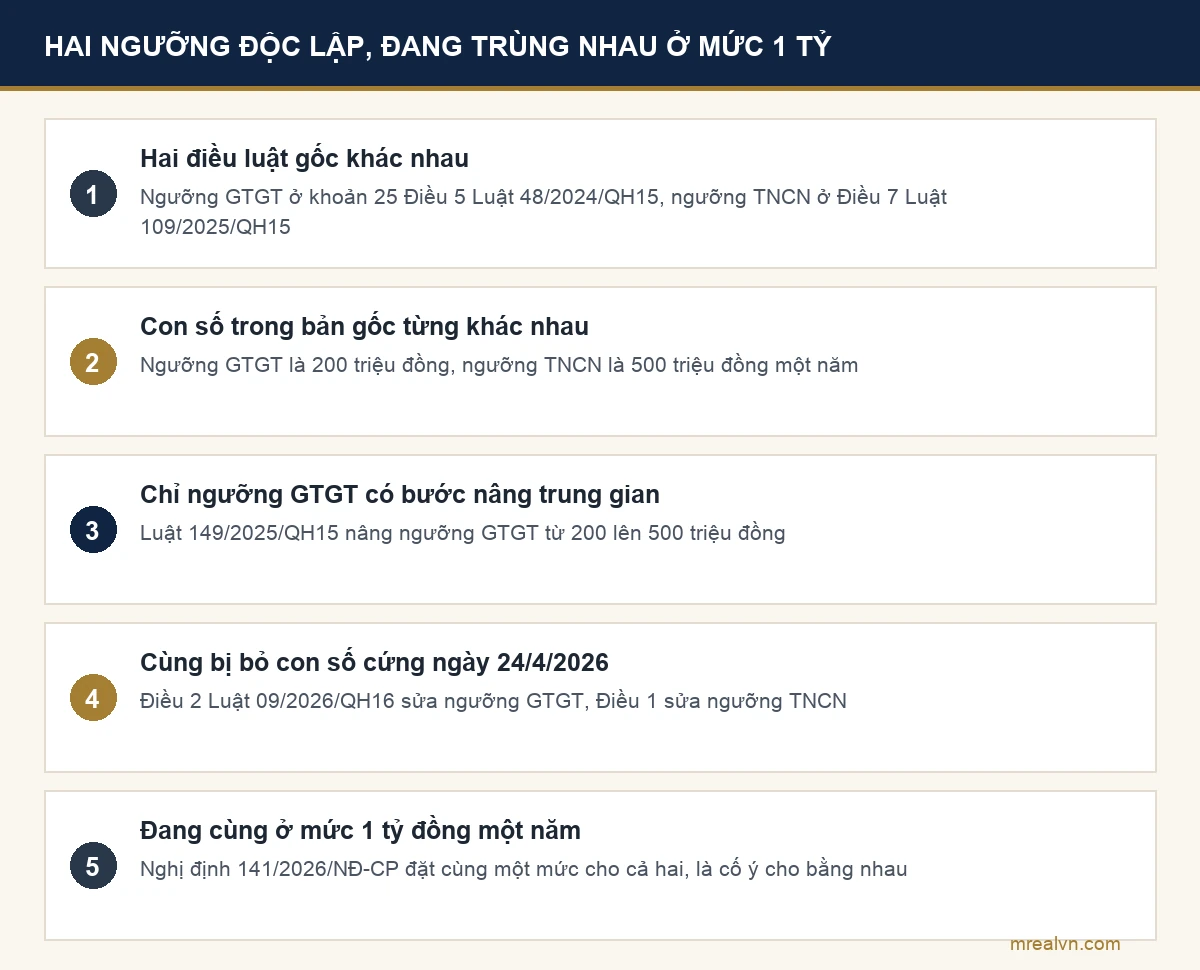
Tại thời điểm này thì bằng nhau, nhưng chúng là hai ngưỡng độc lập, do hai điều luật khác nhau quy định, và trong quá khứ đã từng khác nhau.
Đây là điểm nhiều bài trong nhóm dẫn đầu trộn làm một, và là nguồn gốc của phần lớn nhầm lẫn.
| Thuế giá trị gia tăng | Thuế thu nhập cá nhân | |
|---|---|---|
| Điều luật gốc | Khoản 25 Điều 5 Luật Thuế GTGT số 48/2024/QH15 | Điều 7 Luật Thuế TNCN số 109/2025/QH15 |
| Con số trong bản gốc | 200 triệu đồng/năm | 500 triệu đồng/năm |
| Ai sửa lần một | Luật số 149/2025/QH15, lên 500 triệu | (không) |
| Ai bỏ con số cứng | Điều 2 Luật số 09/2026/QH16 | Điều 1 Luật số 09/2026/QH16 |
| Mức Chính phủ đang quy định | 1 tỷ đồng/năm | 1 tỷ đồng/năm |
| Văn bản đặt mức đó | Nghị định 141/2026/NĐ-CP | Nghị định 141/2026/NĐ-CP |
Hai cột này đang trùng nhau vì Bộ Tài chính chủ động cho trùng. Cổng Thông tin điện tử Chính phủ có đăng phần thuyết minh của Bộ Tài chính kèm Nghị định 141/2026/NĐ-CP. Theo đó, hai ngưỡng được nâng đồng thời lên 1 tỷ để thống nhất với một quy định khác. Quy định đó là hộ và cá nhân kinh doanh có doanh thu từ 1 tỷ đồng trở lên phải dùng hóa đơn điện tử khởi tạo từ máy tính tiền.
Nói cách khác, ba con số đang được cố ý đặt bằng nhau: ngưỡng thuế GTGT, ngưỡng thuế TNCN, và ngưỡng bắt buộc dùng hóa đơn điện tử. Nếu sau này một trong ba con số đó đổi, không có gì bảo đảm hai con số còn lại đổi theo.
Vì vậy khi đọc bất kỳ bài nào về thuế cho thuê nhà, hãy tự hỏi: con số này là của thuế nào?
Cho thuê nhà năm 2026 phải nộp những loại thuế nào?
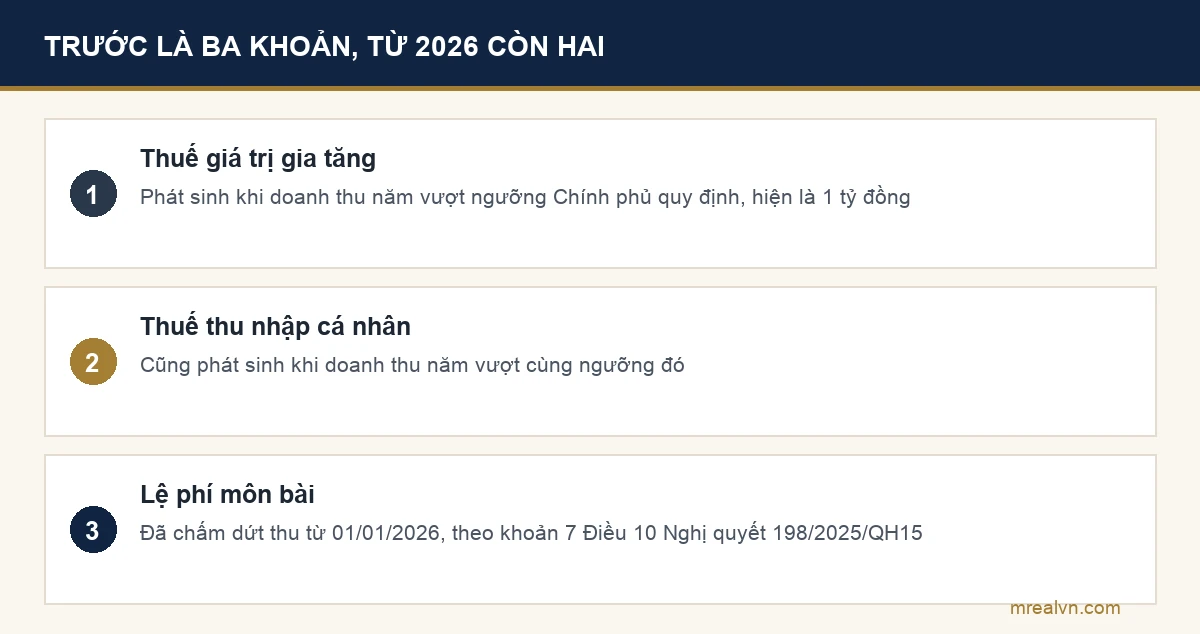
Trước năm 2026 thì có ba khoản. Từ năm 2026 thì còn hai.
- Thuế giá trị gia tăng. Phát sinh khi doanh thu năm vượt ngưỡng do Chính phủ quy định, hiện là 1 tỷ đồng.
- Thuế thu nhập cá nhân. Cũng phát sinh khi doanh thu năm vượt cùng ngưỡng đó.
- Lệ phí môn bài. Đã chấm dứt thu từ 01/01/2026. Căn cứ là khoản 7 Điều 10 Nghị quyết số 198/2025/QH15 ngày 17/5/2025 của Quốc hội, được cụ thể hóa tại Nghị định số 362/2025/NĐ-CP ngày 31/12/2025.
Chi tiết cuối cùng đáng chú ý. Bài đứng hạng 6 trên trang kết quả tìm kiếm mà chúng tôi đo ngày 05/09/2026 vẫn có tiêu đề “3 loại thuế phải nộp khi cho thuê nhà”, và loại thứ ba là lệ phí môn bài. Khoản đó không còn được thu nữa.
Ngoài hai loại thuế trên, việc cho thuê nhà không làm phát sinh lệ phí trước bạ hay phí công chứng, vì hai khoản đó gắn với việc chuyển nhượng chứ không gắn với việc cho thuê. Chúng chỉ quay lại khi bạn bán căn nhà, và khi đó câu chuyện chuyển sang thuế thu nhập cá nhân khi bán nhà, là một cách tính hoàn toàn khác.
Cách tính thuế cho thuê nhà năm 2026 như thế nào?
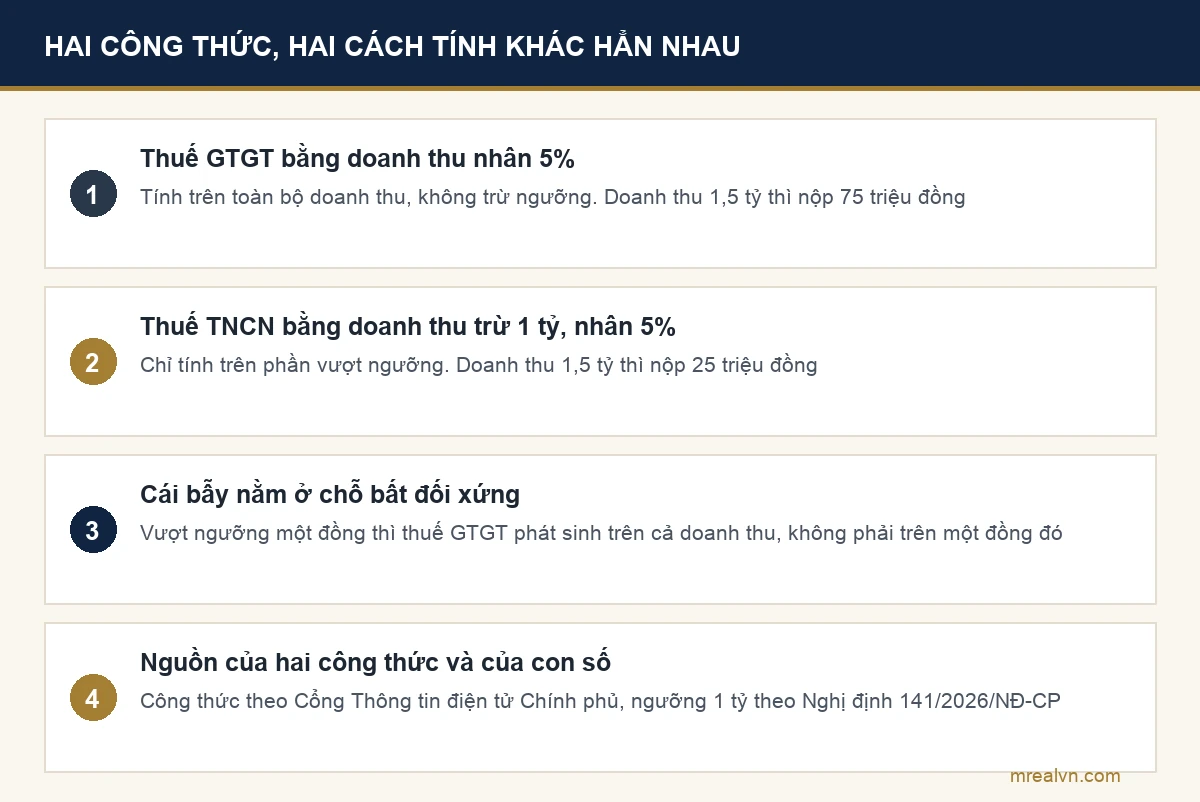
Hai công thức, và một điểm bất đối xứng mà rất nhiều người bỏ sót.
Cổng Thông tin điện tử Chính phủ, trong bài hướng dẫn dành cho hộ và cá nhân cho thuê bất động sản, ghi hai công thức như sau:
- Số thuế GTGT phải nộp = Doanh thu × 5%
- Số thuế TNCN phải nộp = (Doanh thu trừ đi mức ngưỡng) × 5%
Lưu ý cách đọc: bài hướng dẫn đó viết mức ngưỡng là 500 triệu đồng, vì bài đăng ngày 08/5/2026 theo Nghị định 68/2026/NĐ-CP. Cấu trúc công thức giữ nguyên, còn con số ngưỡng phải thay bằng mức đang áp dụng là 1 tỷ đồng, theo Nghị định 141/2026/NĐ-CP.
Điểm bất đối xứng nằm ở chỗ này, và nó là cái bẫy thật sự:
Thuế GTGT tính trên TOÀN BỘ doanh thu. Thuế TNCN chỉ tính trên PHẦN VƯỢT ngưỡng.
Nghĩa là khi doanh thu vượt ngưỡng dù chỉ một đồng, thuế GTGT phát sinh trên cả doanh thu chứ không phải trên một đồng đó. Còn thuế TNCN thì đúng là chỉ tính trên phần vượt.
Hãy nhìn ba mức doanh thu giả định để thấy rõ. Ba con số dưới đây là ví dụ minh hoạ cách vận hành của công thức, không phải số liệu của một trường hợp cụ thể nào.
| Doanh thu cho thuê cả năm | Thuế GTGT | Thuế TNCN | Tổng thuế | Tỷ lệ trên doanh thu |
|---|---|---|---|---|
| 900 triệu đồng | 0 | 0 | 0 | 0% |
| 1 tỷ đồng chẵn | 0 | 0 | 0 | 0% |
| 1,1 tỷ đồng | 55 triệu | 5 triệu | 60 triệu | 5,45% |
| 1,5 tỷ đồng | 75 triệu | 25 triệu | 100 triệu | 6,67% |
Nhìn dòng thứ ba. Doanh thu tăng từ 1 tỷ lên 1,1 tỷ, tức tăng 100 triệu, nhưng tiền thuế nhảy từ 0 lên 60 triệu. Phần doanh thu tăng thêm bị lấy đi 60%.
Đây không phải lỗi của quy định. Đây là đặc điểm của mọi ngưỡng miễn thuế tính trên doanh thu. Nhưng nó có một hệ quả rất thực tế: nếu doanh thu cho thuê của bạn đang nằm sát ngay trên ngưỡng, phần tăng thêm gần như không mang lại thêm gì.
Người tính dòng tiền cho thuê trước khi mua nên đưa con số này vào bảng tính từ đầu. Nếu bạn đang cân nhắc mua chung cư hay nhà đất để cho thuê, hoặc so đất nền và chung cư, thì lợi suất sau thuế mới là con số đáng so, không phải lợi suất gộp.
Một điểm nữa về cách xác định doanh thu. Theo điểm d khoản 2 Điều 5 Nghị định 68/2026/NĐ-CP, doanh thu đối với hoạt động cho thuê tài sản là số tiền bên thuê trả từng kỳ theo hợp đồng. Trường hợp bên thuê trả tiền trước cho nhiều năm thì doanh thu để tính thu nhập chịu thuế được phân bổ cho số năm trả tiền trước, hoặc được xác định theo doanh thu trả tiền một lần.
Câu này quan trọng với ai cho thuê dài hạn và nhận tiền một cục. Cách phân bổ có thể là khác biệt giữa việc vượt ngưỡng và không vượt ngưỡng.
Có nhiều nhà cho thuê thì trừ ngưỡng thế nào?
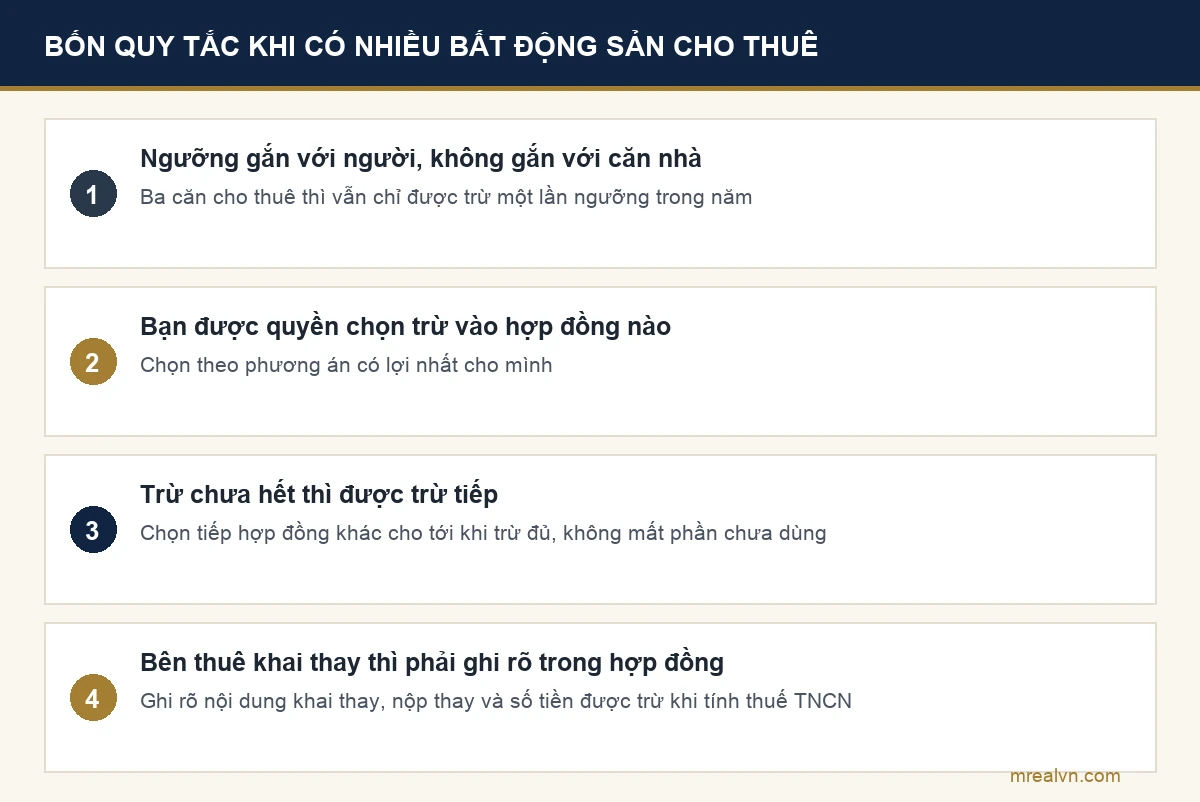
Trừ một lần cho tất cả, không phải trừ cho từng căn. Đây là quy định nhiều người hiểu ngược.
Quy định nằm ở khoản 4 Điều 4 Nghị định 68/2026/NĐ-CP, với con số đã được Nghị định 141/2026/NĐ-CP nâng lên. Giả sử bạn có nhiều bất động sản cho thuê ở các địa điểm khác nhau. Bạn được trừ mức ngưỡng trước khi tính thuế thu nhập cá nhân, cho một hoặc một số hợp đồng do chính bạn chọn. Nhưng tổng mức được trừ không quá một lần mức ngưỡng trong một năm, tính cho tất cả các hợp đồng.
Nếu hợp đồng được chọn chưa trừ đủ mức ngưỡng, cá nhân được tiếp tục chọn các hợp đồng khác để trừ tiếp cho đến khi trừ đủ.
Bốn điều cần nhớ khi có nhiều bất động sản cho thuê:
- Ngưỡng là của người, không phải của căn nhà. Ba căn cho thuê thì vẫn chỉ một lần được trừ.
- Bạn được quyền chọn trừ vào hợp đồng nào. Chọn theo phương án có lợi nhất cho mình.
- Trừ chưa hết thì được trừ tiếp sang hợp đồng khác. Không bị mất phần chưa dùng.
- Nếu có bên thuê khai thay nộp thay, phải ghi rõ trong hợp đồng. Ghi rõ nội dung khai thay, nộp thay và số tiền được trừ khi tính thuế thu nhập cá nhân.
Điều cuối cùng là chỗ dễ hỏng nhất trong thực tế. Khi một tổ chức thuê nhà của bạn và họ khai thuế thay, nếu hợp đồng không ghi rõ phần được trừ thuộc về hợp đồng nào, hai bên sẽ hiểu khác nhau và con số nộp sẽ sai.
Đây là lý do chúng tôi luôn nói rằng điều khoản thuế phải nằm trong hợp đồng thuê, chứ không phải thoả thuận miệng. Nguyên tắc này giống hệt nguyên tắc khi đọc hợp đồng mua bán nhà đất: tên gọi trên đầu trang không quyết định bản chất, nội dung bên trong mới quyết định.
Ai khai thuế, khai ở đâu, hạn nộp là ngày nào?
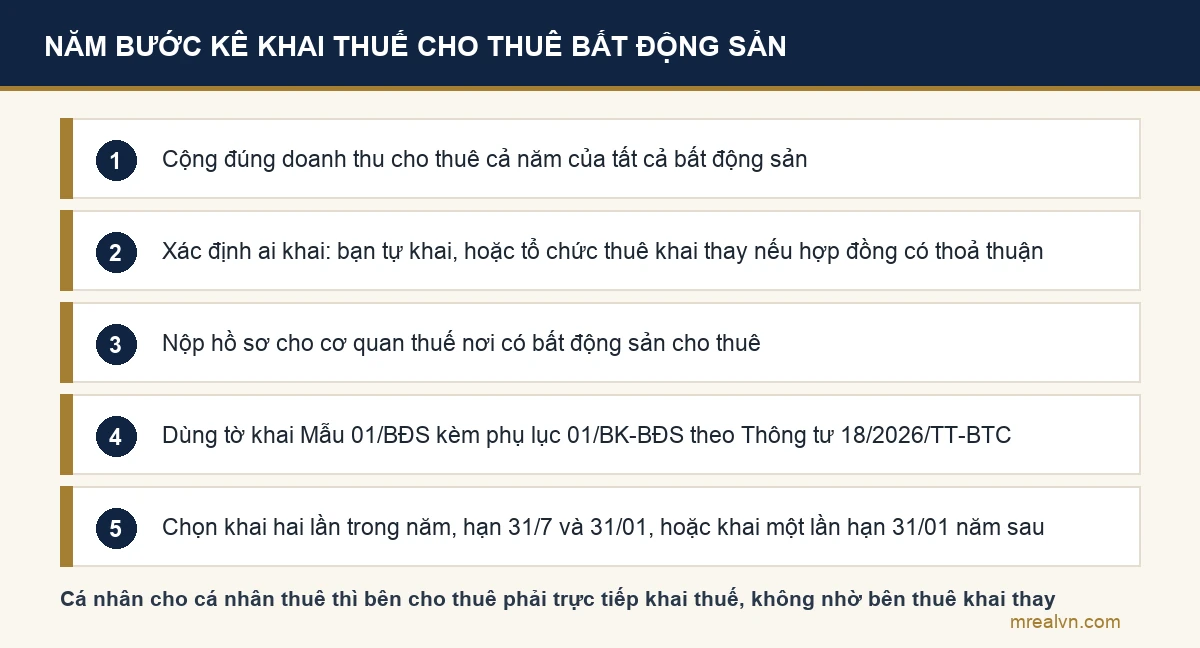
Bốn câu hỏi này có bốn câu trả lời rõ ràng trong Nghị định 68/2026/NĐ-CP và Thông tư 18/2026/TT-BTC.
Ai khai. Hộ và cá nhân cho thuê tài sản trực tiếp khai thuế với cơ quan thuế. Trường hợp bên thuê là một tổ chức và hợp đồng có thoả thuận bên đi thuê khai thay, nộp thay, thì tổ chức đó làm thay. Cổng Thông tin điện tử Chính phủ lưu ý rõ: trường hợp cá nhân cho cá nhân thuê bất động sản thì bên cho thuê phải trực tiếp khai thuế.
Khai ở đâu. Gửi hồ sơ cho cơ quan thuế nơi có bất động sản cho thuê. Nếu bạn có nhiều bất động sản cho thuê, dù cùng tỉnh hay khác tỉnh, thì khai tổng hợp chung trên một hồ sơ và chọn một cơ quan thuế nơi có bất động sản để nộp. Việc kê khai doanh thu và nộp thuế vẫn thực hiện theo từng địa điểm.
Hồ sơ gồm gì. Theo Thông tư 18/2026/TT-BTC, cá nhân tự khai dùng Tờ khai Mẫu số 01/BĐS kèm phụ lục bảng kê chi tiết bất động sản Mẫu số 01/BK-BĐS. Tổ chức khai thay dùng Tờ khai Mẫu số 01/TCKT kèm phụ lục Mẫu số 02/BK-KTBĐS.
Hạn nộp. Cá nhân trực tiếp khai được chọn một trong hai cách:
| Cách khai | Lần thứ nhất | Lần thứ hai |
|---|---|---|
| Khai hai lần trong năm tính thuế | Chậm nhất 31/7 của năm tính thuế | Chậm nhất 31/01 của năm dương lịch tiếp theo |
| Khai một lần theo năm tính thuế | Chậm nhất 31/01 của năm dương lịch tiếp theo | (không có) |
Trường hợp tổ chức thuê khai thay thì thời hạn nộp hồ sơ xác định theo kỳ thanh toán tiền thuê.
Một lưu ý về nghĩa vụ theo dõi. Ngay cả khi doanh thu của bạn nằm dưới ngưỡng và không phát sinh thuế, bạn vẫn cần theo dõi doanh thu thực tế cả năm. Lý do là ngưỡng tính theo năm, và một hợp đồng ký giữa năm có thể đẩy tổng doanh thu vượt mốc mà bạn không để ý.
Hợp đồng ký trước 01/01/2026 thì xử lý ra sao?
Có một điều khoản chuyển tiếp riêng cho đúng tình huống này, tại khoản 3 Điều 18 Nghị định 68/2026/NĐ-CP.
Điều khoản này áp cho các hợp đồng cho thuê bất động sản phát sinh trước ngày 01/01/2026, mà thời hạn còn lại của hợp đồng trên 06 tháng. Nếu đã nộp thuế giá trị gia tăng và thuế thu nhập cá nhân, bên cho thuê được điều chỉnh lại hai mức doanh thu. Đó là mức doanh thu không chịu thuế GTGT và mức doanh thu không phải nộp thuế TNCN.
Nếu sau khi điều chỉnh mà mức doanh thu còn lại vẫn trên ngưỡng, thì nộp thuế theo quy định mới và được xử lý phần tiền thuế đã nộp.
Ba điều kiện phải đủ cả ba:
- Hợp đồng ký trước ngày 01/01/2026. Ký sau ngày này thì áp thẳng quy định mới, không cần điều khoản chuyển tiếp.
- Thời hạn còn lại của hợp đồng trên 06 tháng tính từ mốc đó.
- Đã thực sự nộp thuế GTGT và thuế TNCN. Chưa nộp thì không có gì để điều chỉnh.
Về thủ tục, Cổng Thông tin điện tử Chính phủ hướng dẫn tách làm hai. Doanh thu thực tế phát sinh trong năm 2025 khai điều chỉnh theo tờ khai cũ dành cho hoạt động cho thuê tài sản. Doanh thu năm 2026 khai theo mẫu mới ban hành kèm Thông tư 18/2026/TT-BTC.
Đây là chỗ nên hỏi trực tiếp cán bộ thuế quản lý địa bàn, vì cách xử lý phụ thuộc vào từng bộ hồ sơ cụ thể.
Đã nộp thuế theo mốc cũ rồi thì có lấy lại được không?
Có, và điều này được ghi thẳng trong Nghị định 141/2026/NĐ-CP.
Quy định nằm ở khoản 1 Điều 4 của Nghị định này. Nó áp cho hộ kinh doanh và cá nhân kinh doanh tự xác định được mức doanh thu năm từ 01 tỷ đồng trở xuống. Nếu những người này đã kê khai nộp thuế thu nhập cá nhân và thuế giá trị gia tăng theo Nghị định 68/2026/NĐ-CP, họ được xử lý tiền thuế đã nộp. Cách xử lý theo quy định tại Điều 12 Nghị định 68/2026/NĐ-CP.
Điều 12 của Nghị định 68/2026/NĐ-CP nói về bù trừ, hoàn trả, và hoàn trả kiêm bù trừ thu ngân sách đối với số thuế nộp thừa.
Tình huống cụ thể trông như thế này. Trong quý một năm 2026, khi ngưỡng còn là 500 triệu đồng, một người có doanh thu cho thuê 800 triệu đồng một năm đã kê khai và nộp thuế. Đến cuối tháng 4/2026, ngưỡng được nâng lên 1 tỷ đồng và có hiệu lực lùi về 01/01/2026. Người đó giờ nằm dưới ngưỡng, và số thuế đã nộp trở thành nộp thừa.
Nơi nộp hồ sơ hoàn thuế là cơ quan thuế nơi đã nộp hồ sơ khai thuế.
Chúng tôi nêu tình huống này vì trong nhóm trang dẫn đầu, không trang nào nhắc tới quyền được xử lý tiền thuế đã nộp. Người đọc chỉ được biết con số mới, không được biết mình có thể đang có tiền nộp thừa nằm ở đó.
Người cho thuê nhà hay làm sai ở đâu?
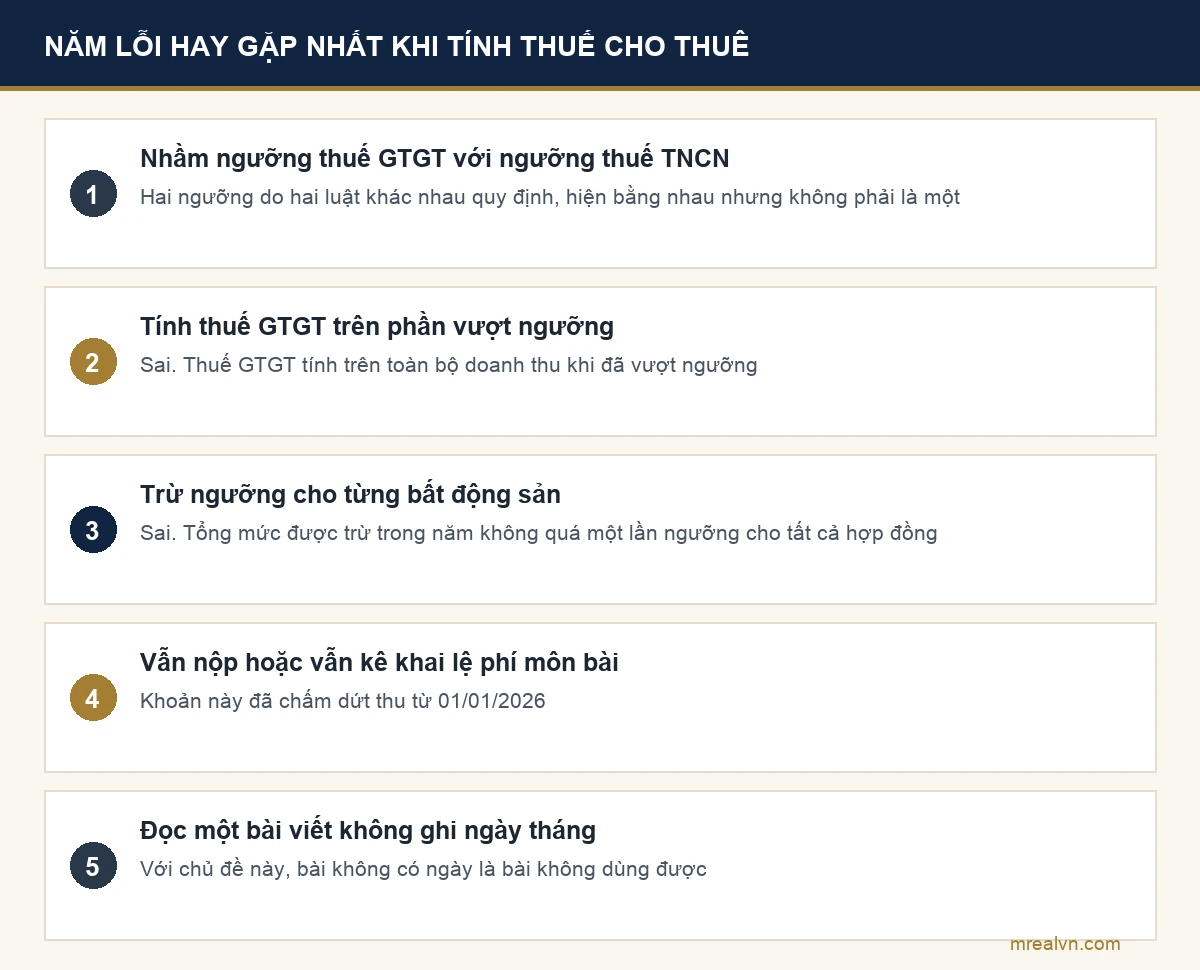
Năm điểm dưới đây rút từ chính các mâu thuẫn chúng tôi đo được trên trang kết quả tìm kiếm ngày 05/09/2026, đối chiếu với văn bản gốc.
- Nhầm ngưỡng thuế GTGT với ngưỡng thuế TNCN. Hai ngưỡng do hai luật khác nhau quy định. Hiện bằng nhau, không có nghĩa là luôn bằng nhau.
- Tính thuế GTGT trên phần vượt ngưỡng. Sai. Thuế GTGT tính trên toàn bộ doanh thu khi đã vượt ngưỡng. Chỉ thuế TNCN mới tính trên phần vượt.
- Trừ ngưỡng cho từng bất động sản. Sai. Ngưỡng gắn với người nộp thuế, tổng mức được trừ trong năm không quá một lần ngưỡng cho tất cả hợp đồng.
- Vẫn nộp hoặc vẫn kê khai lệ phí môn bài. Khoản này đã chấm dứt thu từ 01/01/2026.
- Đọc một bài viết không có ngày tháng. Với chủ đề này, một bài không ghi ngày là một bài không dùng được.
Điểm thứ hai là điểm gây thiệt hại lớn nhất về tiền, vì nó làm người ta tính sai dòng tiền của cả một tài sản. Điểm thứ năm là điểm gây thiệt hại lớn nhất về thời gian.
Bài này có thể lỗi thời lúc nào, và tự kiểm bằng cách nào?
Chúng tôi viết mục này vì Luật số 09/2026/QH16 đã biến con số ngưỡng thành thứ Chính phủ có thể điều chỉnh, và điều đó có nghĩa là bài này cũng có hạn sử dụng.
Ba bước tự kiểm, làm được trong vài phút:
- Bước 1. Mở lại Nghị định 141/2026/NĐ-CP trên trang văn bản của Chính phủ, xem có nghị định nào mới hơn sửa nó không.
- Bước 2. Kiểm mục chính sách thuế trên Cổng Thông tin điện tử Chính phủ, tìm cụm “mức doanh thu không phải nộp thuế”.
- Bước 3. Gọi hoặc tới trực tiếp cơ quan thuế nơi có bất động sản cho thuê của bạn, hỏi đúng một câu: mức doanh thu năm không phải nộp thuế đang áp dụng là bao nhiêu.
Bước 3 là bước quyết định. Cơ quan thuế địa phương là nơi tiếp nhận hồ sơ của bạn, nên câu trả lời của họ là câu trả lời có hiệu lực với hồ sơ của bạn.
Ngày rà lại của bài này được chúng tôi đặt là 08/12/2026, tức 90 ngày kể từ ngày đăng, theo đúng chuẩn dành cho nội dung pháp lý và giá cả.
Câu hỏi thường gặp
Cho thuê nhà có cần nộp thuế GTGT không? Chỉ khi doanh thu cho thuê cả năm vượt mức Chính phủ quy định, hiện là 1 tỷ đồng theo Nghị định 141/2026/NĐ-CP. Từ 1 tỷ đồng trở xuống thì thuộc đối tượng không chịu thuế giá trị gia tăng. Khi đã vượt, thuế GTGT tính trên toàn bộ doanh thu chứ không chỉ phần vượt.
Mức thuế cho thuê nhà năm 2026 là bao nhiêu? Theo công thức do Cổng Thông tin điện tử Chính phủ công bố, thuế GTGT bằng doanh thu nhân 5%, và thuế TNCN bằng phần doanh thu vượt ngưỡng nhân 5%. Với mức ngưỡng 1 tỷ đồng đang áp dụng, người có doanh thu 1,5 tỷ đồng một năm nộp khoảng 100 triệu đồng cho cả hai loại thuế.
Thu nhập từ tiền cho thuê nhà có phải nộp thuế không? Có, nếu doanh thu năm vượt ngưỡng. Cá nhân cư trú có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế thu nhập cá nhân, theo Điều 4 Nghị định 68/2026/NĐ-CP đã được Nghị định 141/2026/NĐ-CP sửa đổi.
Cho thuê nhà dưới 500 triệu kê khai thuế như thế nào? Mốc 500 triệu đồng đã được thay bằng 1 tỷ đồng từ 01/01/2026, nên câu hỏi này giờ thuộc nhóm dưới ngưỡng. Bạn không phát sinh thuế GTGT và thuế TNCN, nhưng vẫn cần theo dõi doanh thu thực tế cả năm và thực hiện nghĩa vụ thông báo doanh thu theo quy định. Hãy hỏi cơ quan thuế nơi có bất động sản để biết đúng hồ sơ cần nộp cho trường hợp của bạn.
Cho thuê nhà bao nhiêu thì phải đóng thuế? Trên 1 tỷ đồng doanh thu một năm, tính theo mức Chính phủ đang quy định tại Nghị định 141/2026/NĐ-CP, hiệu lực từ 01/01/2026. Đây là doanh thu, không phải lợi nhuận, nên chi phí bạn bỏ ra để sửa sang hay bảo trì không được trừ khỏi con số này khi xét ngưỡng.
Cho thuê tài sản dưới 500 triệu đồng có phải đóng thuế không? Không. Mức này nằm dưới cả ngưỡng cũ lẫn ngưỡng mới. Với ngưỡng đang áp dụng là 1 tỷ đồng, doanh thu dưới 500 triệu đồng không phát sinh thuế GTGT và thuế TNCN, và lệ phí môn bài cũng đã chấm dứt thu từ 01/01/2026.
Chốt lại
Bốn con số ngưỡng đang cùng chạy trên trang kết quả tìm kiếm không phải vì có ai bịa. Chúng cùng chạy vì quy định bị sáu văn bản động vào chỉ trong hơn một năm, còn các bài viết thì không đổi theo.
Con số đang có hiệu lực tại ngày bài này lên trang là 1 tỷ đồng doanh thu một năm, áp cho cả thuế giá trị gia tăng và thuế thu nhập cá nhân, theo Nghị định 141/2026/NĐ-CP, tính từ 01/01/2026.
Nhưng thứ đáng mang về không phải con số đó. Thứ đáng mang về là: từ ngày 24/4/2026, con số này không còn nằm trong luật mà nằm trong tay Chính phủ, và có thể đổi tiếp theo từng thời kỳ.
Nên trước khi tin bất kỳ con số nào về thuế cho thuê nhà, kể cả con số trong bài này, hãy tìm ngày ban hành của văn bản đứng sau nó. Ai đưa bạn một con số mà không đưa được số hiệu văn bản và mốc hiệu lực thì nên đặt dấu hỏi.
Nội dung trên là chia sẻ kinh nghiệm và tổng hợp văn bản pháp luật, không thay thế tư vấn thuế hay tư vấn pháp lý. Chính sách thuế đối với hộ và cá nhân kinh doanh đang trong giai đoạn thay đổi nhanh, và mức doanh thu không phải nộp thuế hiện do Chính phủ quy định theo từng thời kỳ. Trước khi kê khai hoặc quyết định dựa trên các con số trong bài, bạn nên kiểm tra lại với cơ quan thuế nơi có bất động sản cho thuê, hoặc tham vấn người hành nghề tư vấn thuế.
Nguồn tham khảo
Văn bản pháp luật, tất cả truy cập ngày 05/09/2026:
- Luật số 09/2026/QH16 sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế giá trị gia tăng, Luật Thuế thu nhập doanh nghiệp và Luật Thuế tiêu thụ đặc biệt. Quốc hội khóa XVI thông qua ngày 24/4/2026, đăng Công báo số 286 ngày 27/5/2026.
- Nghị định 141/2026/NĐ-CP ngày 29/4/2026, hiệu lực từ 01/01/2026. Bản PDF có chữ ký do Cổng Thông tin điện tử Chính phủ đăng.
- Nghị định 68/2026/NĐ-CP ngày 05/3/2026 quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Bản PDF có chữ ký.
- Bài giới thiệu Nghị định 141/2026/NĐ-CP trên Cổng Thông tin điện tử Chính phủ, đăng 06/5/2026.
- Chính sách thuế mới đối với hộ, cá nhân cho thuê bất động sản, Cổng Thông tin điện tử Chính phủ, đăng 08/5/2026, nguồn Thuế thành phố Hà Nội. Đây là nguồn của hai công thức tính thuế và của các mẫu tờ khai.
- Từ tháng 1/2026, người nộp thuế không phải nộp lệ phí môn bài, Cổng Thông tin điện tử Chính phủ. Căn cứ khoản 7 Điều 10 Nghị quyết 198/2025/QH15 và Nghị định 362/2025/NĐ-CP.
- Toàn văn Nghị định 68/2026/NĐ-CP trên Cổng Thông tin điện tử Chính phủ.
- Cục Thuế hướng dẫn kê khai thuế với hoạt động cho thuê bất động sản, Cổng Thông tin điện tử Chính phủ, đăng 17/3/2026.
Dữ liệu trang kết quả tìm kiếm: bảng bốn con số ngưỡng và thứ hạng các trang do đội ngũ MREAL tự đo. Điều kiện đo: ngày 05/09/2026, thị trường Việt Nam, ngôn ngữ tiếng Việt, từ khoá “thuế cho thuê nhà”.
Về người viết bài này
Bài viết do Nguyễn Trung Ninh (nhà sáng lập), Nguyễn Thị Huyền (nhà đồng sáng lập) và đội ngũ MREAL biên soạn và kiểm chứng. Hơn 15 năm và hơn 100 giao dịch bất động sản thực tế tại thị trường Việt Nam, đi qua các vị trí môi giới, chủ sàn giao dịch, nhà đầu tư cá nhân, công ty đầu tư và công ty đào tạo.
Nếu bạn đang cho thuê và không chắc mình có phải nộp thuế hay không, hãy bắt đầu bằng việc cộng đúng doanh thu cả năm, rồi mang con số đó tới cơ quan thuế nơi có bất động sản. Cần trao đổi thêm, nhắn cho chúng tôi qua Zalo 0901 287 238. Bạn không cần gửi giấy tờ tùy thân, và cũng đừng gửi ảnh căn cước cho bất kỳ ai qua tin nhắn, kể cả chúng tôi.
Đọc thêm về các khoản tiền khác gắn với một bất động sản:
Khi bán hoặc sang tên: thuế thu nhập cá nhân khi bán nhà · lệ phí trước bạ nhà đất · chi phí sang tên sổ đỏ · phí công chứng nhà đất · thuế đất bỏ hoang
Khi sửa sang trước lúc cho thuê hoặc bán: chi phí sửa nhà · sửa nhà trọn gói · sửa nhà trước khi bán hay bán nguyên trạng · cải tạo nhà cũ
Khi định giá và thu xếp vốn: định giá nhà đất · cách tính giá đất theo m2 · vay mua nhà · lãi suất vay mua nhà · mua nhà trả góp · nhà ngộp là gì
Khi xét pháp lý của căn cho thuê: sổ hồng riêng · mua nhà sổ chung · giấy chứng nhận quyền sử dụng đất · hợp đồng công chứng nhà đất · chung cư mini · đầu tư bất động sản là gì
Để lại một bình luận