Tóm tắt nhanh: Nhà sổ chung là nhà nhiều người cùng đứng tên trên một Giấy chứng nhận. Mua bán vẫn hợp pháp, nhưng khi một người bán phần của mình, các đồng sở hữu còn lại có quyền ưu tiên mua trong 03 tháng theo khoản 3 Điều 218 Bộ luật Dân sự 2015.
Nội dung bài viết
Kịch bản này rất quen: bạn tìm thấy một căn nhà rẻ hơn hẳn những căn cùng khu. Môi giới nói gọn một câu: “sổ chung thôi, ở thì cứ ở, sau này tách ra là xong.” Bạn tiếc nếu bỏ qua, nhưng sợ mất trắng nếu xuống tiền.
Chúng tôi đọc mười kết quả đứng đầu cho từ khoá “sổ chung” ngày 28/08/2026. Gần như tất cả đều dừng ở việc liệt kê rủi ro. Không trang nào trả lời câu hỏi mà người đang cầm tiền thật sự cần: khi nào mua nhà sổ chung là chấp nhận được, và phải kiểm những gì trước khi quyết.
Bài này không viết lại phần tên gọi các loại giấy tờ, phần đó nằm ở bài phân biệt các loại sổ. Phần so sánh hai hình thức sử dụng cũng đã có ở bài sổ hồng riêng: sổ riêng một người tự quyết, sổ chung phải nhiều người cùng gật đầu.
Ở đây chúng tôi làm đúng ba việc: gọi tên 5 rủi ro thật, đưa một khung quyết định gồm 4 điều kiện, và một checklist 8 việc phải kiểm trước khi xuống tiền.
Nhà sổ chung là gì và vì sao giá thường rẻ hơn hẳn?
Nhà sổ chung là nhà gắn với thửa đất có nhiều người cùng chung quyền, tất cả cùng được ghi nhận trên Giấy chứng nhận. Tờ giấy đó do Nhà nước cấp, giá trị pháp lý không thua kém gì sổ của một căn nhà đứng tên một người.
Vậy vì sao loại nhà này thường được chào giá rẻ hơn hẳn các căn cùng khu vực? Không phải vì giấy tờ kém giá trị. Lý do nằm ở ba điểm rất thực tế:
- Thanh khoản thấp. Mọi việc lớn trên thửa đất đều cần sự đồng thuận của những người cùng quyền. Người mua lại vì thế ít hơn, thời gian bán kéo dài hơn.
- Khó dùng để vay vốn. Ngân hàng thường e ngại tài sản nhiều người cùng đứng tên. Nhóm người mua cần vay gần như tự loại mình khỏi cuộc chơi.
- Tâm lý e ngại. Nhiều người từng nghe chuyện lục đục giữa các đồng sở hữu nên tránh hẳn, dù chưa chắc đã hiểu rủi ro nằm ở đâu.
Rẻ hơn bao nhiêu là hợp lý thì không có công thức chung, vì mỗi hồ sơ mỗi khác. Nguyên tắc của chúng tôi: coi phần giá rẻ đó là tiền công cho việc thẩm định khó, chứ không phải một món hời từ trên trời rơi xuống. Cách đặt các yếu tố lên bàn cân nằm ở bài định giá nhà đất.
Bạn đang cầm loại “sổ chung” nào? Hai kiểu hay bị nhập nhèm
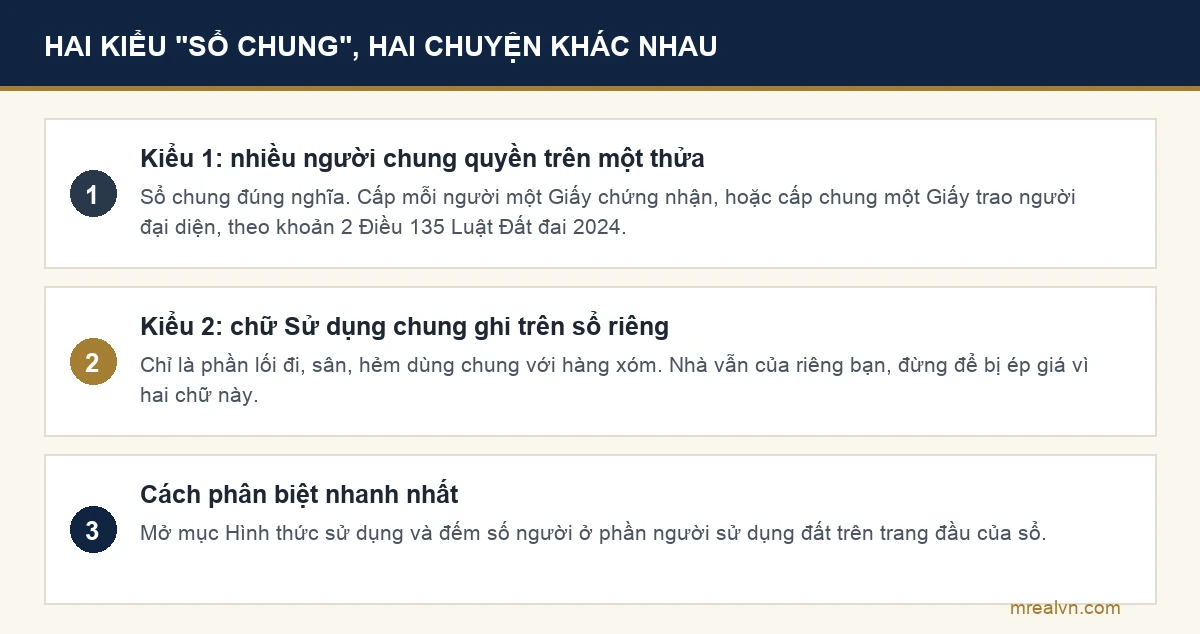
Trước khi nói tới rủi ro, phải tách bạch hai tình huống rất khác nhau mà người bán, và cả nhiều môi giới, đang gọi chung một tên. Chọn nhầm cách hiểu là định giá sai từ đầu.
Kiểu thứ nhất: nhiều người cùng chung quyền trên một thửa đất. Đây là “sổ chung” đúng nghĩa. Theo khoản 2 Điều 135 Luật Đất đai 2024, Luật số 31/2024/QH15 hiệu lực từ 01/8/2024, thửa đất có nhiều người chung quyền thì cấp cho mỗi người một Giấy chứng nhận. Trường hợp những người này có yêu cầu thì cấp chung một Giấy chứng nhận và trao cho người đại diện (truy cập 28/08/2026).
Bộ luật Dân sự 2015, Luật số 91/2015/QH13 hiệu lực từ 01/01/2017, gọi đây là sở hữu chung theo phần tại Điều 209: mỗi người sở hữu một phần được xác định trong tài sản chung (truy cập 28/08/2026). Nói cách khác, bạn mua nhà sổ chung là mua một phần quyền trong thửa đất, không phải mua một thửa đất độc lập. Tấm giấy ghi nhận phần quyền đó được giải thích kỹ ở bài giấy chứng nhận nhà đất.
Kiểu thứ hai: sổ của bạn ghi “cùng sử dụng” một phần diện tích với người khác. Hay gặp nhất là lối đi, sân, khoảng hẻm trước nhà. Phần nhà ở vẫn thuộc riêng bạn; chỉ phần diện tích ghi chung là dùng chung với các hộ xung quanh. Tình huống này nhẹ hơn nhiều và đã có bài lối đi chung trên sổ phân tích riêng.
Đặt hai kiểu cạnh nhau sẽ thấy chúng khác nhau tới mức nào:
| Điểm nhìn | Nhiều người chung quyền cả thửa | “Cùng sử dụng” lối đi, sân |
|---|---|---|
| Ai đứng tên phần nhà ở | Nhiều người cùng đứng | Một mình bạn. |
| Phạm vi chung | Toàn bộ thửa đất | Chỉ phần diện tích ghi chung. |
| Mức rủi ro khi mua | Cao, cần thẩm định kỹ | Thấp hơn hẳn. |
| Bài toán phải giải | Con người và pháp lý | Ranh giới và thói quen sử dụng. |
Ba việc giúp bạn nhận diện nhanh mình đang gặp kiểu nào:
- Đọc mục Hình thức sử dụng trên sổ. Xem chữ “chung” đang gắn với toàn bộ thửa đất hay chỉ gắn với một phần diện tích cụ thể.
- Đếm số người ở trang đầu sổ. Một chủ thể kèm ghi chú lối đi chung là kiểu thứ hai. Một danh sách người cùng quyền là kiểu thứ nhất.
- Đối chiếu sơ đồ thửa đất. Phần diện tích chung luôn được thể hiện trên sơ đồ; nhờ người bán chỉ đúng vị trí đó ngoài thực địa.
5 rủi ro thật khi mua nhà sổ chung là gì?
Với kiểu thứ nhất, kiểu nhiều người cùng chung quyền, đây là năm rủi ro mà chúng tôi cho rằng bạn phải nhìn thẳng trước khi nói chuyện giá:
- Bán lại chậm vì bước ưu tiên mua dành cho các đồng sở hữu.
- Tách sổ không nằm trong tay bạn vì phụ thuộc điều kiện tách thửa.
- Ngân hàng e ngại nhận thế chấp, đường xoay tiền hẹp lại.
- Đồng sở hữu không hợp tác, mọi kế hoạch đứng im.
- Giấy tay, vi bằng đội lốt sổ chung, chỗ dễ mất trắng nhất.
Đi vào từng rủi ro một.
Rủi ro 1: muốn bán phần của mình, bạn phải chờ tới 03 tháng
Đây là rủi ro nằm ngay trong luật, không phải chuyện xui rủi. Khoản 3 Điều 218 Bộ luật Dân sự 2015, Luật số 91/2015/QH13 hiệu lực từ 01/01/2017, quy định quyền ưu tiên mua khi bán phần sở hữu chung. Khi một chủ sở hữu chung theo phần bán phần quyền của mình, các đồng sở hữu còn lại có quyền ưu tiên mua trong 03 tháng đối với bất động sản, kể từ ngày nhận thông báo về việc bán (truy cập 28/08/2026).
Điều đó nghĩa là gì với bạn? Hôm nay bạn là người mua. Vài năm nữa, khi cần tiền và muốn bán phần của mình, bạn không thể ký ngay với người trả giá tốt nhất. Bạn phải thông báo cho những người cùng quyền và chờ bước ưu tiên mua đi qua. Kế hoạch tài chính nào cần tiền nhanh đều phải cộng thêm quãng chờ này.
Chiều ngược lại cũng đúng. Nếu bạn đang mua lại phần quyền từ một đồng sở hữu, hãy hỏi thẳng: những người cùng đứng tên đã nhận thông báo về việc bán chưa? Toàn văn Bộ luật Dân sự 2015 có tại vanban.chinhphu.vn để bạn tự đối chiếu (truy cập 28/08/2026).
Rủi ro 2: “mua xong tách sổ” không nằm trong tay bạn
Lời hứa tách sổ là lời hứa dễ nói nhất và khó giữ nhất. Việc tách thửa phải đáp ứng điều kiện tại Điều 220 Luật Đất đai 2024, Luật số 31/2024/QH15 hiệu lực từ 01/8/2024, trong đó có quy định của Ủy ban nhân dân cấp tỉnh về diện tích tối thiểu được tách (truy cập 28/08/2026). Phần đất của bạn không đạt ngưỡng của đúng địa bàn đó thì không tách được, người bán có hứa gì cũng vậy.
Và nếu không tách được, tình trạng chung không phải tình trạng tạm thời. Nó có thể kéo dài chừng nào những người cùng quyền chưa cùng ngồi lại. Điều kiện, hồ sơ và các bước cụ thể nằm ở bài thủ tục tách thửa đất. Tra ngưỡng diện tích trước khi cọc, không phải sau.
Rủi ro 3: ngân hàng e ngại, đường vay vốn hẹp lại
Khó thế chấp nghĩa là khó xoay tiền và khó bán cho người cần vay. Chúng tôi không đưa con số ở đây, vì mỗi ngân hàng thẩm định một kiểu và không có thống kê công khai đáng tin. Nhưng có một chi tiết đáng suy nghĩ: trong mười kết quả đứng đầu ngày 28/08/2026 cho từ khoá này, có hai bài do chính ngân hàng VPBank và VIB viết riêng về nhà sổ chung. Khi ngân hàng phải viết bài giải thích, nghĩa là câu hỏi “có vay được không” được hỏi đủ nhiều.
Hệ quả kép cho bạn: khó dùng chính căn nhà để vay khi kẹt tiền, và sau này khó bán lại cho nhóm người mua cần vay mua nhà, vốn là nhóm đông trên thị trường. Muốn biết ngân hàng nhìn hồ sơ của bạn thế nào, hỏi trực tiếp nơi bạn định vay trước khi đặt cọc, đừng đoán.
Rủi ro 4: đồng sở hữu không hợp tác, mọi kế hoạch đứng im
Rủi ro lớn nhất không nằm trên giấy, nó nằm ở con người. Một người đổi ý trước ngày ký. Một người đi nước ngoài dài ngày. Một người mâu thuẫn với những người còn lại từ mười năm trước. Chỉ cần một trong những chuyện đó, mọi kế hoạch bán, tách, xây sửa của cả nhóm đứng im, và tiền của bạn nằm im theo.
Trước khi mua, bạn cần biết thửa đất có đang vướng tranh chấp hay không, và quan trọng không kém: những người cùng quyền có thật sự đồng thuận không. Cách soi phần chìm này nằm ở bài kiểm tra tranh chấp, kèm bước hỏi trực tiếp tại Văn phòng đăng ký đất đai nơi có thửa đất.
Rủi ro 5: “sổ chung” chỉ là lớp vỏ của giấy tay và vi bằng
Đây là chỗ dễ mất trắng nhất trong cả danh sách. Một số người bán dùng chữ “sổ chung” cho những căn nhà thực chất chỉ có giấy viết tay, hợp đồng góp vốn, hoặc vi bằng do thừa phát lại lập. Ba loại giấy đó không phải Giấy chứng nhận và không chuyển được quyền cho bạn. Vì sao chúng nguy hiểm, đọc bài mua nhà giấy tay và bài vi bằng là gì.
Chiêu này cũng hay xuất hiện ở các khu phân lô tự phát, nơi người bán vẽ ra dự án không có thật, chuyện đã được mổ xẻ ở bài dự án ma.
Câu hỏi cắt nhanh mọi màn nhập nhèm: “Anh chị cho tôi xem Giấy chứng nhận bản gốc, và sau khi mua thì tên tôi đứng ở đâu?” Nếu câu trả lời vòng vo sang góp vốn hay vi bằng, bạn không mua nhà sổ chung. Bạn đang được mời mua một tờ giấy không chuyển được quyền.
Khi nào mua nhà sổ chung là chấp nhận được?
Đây là phần mà mười kết quả đứng đầu đều bỏ trống. Sau khi liệt kê rủi ro, họ dừng ở lời khuyên “cân nhắc kỹ”. Người đang đứng trước một căn nhà cụ thể, với một khoản tiền cụ thể, cần một thước đo rõ hơn thế.
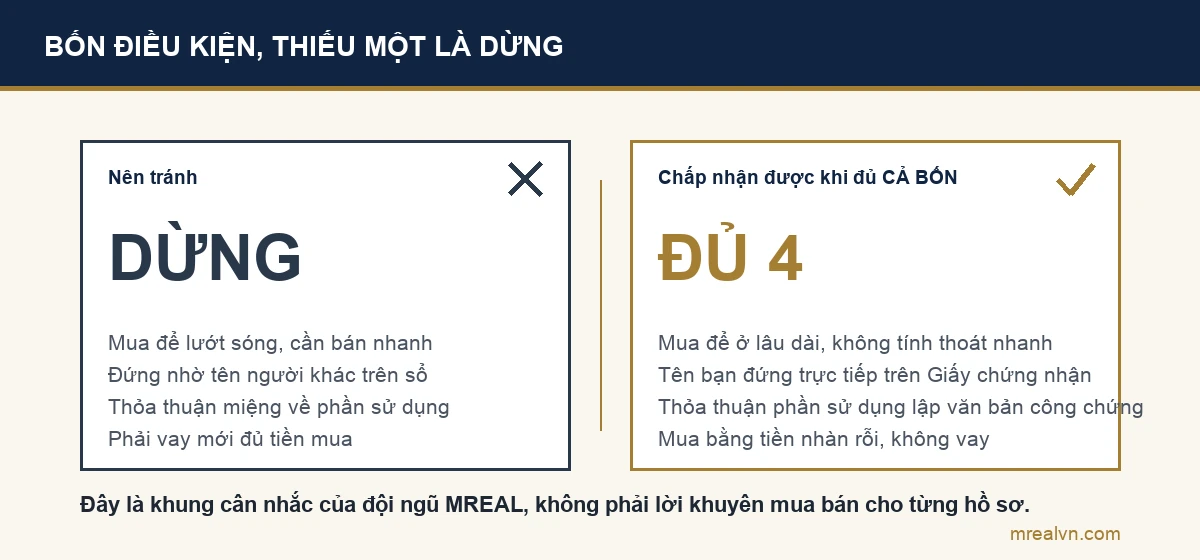
Quan điểm của chúng tôi: chỉ cân nhắc mua nhà sổ chung khi hồ sơ của bạn đạt cùng lúc cả bốn điều kiện dưới đây. Thiếu bất kỳ điều kiện nào là đủ lý do để dừng lại.
- Bạn mua để ở lâu dài, không phải để lướt. Rủi ro nặng nhất của sổ chung dồn vào khâu bán ra. Nếu bạn không có nhu cầu bán trong nhiều năm, phần rủi ro đó tạm thời chưa chạm tới bạn.
- Tên bạn đứng trực tiếp trên Giấy chứng nhận. Khoản 2 Điều 135 Luật Đất đai 2024, hiệu lực từ 01/8/2024, cho phép cấp cho mỗi người chung quyền một Giấy chứng nhận (truy cập 28/08/2026). Hãy yêu cầu đúng quyền đó, không đứng nhờ tên người khác dưới bất kỳ lời giải thích nào.
- Có văn bản thỏa thuận công chứng với mọi đồng sở hữu về phần sử dụng. Ai dùng phần nào, ranh tới đâu, sửa chữa phải hỏi ai. Tất cả nằm trên giấy, có công chứng, đủ chữ ký của những người cùng quyền, không phải cam kết miệng.
- Bạn dùng tiền nhàn rỗi, không vay để mua. Một tài sản khó thế chấp và khó bán nhanh không nên gánh thêm áp lực trả lãi hằng tháng. Tiền vay và sổ chung là một cặp rất xấu.
Ngược lại, có hai trường hợp chúng tôi cho là không phù hợp: mua để lướt sóng ngắn hạn, và mua bằng tiền vay. Cả hai đều cần bán nhanh hoặc xoay tiền nhanh, đúng hai việc mà cấu trúc sổ chung làm chậm lại.
Cũng đừng nhầm sổ chung với hàng ngộp. Nhà ngộp là gì là câu chuyện dòng tiền của người bán; sổ chung là câu chuyện cấu trúc quyền sở hữu. Giá rẻ của hàng ngộp có thể là dịp tốt cho người đủ tiền. Giá rẻ của sổ chung, trước hết, là một lời nhắc phải thẩm định gấp đôi.
[PERSONAL EXPERIENCE: author to fill]
Checklist 8 việc phải kiểm trước khi xuống tiền
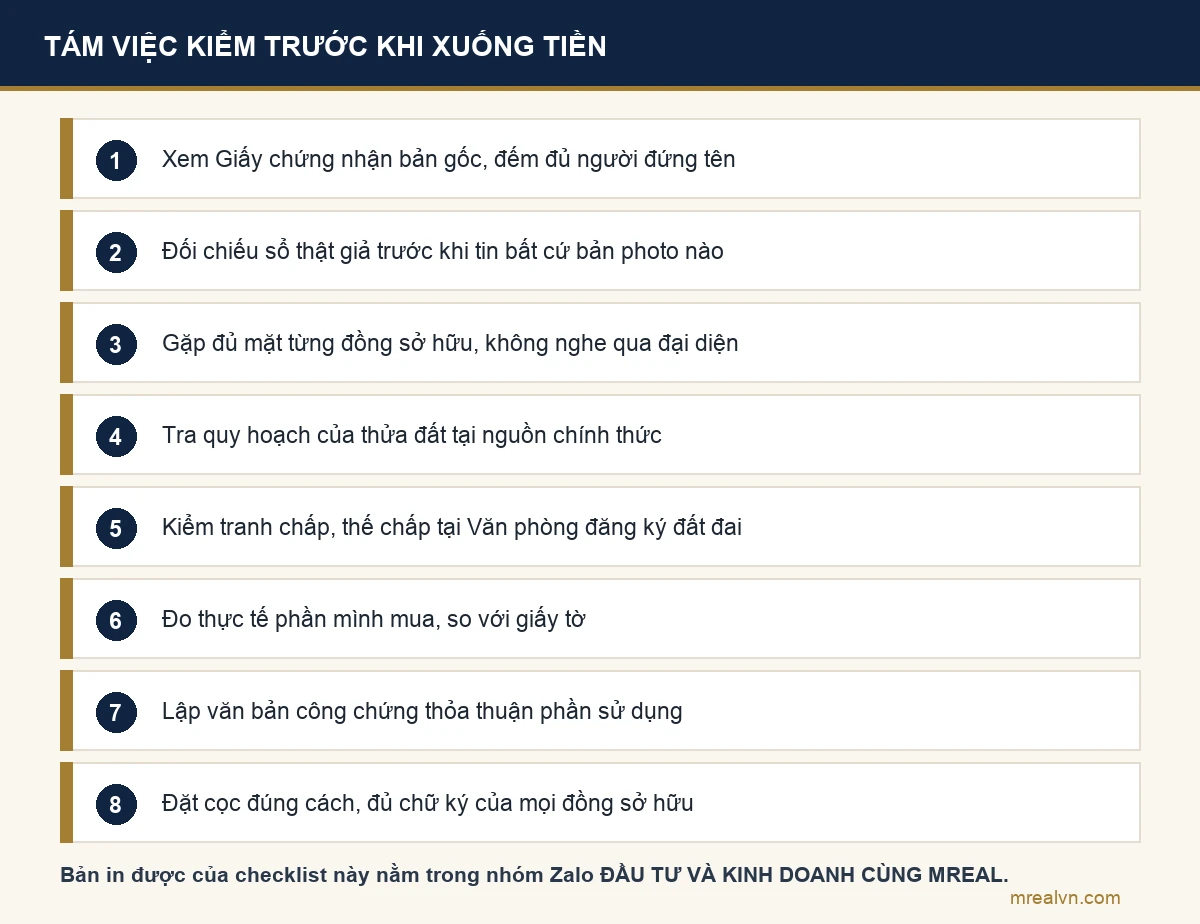
Nếu hồ sơ của bạn qua được khung bốn điều kiện ở trên, đây là 8 việc phải làm trước khi đặt cọc. Làm đủ, theo đúng thứ tự, việc nào chưa xong thì chưa chuyển tiền.
- Xem Giấy chứng nhận bản gốc, không xem bản chụp. Đọc từng mục theo hướng dẫn ở bài cách đọc sổ đỏ, và soi dấu hiệu làm giả theo bài sổ đỏ thật giả.
- Đếm đủ số người có quyền. Ghi hẳn ra giấy: ai đứng tên, ai đã mất, ai đang ở nước ngoài, phần thừa kế đã kê khai chưa. Danh sách này quyết định độ khó của cả thương vụ.
- Gặp đủ mặt từng đồng sở hữu. Không nghe qua một người đại diện. Người bạn chưa từng gặp hôm nay chính là chữ ký có thể thiếu trong ngày công chứng.
- Kiểm tra quy hoạch của thửa đất. Thửa chung mà dính quy hoạch treo thì gần như không còn lối ra. Kiểm luôn loại đất: phần bạn định mua có phải đất thổ cư không.
- Kiểm tra thế chấp, kê biên, ngăn chặn giao dịch. Hỏi tại Văn phòng đăng ký đất đai nơi có thửa đất. Sổ trên tay người bán chỉ nói trạng thái lúc cấp sổ, không nói trạng thái hôm nay.
- Đo thực tế và đối chiếu sơ đồ. Ranh trên giấy phải khớp ranh ngoài đất. Chênh nhau một mét ở thửa chung là mầm của một cuộc cãi vã nhiều năm.
- Lập văn bản thỏa thuận phần sử dụng, có công chứng. Đây là điều kiện số ba trong khung quyết định. Trình tự ký kết an toàn nằm ở bài hợp đồng công chứng.
- Đặt cọc đúng cách. Hợp đồng cọc ghi rõ tiến độ hoàn thiện pháp lý, điều kiện hoàn trả, mức phạt nếu quá hạn, theo hướng dẫn ở bài hợp đồng đặt cọc.
Ba nơi giúp bạn xác minh thông tin, thay vì tin lời người bán:
- Văn phòng đăng ký đất đai: tình trạng thửa đất, thế chấp, kê biên, ngăn chặn giao dịch.
- Ủy ban nhân dân cấp xã nơi có đất: thông tin quy hoạch và tranh chấp thực tế tại địa phương.
- Tổ chức hành nghề công chứng: hồ sơ có đủ điều kiện để ký hợp đồng hay không.
[PERSONAL EXPERIENCE: author to fill]
Muốn cầm bản checklist in được khi đi xem nhà? Chúng tôi để bản đầy đủ trong nhóm Zalo ĐẦU TƯ VÀ KINH DOANH CÙNG MREAL, nơi đội ngũ MREAL trao đổi về các tình huống mua bán thật.
Mua nhà sổ chung cần thủ tục gì để an toàn?
Câu hỏi được hỏi nhiều nhất: mua nhà sổ chung có cần công chứng không? Có, bắt buộc. Khoản 3 Điều 27 Luật Đất đai 2024, Luật số 31/2024/QH15 hiệu lực từ 01/8/2024, quy định hợp đồng chuyển nhượng nhà đất giữa cá nhân phải được công chứng hoặc chứng thực (truy cập 28/08/2026). Điều 164 Luật Nhà ở 2023, Luật số 27/2023/QH15 hiệu lực từ 01/8/2024, là căn cứ tương ứng cho phần nhà ở của giao dịch (truy cập 28/08/2026).
Không có ngoại lệ nào cho nhà sổ chung, cũng không có chuyện “công chứng sau khi tách”.
Bốn bước để một thương vụ sổ chung đi tới đích an toàn:
- Ký hợp đồng chuyển nhượng tại tổ chức hành nghề công chứng. Những nội dung phải có trong hợp đồng nằm ở bài hợp đồng mua bán. Công chứng viên sẽ đối chiếu Giấy chứng nhận và yêu cầu những người có quyền liên quan tham gia ký.
- Đăng ký biến động tại Văn phòng đăng ký đất đai. Quy trình giống sang tên sổ đỏ thông thường, chỉ khác là hồ sơ gắn với nhiều người cùng quyền nên cần chuẩn bị kỹ hơn.
- Nộp thuế, phí đúng và đủ. Các khoản phải tính trước khi chốt giá nằm ở bài chi phí sang tên và bài lệ phí trước bạ.
- Nhận lại Giấy chứng nhận có ghi nhận quyền của bạn. Thương vụ chỉ kết thúc khi tên bạn nằm trên giấy, không phải khi tiền rời tài khoản.
Một câu để giữ mình: nếu ai đó gợi ý bỏ qua công chứng “cho nhanh, cho rẻ”, hãy quay lại đọc rủi ro số 5 ở trên. Khoản tiết kiệm vài triệu tiền phí có thể đổi bằng toàn bộ số tiền mua nhà.
Câu hỏi thường gặp
Sổ chung là gì?
Sổ chung là cách gọi dân gian cho trường hợp nhiều người cùng chung quyền trên một thửa đất, một căn nhà. Theo khoản 2 Điều 135 Luật Đất đai 2024, hiệu lực từ 01/8/2024, nhóm người chung quyền được cấp mỗi người một Giấy chứng nhận; nếu có yêu cầu thì cấp chung một Giấy và trao cho người đại diện (truy cập 28/08/2026). Đó là giấy tờ hợp pháp, không phải giấy tạm.
Tại sao không nên mua nhà sổ chung?
Vì bốn cái khó: khó bán lại, khó tách sổ, khó vay ngân hàng và phụ thuộc vào các đồng sở hữu. Riêng khi bán phần của mình, bạn phải qua bước ưu tiên mua 03 tháng của các đồng sở hữu theo khoản 3 Điều 218 Bộ luật Dân sự 2015, hiệu lực từ 01/01/2017 (truy cập 28/08/2026). Tuy vậy “không nên” không có nghĩa là cấm: nếu đạt đủ bốn điều kiện trong bài, đây vẫn có thể là lựa chọn để ở.
Mua nhà sổ chung có cần công chứng không?
Có, bắt buộc. Hợp đồng chuyển nhượng nhà đất giữa cá nhân phải công chứng hoặc chứng thực theo khoản 3 Điều 27 Luật Đất đai 2024 và Điều 164 Luật Nhà ở 2023, cùng hiệu lực từ 01/8/2024 (truy cập 28/08/2026). Giấy viết tay hay vi bằng không thay thế được bước này.
Sổ đỏ ghi sử dụng chung có nghĩa là gì?
Nghĩa là một phần diện tích trên sổ, thường là lối đi hoặc sân, được nhiều hộ cùng sử dụng. Phần nhà ở của bạn vẫn có thể là sử dụng riêng. Đây là tình huống khác hẳn việc nhiều người cùng đứng tên trên một Giấy chứng nhận, đừng để hai khái niệm bị gộp làm một khi nghe chào hàng.
Nhà sổ chung có sang tên được không?
Được, mua bán nhà sổ chung là giao dịch hợp pháp và sang tên được. Trình tự vẫn là công chứng hợp đồng rồi đăng ký biến động tại Văn phòng đăng ký đất đai. Điểm khác là hồ sơ gắn với nhiều người cùng quyền, nên thời gian chuẩn bị thường dài hơn một thương vụ sổ riêng.
Sổ chung có tách được không?
Tách được nếu đủ điều kiện tách thửa theo Điều 220 Luật Đất đai 2024, hiệu lực từ 01/8/2024, trong đó có ngưỡng diện tích tối thiểu do Ủy ban nhân dân cấp tỉnh quy định (truy cập 28/08/2026). Không đạt ngưỡng của đúng địa bàn thì không tách được. Vì vậy phải tra điều kiện trước khi mua, đừng đặt cọc dựa trên lời hứa “mua xong tách liền”.
Chốt lại ba điều, thay cho lời khuyên.
Sổ chung không phải lừa đảo. Nó là một hình thức chung quyền hợp pháp, được luật gọi tên và cấp giấy hẳn hoi. Nỗi lo “cứ sổ chung là mất trắng” là nỗi lo đặt sai chỗ. Thứ đáng lo thật sự là mua mà không biết mình đang mua một phần quyền, chứ không phải một căn nhà độc lập.
Người đáng dè chừng không phải người bán nhà sổ chung. Đó là người giục bạn xuống cọc thật nhanh kẻo mất suất, gạt đi đề nghị gặp đủ các đồng sở hữu, và thay việc đưa giấy tờ bằng lời hứa “tách sổ sau”. Nỗi sợ mất cơ hội của bạn chính là công cụ kiếm tiền của họ.
Một câu thực dụng để mang theo: căn nhà rẻ hơn hẳn khu vực không tự nhiên mà rẻ. Bạn đang được trả công cho phần rủi ro và phần việc thẩm định mà người khác né. Nhận phần công đó hay không là quyền của bạn, miễn là nhận trong tỉnh táo, với đủ 8 việc kiểm tra đã làm xong.
Trước khi đi xem căn tiếp theo, bạn có thể vào nhóm Zalo ĐẦU TƯ VÀ KINH DOANH CÙNG MREAL để nhận bản checklist in được và hỏi về hồ sơ của mình. Các bài pháp lý nhà đất khác của chúng tôi có tại thư viện bài viết MREAL.
Nội dung trên là chia sẻ kinh nghiệm, mang tính tham khảo, không thay thế tư vấn pháp lý. Với các vấn đề phức tạp như tranh chấp giữa các đồng sở hữu, thừa kế chưa phân chia hoặc khởi kiện, bạn nên tham vấn luật sư và kiểm tra thông tin tại Văn phòng đăng ký đất đai nơi có thửa đất trước khi quyết định.
Căn cứ pháp lý: Luật Đất đai 2024 số 31/2024/QH15, hiệu lực từ 01/8/2024: khoản 2 Điều 135, khoản 3 Điều 27, Điều 220. Bộ luật Dân sự 2015 số 91/2015/QH13, hiệu lực từ 01/01/2017: Điều 209, khoản 3 Điều 218. Luật Nhà ở 2023 số 27/2023/QH15, hiệu lực từ 01/8/2024: Điều 164. Toàn bộ văn bản được tra cứu ngày 28/08/2026.
Về người viết bài này
Bài viết do Nguyễn Trung Ninh (nhà sáng lập), Nguyễn Thị Huyền (nhà đồng sáng lập) và đội ngũ MREAL biên soạn và kiểm chứng.
MREAL kế thừa từ các công ty môi giới và đầu tư bất động sản của những người sáng lập, sau hơn 15 năm hoạt động trên thị trường Việt Nam với hơn 100 giao dịch mua bán. Những người sáng lập đã đi qua gần như tất cả các vị trí trong ngành: môi giới, chủ sàn giao dịch, nhà đầu tư cá nhân, công ty đầu tư và công ty đào tạo.
Xem chi tiết về đội ngũ tại trang giới thiệu MREAL.
Để lại một bình luận