Tóm tắt nhanh: Mua nhà lần đầu, việc đầu tiên không phải đi xem nhà mà là biết mình mua được gì và kiểm sổ trước khi cọc. Hợp đồng chuyển nhượng phải công chứng theo Điều 27 Luật Đất đai 2024, và bên mua nộp lệ phí trước bạ 0,5% khi sang tên. Mười việc dưới đây xếp theo thứ tự để không mất cọc.
Nội dung bài viết
- Vì sao người mua nhà lần đầu hay mất cọc?
- Việc 1: biết mình mua được căn giá bao nhiêu trước khi đi xem
- Việc 2: chọn loại nhà theo cách mình sẽ sống, không theo tin rao
- Việc 3: đi xem nhà cần hỏi những gì?
- Việc 4: đọc sổ và kiểm sổ thật giả thế nào?
- Việc 5: ai phải ký, và nhà có đang thế chấp không?
- Việc 6: kiểm quy hoạch, lối đi và phần xây không phép
- Việc 7: định giá và thương lượng bằng gì?
- Việc 8: đặt cọc bao nhiêu, ghi gì trong hợp đồng cọc?
- Việc 9: công chứng và sang tên diễn ra thế nào?
- Việc 10: bên mua chịu chi phí gì?
- Kiêng kỵ, tâm linh, thần chú có cần không?
- Ba việc làm được ngay hôm nay
Người mua nhà lần đầu thường làm đúng mọi việc nhưng sai thứ tự. Họ đi xem nhà trước khi biết ngân hàng cho vay bao nhiêu, họ đặt cọc trước khi đọc sổ, và họ hỏi luật sư sau khi đã ký. Bài này không dạy bạn chọn nhà đẹp. Bài này xếp lại thứ tự, vì trong phần lớn vụ mất cọc chúng tôi từng chứng kiến, người mua không thiếu thông tin, họ chỉ biết thông tin đó quá muộn.
Vì sao người mua nhà lần đầu hay mất cọc?
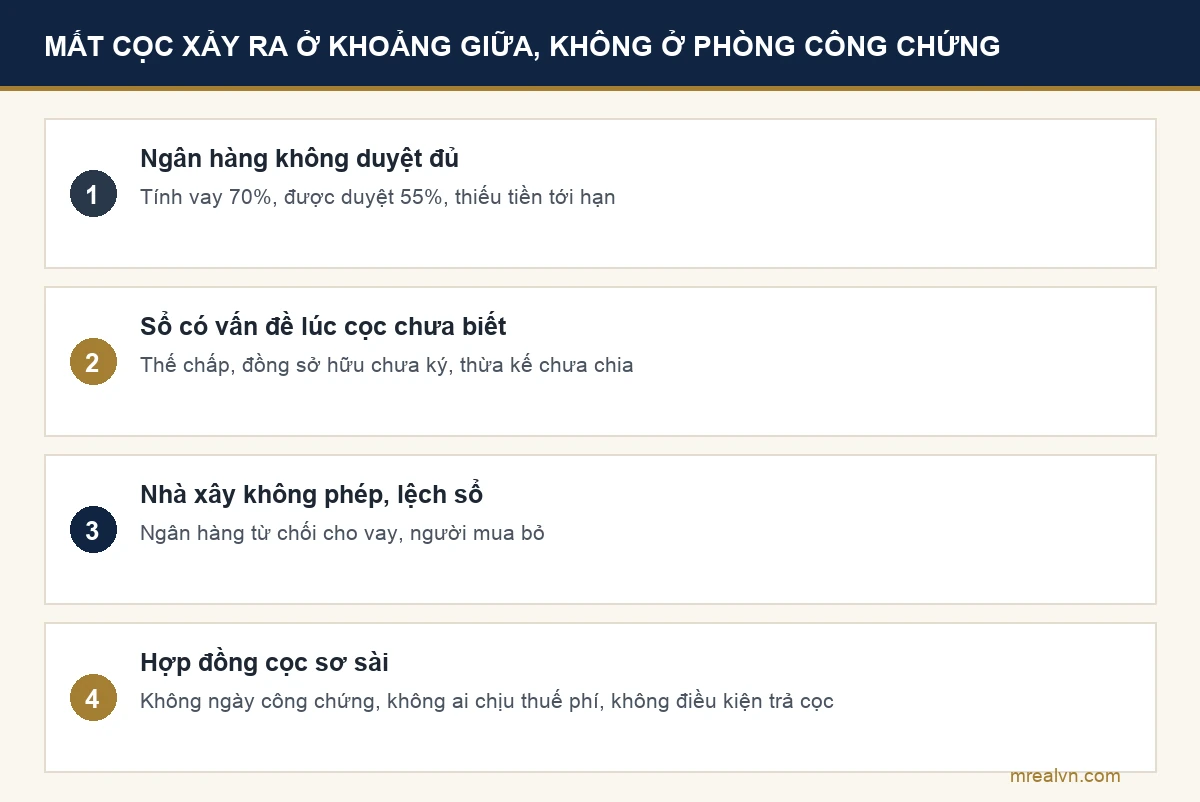
Mất cọc gần như không bao giờ xảy ra ở phòng công chứng. Nó xảy ra ở khoảng giữa: sau khi đã đặt cọc và trước khi ký hợp đồng chính thức. Bài cọc trước hay công chứng trước nói kỹ về khoảng này; ở đây là bốn cách mất cọc hay gặp nhất.
- Ngân hàng không duyệt đủ số tiền. Người mua tính vay được 70%, ngân hàng định giá thấp hơn và chỉ cho 55%. Thiếu tiền tới hạn, mất cọc theo Điều 328 Bộ luật Dân sự.
- Sổ có vấn đề mà lúc cọc chưa biết. Đang thế chấp, đồng sở hữu chưa ký, đất thừa kế chưa chia. Người bán không ra công chứng được, người mua đòi cọc lại thì thành tranh chấp.
- Nhà xây không phép hoặc lệch sổ. Mua nhà ba tầng, sổ ghi một trệt một lầu. Ngân hàng từ chối cho vay, hoặc người mua sợ và bỏ.
- Hợp đồng cọc viết quá sơ sài. Không ghi ngày công chứng, không ghi ai chịu thuế phí, không ghi điều kiện trả lại cọc. Có tranh chấp là không có căn cứ.
Bốn cách mất cọc trên đều tránh được nếu làm việc 1 tới việc 6 trước khi đặt cọc. Đó là lý do bài này dài, và là lý do thứ tự quan trọng hơn từng việc.
Việc 1: biết mình mua được căn giá bao nhiêu trước khi đi xem
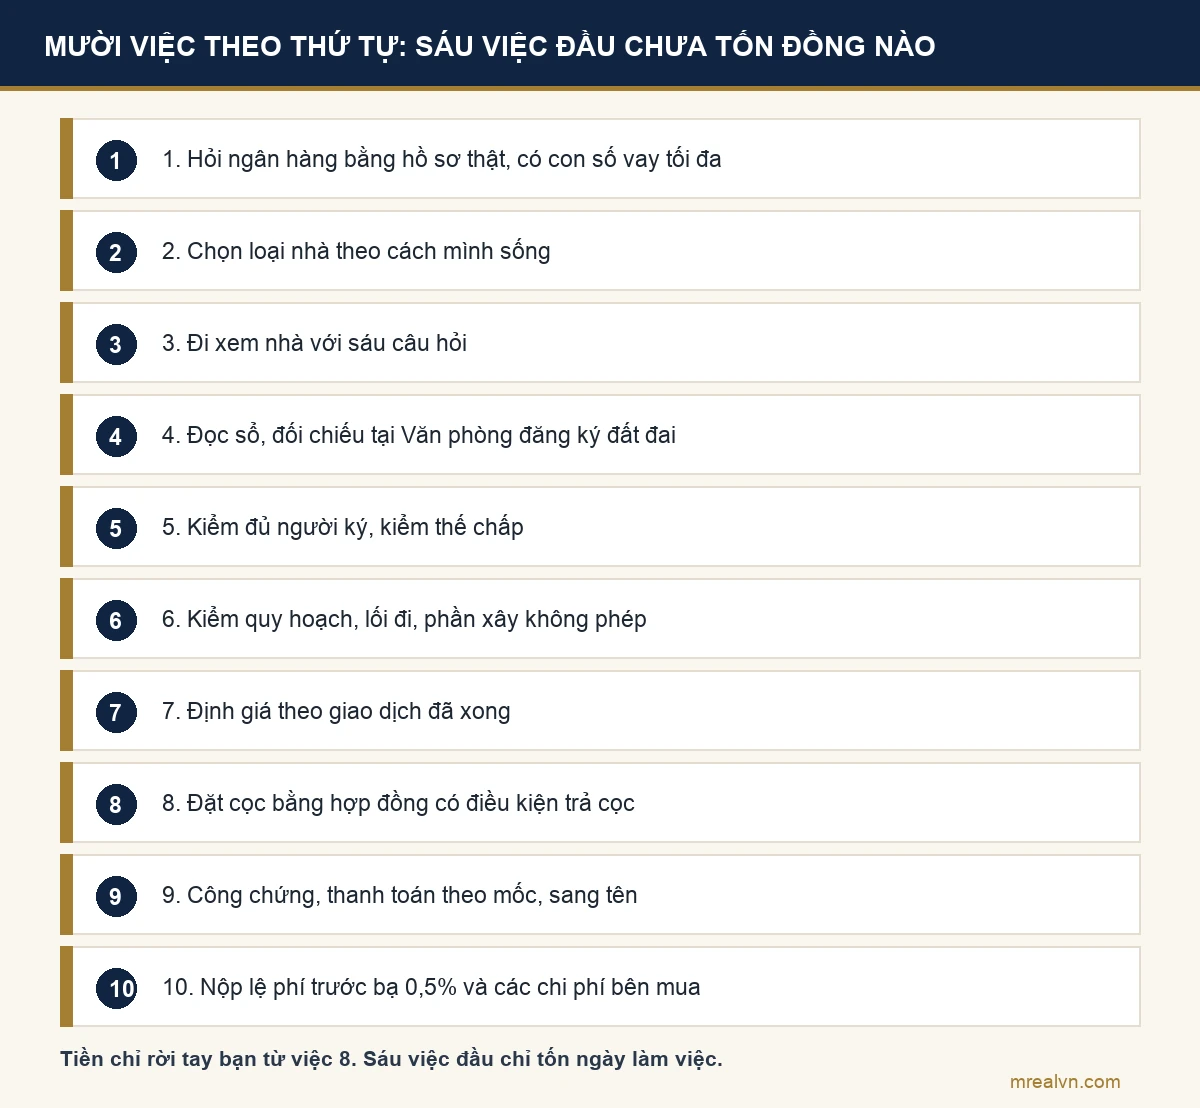
Việc đầu tiên không diễn ra ở căn nhà nào cả. Nó diễn ra ở ngân hàng và ở bàn ăn nhà bạn. Bạn cần một con số: căn nhà đắt nhất bạn mua được mà không phải bán tháo sau hai năm.
- Tách tiền mình có thành ba phần. Phần trả trước, phần chi phí giao dịch và sửa chữa ban đầu, và phần dự phòng để không phải vay thêm ngay tháng đầu tiên. Người mua lần đầu hay tính hết tiền vào phần trả trước.
- Hỏi ngân hàng trước, hỏi bằng hồ sơ thật. Mang bảng lương, sao kê, giấy tờ nhân thân tới hỏi họ cho vay tối đa bao nhiêu với hồ sơ này. Con số đó quyết định bạn xem nhà ở phân khúc nào. Bài vay mua nhà có danh sách giấy tờ.
- Đọc kỹ lãi suất sau ưu đãi, không phải lãi suất tháng đầu. Lãi suất vay mua nhà thường có giai đoạn ưu đãi rồi thả nổi. Khoản trả hằng tháng sau ưu đãi mới là con số để so với thu nhập.
- Quyết định mua để ở hay mua để đầu tư. Hai mục tiêu này chọn nhà khác nhau, vay khác nhau, và chấp nhận rủi ro khác nhau. Bài dòng tiền hay lướt sóng dành cho người phân vân.
Chúng tôi không đưa tỷ lệ vay hay tỷ lệ trả góp trên thu nhập, vì mỗi ngân hàng và mỗi hồ sơ một khác. Con số của bạn phải đến từ ngân hàng của bạn, bằng hồ sơ thật, trước khi bạn yêu một căn nhà nào.
Việc 2: chọn loại nhà theo cách mình sẽ sống, không theo tin rao
Sau khi có con số, mới tới câu hỏi mua gì. Người mua lần đầu hay quyết định theo tin rao đầu tiên khiến họ xúc động. Cách tốt hơn là quyết định trước loại nhà, rồi mới mở tin rao.
- Chung cư hay nhà đất. Khác nhau về sổ, về phí quản lý, về khả năng sửa, về cách bán lại. Bài mua chung cư hay nhà đất so từng tiêu chí.
- Nhà cũ trong hẻm hay nhà trong dự án. Nhà cũ rẻ hơn nhưng nhiều rủi ro pháp lý hơn; nhà dự án sạch sổ hơn nhưng phải chờ sổ hồng chung cư. Luật Kinh doanh bất động sản 2023 cho chủ đầu tư 50 ngày kể từ ngày bàn giao để nộp hồ sơ cấp giấy cho người mua.
- Đất nền hay nhà có sẵn. Đất nền hay chung cư là câu hỏi của người mua để đầu tư nhiều hơn để ở. Người mua lần đầu để ở nên cẩn thận với đất nền, vì phần xây nhà là một dự án khác.
- Chung cư mini và nhà sổ chung: đọc kỹ trước khi thích. Chung cư mini và nhà sổ chung rẻ có lý do, và lý do đó nằm ở sổ.
Viết ra ba tiêu chí bạn không nhượng bộ, ba tiêu chí bạn có thể nhượng bộ. Mang tờ giấy đó đi xem nhà. Nó giữ bạn không đổi ý theo lời người dẫn.
Việc 3: đi xem nhà cần hỏi những gì?
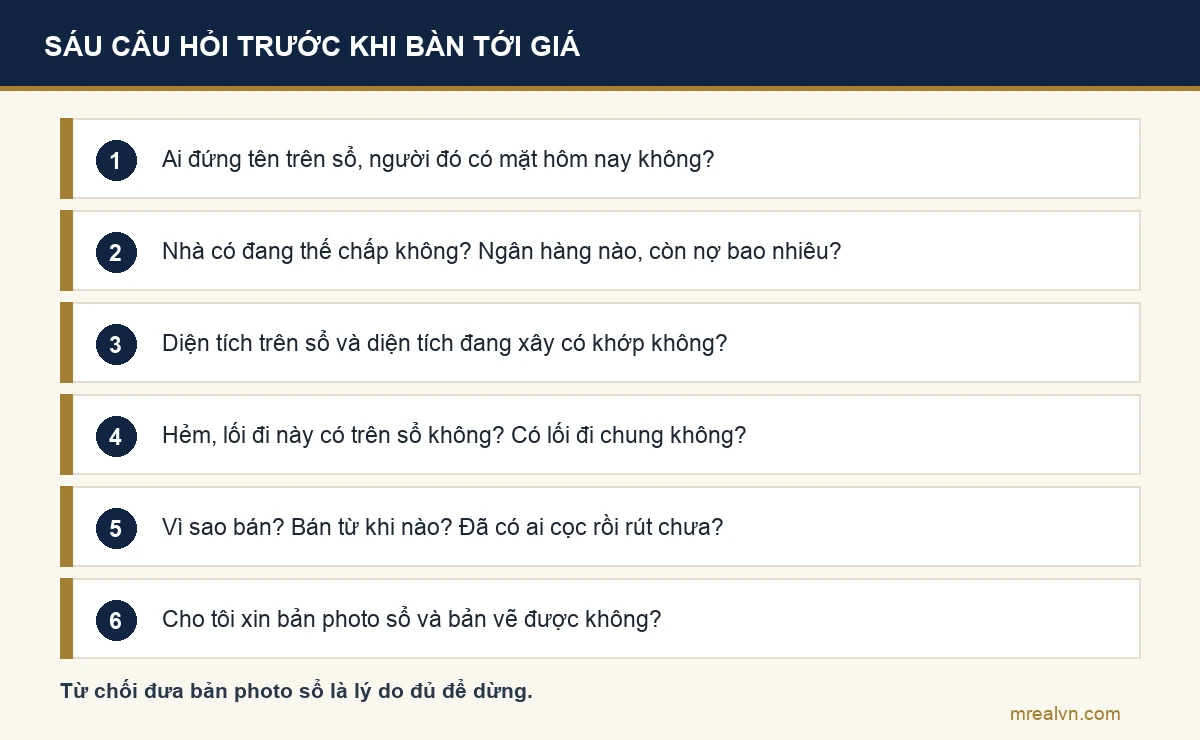
Đi xem nhà là lúc người mua lần đầu im lặng nhất, vì không biết hỏi gì. Dưới đây là những câu chúng tôi hỏi trước khi bàn tới giá. Câu trả lời của người bán quan trọng, nhưng cách họ trả lời còn quan trọng hơn.
- Ai đứng tên trên sổ, và người đó có mặt hôm nay không? Người dẫn xem là con, người đứng tên là mẹ, thì bạn đang nói chuyện với người không quyết được.
- Nhà có đang thế chấp không? Nếu có, ngân hàng nào, còn nợ bao nhiêu? Câu trả lời “vay chút ít, không sao” là câu để bạn cẩn thận hơn, không phải yên tâm hơn.
- Diện tích trên sổ và diện tích đang xây có khớp không? Phần nào xây thêm? Hỏi thẳng, vì phần xây thêm sau này là việc của bạn.
- Hẻm này, lối đi này có trên sổ không? Có lối đi chung với nhà nào không? Lối đi chung trên sổ là thứ nhìn bằng mắt không thấy.
- Vì sao bán? Bán từ khi nào? Đã có ai đặt cọc rồi rút chưa? Người bán tử tế trả lời được ngay. Người vòng vo là dấu hiệu.
- Cho tôi xin bản photo sổ và bản vẽ được không? Từ chối đưa bản photo sổ là lý do đủ để bạn dừng ở đây.
Hai việc nữa không phải câu hỏi: đến xem ít nhất hai lần vào hai giờ khác nhau, và đi một vòng hỏi hàng xóm. Hàng xóm biết chuyện ngập, chuyện ồn, chuyện tranh chấp ranh giới mà tin rao không ghi.
Việc 4: đọc sổ và kiểm sổ thật giả thế nào?
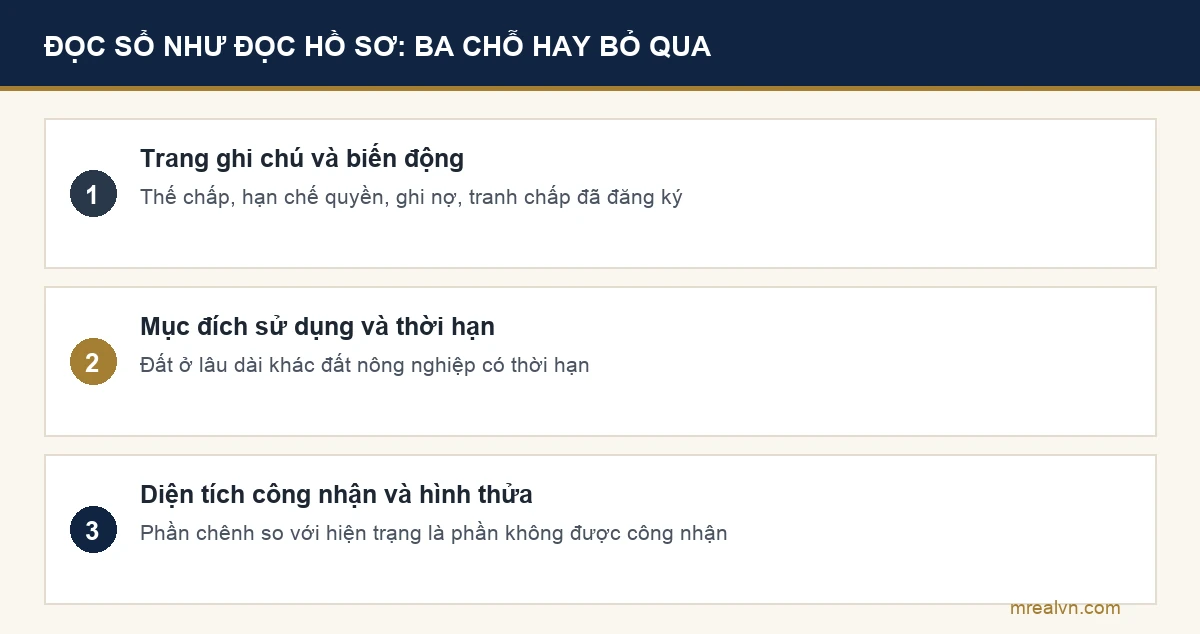
Bạn có bản photo sổ trong tay. Việc tiếp theo là đọc nó như một hồ sơ, không phải như một tờ giấy chứng minh “có sổ”. Bài cách đọc sổ đỏ đi từng mục; ở đây là ba chỗ người mua lần đầu hay bỏ qua.
- Trang ghi chú và trang biến động. Thế chấp, hạn chế quyền, ghi nợ tiền sử dụng đất, tranh chấp đã đăng ký đều nằm ở đây, không nằm ở trang đầu.
- Mục đích sử dụng và thời hạn. Đất ở lâu dài khác đất nông nghiệp có thời hạn. Nhà xây trên đất chưa lên thổ cư là một câu chuyện khác về giá và về giấy phép.
- Diện tích công nhận và hình thửa. Thửa đất trên sơ đồ có khớp hiện trạng không. Phần chênh là phần bạn không được công nhận.
- Sổ thật hay sổ giả. Đối chiếu tại Văn phòng đăng ký đất đai, không đối chiếu bằng mắt. Cách làm ở bài kiểm tra sổ thật giả; tên gọi sổ đỏ, sổ hồng, sổ chung ở bài phân biệt sổ đỏ sổ hồng.
Nếu người bán chỉ có giấy tay, dừng lại. Hợp đồng chuyển nhượng nhà đất phải công chứng hoặc chứng thực theo điểm a khoản 3 Điều 27 Luật Đất đai 2024, Luật số 31/2024/QH15, hiệu lực 01/8/2024. Rủi ro của mua nhà giấy tay không phải chuyện xác suất, đó là chuyện không sang tên được.
Việc 5: ai phải ký, và nhà có đang thế chấp không?
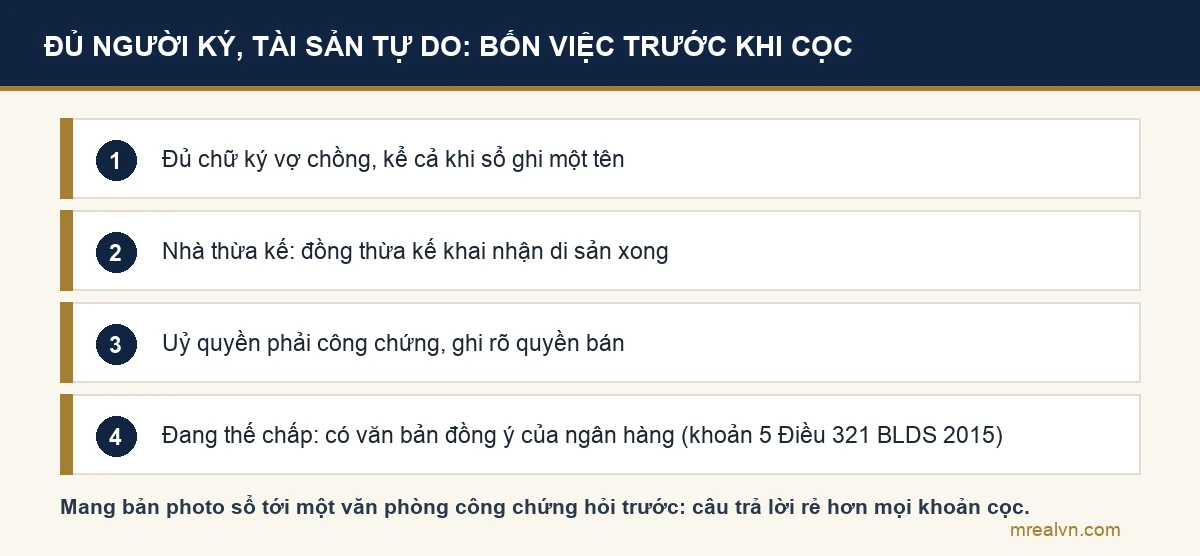
Sổ sạch chưa đủ. Người ký phải đủ, và tài sản phải được tự do chuyển nhượng. Hai việc này tốn ít tiền nhất nhưng tốn nhiều ngày làm việc nhất, nên phải làm trước khi cọc.
- Đủ chữ ký vợ chồng. Tài sản hình thành trong thời kỳ hôn nhân cần cả hai vợ chồng ký, kể cả khi sổ ghi một tên. Bài bán nhà cần giấy tờ gì viết từ phía người bán, bạn đọc để biết đòi gì.
- Nhà thừa kế phải khai nhận xong. Người đứng tên đã mất thì các đồng thừa kế phải khai nhận di sản trước. Thiếu một người là không công chứng được.
- Uỷ quyền phải công chứng và ghi rõ quyền bán. Người ở xa ký uỷ quyền cho người khác bán; bạn đọc văn bản uỷ quyền như đọc sổ.
- Nhà đang thế chấp thì cần ngân hàng đồng ý bằng văn bản. Khoản 5 Điều 321 Bộ luật Dân sự 2015 cho phép bán tài sản thế chấp nếu bên nhận thế chấp đồng ý. Hồ sơ sang tên không có văn bản đó bị từ chối. Cách xử lý ba bên ở bài giải chấp sổ đỏ.
Việc 5 là chỗ chúng tôi khuyên người mua lần đầu tự đi hỏi một văn phòng công chứng, mang theo bản photo sổ và mô tả tình trạng người bán. Công chứng viên nói được ngay hồ sơ này ký được hay thiếu gì, và câu trả lời đó rẻ hơn mọi khoản cọc.
Việc 6: kiểm quy hoạch, lối đi và phần xây không phép
Ba thứ này nằm ngoài tờ sổ và ngoài lời người bán. Chúng quyết định căn nhà có giữ được giá trị sau khi bạn mua hay không.
- Quy hoạch. Nhà dính quy hoạch treo hay đất dính quy hoạch vẫn mua bán được trong nhiều trường hợp, nhưng bạn phải biết trước và trả giá theo đó. Tra ở cơ quan quản lý đất đai nơi có thửa đất, không tra bằng lời môi giới.
- Tranh chấp. Hỏi Văn phòng đăng ký đất đai và hỏi hàng xóm. Cách hỏi ở bài kiểm tra tranh chấp trước khi mua.
- Phần xây không phép. Nhà ba tầng trên sổ một tầng. Phần chênh không được công nhận, ngân hàng định giá theo sổ, và trách nhiệm sau này là của bạn.
- Hạ tầng và lối vào. Hẻm thuộc ai, có mở rộng không, đường vào có phải đất của nhà khác không. Bài kiểm tra pháp lý nhà đất gom cả ba việc thành một danh sách.
Nếu bạn mua để đầu tư, thêm một tầng kiểm tra về chu kỳ thị trường. Nếu mua để ở, chu kỳ ít quan trọng hơn việc bạn có ở được mười năm trong căn đó không.
Việc 7: định giá và thương lượng bằng gì?
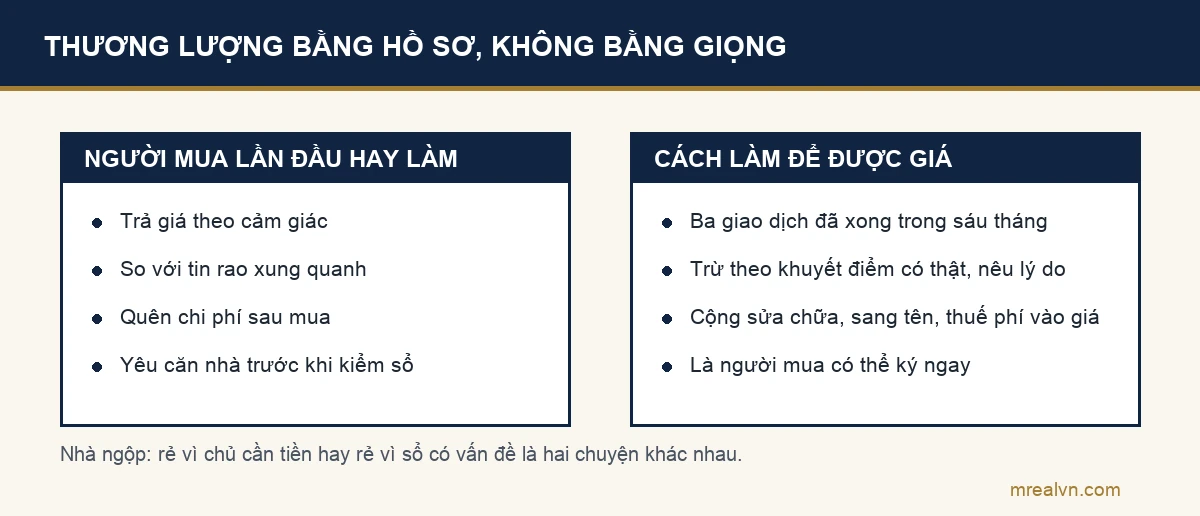
Tới đây bạn mới nên nói về giá. Người mua lần đầu thường thương lượng bằng cảm giác; người bán thương lượng bằng những tin rao xung quanh. Cả hai đều không phải giá thị trường.
- Tìm giao dịch đã xong, không tìm tin rao. Ba giao dịch đã xong trong sáu tháng ở cùng khu, cùng loại nhà. Cách làm ở bài định giá nhà đất và cách tính giá đất theo m².
- Trừ theo khuyết điểm có thật. Phần xây không phép, lối đi chung, sổ có ghi chú, hướng, hẻm. Mỗi thứ là một lý do để trừ, và bạn nêu lý do chứ không nêu cảm giác.
- Cộng chi phí sau mua vào giá. Sửa chữa ban đầu, chi phí sang tên, thuế phí. Chi phí sửa nhà và cải tạo nhà cũ không nhỏ với nhà cũ.
- Thương lượng bằng hồ sơ, không bằng giọng. Người bán hạ giá khi thấy người mua sẵn sàng ký. Bạn đã làm việc 1 tới việc 6, bạn là người mua có thể ký ngay; đó là lợi thế lớn nhất của bạn.
Một điều để yên tâm: nhà ngộp không phải lúc nào cũng là món hời. Giá rẻ vì chủ cần tiền, hay giá rẻ vì sổ có vấn đề, là hai chuyện khác nhau, và chỉ việc 4 tới việc 6 mới phân biệt được.
Việc 8: đặt cọc bao nhiêu, ghi gì trong hợp đồng cọc?
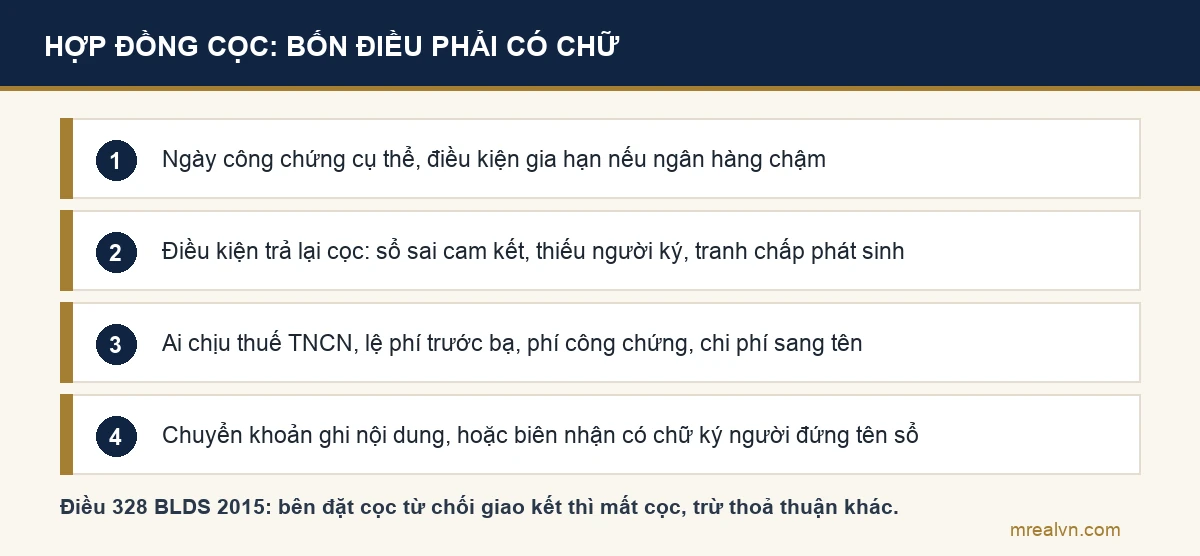
Đặt cọc là thời điểm tiền của bạn rời khỏi tay bạn. Theo Điều 328 Bộ luật Dân sự 2015, bên đặt cọc từ chối giao kết thì mất cọc. Bên nhận cọc từ chối thì trả cọc cộng một khoản tương đương, trừ khi có thoả thuận khác.
- Cọc vừa đủ để hai bên nghiêm túc, không cọc để “chắc ăn”. Cọc càng lớn, bạn càng mất nhiều nếu ngân hàng không duyệt. Số tiền cụ thể do hai bên thoả thuận; bạn nên cọc ở mức mình chịu mất được.
- Ghi ngày công chứng cụ thể. Có ngày mới có căn cứ. Ghi thêm điều kiện gia hạn nếu ngân hàng chậm.
- Ghi điều kiện trả lại cọc. Sổ không đúng như cam kết, người bán không đủ người ký, nhà có tranh chấp phát sinh: cọc trả lại, không phạt. Đây là điều khoản bảo vệ bạn nhất.
- Ghi rõ ai chịu thuế, phí. Thuế thu nhập cá nhân, lệ phí trước bạ, phí công chứng, chi phí sang tên. Mẫu và các điểm phải có ở bài hợp đồng đặt cọc mua đất.
Cọc bằng chuyển khoản, ghi nội dung rõ. Cọc bằng tiền mặt thì có biên nhận có chữ ký của người đứng tên trên sổ, không phải chữ ký người dẫn xem. Nếu muốn chắc hơn nữa, lập vi bằng cho việc giao tiền, nhưng nhớ vi bằng không thay được công chứng hợp đồng mua bán.
Việc 9: công chứng và sang tên diễn ra thế nào?
Đây là hai bước có luật rõ nhất, nên ít bất ngờ nhất, với điều kiện bạn đã làm xong việc 4 tới việc 6. Nếu chưa, đây là nơi mọi thiếu sót lộ ra.
- Công chứng hợp đồng chuyển nhượng. Hai bên mang bản gốc giấy tờ tới văn phòng công chứng; công chứng viên rà hồ sơ, hai bên ký. Giấy tờ cần mang và cách hợp đồng được soạn ở bài hợp đồng công chứng nhà đất và hợp đồng mua bán nhà đất.
- Thanh toán theo mốc. Thường một phần lúc ký công chứng, phần còn lại khi có kết quả sang tên hoặc khi ngân hàng giải ngân. Ghi mốc vào hợp đồng.
- Nộp hồ sơ sang tên. Đăng ký biến động tại Văn phòng đăng ký đất đai, nộp thuế phí theo thông báo. Thời hạn giải quyết tính bằng ngày làm việc, nhưng không tính thời gian bên thuế xác định nghĩa vụ tài chính. Bài thủ tục sang tên sổ đỏ và sang tên mất bao lâu nói từng bước.
- Nhận sổ mới, đối chiếu lại lần cuối. Tên, diện tích, mục đích sử dụng, ghi chú. Sai thì yêu cầu đính chính ngay, không để sau.
Nếu ngân hàng cho vay, ngân hàng thường tham gia ở bước công chứng và giữ sổ sau khi sang tên. Hỏi ngân hàng quy trình ba bên trước ngày ký để không đứng chờ ở phòng công chứng.
Việc 10: bên mua chịu chi phí gì?
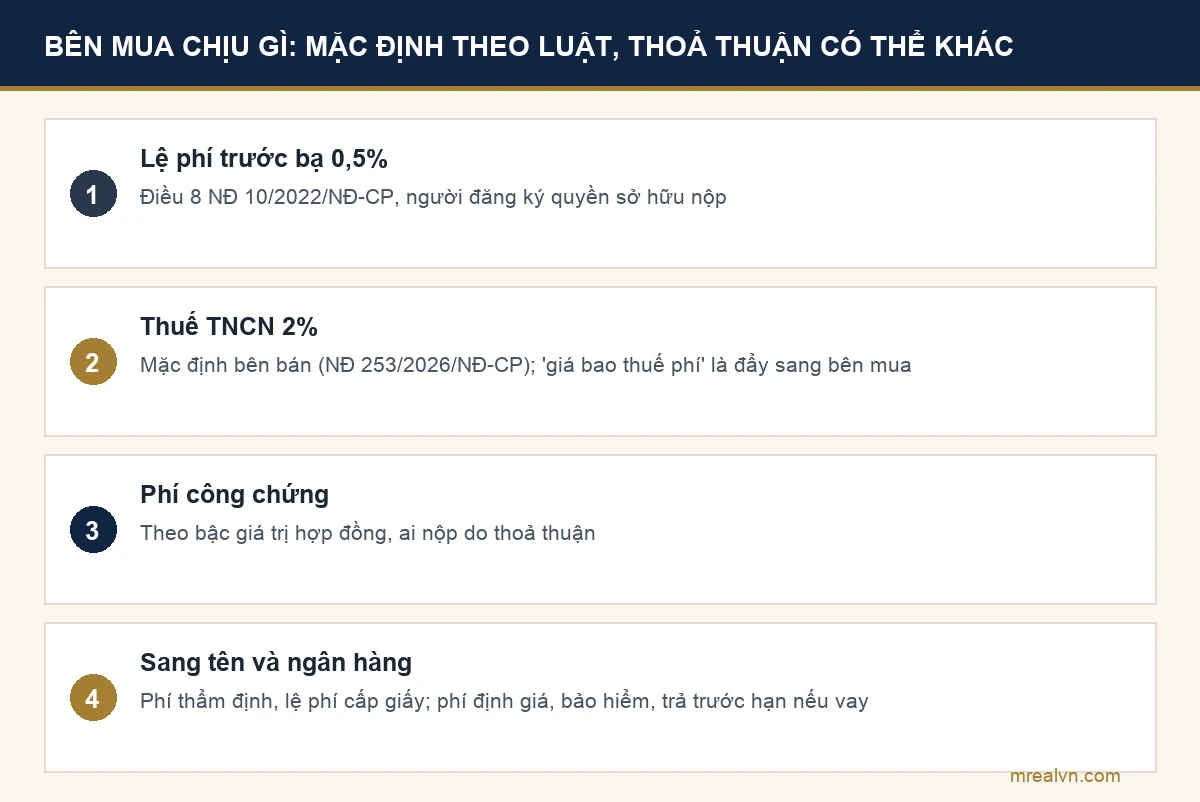
Người mua lần đầu hay dồn hết tiền cho giá nhà và quên phần này. Luật đặt mặc định, hợp đồng được thoả thuận khác, nên bạn phải biết mặc định để thương lượng.
- Lệ phí trước bạ 0,5%: bên mua. Mức thu với nhà, đất theo Điều 8 Nghị định 10/2022/NĐ-CP, hiệu lực 01/3/2022; người đăng ký quyền sở hữu nộp. Cách tính trên bảng giá đất ở bài lệ phí trước bạ nhà đất.
- Thuế thu nhập cá nhân 2%: mặc định bên bán, nhưng có thể bị đẩy sang bạn. Theo hướng dẫn của Cổng thông tin điện tử Chính phủ về Nghị định 253/2026/NĐ-CP, hiệu lực 01/7/2026, thuế bằng giá chuyển nhượng nhân 2%. Hợp đồng có thể thoả thuận bên mua nộp thay. Nhiều tin rao ghi “giá bao thuế phí” chính là đang đẩy khoản này sang người mua. Chi tiết ở bài thuế thu nhập cá nhân bán nhà.
- Phí công chứng: theo bậc giá trị hợp đồng, ai nộp do thoả thuận. Xem phí công chứng nhà đất.
- Chi phí sang tên và phí ngân hàng. Phí thẩm định, lệ phí cấp giấy tuỳ địa phương, xem chi phí sang tên sổ đỏ. Nếu vay, thêm phí định giá, phí bảo hiểm, và phí trả trước hạn nếu sau này bạn tất toán sớm.
Cộng tất cả lại trước khi thương lượng giá. Một căn “giá tốt” cộng thêm thuế bên bán đẩy sang có thể đắt hơn căn “giá cao” mà người bán tự chịu thuế.
Kiêng kỵ, tâm linh, thần chú có cần không?
Tìm kiếm liên quan tới “mua nhà lần đầu” có những cụm như “điều cấm kỵ khi mua nhà cũ”, “vấn đề tâm linh”, “7 câu thần chú khi mua nhà”. Chúng tôi không có bằng chứng cho hay chống những việc đó. Chúng tôi chỉ có bằng chứng về thứ làm người mua mất tiền, và không thứ nào trong đó liên quan tới ngày giờ.
- Người mất tiền vì sổ, không vì hướng. Trong những vụ chúng tôi từng thấy, thứ làm mất cọc là thế chấp chưa giải, thiếu chữ ký, phần xây không phép. Không vụ nào do chọn sai ngày ký.
- Nếu bạn quan tâm phong thuỷ, hãy quan tâm đúng lúc. Đưa hướng nhà, tuổi vào tiêu chí ở việc 2, trước khi đi xem. Đừng để nó thành lý do rút cọc ở việc 8, vì lúc đó tiền đã rời tay bạn.
- Ai bán “bí quyết”, “thần chú” kèm phí đang bán nỗi lo của bạn. Khoản đó đem đi hỏi công chứng viên một buổi có ích hơn.
- Nhà cũ có “kiêng kỵ” thật, nhưng là kiêng kỵ pháp lý. Nhà người đứng tên đã mất chưa khai thừa kế, nhà đồng sở hữu thiếu người, nhà đang tranh chấp ranh giới. Đó là ba thứ nên “kiêng” nhất khi mua nhà cũ.
Câu chúng tôi hay nói với người mua lần đầu: chọn ngày ký cho lòng mình yên cũng được, nhưng chọn ngày sau khi hồ sơ đã sạch, không phải trước.
Xem nhanh ý chính của bài trong video ngắn trên kênh YouTube của MREAL.
Câu hỏi thường gặp
Kinh nghiệm cho người mua nhà lần đầu là gì, nếu chỉ nhớ một điều? Không đặt cọc trước khi đọc sổ, biết đủ người ký, và biết nhà có thế chấp hay không. Ba việc đó rẻ nhất và tránh được phần lớn vụ mất cọc.
Đi xem nhà cần hỏi những gì? Ai đứng tên và có mặt không; có thế chấp không; diện tích sổ có khớp hiện trạng không; lối đi có trên sổ không; vì sao bán; xin bản photo sổ. Sáu câu ở việc 3 phía trên.
Kinh nghiệm mua nhà đất để không bị lừa? Chỉ tin giấy tờ đối chiếu được tại Văn phòng đăng ký đất đai. Không tin tin rao, không tin lời hứa “sẽ ra sổ”, không mua giấy tay, và không chuyển tiền cho người không đứng tên trên sổ.
Mua nhà lần đầu nên qua môi giới hay chính chủ? Cả hai đều mua được nếu bạn tự làm việc 4 tới việc 6. Môi giới tốt giúp bạn thấy nhiều căn hơn; môi giới không tốt giục bạn cọc. Cách phân biệt ở bài mua nhà qua môi giới hay chính chủ.
Mua nhà trả góp lần đầu cần lưu ý gì? Hỏi ngân hàng trước khi xem nhà, tính khoản trả hằng tháng sau ưu đãi, và ghi điều kiện ngân hàng không duyệt vào hợp đồng cọc. Bài mua nhà trả góp có phần này.
Mua chung cư chưa có sổ có an toàn không? Có thể, nếu chủ đầu tư đủ điều kiện bán và bạn kiểm được. Luật Kinh doanh bất động sản 2023 cho chủ đầu tư 50 ngày kể từ bàn giao để nộp hồ sơ cấp giấy cho bạn. Chi tiết ở bài sổ hồng chung cư bao lâu được cấp.
Những điều cấm kỵ khi mua nhà cũ là gì? Ba điều nên tránh nhất là nhà chưa khai thừa kế, nhà đồng sở hữu thiếu người ký, và nhà có phần xây không phép lớn. Hướng nhà và ngày ký là chuyện của bạn, không phải của pháp luật.
Ba việc làm được ngay hôm nay
- Mang hồ sơ thu nhập tới một ngân hàng, hỏi mức vay tối đa với hồ sơ này và khoản trả hằng tháng sau ưu đãi. Đó là con số đầu tiên của bạn.
- Viết ba tiêu chí không nhượng bộ và ba tiêu chí có thể nhượng bộ cho căn nhà bạn muốn. Cất trong điện thoại, mở ra mỗi lần đi xem.
- Lưu sáu câu hỏi ở việc 3 và danh sách kiểm tra pháp lý nhà đất. Hỏi đủ sáu câu trước khi nói tới giá.
Ba việc này không tốn tiền. Chúng đưa bạn từ người mua lần đầu thành người mua có thể ký ngay, và đó là kiểu người mua được giá tốt.
Nội dung trên là chia sẻ kinh nghiệm, không thay thế tư vấn pháp lý. Với các vấn đề pháp lý phức tạp như thừa kế, đồng sở hữu hay tranh chấp, bạn nên tham vấn luật sư. Hãy kiểm tra thông tin tại Văn phòng đăng ký đất đai nơi có thửa đất.
Về người viết bài này
Bài viết do Nguyễn Trung Ninh (nhà sáng lập), Nguyễn Thị Huyền (nhà đồng sáng lập) và đội ngũ MREAL biên soạn và kiểm chứng. Đội ngũ MREAL đã đi qua hơn 100 giao dịch bất động sản trong hơn 15 năm, ở các vị trí môi giới, chủ sàn, nhà đầu tư cá nhân, công ty đầu tư và công ty đào tạo. Mọi căn cứ pháp lý trong bài được đối chiếu với văn bản gốc ngày 10/9/2026. Nếu bạn phát hiện điểm nào đã thay đổi, hãy nhắn cho chúng tôi qua trang liên hệ.
Để lại một bình luận